Nilalaman ng artikulo
- Ebidensiya at saklaw
- Ilustrasyon
- Proseso
- Itatag ang trend bago ang pullback
- Mula sa kandidato ng trend patungo sa isang nakumpirmang pagbawi
- Hindi maaaring malaman nang paurong ang mga anchor at activity filter
- Mga landas ng sintetikong pagbawi at pagkabigo ng trend
- Pagpasok, paglabas at ang gastos sa paghabol
- Bumubuti ba ang VWAP kumpara sa isang ordinaryong pag-atras ng trend?
- Mga karaniwang pagkakamali
- Praktikal na checklist
- Mga madalas itanong
- Mga sanggunian sa pananaliksik
Ebidensiya at saklaw
Nagbibigay ang SMB ng pagsusuri sa kalakalan ng CLOV, ipinaliwanag ng Alphatrends ang AVWAP at ang TradingView ay nagdodokumento ng pagkalkula. Ang mga ito ay nagtatatag ng mga ideya at kahulugan, hindi ng mga beripikadong kita para sa iminungkahing algorithm.
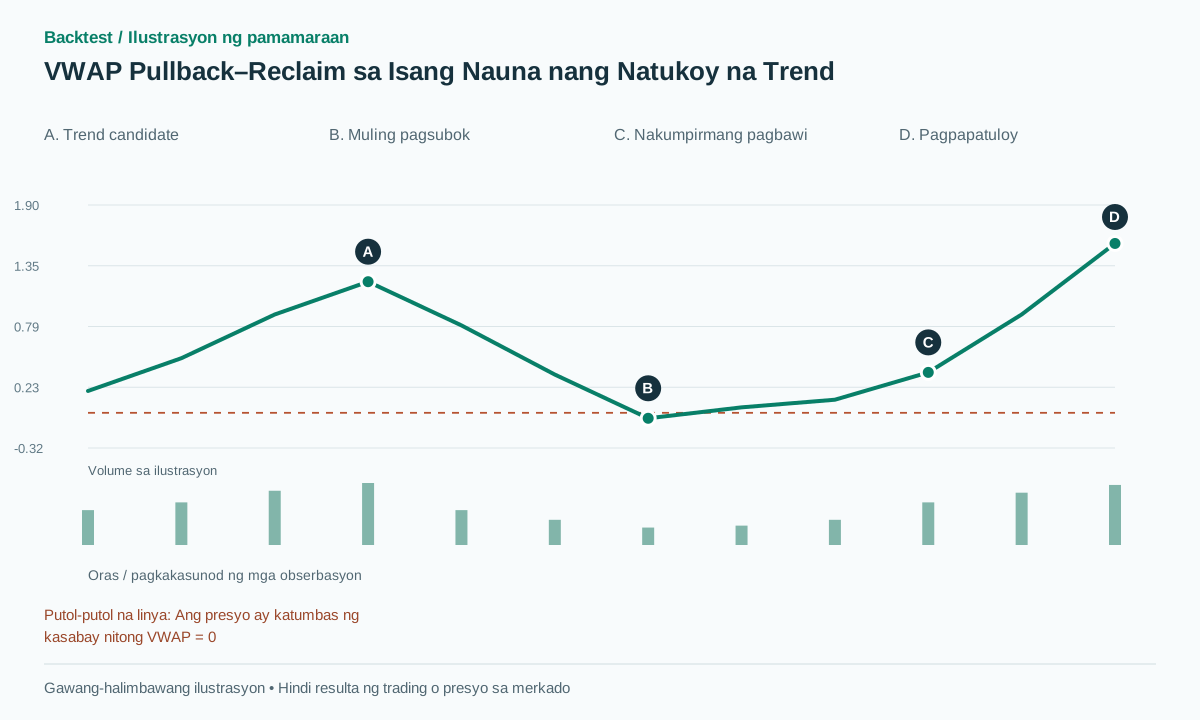 Buksan ang ilustrasyon sa buong laki
Praktikal na daloy ng gawain
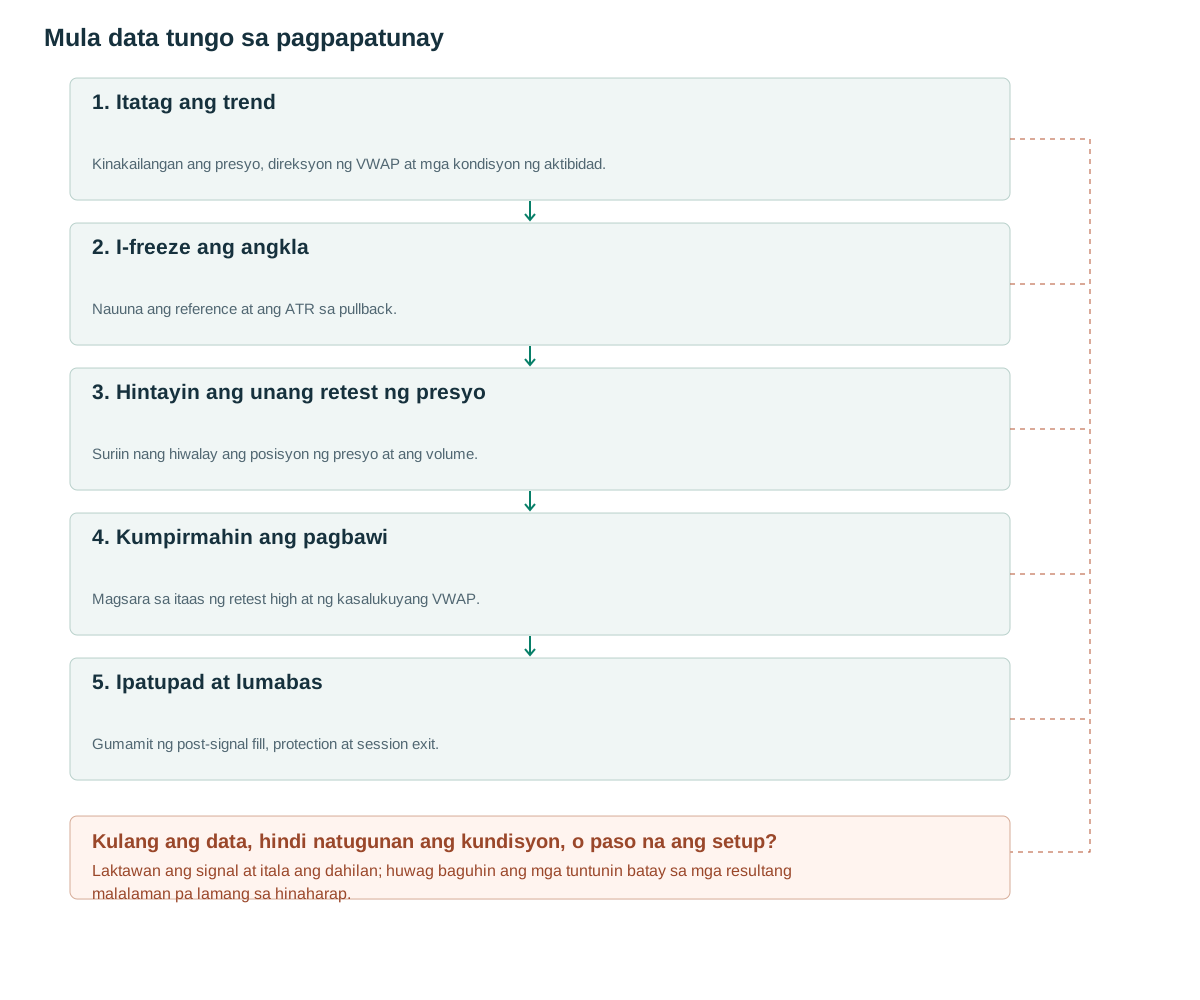
- Itatag ang trendKinakailangan ang presyo, direksyon ng VWAP at mga kondisyon ng aktibidad.
- I-freeze ang angklaNauuna ang reference at ang ATR sa pullback.
- Hintayin ang unang retest ng presyoSuriin nang hiwalay ang posisyon ng presyo at ang volume.
- Kumpirmahin ang pagbawiMagsara sa itaas ng retest high at ng kasalukuyang VWAP.
- Ipatupad at lumabasGumamit ng post-signal fill, protection at session exit.
Itatag ang trend bago ang pullback
Sinusuri ng SMB ang pag-atras ng CLOV patungo sa VWAP pagkatapos ng isang pambungad na drive [1]. Tinatalakay ng Alphatrends ang lokasyon ng presyo at direksyon ng AVWAP [2]. Isinasalin ng artikulo ang mga ideyang iyon sa mga naoobserbahang estado sa halip na angkinin na ginagaya ang kumpletong proseso ng pagbabasa ng tape ng practitioner.
Ang VWAP mula sa aktuwal na trade ay Σ(price×quantity)/Σquantity mula sa anchor. Sa OHLCV, ang typical price na (H+L+C)/3 ay nagbibigay ng bar-based approximation [3]. Hindi ito ang eksaktong average ng lahat ng transaksyon. Piliin at itala ang bersyon ng trade o bar calculation bago ihambing ang resulta.
Ang presyong mas mababa sa VWAP ay maaaring kumakatawan sa isang pansamantalang retracement o ang simula ng isang pagbaba. Itala ang kandidatong trend habang malakas pa ang mga kondisyon, pagkatapos ay hintayin ang pag-atras. Ang VWAP ay isang reference statistic, hindi ang cost basis ng bawat mamumuhunan na may hawak pa rin ng instrumento o isang direktang sukatan ng kanilang mga posisyon.
Mula sa kandidato ng trend patungo sa isang nakumpirmang pagbawi
Pagkatapos ng kahit man lang 10 bars mula sa anchor, ang isang iminungkahing kandidato na c ay nangangailangan ng C[c]>VWAP[c], VWAP[c]>VWAP[c−5], C[c]>EMA50[c] at RVOL_cum[c]≥1.2. Dito, ang EMA50 ay magpapatuloy sa mga regular-session bar mula sa mga naunang araw, habang ang VWAP ay nire-reset ang bawat session. I-freeze ang A=ATR14[c−1], b=max(2 ticks,0.10A) at eps=max(2 ticks,0.15A).
Sa susunod na limang bar, i-lock ang unang retest r gamit ang L[r]≤VWAP[r]+eps at C[r]≥VWAP[r]−eps. Ang mean RVOL para sa tatlong bar na nagtatapos sa r ay dapat na ≤0.8. Ang pagsasara sa ibaba ng VWAP−eps bago ang kumpirmasyon ay magkansela sa kandidato. Huwag hilingin na ang bawat pullback bar ay manatili sa itaas ng VWAP, dahil maaaring hindi nito maisama ang reclaim na pinag-aaralan.
Sa loob ng tatlong bar pagkatapos ng r, ang unang pagsasara sa itaas ng H[r]+b at sa itaas ng VWAP[t] ay maglalabas ng signal. Ilagay ang stop sa ibaba ng minimum low mula r hanggang sa signal, bawas ang b, at bumili sa mas huling executable quote. Iminumungkahi ang bawat haba, pagpipilian at threshold ng EMA. Ang isang volume failure ay tatanggihan ang kandidatong iyon sa halip na pahintulutan ang isa pang mas kaakit-akit na r.
Dapat sakupin ng warmup ang pinakamahabang dependency, hindi lamang ang 10 bar pagkatapos ng anchor. Kung hindi magagamit ang history ng EMA50, ATR o ang parehong oras na RVOL, ang kandidato ay insufficient_data. Ang pagdadala ng EMA sa mga session ay isang nakasaad na pagpipilian; ang pag-reset nito araw-araw ay mangangailangan ng ibang warmup at isang bagong bersyon.
after_candidate_close(c):
  if not full_EMA_ATR_RVOL_history: reject_insufficient_data(); return
  candidate = freeze(ATR_reference,buffers,anchor_id,session_id,
                     cutoff=session_end-5_minutes)
  if received_close_time(c)>=candidate.cutoff: expire(); return
  r = None
  for u in c+1..c+5:
    if changed_anchor_or_session(candidate,u) or received_close_time(u)>=candidate.cutoff:
      expire(); return
    if C[u]<VWAP[u]-eps: cancel(); return
    if L[u]<=VWAP[u]+eps and C[u]>=VWAP[u]-eps:
      r=u; break
  if r is None: expire_no_retest(); return
  if missing_rvol(r-2,r) or mean(RVOL_bar[r-2:r+1])>0.8:
    reject_candidate(); return
  for t in r+1..r+3:
    if changed_anchor_or_session(candidate,t) or received_close_time(t)>=candidate.cutoff:
      expire(); return
    if C[t]<VWAP[t]-eps: cancel(); return
    if C[t]>H[r]+b and C[t]>VWAP[t]:
      stop=min(L[r:t+1])-b
      consume_candidate_then_order_on_next_quote_if_before_cutoff()
      return
  expire_no_confirmation()
# Session-close and anchor-reset events cancel pending candidates immediately.
Hindi maaaring malaman nang paurong ang mga anchor at activity filter
Ang mga baseline anchor ay naka-angkla sa pagbubukas ng regular na sesyon. Ang isang catalyst anchor ay nangangailangan ng isang kilalang oras ng publikasyon; ang isang nakaraang swing anchor ay maaaring kalkulahin mula sa swing ngunit gagamitin lamang pagkatapos ng kumpirmasyon nito. Ang paglipat ng anchor sa pinakamagandang low pagkatapos ng isang loss ay nagbabago sa parehong kalkulasyon at hypothesis.
Ang iminungkahing RVOL_cum ay ang pinagsama-samang dami ng sesyon na hinati sa median na pinagsama-samang dami sa kaparehong oras sa 20 naunang sesyon. Ang panukat ng muling pagsubok ay gumagamit ng mga indibidwal na halaga ng same-slot na RVOL, hindi ng buong araw na turnover. Ang mga nawawala o zero denominator ay hindi magagamit na impormasyon sa halip na normal na dami.
Pinag-iiba ng pagsusuri ng SMB ang isang nakumpletong pagsusuri ng 15-minute-volume mula sa impormasyong ginamit pagkatapos ng naunang entry na [1]. Ang isang desisyon sa 09:38 ay hindi maaaring gumamit ng volume sa pamamagitan ng 09:45. Maghintay hanggang sa 09:45 o magtakda ng filter na available sa 09:38. Maaari ring hilahin ng mataas na aktibidad ang VWAP patungo sa presyo nang walang partikular na malaking price retracement, kaya itala ang parehong path ng presyo at ang gumagalaw na sanggunian.
Mga landas ng sintetikong pagbawi at pagkabigo ng trend
Sa pagbuo ng kandidato, itakda ang C=102, VWAP=100.80 kumpara sa 100.40 limang bar bago nito, EMA50=100.30 at RVOL_cum=1.6. Kung A=1 at tick=0.01, ang b=0.10 at eps=0.15. Ang kasunod na retest ay may VWAP101.00, low 100.95, high 101.25 at close 101.05; pumapasa ang mean three-bar RVOL0.65.
Pagkalipas ng dalawang bar, ang pagsasara ng 101.45 ay lalampas sa 101.35 at sa kasalukuyang VWAP101.08. Ang pagbili ay pupuno sa 101.50. Ang minimum na mababa mula r hanggang sa kumpirmasyon ay 100.90, na nagbibigay ng stop 100.80, risk 0.70 at target 2R 102.90. Ang VWAP ay dapat na muling kalkulahin mula sa datos na magagamit sa bawat bar; hindi ipinapalagay ng ilustrasyon na ito ay nananatiling nakapirmi.
Pagkatapos ng entry, maaaring baligtarin ng bagong impormasyon ang trend at magdulot ng stop fill sa 100.75, na magdudulot ng pagkawala ng 0.75. Ang ibang retest na pagsasara ng 100.70 sa ibaba ng VWAP101.00−0.15 ay magkakansela bago ang entry. Huwag i-reset ang anchor sa 100.70 low para lamang gumuhit ng bagong average sa ibaba ng presyo at mapanatili ang orihinal na setup label.
Pagpasok, paglabas at ang gastos sa paghabol
Bago magsumite pagkatapos ng kumpirmasyon, suriin ang panganib at natitirang gantimpala sa naobserbahang presyo. Ang isang malaking agwat ay maaaring lumampas sa paunang idineklarang limitasyon ng panganib. Ang isang hindi naisumiteng order ay maaaring laktawan; ang isang naka-resting stop-entry ay dapat magpanatili ng anumang pagpuno bago ang pagkansela. Huwag palitan ang mga patakaran sa pagpapatupad na ito.
Ang iminungkahing baseline ay gumagamit ng target na 2R, proteksyon sa istruktural na kalakalan, at likidasyon bago magsara ang sesyon. Ang isang 20-bar time stop ay maaaring masubukan nang hiwalay. Ang isang intraday loss ay hindi dapat tahimik na maging isang swing position; ang overnight exposure ay nangangailangan ng isang bagong modelo ng gap at badyet.
Ang relatibong lakas laban sa isang benchmark ay maaaring maging isa pang pansala: ihambing ang mga kita mula sa parehong oras ng pagsisimula gamit ang naka-synchronize na data. Ito ay naiiba sa RSI. Ang mga magkakaugnay na stock na nagre-reclaim ng VWAP nang magkasama ay dapat na magbahagi ng mga limitasyon sa portfolio sa halip na ang bawat isa ay makatanggap ng isang independiyenteng buong alokasyon ng panganib.
Ang isang malalim na mitsa na tumatagos sa VWAP ay maaaring matugunan ang close-based retest geometry ngunit lumikha ng isang malawak na stop. Panatilihin ito sa candidate table kahit na ang isang execution rule ay tumanggi sa trade. Kung hindi, ang maliwanag na bisa ng pattern ay magiging masabit sa isang hindi dokumentadong stop-width selection.
Itinatakda ng baseline ang entry cutoff nito limang minuto bago ang nakatakdang pagsasara ng sesyon, kabilang ang mga pinaikling sesyon. Pinapanatili ng bawat kandidato ang kanilang session_id at, kung saan ginamit ang VWAP, ang anchor_id nito. Ang pag-abot sa cutoff, pagpapalit ng sesyon, o pag-reset ng anchor ay nagtatapos sa nakabinbing kaganapan. Dapat ding dumating ang post-signal quote bago ang cutoff. Kinakansela ng isang session timer ang mga waiting state kahit na walang susunod na bar na dumating; ang kanilang mga bar counter ay hindi maaaring magpatuloy kinabukasan. Ang cutoff na ito ay isang article-defined na pagpipilian sa pananaliksik.
Bumubuti ba ang VWAP kumpara sa isang ordinaryong pag-atras ng trend?
Ikumpara sa isang swing- o EMA-based pullback na may parehong price trigger, pagkatapos ay idagdag ang lokasyon kaugnay ng VWAP, slope nito, cumulative RVOL at pagliit ng volume nang paisa-isa. Ang pagdaragdag ng buong kumbinasyon nang sabay-sabay ay magtatago kung aling component ang nakakatulong at alin ang magbabawas lamang sa sample.
Pagpangkatin ang mga resulta ayon sa oras ng araw, slope ng VWAP, konteksto ng trend/range, at catalyst na alam bago ang entry. Iulat ang bilang ng kandidato, retest rate, fills, net-R, MAE/MFE, at mga napalampas na pagkakataon. Gumamit ng point-in-time universe sa halip na mga sikat na meme-stock winner lamang.
Dapat mapanatili ng prefix replay ang developing VWAP at tamang kalendaryo. I-stress test ang mga gastos kumpara sa stop distance, at hiwalay na subukan ang regular-hours at extended-hours anchors. Hindi matatantiya ng isang matagumpay na CLOV case ang success rate ng bawat VWAP touch.
Panghuli, ihambing ang aktwal na pagkaantala mula sa unang paghawak hanggang sa kumpirmasyon. Kung ang pagpapatuloy ng trend ay karaniwang nangyayari bago ang napiling trigger, ang mas mababang rate ng pagkabigo ay maaaring kapalit ng napakakaunting natitirang gantimpala. Ang tradeoff na iyon ay dapat na direktang lumitaw sa mga resulta sa halip na maitago ng isang idealized na touch-price fill.
Mga karaniwang pagkakamali
Binibili ang bawat pagdampi ng presyo sa linya ng VWAP
Kung walang konteksto at kumpirmasyon ng trend, pinaghahalo ng estratehiya ang iba't ibang rehimen.
Pagpili ng angkla pagkatapos ng resulta
Ang mga retrospektibong angkla ay maaaring lumikha ng suporta na hindi umiiral para sa desisyon.
Paggamit ng volume sa hinaharap
Ang isang 15-minutong kundisyon ay hindi maaaring pumili ng entry sa minutong walo.
Checklist bago gamitin ang pamamaraang ito
Lagyan ng tsek ang bawat item matapos itong beripikahin sa iyong data. Naka-save ang progreso sa browser na ito; hindi ito sertipikasyon na kumikita ang estratehiya.
Mga madalas itanong
Ginagarantiya ba ng tumataas na VWAP ang suporta?
Hindi. Binubuod nito ang mga natapos na transaksyon; maaaring agad na baguhin ng bagong daloy ang takbo.
Maaari bang maging isang news release ang anchor?
Oo, kung alam ang oras nito at pinananatiling nakapirmi. Iyan ay isang hiwalay na variant na ihahambing sa sesyon na VWAP.
Mga sanggunian sa pananaliksik
Sinusuportahan ng bawat sanggunian ang katabing depinisyon o ebidensiya. Kailangang hiwalay na patunayan ang pseudocode, mga gawang halimbawa, at iminungkahing parameter.
- How to use VWAP to buy a Pullback in a Meme StockSMB Capital. Nabasa ang orihinal na CLOV transcript noong 29 Hunyo 2021; walang kumpletong account statement ng estratehiya. Sinuri noong: .
- Anchored VWAP explainedBrian Shannon / Alphatrends. Nabasa ang pampublikong paliwanag ng anchor, lokasyon ng presyo at direksyon ng AVWAP, hindi ang buong bayad na aklat. Sinuri noong: .
- Volume Weighted Average PriceTradingView. Nabasa ang typical-price calculation at anchor settings. Sinuri noong: .
Mga kaugnay na pamamaraan
Paalala sa panganib
Para sa pag-aaral at pagdisenyo ng pananaliksik ang nilalamang ito, hindi payong pinansiyal. Ang Backtest ay simulasyon ng nakaraan, hindi garantiya ng resulta sa hinaharap, at hindi naglalagay ng tunay na mga trade. Hindi awtomatikong tampok ng app ang mga pamamaraan sa aklatang ito. Tingnan ang metodolohiya at sentro ng pag-aaral.
Patunayan muna ang mga tuntunin bago isapanganib ang tunay na puhunan
Suriin ang suporta ng app, data, at bawat simulated trade; maaaring mangailangan ng hiwalay na implementasyon ang mga advanced na detector.
I-download ang Backtest sa App Store