Nilalaman ng artikulo
- Ebidensiya at saklaw
- Ilustrasyon
- Proseso
- Higit pa sa isang pinalitan ng pangalan na RSI, mas mababa kaysa sa naobserbahang daloy ng kapital
- Isang matatag na ratio at mga tahasang kaso ng hangganan
- Isang maayos na kalkulasyon at isang nabigong bottom call
- Magkahiwalay na bersyon ng pagbaligtad at pagsunod sa trend
- Itugma ang MFI sa mga causal price pivot
- Ihiwalay ang tunay na naiaambag ng volume
- Mga karaniwang pagkakamali
- Praktikal na checklist
- Mga madalas itanong
- Mga sanggunian sa pananaliksik
Ebidensiya at saklaw
Ipinapaliwanag ng Fidelity ang MFI at ang mga limitasyon ng mga matinding pagbasa. Idinodokumento ng TradingView ang pagpapatupad nito bilang isang tagapagpahiwatig. Hindi rin ito isang beripikadong track record para sa mga iminungkahing panuntunan sa pagpasok, at tinutugunan ng pag-aaral sa kalidad ng datos ang isang historical exchange sample sa halip na ang bawat kasalukuyang feed. [1] [2] [3]
 Buksan ang ilustrasyon sa buong laki
Praktikal na daloy ng gawain
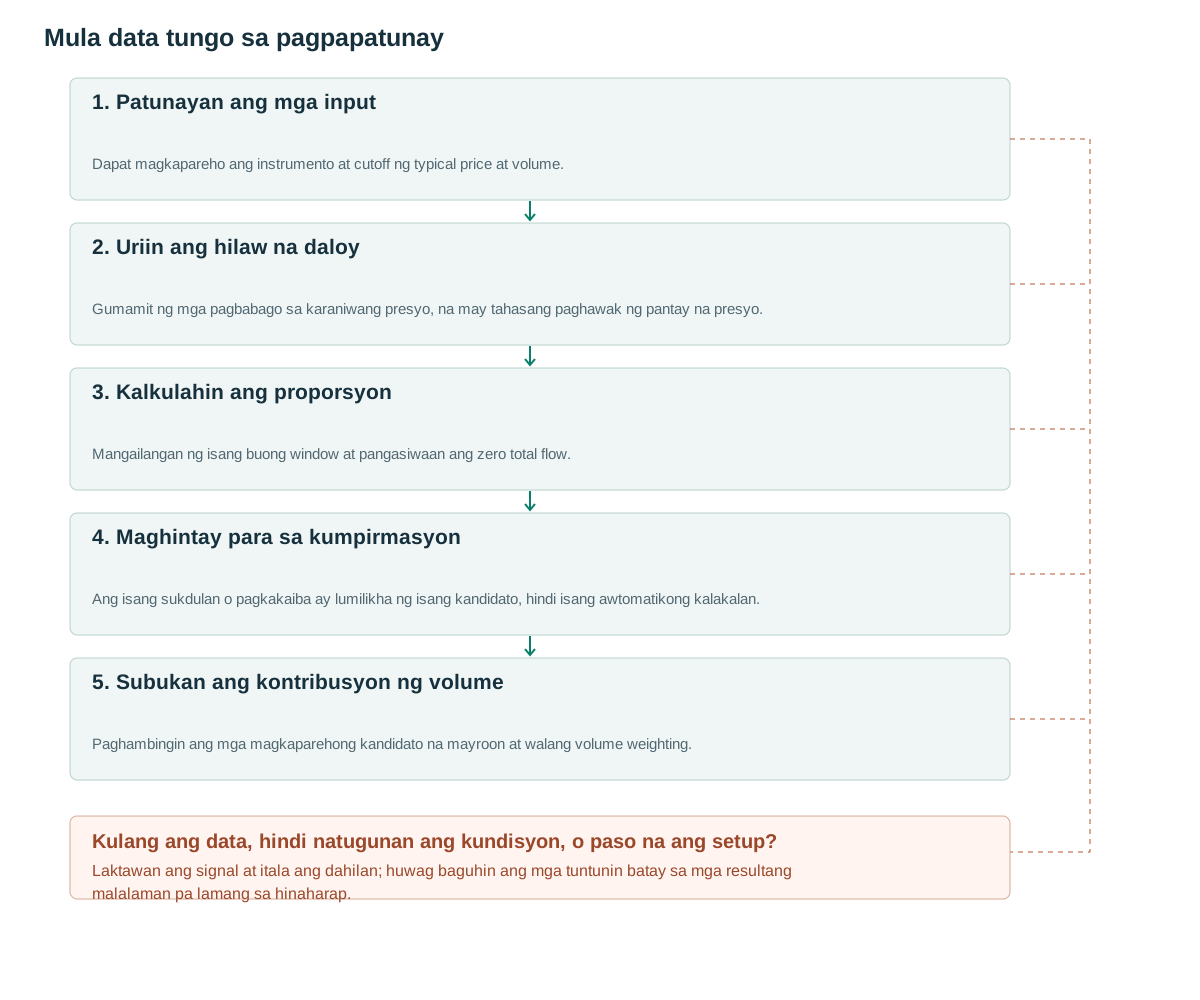
- Patunayan ang mga inputDapat magkapareho ang instrumento at cutoff ng typical price at volume.
- Uriin ang hilaw na daloyGumamit ng mga pagbabago sa karaniwang presyo, na may tahasang paghawak ng pantay na presyo.
- Kalkulahin ang proporsyonMangailangan ng isang buong window at pangasiwaan ang zero total flow.
- Maghintay para sa kumpirmasyonAng isang sukdulan o pagkakaiba ay lumilikha ng isang kandidato, hindi isang awtomatikong kalakalan.
- Subukan ang kontribusyon ng volumePaghambingin ang mga magkaparehong kandidato na mayroon at walang volume weighting.
Higit pa sa isang pinalitan ng pangalan na RSI, mas mababa kaysa sa naobserbahang daloy ng kapital
Ang karaniwang presyo ay TP=(H+L+C)/3. Ang raw flow ay TP na pinarami ng volume. Uriin ang daloy na iyon bilang positibo kapag tumaas ang karaniwang presyo at negatibo kapag bumaba ito. Ang negatibong daloy ay iniimbak bilang isang hindi negatibong magnitude para sa ratio; hindi ito isang negatibong numero na ibinabawas mula sa denominator. Sa ilalim ng kumbensyong ginamit dito, ang mga hindi nagbagong karaniwang presyo ay hindi kasama sa alinmang grupo.
Dahil ang volume ay pumapasok sa timbang, ang MFI ay maaaring magkaiba sa isang RSI batay lamang sa mga pagbabago sa presyo ng pagsasara. [1] Ang isang araw na may mataas na volume ay maaaring mangibabaw sa ilang mas maliliit na obserbasyon. Gayunpaman, ang MFI ay nananatiling isang transpormasyon ng OHLCV: hindi nito matutukoy ang mga agresibong mamimili, mga bagong subscription sa pondo o mga institutional account.
Maaari ring maitago ng terminong money flow ang pagpili ng unit. Ang typical price na pinarami sa dami ng base asset ay kahawig ng traded notional value. Kung ang volume ay halaga na ng transaksiyon sa quote currency, ang muling pagpaparami nito sa typical price ay nagdadagdag pa ng price weight. Parehong makukuwenta ngunit hindi magkapalit ang mga depinisyon. Itala ang source field at units kasama ng configuration.
Isang matatag na ratio at mga tahasang kaso ng hangganan
Ang karaniwang pormula ay 100−100/(1+P/N), katumbas ng 100P/(P+N) kapag positibo ang kabuuan. Iniiwasan ng huli ang direktang paghahati sa N kapag sero ang N. Kung positibo ang P at sero ang N, ang MFI ay katumbas ng 100; kung sero ang P at positibo ang N, sero ito. Kung pareho silang sero, ibabalik ng artikulong ito ang hindi magagamit na datos.
Kailangan ng labing-apat na classified bar ng isa pang naunang typical price upang matukoy ang direksiyon ng unang kontribusyon. Kaya kasama sa kumpletong warm-up ang 15 na OHLC observation para sa kalkulasyong ito. Suriin muna ang mga nawawala o invalid na field bago buuin ang mga kabuuan; ang nawawalang bar ay hindi dapat basta ituring na observation na hindi nagbago ang presyo.
Ang ilang mga platform ay humahawak ng magkaparehong karaniwang presyo o initialization sa iba't ibang paraan. Paghambingin ang isang maliit na test fixture na kinuwenta nang mano-mano, bar bawat bar bago ihambing ang performance ng estratehiya. Ang isang convention difference na tila hindi nakapipinsala ay maaaring maglipat ng threshold crossing ng isang bar, na maaaring magbago nang malaki sa intraday entry at stop distance.
Tanging ang mga nakumpletong obserbasyon lamang ang papasok sa bersyong ito. Maaaring maging kapaki-pakinabang ang isang live na pansamantalang MFI, ngunit kailangan nito ng hiwalay na kahulugan ng kaganapan dahil ang kasalukuyang volume, high at low ay maaari pa ring magbago. Huwag subukan ang nakumpletong halaga habang sinasabing ang estratehiya ay pumasok nang mas maaga sa parehong bar.
Ang bersyong ito ay nangangailangan ng positibong tipikal na presyo, hindi negatibong dami, at labinlimang wastong obserbasyon. Ang mga hindi positibong presyo ng futures ay maaaring lumikha ng negatibong raw flow, na sumisira sa interpretasyon ng hindi negatibong daloy at sa hanay ng 0–100. Ibalik ang unsupported_price_domain sa kasong iyon sa halip na tahimik na kumuha ng mga absolute value o baguhin ang weight.
if not valid_full_window(t,15): return INSUFFICIENT_DATA
for i in t-14..t:
    if not finite(H[i],L[i],C[i],V[i]): return INVALID_DATA
    if not (L[i] <= C[i] <= H[i]) or V[i] < 0: return INVALID_DATA
    TP[i] = (H[i]+L[i]+C[i])/3
    if TP[i] <= 0: return UNSUPPORTED_PRICE_DOMAIN
for i in t-13..t:
    positive[i] = TP[i]*V[i] if TP[i] > TP[i-1] else 0
    negative[i] = TP[i]*V[i] if TP[i] < TP[i-1] else 0
P = sum(positive[t-13:t+1])
N = sum(negative[t-13:t+1])
MFI[t] = NA if P+N == 0 else 100*P/(P+N)
# 14 closed bars plus a previous TP are required.
# No decision uses an unfinished bar.
Isang maayos na kalkulasyon at isang nabigong bottom call
Gumamit ng tatlong bar upang ilantad ang aritmetika, nang hindi binabago ang setting ng 14-period strategy. Ang karaniwang presyo bago ang window ay 100. Ang mga susunod na halaga ay 101, 100 at 102, na may mga volume na 10, 20 at 10. Ang positibong daloy na P ay 1010+1020=2030 at ang negatibong daloy na N ay 2000. Ang MFI ay 100×2030/4030, humigit-kumulang 50.37.
Tinatapatan ng mas malaking volume sa bar na bumaba ang typical price ang dalawang pataas na obserbasyon. Hindi mahuhuli ang pagtitimbang na ito kung bibilangin lang ang dalawang pagtaas at isang pagbaba. Gayunman, hindi sinasabi ng resulta kung buyer o seller ang nagsimula ng mga transaksiyon; ang positibo o negatibong sign ay mula sa pagbabago ng typical price.
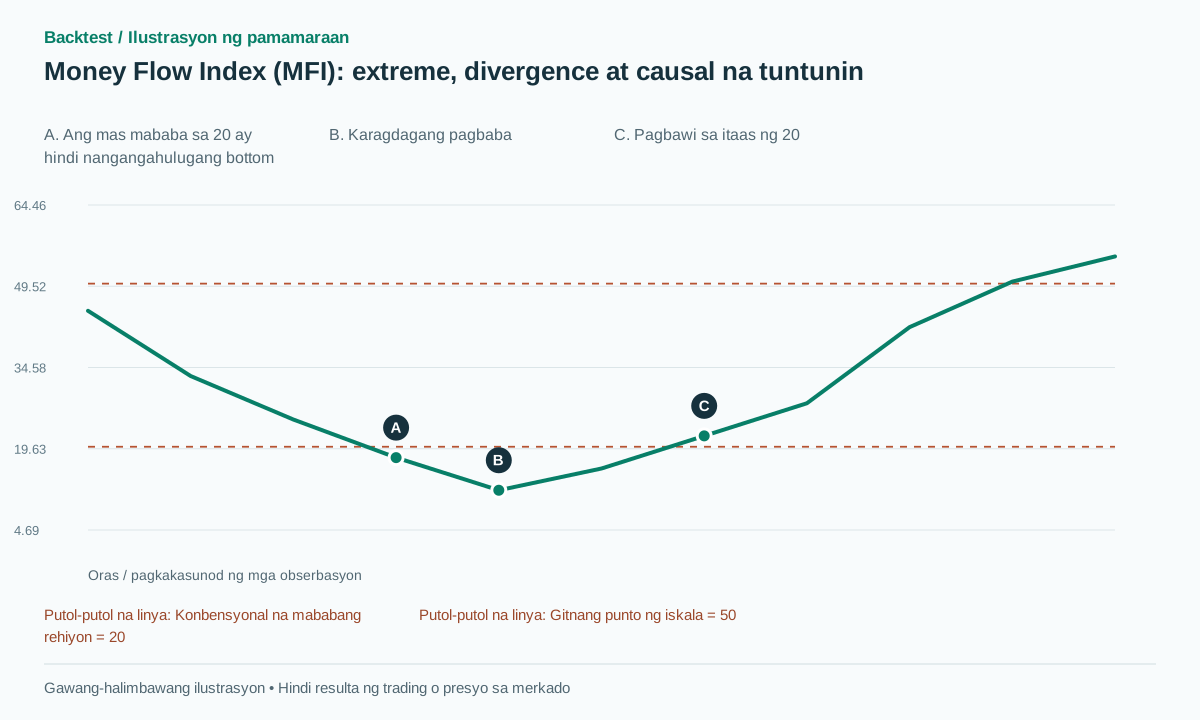
Para sa isang halimbawa ng nabigong pagbaligtad, ang MFI ay gumagalaw mula sa 25 patungo sa 18 habang ang presyo ay bumababa mula sa 100 patungo sa 97. Ang pagbili lamang dahil ang MFI ay mas mababa sa 20 ay maaaring magdusa ng karagdagang pagbaba patungo sa 92 habang ang oscillator ay nananatili sa paligid ng 10. Ang isang sukdulan ay hindi nagtatatag ng pagkahapo. Gayundin, ang MFI sa itaas ng 80 ay maaaring samahan ng isang patuloy na uptrend; ang agad na pag-short sa bawat pagtawid ay isang hiwalay na teorya. [1]
Ang sintetikong ilustrasyon ay sadyang nagpapatuloy nang mas mababa pagkatapos ng unang obserbasyon ng sub-20. Ipinapakita nito kung bakit ang paglikha ng kandidato at kumpirmasyon ng pagpasok ay dapat na magkaibang estado. Ang halaga ng oscillator ay hindi isang probabilidad: ang isang MFI ng 80 ay hindi nagpapahiwatig ng isang 80% na pagkakataon ng anumang partikular na paggalaw sa hinaharap.
Magkahiwalay na bersyon ng pagbaligtad at pagsunod sa trend
Sa iminungkahing reversal version, kailangan munang mas mababa sa 20 ang MFI. Pagkatapos, maghintay ng pagbalik sa itaas ng 20 at close na mas mataas sa high ng nakaraang bar, sa isang range regime na natukoy gamit ang impormasyong alam bago ang event. Ang entry ay sa susunod na event na maaaring ma-execute, na may stop sa ibaba ng rehiyon ng event. Kanselahin kung walang kumpirmasyon sa loob ng limang bar.
Ang threshold at timeout ay mga setting ng pananaliksik. Tukuyin kung ang isang bagong mas mababang pagbasa ay muling magsisimula ng orasan o ia-update lamang ang parehong kandidato. Ang mas simpleng baseline ay gumagamit ng isang nakapirming window ng kaganapan at hindi ito paulit-ulit na i-restart hanggang sa lumitaw ang isang nanalong pagbawi. Itala ang mga nag-expire at hindi wasto na kandidato kasama ng mga nakumpirma.
Sa trend-following version, kailangang manatili ang istrukturang pataas ang mga price low; pangalawang feature ang pullback at recovery ng MFI. Hindi kailangang mas mababa sa 20 ang reading. Piliin ang bersyon bago ang test; huwag tawaging trend trade ang parehong event kapag nanalo at mean-reversion trade kapag mas bagay ang paglalarawang iyon.
Panatilihing malinaw at matatag ang mga tuntunin sa paglabas. Ang pagbawi ng indicator ay hindi nagpapahintulot sa pagpapalawak ng isang structural stop. Ang isang fixed reward target, trailing exit at time stop ay magkaibang eksperimento; ihambing ang mga ito nang hindi nalilito ang mga pagpapabuti mula sa pagpili ng exit sa mga pagpapabuti mula sa MFI filter.
Itugma ang MFI sa mga causal price pivot
Hayaang ang p1 at p2 ay kumpirmadong pinakamababang presyo. Ang isang bullish-divergence candidate ay nangangailangan ng mas mababang pangalawang price low ngunit mas mataas na MFI na na-sample sa eksaktong mga pivot timestamp na iyon. Ang kaganapan ay magiging available sa oras ng kumpirmasyon ng p2, pagkatapos ay naghihintay para sa isang susunod na price trigger. Ang isang alternatibo na naghahanap para sa minimum na MFI malapit sa bawat pivot ay nangangailangan ng isang nakapirming radius, delay at tie rule.
Halimbawa, ang low1=100 na may MFI1=18 at low2=98 na may MFI2=28 ay nakakatugon sa iminungkahing paghahambing ng divergence. Kung ang p2 ay nangangailangan ng dalawang bar sa kanan nito, hintayin ang pareho. Ang isang neckline break na nangyari bago ang kumpirmasyon ay hindi maaaring italaga bilang isang retrospective entry. Kung ang presyo ay lumampas sa structural invalidation level bago ang kumpirmasyon ng entry, kanselahin ang kandidato.
Itala ang oras ng kaganapan nang hiwalay sa oras ng pagkakaroon. Sa isang tsart, ang mga timestamp na ito ay maaaring magmukhang halos magkapareho, ngunit sa isang mabilis na pagbaligtad, ang pagkaantala ay maaaring ubusin ang halos lahat ng kanais-nais na paggalaw. Dapat ilantad ng isang kapaki-pakinabang na detector ang gastos na ito sa halip na itago ito sa likod ng isang marker na iginuhit sa naunang pivot.
Ihiwalay ang tunay na naiaambag ng volume
Sa parehong mga kandidatong natukoy gamit ang presyo, ihambing ang RSI, MFI, at bersyon ng MFI calculation na may constant volume. Naibubukod nito ang posibleng ambag ng volume weighting, typical price, at window selection. Hindi naihihiwalay ang epekto ng volume kung ino-optimize ang RSI at MFI sa magkaibang sample.
Hatiin ang pagsusuri nang kronolohikal at iulat nang hiwalay ang mga rehimen ng trend at saklaw gamit ang mga label na magagamit sa oras ng pagpapasya. Isama ang spread, slippage, at mga gastos sa paghiram para sa mga short variant. Subaybayan ang mga hindi magagamit na halaga, mga sukdulan nang walang mga pagbaligtad, mga pagkansela, dalas ng kalakalan, drawdown, at net expectancy sa halip na iulat lamang ang mga matagumpay na divergences.
Siyasatin ang pinagmumulan ng volume bago bigyang-kahulugan ang resulta. Ang makasaysayang pananaliksik sa kalidad ng palitan sa [3] ay nag-uudyok sa mga pagsusuri para sa kahina-hinala o hindi pare-parehong aktibidad; hindi ito nagbibigay ng isang pangkalahatang rate ng error sa kasalukuyang. Ang isang estratehiya na ang kalamangan ay nawawala sa isang mas malinis na feed ay dapat ilarawan bilang sensitibo sa data sa halip na pangkalahatan sa bawat merkado.
Mga karaniwang pagkakamali
Binibili ang bawat pagbasa ng sub-20
Ang isang oscillator ay maaaring manatiling mababa habang patuloy na bumababa ang presyo.
Nakalilito ang negatibong daloy sa negatibong aritmetika
Binabago ang nilalayong ratio kapag ibinawas ang kabuuang may negatibong sign sa halip na gamitin ang nonnegative magnitude.
Pagpasok sa isang hindi nakumpirmang pivot
Ang mga huling bar na kailangan para sa kumpirmasyon ay hindi makukuha sa mismong pivot.
Checklist bago gamitin ang pamamaraang ito
Lagyan ng tsek ang bawat item matapos itong beripikahin sa iyong data. Naka-save ang progreso sa browser na ito; hindi ito sertipikasyon na kumikita ang estratehiya.
Mga madalas itanong
Ang MFI ba ay RSI lamang na may volume?
Magkaugnay ang konsepto, ngunit inuuri ng pormulang ito ang typical price na pinarami sa volume, hindi ang pagbabago sa closing price. Tahasang subukan ang mga pagkakaiba.
Tinutukoy ba ng MFI ang perang pumapasok sa merkado?
Hindi. Inuuri nito ang mga obserbasyon sa presyo-dami at hindi direktang sinusukat ang mga daloy ng account o mga agresor sa kalakalan.
Mga sanggunian sa pananaliksik
Sinusuportahan ng bawat sanggunian ang katabing depinisyon o ebidensiya. Kailangang hiwalay na patunayan ang pseudocode, mga gawang halimbawa, at iminungkahing parameter.
- Money Flow IndexFidelity. Kahulugan ng MFI, karaniwang interpretasyon at mga limitasyon ng matinding pagbasa. Sinuri noong: .
- Pine functions for popular indicatorsTradingView. Dokumentasyon ng Pine indicator, walang beripikadong rekord ng pangangalakal. Sinuri noong: .
- Crypto Wash TradingNBER. Makasaysayang pananaliksik sa kalidad ng dami ng cryptocurrency, hindi isang pangkalahatang pagwawasto sa kasalukuyan. Sinuri noong: .
Mga kaugnay na pamamaraan
Paalala sa panganib
Para sa pag-aaral at pagdisenyo ng pananaliksik ang nilalamang ito, hindi payong pinansiyal. Ang Backtest ay simulasyon ng nakaraan, hindi garantiya ng resulta sa hinaharap, at hindi naglalagay ng tunay na mga trade. Hindi awtomatikong tampok ng app ang mga pamamaraan sa aklatang ito. Tingnan ang metodolohiya at sentro ng pag-aaral.
Patunayan muna ang mga tuntunin bago isapanganib ang tunay na puhunan
Suriin ang suporta ng app, data, at bawat simulated trade; maaaring mangailangan ng hiwalay na implementasyon ang mga advanced na detector.
I-download ang Backtest sa App Store