Nilalaman ng artikulo
- Ebidensiya at saklaw
- Ilustrasyon
- Proseso
- CMF: lokasyon ng close, hindi direksiyon sa pagitan ng mga close
- Tukuyin ang mga flat bar at nawawalang data bago ang pagsubok
- Pagkukuwenta sa tatlong bar at isang gap counterexample
- Subukan nang hiwalay ang isang breakout filter at isang persistence variant
- Itugma ang divergence sa mga kumpirmadong price pivot
- Gumamit ng mga kontrol na naghihiwalay sa halaga ng pagtimbang ng volume
- Mga karaniwang pagkakamali
- Praktikal na checklist
- Mga madalas itanong
- Mga sanggunian sa pananaliksik
Ebidensiya at saklaw
Ang mga kahulugan sa ibaba ay sinusuri gamit ang Fidelity, Sierra Chart at Chaikin Analytics. Ang akumulasyon at distribusyon ay mga interpretasyon ng kalkulasyon ng presyo-dami, hindi direktang obserbasyon ng pagkakakilanlan ng kalahok o napatunayang mga kita para sa iminungkahing setup. [1] [2] [3]
 Buksan ang ilustrasyon sa buong laki
Praktikal na daloy ng gawain
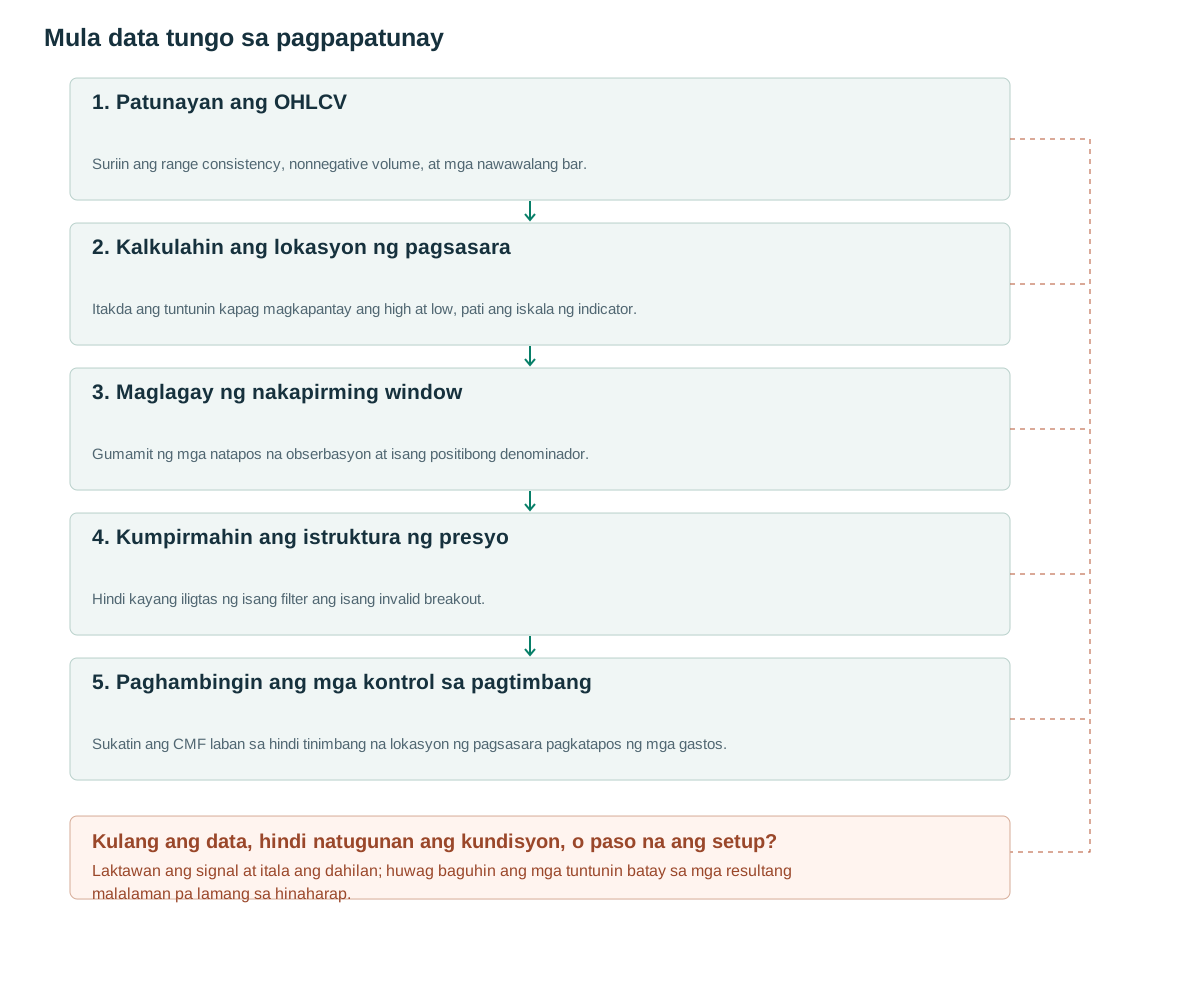
- Patunayan ang OHLCVSuriin ang range consistency, nonnegative volume, at mga nawawalang bar.
- Kalkulahin ang lokasyon ng pagsasaraItakda ang tuntunin kapag magkapantay ang high at low, pati ang iskala ng indicator.
- Maglagay ng nakapirming windowGumamit ng mga natapos na obserbasyon at isang positibong denominador.
- Kumpirmahin ang istruktura ng presyoHindi kayang iligtas ng isang filter ang isang invalid breakout.
- Paghambingin ang mga kontrol sa pagtimbangSukatin ang CMF laban sa hindi tinimbang na lokasyon ng pagsasara pagkatapos ng mga gastos.
CMF: lokasyon ng close, hindi direksiyon sa pagitan ng mga close
Nilalagyan ng OBV ng positibo o negatibong tanda ang volume ayon sa pagbabago mula sa nakaraang close. Tinitingnan ng CMF kung ang kasalukuyang close ay nasa itaas o ibabang bahagi ng sarili nitong range. Kapag mas mataas ang H kaysa L, ang multiplier ay (2C−H−L)/(H−L): +1 sa high, −1 sa low, at zero sa midpoint. [1] Kaya ang isang araw na bumaba kumpara sa kahapon ay maaari pa ring magbigay ng positibong kontribusyon kung magtatapos ito malapit sa sarili nitong high.
Hinahati ng CMF ang kabuuan ng multiplier na pinarami ng volume sa kabuuang volume sa isang rolling window. Ginagamit ng artikulong ito ang iskala mula −1 hanggang 1. Pinararami ng ilang produkto ang resulta ng 100; Inilalarawan ng Chaikin Analytics ang isang iskala na ±100. [3] Ang threshold na 0.05 sa unang iskala ay katumbas ng 5 sa pangalawa. Ang pag-import ng isang threshold nang walang unit nito ay maaaring magpapasok sa isang filter ng halos lahat o halos wala.
Inilalarawan ng multiplier ang pangwakas na lokasyon sa loob ng isang range. Hindi nito muling binubuo ang landas na tinahak sa range na iyon o ang panig na nagsisimula ng bawat kalakalan. Ang dalawang bar na may magkaparehong high, low, close at volume ay nagbubunga ng magkaparehong kontribusyon sa CMF kahit na ang kanilang mga pagkakasunud-sunod ng transaksyon at mga kasaysayan ng daloy ng order ay ibang-iba.
Tukuyin ang mga flat bar at nawawalang data bago ang pagsubok
Kapag ang mataas ay katumbas ng mababa, ang orihinal na praksyon ay hindi natukoy. Ang iminungkahing kumbensyon dito ay nagtatakda ng multiplier sa zero habang pinapanatili ang volume ng bar sa denominator. Hindi ito kumakatawan sa anumang direksyon na ebidensya mula sa lokasyon ng pagsasara. Maaaring alisin ng ibang plataporma ang bar o gumamit ng ibang tuntunin; itala ang kumbensyon at suriin ang sensitibidad kung saan madalas na lumilitaw ang mga flat bar.
Tanggihan ang high na mas mababa sa low, close na wala sa naitalang range, at negatibong volume. Kapag zero ang kabuuang volume sa denominator, unavailable ang resulta sa halip na neutral na zero. Binabanggit ng Fidelity ang 21 panahon bilang karaniwang setting. [1] [2] Hiwalay na pagpili sa pananaliksik ang mga window na 10, 20, o 50 at dapat isama sa talaan ng eksperimento.
Para sa isang implementasyong nakumpleto sa bar, nagsisimula ang availability pagkatapos matanggap ang buong window at ang kasalukuyang closing observation. Panatilihin ang mga kabuuan ng numerator at denominator para sa kahusayan, ngunit subukan ang mga ito gamit ang isang simpleng kalkulasyon sa buong window. Ang maliliit na error sa pagbabawas ay maaaring maipon sa mahahabang stream, lalo na kapag ang data ay naglalaman ng napakalaki at napakaliit na dami.
for i in full_window(t, n=21):
    assert L[i] <= C[i] <= H[i] and V[i] >= 0
    multiplier[i] = 0 if H[i] == L[i] else (2*C[i]-H[i]-L[i])/(H[i]-L[i])
denominator = sum(V[i] for i in full_window(t,21))
cmf[t] = NA if denominator == 0 else sum(multiplier[i]*V[i] for i in full_window(t,21))/denominator
filter_ok = cmf[t] > 0.05  # proposed threshold, scale -1..1
Pagkukuwenta sa tatlong bar at isang gap counterexample
Gumamit lamang ng maikling window upang ilarawan ang aritmetika. Ang Bar A ay may H=110, L=100, C=108 at V=100, na nagbibigay ng multiplier na 0.6. Ang Bar B ay may H=112, L=102, C=104 at V=200, na nagbibigay ng −0.6. Ang Bar C ay may H=L=C=105 at V=100, na nagbibigay ng zero sa ilalim ng nakasaad na flat-bar rule. Ang CMF ay (60−120+0)/400=−0.15.
Kung aalisin ang flat bar mula sa parehong numerator at denominator, ang resulta ay magiging −0.20. Hindi maaaring ihambing ang alinman sa mga halagang ito sa output ng platform hangga't hindi nalalaman ang kumbensyon nito. Ang maliit na pagsubok na ito ay kabilang sa mga pagsusuri sa implementasyon dahil maaaring baguhin ng pagkakaiba ang mga threshold crossing.
Ipagpalagay na 110 ang close kahapon at may gap down ngayon bago ang galaw na may H=101, L=99 at C=100.8. Positibong 0.8 ang multiplier kahit bumaba nang 9.2 ang closing price. Hindi direktang sinusukat ng CMF ang pagkalugi sa gap. Maaaring bumili sa gitna ng malaking pagbaba ang sistemang itinuturing na bullish ang bawat positibong reading.
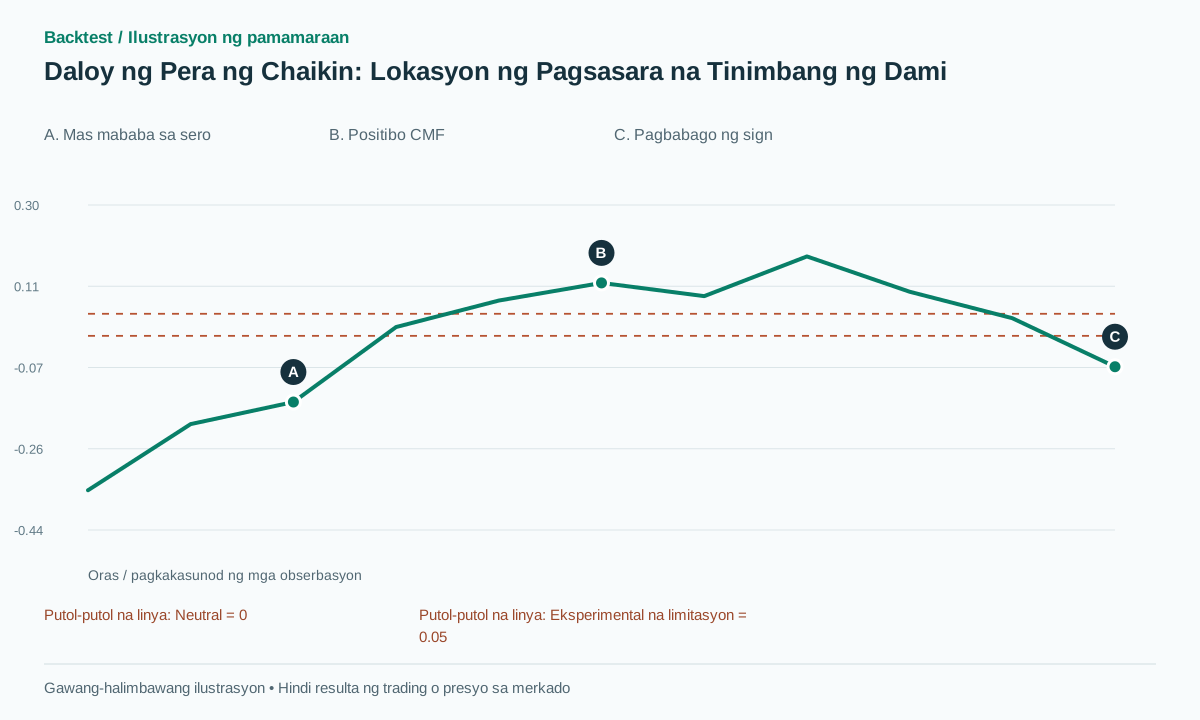
Ang tsart ay nagpapakita ng isang hiwalay na sintetikong landas ng CMF na tumatawid sa isang iminungkahing threshold at kasunod na humina. Ang mga patayong halaga nito ay mga yunit ng tagapagpahiwatig. Hindi ito mga presyo o porsyento ng mga kumikitang kalakalan, at ang ilustrasyon ay hindi isang makasaysayang sample ng pagganap.
Subukan nang hiwalay ang isang breakout filter at isang persistence variant
I-freeze ang resistance gamit ang nakaraang window o mga nakumpirmang pivot. Kapag ang presyo ay nagsara sa itaas nito, ihambing ang dalawang iminungkahing filter: ang kasalukuyang CMF na mas mataas sa zero, o hindi bababa sa apat sa pinakahuling limang obserbasyon sa CMF na mas mataas sa zero. Sinusukat ng pangalawa ang persistence sa halip na isang punto lamang. Ang apat at lima ay mga eksperimental na setting, hindi isang iniuugnay na orihinal na panuntunan.
Nagaganap ang entry sa susunod na executable event pagkatapos ng close. Ilagay ang stop sa isang structural invalidation level na alam na sa oras na iyon. Kung ang baseline ay gumagamit ng 2R target at 20-bar time exit, panatilihin ang mga convention na iyon sa branch nang walang CMF. Kung hindi, ang mga pagbabago sa selection at exit ay magiging magkahalo, na magpapahirap sa pagbibigay-kahulugan sa paghahambing.
Hindi nababawi ng positibong reading ang pagkasira ng price structure. Kanselahin ang kandidato kapag natupad ang orihinal nitong invalidation condition. Kung huli sa takdang oras ang kumpirmasyon, itala ang expired na pagkakataon; huwag palawigin ang window nang pabalik sa nakaraan. Kailangan ng short-side tests ng sariling palagay tungkol sa execution at paghiram ng asset.
Ang mga magkakapatong na persistence window ay lubos na nakadepende. Ang apat na positibong obserbasyon sa limang bar ay hindi apat na independiyenteng boto mula sa magkakaibang pinagmulan. Iwasan ang pag-convert ng bilang ng mga magkakaugnay na obserbasyon sa isang hindi sinusuportahang probabilidad o confidence score.
Itugma ang divergence sa mga kumpirmadong price pivot
Ang isang iminungkahing bullish divergence ay gumagamit ng dalawang kumpirmadong price lows: ang pangalawang price low ay mas mababa, habang ang CMF na na-sample sa parehong timestamp ay mas mataas. Huwag pumili nang mag-isa ng isang kaakit-akit na CMF trough nang hindi muna tinutukoy ang katugmang tolerance. Ang kandidato ay lilitaw lamang kapag ang huling price pivot ay nakumpirma na at nangangailangan pa rin ng kasunod na price trigger.
Rolling ratio ang CMF. Maaaring magbago ang positibo o negatibong sign nito kapag umalis sa window ang isang obserbasyong may malaking volume, kahit ordinaryo ang kasalukuyang bar. Itala ang pumapasok at umaalis na kontribusyon sa numerator upang maipaliwanag ang crossing. Ang mekanikal na epektong ito ay hindi sapat na patunay ng bagong papasok na pera.
Kapag sinusubukan ang isang alternatibong divergence, gamitin ang parehong pivot detector, confirmation delay, at pairing policy bilang price-only control. Kung hindi, maaaring magmula ang isang maliwanag na benepisyo sa ibang timing ng event sa halip na sa indicator. Panatilihin ang mga kandidatong bumagsak bago ang kumpirmasyon upang ang mga nakikitang nanalo ay hindi maging ang buong sample.
Gumamit ng mga kontrol na naghihiwalay sa halaga ng pagtimbang ng volume
Ihambing ang CMF sa isang unweighted average ng parehong closing-location multipliers sa magkaparehong price candidates. Direktang tinatanong nito kung ang weighting by volume ay nagdaragdag ng kapaki-pakinabang na impormasyon na lampas sa lokasyon ng mga pagsasara. Pagkatapos lamang idagdag ang RVOL bilang isa pang eksperimento; ang dalawang dami na nagmula sa volume ay hindi dapat awtomatikong mabilang bilang mga independent confirmation.
Iulat nang hiwalay ang mga resulta para sa mga gap day, flat-bar incidence, at mga window na pinangungunahan ng ilang obserbasyong may malaking volume. I-freeze ang haba ng window at mga threshold bago ang panghuling chronological test. Isama ang spread, slippage, at makatotohanang pagpapatupad ng susunod na kaganapan, pagkatapos ay ipakita ang net expectancy, frequency, at drawdown.
Ang isang matagumpay na kalkulasyon ay hindi isang matagumpay na estratehiya. Dapat munang patunayan ng beripikasyon na tama ang mga aritmetika at availability timestamp, pagkatapos ay suriin ang predictive usefulness sa mga hindi nakikitang obserbasyon. Ang mga berdeng rehiyon ng indicator sa isang panalong stock ay hindi nagbibigay ng isang kinatawan na sample o nagpapakita ng isang investable edge.
Mga karaniwang pagkakamali
Positibo ang CMF pagkatapos ng malaking agwat pababa
Maaaring malapit sa high ng sariling bar ang close kahit malaki ang ibinaba nito mula sa nakaraang close.
Hindi pinapansin ang obserbasyon habang umaalis sa bintana
Maaaring magbago ang positibo o negatibong sign dahil umalis sa window ang lumang kontribusyon, hindi dahil kakaiba ang kasalukuyang aktibidad.
Pagtrato sa akumulasyon bilang isang naobserbahang pagkakakilanlan
Hindi mapapatunayan ng pormula na ang mga institusyon ay bumili o na ang netong pera ay pumasok sa asset.
Checklist bago gamitin ang pamamaraang ito
Lagyan ng tsek ang bawat item matapos itong beripikahin sa iyong data. Naka-save ang progreso sa browser na ito; hindi ito sertipikasyon na kumikita ang estratehiya.
Mga madalas itanong
Pareho ba ang CMF at ang OBV?
Hindi. Gumagamit ang CMF ng lokasyon ng pagsasara sa loob ng kasalukuyang saklaw; ginagamit ng OBV ang direksyon sa pagitan ng magkakasunod na pagsasara.
Ang CMF ba na higit sa zero ay nagpapatunay na mayroong breakout?
Nagbibigay ito ng isang katangiang maaaring masubukan. Kung mapapabuti nito ang mga netong resulta ay depende sa kahulugan ng kaganapan, merkado, at mga gastos sa pagpapatupad.
Mga sanggunian sa pananaliksik
Sinusuportahan ng bawat sanggunian ang katabing depinisyon o ebidensiya. Kailangang hiwalay na patunayan ang pseudocode, mga gawang halimbawa, at iminungkahing parameter.
- Chaikin Money FlowFidelity. Kahulugan, pormula, karaniwang setting na 21 panahon, at kumbensiyonal na interpretasyon. Sinuri noong: .
- Chaikin Money Flow — Studies ReferenceSierra Chart. Implementasyon ng plataporma ng kalkulasyon ng CMF. Sinuri noong: .
- Chaikin Money FlowChaikin Analytics. Dokumentasyon ng tagapagbigay ng serbisyo na nagpapaliwanag ng iskala ng ±100 at interpretasyon ng presyo-dami. Sinuri noong: .
Mga kaugnay na pamamaraan
Paalala sa panganib
Para sa pag-aaral at pagdisenyo ng pananaliksik ang nilalamang ito, hindi payong pinansiyal. Ang Backtest ay simulasyon ng nakaraan, hindi garantiya ng resulta sa hinaharap, at hindi naglalagay ng tunay na mga trade. Hindi awtomatikong tampok ng app ang mga pamamaraan sa aklatang ito. Tingnan ang metodolohiya at sentro ng pag-aaral.
Patunayan muna ang mga tuntunin bago isapanganib ang tunay na puhunan
Suriin ang suporta ng app, data, at bawat simulated trade; maaaring mangailangan ng hiwalay na implementasyon ang mga advanced na detector.
I-download ang Backtest sa App Store