Nilalaman ng artikulo
- Ebidensiya at saklaw
- Ilustrasyon
- Proseso
- Ang isang sukdulan ay may oras ng paglitaw at oras ng pagkumpirma
- Isang deterministikong kahulugan na may tahasang tie-break
- Mga halimbawang numerikal at mga kaso na dapat mabigo
- Pagbuo ng hiwalay na trading hypothesis mula sa mga anchor
- Ang mga tampok ng volume ay nabibilang sa mga partikular na timestamp
- Tiyakin ang kawastuhan ng kaganapan bago suriin ang mga resulta
- Mga karaniwang pagkakamali
- Praktikal na checklist
- Mga madalas itanong
- Mga sanggunian sa pananaliksik
Ebidensiya at saklaw
Sinusuportahan ng mga sanggunian ang lokal-ekstremang terminolohiya at ang panganib ng pag-plot ng impormasyon pabalik. Ang tie-breaking, paghawak ng kaganapan at ang eksperimento sa pangangalakal sa ibaba ay mga panukalang pananaliksik. Walang isinagawang profitability backtest para sa implementasyong ito.
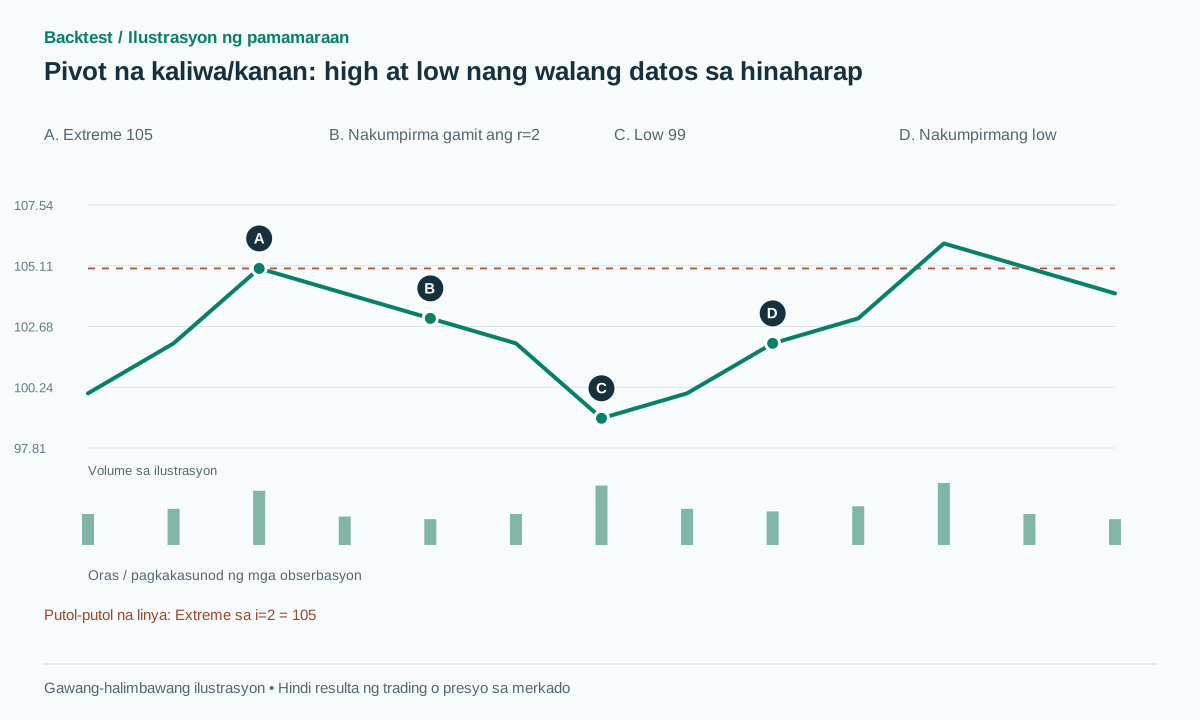 Buksan ang ilustrasyon sa buong laki
Praktikal na daloy ng gawain
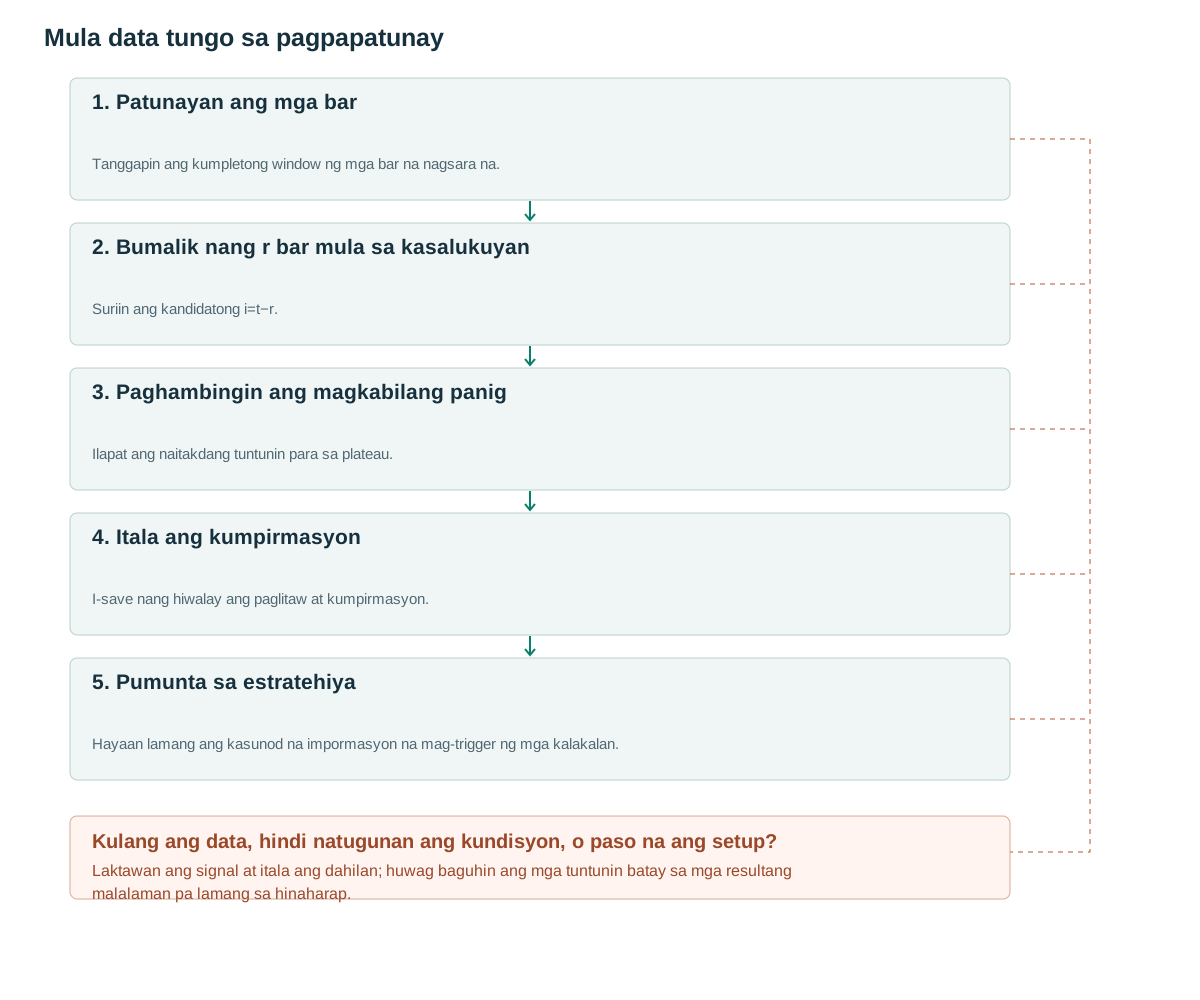
- Patunayan ang mga barTanggapin ang kumpletong window ng mga bar na nagsara na.
- Bumalik nang r bar mula sa kasalukuyanSuriin ang kandidatong i=t−r.
- Paghambingin ang magkabilang panigIlapat ang naitakdang tuntunin para sa plateau.
- Itala ang kumpirmasyonI-save nang hiwalay ang paglitaw at kumpirmasyon.
- Pumunta sa estratehiyaHayaan lamang ang kasunod na impormasyon na mag-trigger ng mga kalakalan.
Ang isang sukdulan ay may oras ng paglitaw at oras ng pagkumpirma
Sa bar i, isang bagong high ang isa lamang kandidato. Sa kanang window na r=3, tatlo pang bar ang kailangang magsara bago matukoy ng detector kung ang kanilang mga high ay nanatili sa ibaba nito. Itabi ang occurred_at=i at confirmed_at=i+3. Maaaring iguhit ng tsart ang marker sa i para sa madaling pagbasa, ngunit ang isang order gamit ang kaganapang iyon ay hindi maaaring umiral bago ang kumpirmasyon at ang kaugnay na pagkaantala sa pagproseso ng data.
Inilalarawan ng TradingView ang two-sided pivot geometry [1] at nagbababala na maaaring iligaw ng pagguhit ng pivot sa nakaraan ang oras kung kailan ito nalaman [2]. Iba ang kumbensiyon ng SciPy find_peaks para sa magkakapantay na plateau [3]. Kaya hindi sapat ang magkatulad na huling larawan sa paghahambing ng implementasyon: maaaring magkaiba ang napiling anchor at mga oras ng pagkakaroon ng impormasyon.
Ang isang nakumpirmang pivot ay nananatiling isang makasaysayang obserbasyon kahit na ang presyo ay lumampas sa antas nito sa kalaunan. Ang pagtrato sa bawat susunod na breakout bilang patunay na ang lumang pivot ay mali ay nalilito ang kahulugan ng isang lokal na sukdulan sa isang pagtataya ng permanenteng resistensya. Itabi ang mga obserbasyon nang hiwalay sa mga hypotheses tungkol sa kanilang paggamit sa hinaharap.
Isang deterministikong kahulugan na may tahasang tie-break
Ang iminungkahing baseline ay gumagamit ng l=r=2 at pinipili ang pinakakanang punto ng magkatumbas na mga high. Ang H[i] ay dapat na mas malaki o katumbas ng bawat kaliwang high at mahigpit na mas malaki kaysa sa bawat kanang high. Baligtarin ang mga inequality para sa mga low. Ang mga parameter na ito at mga tie-breaking rule ay mga eksperimental na setting sa halip na mga optimal na halaga o isang eksaktong reproduksyon ng isang partikular na library.
Kinakailangan ang l+r+1 mga wastong bar na may nakaayos at natatanging mga timestamp at isang kilalang kalendaryo ng pangangalakal. Kung ang window ay tumawid sa nawawalang data, itala ang dahilan at laktawan ang kumpirmasyon. Ang pagpuno ng nawawalang interval gamit ang isang naimbentong flat trading bar ay maaaring magbago kapwa sa isang plateau at sa pagkaantala ng kumpirmasyon nito. Ang naka-iskedyul na overnight closure ay naiiba sa isang hindi maipaliwanag na nawawalang bar.
Ilabas ang bawat kaganapan nang isang beses, gamit ang isang identifier na naglalaman ng instrumento, timeframe, bersyon ng detector, timestamp ng paglitaw at uri. Kung ang parehong mataas at mababang kondisyon ay nananatili sa isang panlabas na bar, maglathala ng isang hindi malinaw na obserbasyon. Ang isang downstream pattern engine ay hindi dapat mag-imbento ng pagkakasunud-sunod kung saan naabot ng bar na iyon ang mataas at mababang antas nito.
on_closed_bar(t):
    i = t - r
    if i < l or window_has_missing_bar(i-l, t): return
    high_ok = H[i] >= max(H[i-l:i]) and H[i] > max(H[i+1:t+1])
    low_ok  = L[i] <= min(L[i-l:i]) and L[i] < min(L[i+1:t+1])
    if high_ok and low_ok: emit_ambiguous(i, confirmed_at=t)
    elif high_ok: emit_once('HIGH', i, H[i], confirmed_at=t)
    elif low_ok: emit_once('LOW', i, L[i], confirmed_at=t)
Mga halimbawang numerikal at mga kaso na dapat mabigo
Ang mga sintetikong high na 100, 102, 105, 104, at 103 ay tumutukoy sa 105 sa index na 2. Sa l=r=2, ang kaganapan ay magiging available lamang pagkatapos magsara ang index na 4. Para sa mga oras-oras na bar na nagsasara mula 09:00 hanggang 13:00, ang sukdulan ay naganap sa 11:00 at ang kumpirmasyon ay naganap sa 13:00. Ang isang order batay sa kumpirmasyong iyon ay maaari lamang isumite pagkatapos.
Palitan ang huling mataas na antas ng 106 at ang kandidato sa 105 ay mabibigo. Walang nailathalang pivot ang kailangang tanggalin dahil hindi ito kailanman nakumpirma. Sa 100, 102, 105, 105, 104, 103, ang pangalawang 105 ay pipiliin ng iminungkahing panuntunan sa pinakakanan. Ang mahigpit na hindi pagkakapantay-pantay sa magkabilang panig ay tatanggihan ang plateau, na magbubunga ng ibang detector na dapat may ibang bersyon.
Ang outside bar na may H=108 at L=95 ay maaaring lumampas sa mga kalapit na high at bumaba sa mga kalapit na low. Hindi matutukoy ng OHLC kung nauna ang 108 o 95. Panatilihin ang dalawang obserbasyon o isang ambiguity flag; huwag ituring na dalawang sunod-sunod na hakbang ang mga ito sa head-and-shoulders pattern. Isang kapaki-pakinabang na test ang naghahambing sa parehong OHLC bar gamit ang dalawang posibleng intrabar path at tumitiyak na hindi nag-aangkin ang bar-only detector ng impormasyong wala sa input nito.
Pagbuo ng hiwalay na trading hypothesis mula sa mga anchor
Hindi naglalagay ng order ang detector mismo. Sa isang iminungkahing eksperimento, bibili lamang matapos lumampas ang isang kasunod na close sa kumpirmadong pivot high kasama ang buffer, na may buffer=max(2 ticks,0.1×ATR from before the trigger bar). Ang ATR sa ekspresyong ito ay mula bago ang trigger bar. Magkaibang execution model ang entry sa susunod na opening event na maaaring isagawa at ang nakabinbing buy-stop; pumili bago sukatin ang performance.
Ang isang naunang nakumpirmang pivot low ay maaaring magtakda ng isang structural stop, habang ang isang nakapirming K-bar lifetime ay naglilimita kung gaano katagal ang high ay mananatiling isang kandidatong level. Huwag itala ang isang breakout na umano'y naganap bago pa man maging available ang kinakailangang anchor. Kung ang ibang detector o delayed data ay nangangahulugan na ang level ay nalampasan na, tanggihan ang stale setup o magtakda ng isang hiwalay na late-entry strategy.
Panatilihing hindi nababago ang raw pivot stream. Ang alternating high-low representation ay isang downstream transformation: dalawang magkasunod na high ay maaaring mangailangan ng pagsasama o pagpapalit ng kandidato, ngunit ang mga operasyong iyon ay dapat na naka-version at naka-timestamp. Ang isang naunang nailathalang pattern ay hindi maaaring tahimik na makakuha ng mas mahusay na anchor mula sa mga susunod na data. Hayagan na itala ang invalidation, expiration o paglikha ng isang kapalit na kandidato.
Dapat kasama sa execution tests ang gap sa pagitan ng signal at fill, kawalan ng mahihiram na asset para sa short sa kabaligtarang estratehiya, at stop na nalampasan bago magbukas ang susunod na bar. Ang valid event ng detector ay maaaring walang maging trade o humantong sa trade na hindi sulit sa gastos at panganib; dapat maiba ang mga resultang iyon sa ulat.
Ang mga tampok ng volume ay nabibilang sa mga partikular na timestamp
Panatilihin ang volume sa occurred_at at ang volume sa confirmed_at sa magkakahiwalay na kolum. Inilalarawan ng una ang aktibidad ng pangangalakal sa sukdulan; inilalarawan naman ng huli ang aktibidad sa kasunod na kumpirmasyon. May feature na gumagamit ng susunod na tatlong bar na available sa kumpirmasyon, hindi retrospektibo sa pivot bar. Dapat sundin ng timestamp nito ang pinakabagong input na ginagamit nito.
Inihahambing ng isang iminungkahing ablation ang price-only setup sa RVOL sa mas huling trigger: current volume na hinati sa median ng mga nakaraang 20 bars, kasama ang 1.5 bilang isang experimental threshold. Para sa mga intraday equities, ang same-time-of-session baseline ay karaniwang isang mas mahusay na natukoy na paghahambing kaysa sa paghahalo ng opening activity sa mga midday bar. Sinusukat ng FX tick volume ang mga update na partikular sa provider sa halip na awtomatikong kumakatawan sa mga traded na kontrata.
Subukan kung ang volume ay nagdaragdag ng impormasyon sa loob ng maihahambing na volatility at mga grupo ng oras-ng-araw. Kung hindi, ang isang volume filter ay maaaring pumili lamang ng malalapad na bar na may mas mataas na gastos sa pagpapatupad. Mag-log din ng mga tinanggihang pagkakataon: ang pagsusuri lamang sa mga napunang kalakalan ay maaaring magtago na ang filter ay nag-alis ng karamihan sa mga pagkakataon o malaki ang pagbabago sa exposure.
Tiyakin ang kawastuhan ng kaganapan bago suriin ang mga resulta
I-replay ang bawat prefix ng data at ihambing ang lahat ng event na nailathala hanggang sa dulo nito. Hindi dapat baguhin ng pagdagdag ng 100 bar ang ID, presyo, uri, o confirmation timestamp ng lumang event. Ihambing ang mga record, hindi screenshot. Gumamit ng test fixtures para sa plateau, outside bars, nawawalang interval, pagbabago sa tick size, at negatibong presyo kung pinapayagan ng instrumento.
Sukatin ang mga pivot bawat 1,000 bar, confirmation delay, espasyo sa pagitan ng mga anchor at ang proporsyon ng mga downstream pattern na hindi na balido pagdating ng oras na malaman ang kanilang huling anchor. Ipinapaliwanag ng mga diagnostic na ito kung paano binabago ng mga pagbabago sa detector ang itinakdang pagkakataon bago ipakilala ang mga istatistika ng kita.
Ihambing ang l=r=2 sa 3 at 5 sa datos ng pag-unlad at i-freeze ang seleksyon bago ang pangwakas na pagsubok. Subukan din ang mga asymmetric window bilang magkahiwalay na nakarehistrong mga configuration. Ang mas kaakit-akit na mga anchor ay hindi nagtatatag ng mas mataas na net expectancy. Dapat kasama sa pangwakas na pagsusuri sa pangangalakal ang spread, mga komisyon, mga puwang, stop execution, position sizing at ang opportunity cost ng confirmation delay.
Mga karaniwang pagkakamali
Pagpasok nang eksakto sa isang retrospectively marked extreme
Isang back-plotted marker ang ginagamit bilang timestamp ng order. Inilalantad ng prefix replay ang hindi magagamit na impormasyon.
Pagkalito sa mga lokal na pivot gamit ang mga session Pivot Point
Ang mga local extrema at ang mga session-based na P, R at S formula ay magkaibang kagamitan na may magkaibang input.
Pagpili ng iskala pagkatapos makita ang mga resulta
Ang bawat pares ng l/r ay isang pagsubok sa pananaliksik. Panatilihin ang mga nabigong variant pati na rin ang napiling configuration.
Checklist bago gamitin ang pamamaraang ito
Lagyan ng tsek ang bawat item matapos itong beripikahin sa iyong data. Naka-save ang progreso sa browser na ito; hindi ito sertipikasyon na kumikita ang estratehiya.
Mga madalas itanong
Inaalis ba ng r=0 ang pagkaantala?
Maaari itong lumikha ng isang past-only extreme detector, ngunit walang kumpirmasyon ng right-side reversal. Ito ay ibang signal at nangangailangan ng hiwalay na pagsusuri.
Maaari bang masira ng presyo ang isang nakumpirmang pivot?
Oo. Tama pa rin ang pagkakakilanlan sa makasaysayang extreme; hindi binubura ng kasunod na paglagpas sa resistance ang obserbasyon.
Mga sanggunian sa pananaliksik
Sinusuportahan ng bawat sanggunian ang katabing depinisyon o ebidensiya. Kailangang hiwalay na patunayan ang pseudocode, mga gawang halimbawa, at iminungkahing parameter.
- Auto trendlinesTradingView. Basahin ang kahulugan ng two-sided pivot; ang mga halimbawang pangkomersyo ay hindi itinuturing na ebidensya ng kakayahang kumita. Sinuri noong: .
- Pine Script: RepaintingTradingView. Binasa ang mga seksyon tungkol sa pagguhit sa nakaraan at sa datos na nagbabago pa dahil hindi pa sarado ang bar. Sinuri noong: .
- scipy.signal.find_peaksSciPy. Basahin ang plateau at ang pag-uugali ng nawawalang datos; ito ay isang ispesipikasyon ng API, hindi ebidensyang pinansyal. Sinuri noong: .
Mga kaugnay na pamamaraan
Paalala sa panganib
Para sa pag-aaral at pagdisenyo ng pananaliksik ang nilalamang ito, hindi payong pinansiyal. Ang Backtest ay simulasyon ng nakaraan, hindi garantiya ng resulta sa hinaharap, at hindi naglalagay ng tunay na mga trade. Hindi awtomatikong tampok ng app ang mga pamamaraan sa aklatang ito. Tingnan ang metodolohiya at sentro ng pag-aaral.
Patunayan muna ang mga tuntunin bago isapanganib ang tunay na puhunan
Suriin ang suporta ng app, data, at bawat simulated trade; maaaring mangailangan ng hiwalay na implementasyon ang mga advanced na detector.
I-download ang Backtest sa App Store