Nilalaman ng artikulo
- Ebidensiya at saklaw
- Ilustrasyon
- Proseso
- Ang tagal ng swing ay tinutukoy ng mga kaganapan
- I-freeze ang volatility threshold kapag nagsimula na ang isang leg
- Pagkumpirma ng numero at mga nabigong resulta ng pangangalakal
- Ang isang detektor ay hindi pumipili sa pagitan ng pagpapatuloy at pagbabaligtad ng kalakalan
- Ihambing ang trading volume nang hindi ipinagkakamali ang aktibidad sa tagal
- Subukan ang sensitivity at epekto ng initialization
- Mga karaniwang pagkakamali
- Praktikal na checklist
- Mga madalas itanong
- Mga sanggunian sa pananaliksik
Ebidensiya at saklaw
Ipinapaliwanag ng mga sanggunian ang pagbabago ng direksyon, ang pag-uugali ng ZigZag at ang ATR. Ang close-only detector na may isang nakapirming threshold bawat price leg ay isang independiyenteng panukala sa pagpapatupad, hindi isang resulta ng kakayahang kumita o isang eksaktong kopya ng isang nailathalang indicator.
 Buksan ang ilustrasyon sa buong laki
Praktikal na daloy ng gawain
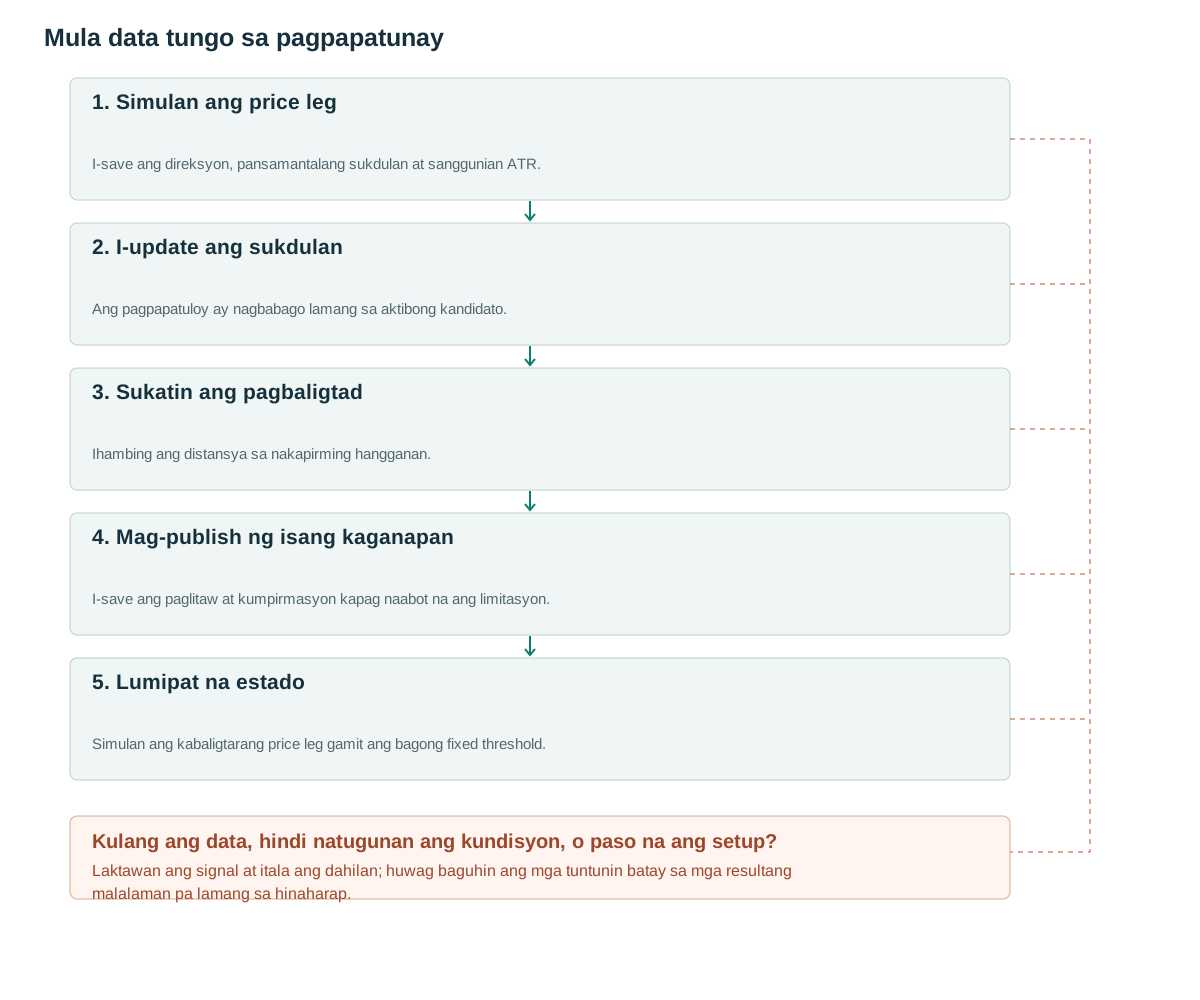
- Simulan ang price legI-save ang direksyon, pansamantalang sukdulan at sanggunian ATR.
- I-update ang sukdulanAng pagpapatuloy ay nagbabago lamang sa aktibong kandidato.
- Sukatin ang pagbaligtadIhambing ang distansya sa nakapirming hangganan.
- Mag-publish ng isang kaganapanI-save ang paglitaw at kumpirmasyon kapag naabot na ang limitasyon.
- Lumipat na estadoSimulan ang kabaligtarang price leg gamit ang bagong fixed threshold.
Ang tagal ng swing ay tinutukoy ng mga kaganapan
Ang isang pataas na bahagi ay maaaring tumagal ng tatlong bar o tatlumpung bar. Pinapanatili ng makina ang pinakamataas na close na naobserbahan sa aktibong bahagi ngunit kinukumpirma lamang ang mataas na iyon pagkatapos ng sapat na malaking pagbaba. Samakatuwid, ang confirmation delay ay pabagu-bago, hindi tulad ng isang nakapirming kanang pivot window. Ang pagtataas ng threshold ay hindi pinapansin ang mas maliliit na pagbabago-bago habang karaniwang kinikilala ang mga turning point sa kalaunan.
Inilalarawan ng pananaliksik sa intrinsic-time ang pagbabago sa direksyon sa pamamagitan ng mga limitasyon ng porsyento na [1]. Ang ZigZag ng TradingView ay may sariling konstruksyon ng pivot at maaaring baguhin ang pangwakas na segment nito na [2]. Sa halip, tinutukoy ng artikulong ito ang isang hindi nababagong daloy ng mga nakumpirmang kaganapan, kung saan ang kasalukuyang kandidato ay nakaimbak nang hiwalay. Ang isang nagbabagong pansamantalang endpoint ay katanggap-tanggap kapag ito ay tahasang pansamantala; ang pagpapakita nito bilang isang makasaysayang senyales ng kalakalan ay hindi.
Nilalagyan ng label ng detector ang isang nakumpletong galaw sa ilalim ng mga patakaran nito. Hindi nito inaangkin na ang isang kumpirmadong mataas na presyo ang pinakamataas na presyong mararating ng merkado. Maaaring bumaliktad agad ang presyo. Paghiwalayin ang pagtuklas ng kaganapan, interpretasyon ng trend, at pamamahala ng kalakalan sa parehong code at pag-uulat upang ang kawastuhan sa isang layer ay hindi mapagkamalang tagumpay sa iba.
I-freeze ang volatility threshold kapag nagsimula na ang isang leg
Ang iminungkahing tuntunin ay kumukuha ng A_ref mula sa ATR14 sa bar bago pa man magsimula ang bagong bahagi at pinapanatili ang q×A_ref na hindi nagbabago sa buong bahaging iyon. Ang q=2 ay isang setting ng pananaliksik. Tukuyin nang malinaw ang tunay na saklaw at ang napiling paraan ng pagpapakinis; ang mga implementasyon ng ATR ay maaaring gumamit ng iba't ibang kombensiyon sa pagpapakinis [3]. Ang muling pagkalkula ng threshold sa bawat bar ay lilikha ng ibang detector.
Ang isang pangmatagalang leg ay maaaring magdala ng threshold mula sa isang naunang volatility regime. Iyon ay isang sinasadyang tradeoff para sa isang matatag na panuntunan, hindi patunay na ang pagyeyelo ay mas makabubuti sa ekonomiya. Kung pinag-aaralan ang mga adaptive threshold, irehistro ang bersyong iyon nang hiwalay at i-save ang bawat update ng threshold. Huwag kailanman palitan ang mga historical threshold ng pinakabagong ATR kapag nagre-render ng isang nakumpletong tsart.
Gumagamit ang baseline ng mga pagsasara upang maiwasan ang pag-imbento ng pagkakasunod-sunod ng high at low ng isang bar. Simulan ang UP sa unang pagsasara pagkatapos ng warm-up at huwag lagyan ng label ang panimulang halaga na iyon bilang kumpirmadong low. Kapag lumipat sa DOWN, ang kasalukuyang pagsasara ay magiging pansamantalang low. Kung ang kinakailangang ATR ay nawawala o hindi positibo, ihinto ang pag-detect hanggang sa matugunan ang mga kinakailangan sa initialization.
state = UP; extreme = first_close; extreme_i = first_i
threshold = q * ATR[first_i-1]
for each closed bar t after first_i:
    if state == UP:
        if C[t] > extreme: extreme, extreme_i = C[t], t
        elif extreme - C[t] >= threshold:
            emit HIGH(extreme_i, confirmed_at=t, price=extreme)
            state = DOWN; extreme, extreme_i = C[t], t
            threshold = q * ATR[t-1]
    else:
        if C[t] < extreme: extreme, extreme_i = C[t], t
        elif C[t] - extreme >= threshold:
            emit LOW(extreme_i, confirmed_at=t, price=extreme)
            state = UP; extreme, extreme_i = C[t], t
            threshold = q * ATR[t-1]
Pagkumpirma ng numero at mga nabigong resulta ng pangangalakal
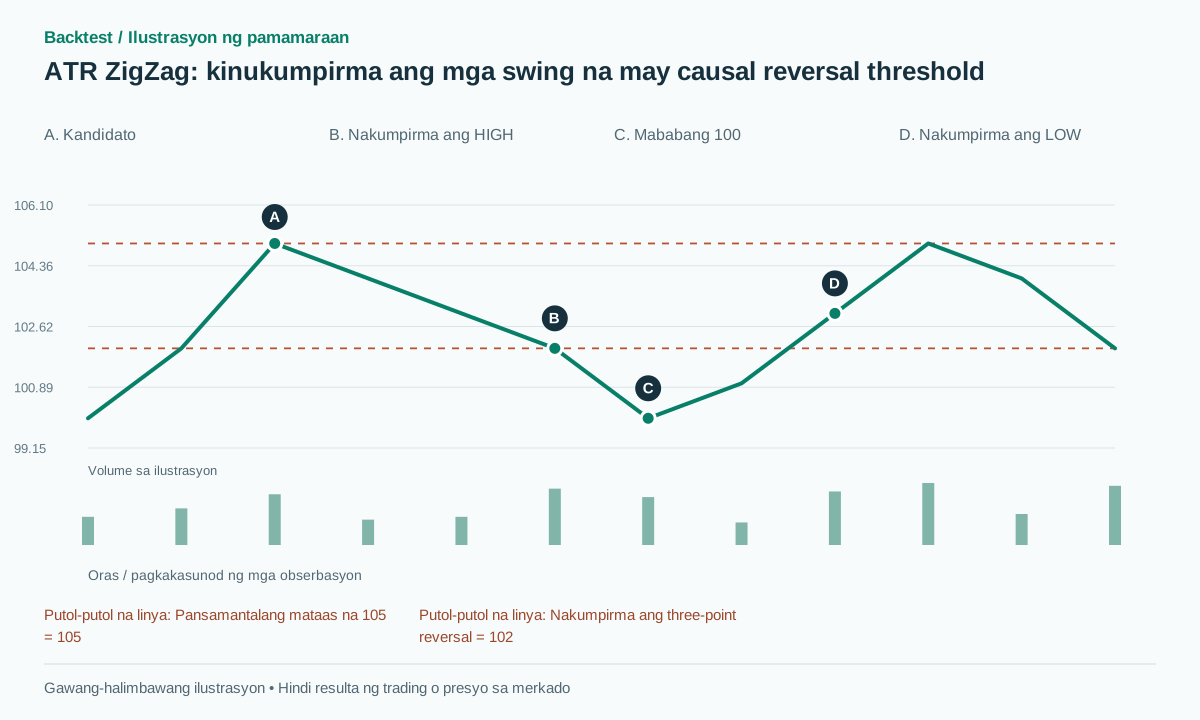
Halimbawa ng sintetiko: Ang A_ref=1.5 at q=2 ay nangangailangan ng three-point reversal. Ang mga pagsasara ay kasunod ng 100→102→105→104→103. Ang pinakamataas sa 105 ay pansamantala pa rin dahil ang drawdown ay dalawang puntos lamang. Ang kasunod na pagsasara sa 102 ay maglalabas ng HIGH na may presyong 105, na lilitaw sa ikatlong obserbasyon at kumpirmasyon sa ikaanim.
Palitan ang huling pagsasara na iyon ng 106 at ang pansamantalang mataas na presyo ay lilipat sa 106. Walang natanggal na short signal dahil walang nakumpirma. Pagkatapos ng nakumpirmang pagbaba sa 102, ipagpalagay na ang DOWN leg ay umabot sa 100 at tumalbog sa 103, na may sarili nitong frozen threshold na katumbas din ng tatlo. Ang pinakamababa sa 100 ay nakumpirma sa 103. Ang finished line ay nagdurugtong ng mga kaakit-akit na sukdulan, habang ang mga aktwal na desisyon ay naging posible sa 102 at 103.
Maaari pa ring mabigo ang kalakalan kahit na tama ang pagkakatuklas. Ang isang iminungkahing short na ipinasok sa susunod na open ng 101.8, na may stop sa 105.2, ay may mga punto ng planadong panganib sa presyo para sa 3.4. Kung ang presyo ay babalik sa 106, mabibigo ang structural hypothesis at maaaring dumulas ang stop. Huwag uriin ito bilang isang error sa detector; naganap ang kaganapan ng pagbabago ng direksyon, ngunit hindi sumunod ang pagpapatuloy.
Dapat kasama sa mga boundary test ang isang reversal na eksaktong katumbas ng threshold, isang tick sa ibaba nito at isang tick sa kabila nito. Itakda kung nagkukumpirma ang eksaktong pagkakapantay sa threshold, tulad ng ginagawa ng baseline na ito. Subukan din ang mga paulit-ulit na magkapantay na extreme: pinapanatili ng kasalukuyang implementasyon ang naunang timestamp ng paglitaw dahil ina-update lamang ito sa isang mahigpit na mas mataas na mataas o mahigpit na mas mababang mababa.
Ang isang detektor ay hindi pumipili sa pagitan ng pagpapatuloy at pagbabaligtad ng kalakalan
Posible ang dalawang magkahiwalay na hypotheses: sundin ang bagong kumpirmadong pagbabago sa direksyon, o mag-trade laban dito. Ang isang iminungkahing baseline ay sumusunod dito sa susunod na maipapatupad na pagbukas, hihinto lampas sa kakakumpirma lang na sukdulan at lalabas sa kabaligtarang pagbabago sa direksyon. Huwag pumili sa pagitan ng dalawang interpretasyon nang hiwalay para sa bawat segment ng historikal na tsart.
Maaaring malayo ang isang structural stop sa oras ng kumpirmasyon. Dapat ipakita ng laki ang aktwal na distansya mula entry hanggang stop kasama ang tinantyang gastos at mga limitasyon sa portfolio. Tanggihan lamang ang mga hindi ekonomikong setup gamit ang impormasyong makukuha bago ang pagsusumite. Kung ang isang resting order ay na-fill na sa price gap, ang kalakalan ay hindi maaaring alisin nang retrospektibo dahil ang panganib nito ay naging hindi kaakit-akit.
Ang mga limitasyon ng porsyento ay nangangailangan ng sarili nilang kombensiyon ng denominador: ang pagbaba ay (peak−C)/peak, habang ang pagtaas ay (C−trough)/trough. Hindi ito simetriko sa espasyo ng log-return. Ang pagkakaiba sa log-price ay maaaring lumikha ng isang simetrikong alternatibo para sa mga presyong talagang positibo. Ang mga ordinaryong ratio ay hindi angkop kapag ang sanggunian ay zero o negatibo.
I-replay sa execution test ang biglaang galaw na tumatawid sa mahigit isang threshold sa loob ng bar. Hanggang sa event lamang na suportado ng state transition sa close ang mailalabas ng close-only baseline; hindi nito mabubuo muli ang lahat ng intrabar swing. Maaaring mas marami ang events sa tick-based variant dahil iba ang input resolution, hindi dahil mali ang close-only implementation.
Ihambing ang trading volume nang hindi ipinagkakamali ang aktibidad sa tagal
Ang mas mahabang bahagi ay kadalasang may mas malaking kabuuang volume dahil lamang sa naglalaman ito ng mas maraming obserbasyon. Isama ang kabuuang volume, bar count, mean volume, at price displacement nang magkasama. Hinahati ng isang iminungkahing feature ng effort ang volume sa max(displacement, tick), ngunit ang isang malaking ratio lamang ay hindi nagtatatag ng absorption o tumutukoy sa mga kalahok.
Sa isang nakumpirmang HIGH, ang aktibidad mula extreme_i+1 hanggang confirmed_at ay kabilang sa naobserbahang reversal interval. Panatilihin itong hiwalay sa volume na naipon bago ang sukdulan, at ayusin kung aling segment ang nagmamay-ari ng sukdulan na bar. Bagama't nagiging malinaw ang hangganan sa kumpirmasyon, ang nagresultang feature ay hindi maaaring gamitin na parang alam na sa naunang sukdulan.
Isang kapaki-pakinabang na ablation ang nagdaragdag ng RVOL kumpara sa parehong oras ng ibang mga sesyon sa kumpirmasyon habang pinapanatili ang magkaparehong mga panuntunan sa entry, stop, at sizing. Suriin kung pinapabuti nito ang net returns sa loob ng mga volatility group o pinipili lamang ang mga mabibilis na bar na may mas malawak na spreads. Itala ang mga tinanggihang signal at nawawalang volume upang ang pagbabago sa bilang ng mga oportunidad ay hindi maitago sa pamamagitan ng pag-uulat lamang ng mga nakumpletong kalakalan.
Subukan ang sensitivity at epekto ng initialization
Magrehistro ng isang maliit na q grid tulad ng 1.5, 2 at 3, pumili lamang sa datos ng pag-unlad at i-freeze ang pagpipilian bago ang pangwakas na pagsubok. Iulat ang bilang ng kaganapan, tagal na walang posisyon sa merkado, pagkaantala ng kumpirmasyon sa parehong bar at mga yunit ng ATR, at ang dalas ng mga puwang sa mga paghinto. Ang pagganap na nananatili lamang sa q=2.03 ngunit nawawala sa 2.0 at 2.1 ay nararapat imbestigahan.
Dapat panatilihin ng prefix replay ang bawat inilalabas na HIGH at LOW kahit na gumagalaw ang kasalukuyang pansamantalang extreme. I-save ang state, extreme timestamp, A_ref at threshold sa bawat event. Ang pagsisimula ng replay nang mas maaga ay sumusubok sa sensitivity sa initialization at warm-up; kung hindi, ang arbitraryong unang direksyon ay maaaring makaimpluwensya sa isang hindi inaasahang mahabang bahagi ng kasaysayan.
Paghambingin ang mga nakapirming at patuloy na adaptive threshold bilang magkaibang rehistradong modelo. Siyasatin din ang mga high-volatility transition kung saan ang nakapirming threshold ay maaaring magdulot ng maraming kaganapan pagkatapos ng isang tahimik na panahon, at mga tahimik na transition kung saan maaari itong magdulot ng napakakaunti. Ipinapaliwanag ng mga diagnostic na ito ang pag-uugali; ang pagpili ng isang kanais-nais na rehimen pagkatapos makita ang mga kita ay magpapakilala ng isa pang pagsubok sa pananaliksik.
Mga karaniwang pagkakamali
Pangangalakal mula sa hindi natapos na huling segment
Maaaring lumipat ang isang pansamantalang endpoint. Ilayo ito sa nakumpirmang historical signal stream.
Pinapabuti ng Future ATR ang mga naunang swing
Itabi ang kasabay na sanggunian na ATR sa halip na muling kalkulahin ang mga lumang threshold mula sa mga susunod na volatility.
Paghahalo ng mga mitsa at pagsasara nang oportunista
Ang paggamit ng candle wicks para sa magagandang extreme ngunit close prices upang makaiwas sa stop ay lumilikha ng hindi pare-parehong information at execution rules.
Checklist bago gamitin ang pamamaraang ito
Lagyan ng tsek ang bawat item matapos itong beripikahin sa iyong data. Naka-save ang progreso sa browser na ito; hindi ito sertipikasyon na kumikita ang estratehiya.
Mga madalas itanong
Mas mainam ba ang ATR ZigZag kaysa sa percentage ZigZag?
Iyan ay isang empirikal na hipotesis. Inaangkop ng ATR ang iskala ngunit nagpapakilala ng isang lookback, smoothing convention, at threshold-freezing policy na kailangan ding subukan.
Maaari bang tumaas ang presyo sa mas mataas na antas pagkatapos makumpirma ang HIGH?
Oo. Ang HIGH ay naglalarawan ng isang nakumpletong bahagi sa ilalim ng panuntunan ng detector, hindi ang pangwakas na tuktok ng merkado o isang garantisadong pababang forecast.
Mga sanggunian sa pananaliksik
Sinusuportahan ng bawat sanggunian ang katabing depinisyon o ebidensiya. Kailangang hiwalay na patunayan ang pseudocode, mga gawang halimbawa, at iminungkahing parameter.
- The Theory of Intrinsic Time: A PrimerJames B. Glattfelder and Richard B. Olsen. Basahin ang pagbabago ng direksyon at maraming iskala; hindi ito isang backtest ng iminungkahing variant na ATR. Sinuri noong: .
- Zigzag indicatorTradingView. Basahin ang konstruksyon, mga inaasahang pivot at mga limitasyon ng panghuling segment. Sinuri noong: .
- Average True RangeTradingView. Basahin ang totoong saklaw at mga pagpipilian sa pagpapakinis. Sinuri noong: .
Mga kaugnay na pamamaraan
Paalala sa panganib
Para sa pag-aaral at pagdisenyo ng pananaliksik ang nilalamang ito, hindi payong pinansiyal. Ang Backtest ay simulasyon ng nakaraan, hindi garantiya ng resulta sa hinaharap, at hindi naglalagay ng tunay na mga trade. Hindi awtomatikong tampok ng app ang mga pamamaraan sa aklatang ito. Tingnan ang metodolohiya at sentro ng pag-aaral.
Patunayan muna ang mga tuntunin bago isapanganib ang tunay na puhunan
Suriin ang suporta ng app, data, at bawat simulated trade; maaaring mangailangan ng hiwalay na implementasyon ang mga advanced na detector.
I-download ang Backtest sa App Store