Nilalaman ng artikulo
- Ebidensiya at saklaw
- Ilustrasyon
- Proseso
- Ang sinasabi sa atin ng istruktura
- Mga patakaran gamit ang impormasyong mayroon nang magagamit
- Pagbibigay ng volume sa isang partikular na trabaho
- Mga halimbawang numerikal at mga kaso ng pagkabigo
- Pagpasok, pagpapawalang-bisa at paglabas
- Pagsubok ng incremental na halaga
- Mga karaniwang pagkakamali
- Praktikal na checklist
- Mga madalas itanong
- Mga sanggunian sa pananaliksik
Ebidensiya at saklaw
Na-verify ang metadata ng libro at ang nailathalang paglalarawan ng isang panayam sa may-akda. Hindi nasuri ang kumpletong bayad na libro at ang buong audio episode. Ang classifier sa ibaba ay isang iminungkahing quantitative proxy, hindi isang pag-aangkin na kopyahin ang kumpletong sistema o pagganap ni Weinstein.
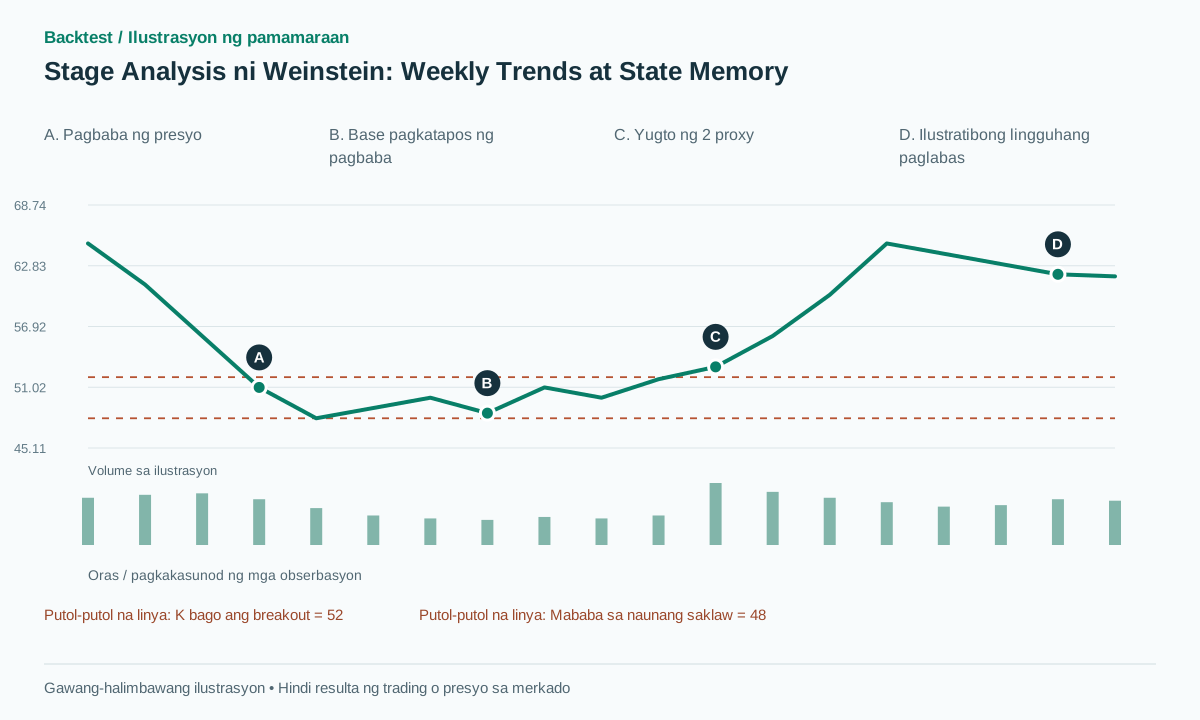 Buksan ang ilustrasyon sa buong laki
Praktikal na daloy ng gawain
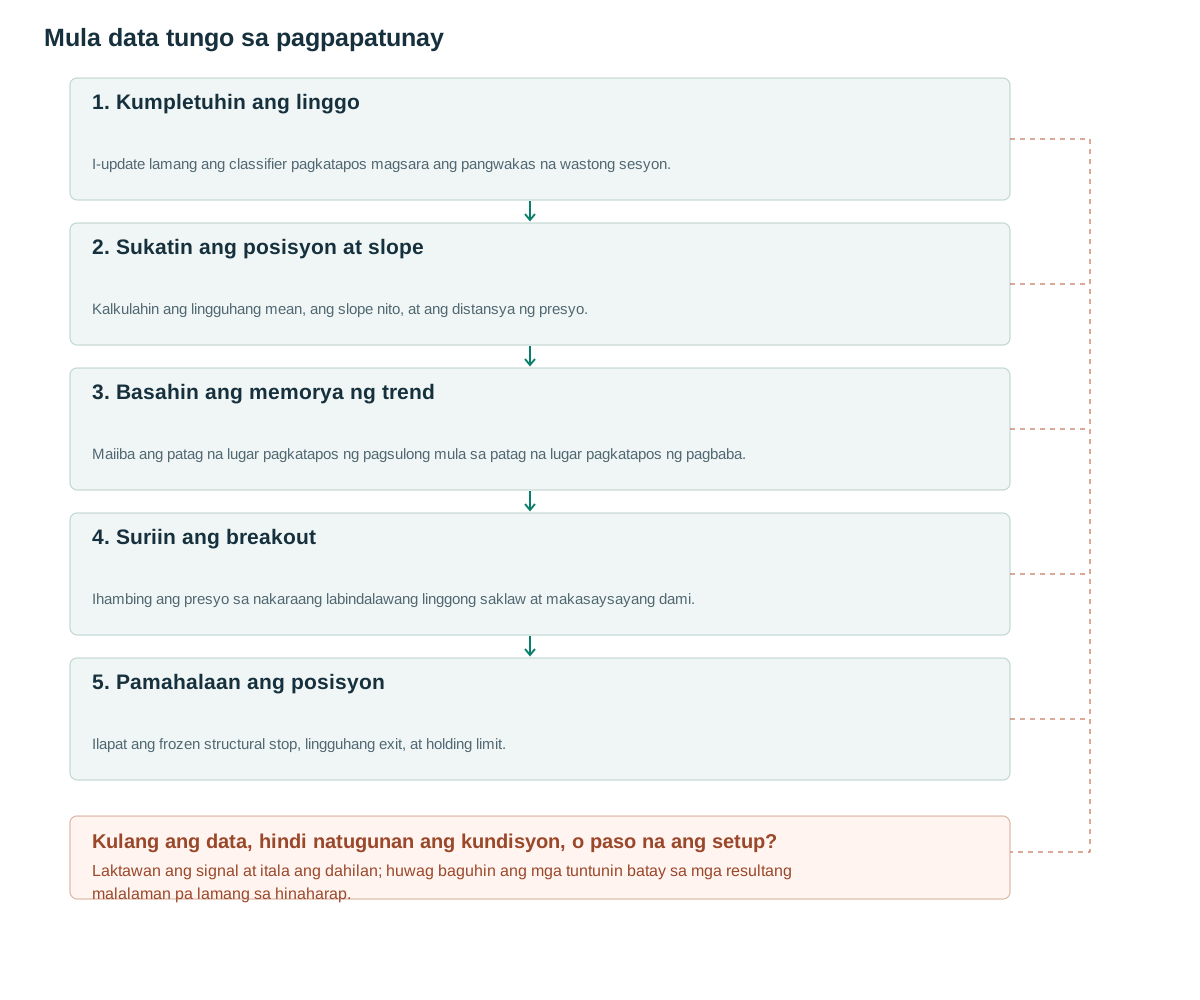
- Kumpletuhin ang linggoI-update lamang ang classifier pagkatapos magsara ang pangwakas na wastong sesyon.
- Sukatin ang posisyon at slopeKalkulahin ang lingguhang mean, ang slope nito, at ang distansya ng presyo.
- Basahin ang memorya ng trendMaiiba ang patag na lugar pagkatapos ng pagsulong mula sa patag na lugar pagkatapos ng pagbaba.
- Suriin ang breakoutIhambing ang presyo sa nakaraang labindalawang linggong saklaw at makasaysayang dami.
- Pamahalaan ang posisyonIlapat ang frozen structural stop, lingguhang exit, at holding limit.
Ang sinasabi sa atin ng istruktura
Ang aklat ni Stan Weinstein ay inilathala ng McGraw-Hill sa 1988; ang mga pampublikong nilalaman at terminolohiya ay kinabibilangan ng mga yugto, tiyempo ng pagbili/pagbenta, dami at relatibong lakas. [1] Ang listahan ng panayam ng TraderLion noong 2021 ay nagbibigay ng lead sa panayam sa may-akda tungkol sa Pagsusuri ng Yugto. [2] Sinuri ang listahan, ngunit ang mga hindi na-verify na pahayag mula sa audio ay hindi ginamit bilang ebidensya dito.
Ang layunin ng pananaliksik ay upang makilala ang pagkakaiba ng konsolidasyon kasunod ng pagbaba mula sa konsolidasyon kasunod ng pagsulong, pagkatapos ay itanong kung ang pagbili lamang sa konteksto ng pagsulong ay nagpapabuti sa isang simpleng breakout. Ang slope, distansya, at mga holding threshold ay sarili nating mga opsyon sa operasyon. Ang isang pangalan ng kategorya ay hindi dapat magpahiwatig na ang bawat discretionary na konsiderasyon sa orihinal na diskarte ay naipatupad na.
Mahalaga ang memorya dahil ang dalawang patag na average ay maaaring maglarawan ng magkaibang kasaysayan. Ang isang base pagkatapos ng pagbaba ng presyo ay maaaring kumatawan sa isang tangkang pagbangon, habang ang isang patag na lugar pagkatapos ng pagtaas ay maaaring kumatawan sa pagtigil. Walang interpretasyon ang garantiya sa susunod na direksyon. Ang klasipikasyon ay nagbibigay ng konteksto; ang entry trigger ay dapat pa ring tukuyin nang hiwalay.
Mga patakaran gamit ang impormasyong mayroon nang magagamit
Sa nakumpletong linggo W, kalkulahin ang M=SMA30 ng mga lingguhang pagsasara at s=(M[W]−M[W−4])/M[W−4]. Itakda ang mga iminungkahing threshold na theta=0.005 at band=0.05. Uriin ang UP kapag C[W]>M[W] at s>theta; PABABA kapag C[W]<M[W] at s<−theta. Uriin ang FLAT kapag |s|≤theta at |C/M−1|≤band. Ang lahat ng iba pa ay TRANSITION.
Panatilihin ang last_trend bilang ang pinakabagong obserbasyon na UP o DOWN. Ang UP ay naglalabas ng stage2_proxy at ina-update ang memorya; ang DOWN ay naglalabas ng stage4_proxy. Ang FLAT na sumusunod sa DOWN ay naglalabas ng stage1_proxy, habang ang FLAT na sumusunod sa UP ay naglalabas ng stage3_proxy. Kung walang naunang trend memory, gamitin ang UNKNOWN. Panatilihin ang memorya sa pamamagitan ng mga obserbasyon sa paglipat sa halip na pilitin ang bawat linggo sa isa sa apat na label.
Ang iminungkahing lingguhang trigger ay nangangailangan ng stage2_proxy, C[W]>K+b at C[W−1]≤K+b. Ang K ay ang pinakamataas na high sa labindalawang nakaraang linggo mula W−12 hanggang W−1; ang F ay ang kanilang pinakamababang low. Itakda ang A=ATR14_week[W−1] at b=max(2 ticks,0.1A). Kinakailangan ang lingguhang RVOL20≥1.5 laban sa mean volume ng nakaraang dalawampung linggo. Magsumite ng order pagkatapos lamang makumpleto ang W. [3]
Ang nawawalang lingguhang bar ay hindi isang linggong may zero volume. Tukuyin muna ang kalendaryo ng palitan, pagkatapos ay pagsama-samahin ang bawat wastong linggo. Dapat sakupin ng warm-up ang bawat lagged average at slope input bago maging kwalipikado ang klasipikasyon. Maaaring direktang ilipat ng shock ang proxy mula sa isang estadong pasulong patungo sa isang estadong pababang; hindi kinakailangan ang isang maayos na pagkakasunod-sunod sa hitsura.
on weekly close W:
  calculate M,s from completed weeks only
  classify proxy using last_trend memory
  K=max(H[W-12:W-1]); F=min(L[W-12:W-1])  # both endpoints inclusive
  A=ATR14_week[W-1]; b=max(2*tick,0.10*A)
  if stage2_proxy and C[W-1]<=K+b and C[W]>K+b and RVOL20week>=1.5:
    signal LONG; stop=F-b; enter next executable session
after fill:
  keep initial protective stop intraday
  if weekly_C[W]<M[W-1] or holding_weeks>=26: exit next session
Pagbibigay ng volume sa isang partikular na trabaho
Ang volume ng isang breakout week ay naglalaman ng buong aktibidad ng kalakalan sa linggo at hindi maaaring malaman sa Lunes. Ang mga holiday week ay naglalaman din ng iba't ibang bilang ng mga sesyon. Ang raw weekly volume at volume kada nakumpletong sesyon ay magkaibang kandidatong katangian at dapat suriin nang hiwalay. Ang 1.5 threshold ay isang parameter ng pananaliksik, hindi isang inaangkin na verbatim na tuntunin ni Weinstein.
Maaaring idagdag ang relatibong lakas bilang ratio ng presyo ng stock sa isang benchmark na magagamit sa parehong oras ng desisyon, na sinusundan ng isang historical slope o pagkalkula ng kita. Ito ay naiiba sa RSI. Suriin nang hiwalay ang mga filter ng merkado at sektor upang ang mga pagpapabuti mula sa pag-iwas sa mahinang malawak na mga kondisyon ay hindi maiugnay nang mali sa stage label ng isang indibidwal na stock.
Sa cross-market benchmarks, ihanay ayon sa data-availability timestamp, hindi lang sa parehong petsa. Huwag gamitin ang benchmark close na dumarating nang mas huli sa mas maagang equity decision. Dapat pareho ang mga convention ng volume, presyo at benchmark para sa holiday at corporate actions.
Mga halimbawang numerikal at mga kaso ng pagkabigo
Sintetikong halimbawa: M[W−4]=50 at M[W]=50.4, kaya s=0.8%, na lumalagpas sa 0.5%. Ang lingguhang pagsasara ay 53, na mas mataas sa average nito. Ang nakaraang labindalawang linggo ay may K=52 at F=48; ang nakaraang lingguhang ATR ay 4, na nagbibigay ng b=0.4. Ang nakaraang pagsasara ay 51.8 at ang lingguhang RVOL ay 2.2. Ang long signal ay magiging available lamang pagkatapos magsara ang W.
Ang isang executable entry sa 53.2 at stop sa 47.6 ay nagpapahiwatig ng R=5.6 kada share. Sa isang sintetikong matagumpay na landas, ang presyo ay umaabot sa 65 at kalaunan ay magsasara sa linggo sa 62, mas mababa sa nakaraang linggong M ng 62.5. Ang susunod na sesyon na paglabas sa 61.8 ay makakakuha ng 8.6 points, humigit-kumulang 1.54R bago ibawas ang mga gastos. Ang lingguhang kondisyon ay hindi nangangako ng pagpuno sa lingguhang pagsasara.
Agad na bumabagsak ang failure path at nag-gap lampas sa protective stop, pinupunan ang stop sa 47.2 para sa pagkawala ng 6 points. Isa pang rejected case ang ikinakalakal sa itaas ng 52.4 sa loob ng linggo ngunit tinatapos ang linggo sa 51. Ang case na iyon ay walang signal sa lingguhang bersyong ito, kahit na ang isang hindi natapos na chart ay panandaliang nagpakita ng isang paborableng yugto at breakout.
Pagpasok, pagpapawalang-bisa at paglabas
Ang baseline protective stop ay nasa ibaba ng naunang labindalawang linggong low dahil ang antas na iyon ay alam kapag nagpapasya sa order. Kung ang distansya ay masyadong malaki, bawasan ang laki o tanggihan ang pagkakataon sa ilalim ng isang naunang tinukoy na limitasyon sa panganib. Ang isang mas malapit na swing stop o moving-average stop ay isang kakaibang eksperimento; ang isang hinaharap na low ay hindi kailanman isang magagamit na pamalit.
Ang iminungkahing paglabas ay magaganap pagkatapos ng lingguhang pagsasara sa ibaba ng nakaraang linggong M o pagkatapos ng 26 holding weeks, na may pagpapatupad sa susunod na posibleng sesyon. Ang unang protective stop ay mananatiling aktibo sa loob ng araw. Kung ang stop ay mapuno bago ang lingguhang desisyon, ang kalakalan ay sarado na; huwag piliin ang mas kanais-nais na paglabas nang retrospektibo.
Ang isang 30-week SMA ay hindi isang 150-day SMA. Magkakaiba ang kanilang sampling at time weights. Ang isang daily trigger na sinamahan ng weekly context ay dapat gumamit ng pinakahuling natapos na linggo, hindi ang eventual current-week value na ipinapakita sa isang historical chart. Itala ang weekly information timestamp nang hiwalay sa daily order timestamp.
Pagsubok ng incremental na halaga
Ang kontrol ay ang parehong labindalawang linggong breakout nang walang stage filter. Magdagdag ng slope, memory at volume sa magkakahiwalay na eksperimento. Tukuyin kung binabago ng memory ang mga desisyong maaaring gawin o nagdaragdag lamang ng mga paliwanag na label. Ang SMA, EMA at WMA ay magkakahiwalay na mga configuration sa halip na mapagpapalit na mga implementasyon.
Iulat ang mga maling transisyon, pagkaantala sa klasipikasyon, ang bahagi ng MGA HINDI ALAM na obserbasyon, netong kita at drawdown. Ang isang filter na umiiwas sa mahabang pagbaba ay maaaring pumasok sa mabilis na pagbangon nang huli. Sukatin ang mga napalampas na pagkakataon at mga naantalang entry pati na rin ang mga naiwasang pagkalugi. Walang bagong kopya ng serye ng kita na ibinigay sa artikulong ito.
Tahasang subukan ang mga espesyal na kaso sa kalendaryo: isang linggong pinaikli dahil sa holiday, isang nawawalang sesyon, isang hindi kumpletong live na linggo at isang malaking puwang pagkatapos ng lingguhang signal. Dapat ipakita ng isang prefix-replay test na ang pagdaragdag ng mga huling linggo ay hindi nagbabago sa mga estado ng naunang yugto. Panatilihin ang warm-up ng klasipikasyon sa labas ng pagsukat ng pagganap, at panatilihin ang estado sa mga hangganan ng train/test gamit lamang ang history na magagamit bago ang bawat hangganan.
Mga karaniwang pagkakamali
Presyong mas mataas sa average na itinuturing bilang isang kumpletong Stage 2
Ito ay bahagi lamang ng isang context filter at hindi kasama ang base, mga kondisyon ng sektor o relatibong lakas.
Ang mga base at tuktok ay tumatanggap ng parehong interpretasyon
Kailangan ng mga patag na lugar ang memorya ng naunang kalakaran kung nais nilang manatiling natatangi ang kanilang kontekstong pangkasaysayan.
Pagturing na magkapareho ang daily at weekly moving average
Ang iba't ibang sampling ay lumilikha ng iba't ibang signal, weighting, at response times.
Checklist bago gamitin ang pamamaraang ito
Lagyan ng tsek ang bawat item matapos itong beripikahin sa iyong data. Naka-save ang progreso sa browser na ito; hindi ito sertipikasyon na kumikita ang estratehiya.
Mga madalas itanong
Dapat bang laging sumusunod ang mga yugto sa 1→2→3→4?
Hindi sa proxy na ito. Ang mga shock ay maaaring magdulot ng mabilis na pagbabago, at ang mga malabong obserbasyon ay mananatiling HINDI ALAM o TRANSISYON sa halip na makatanggap ng sapilitang label.
Ang Pagsusuri ba ng Yugto ay isang independiyenteng hudyat ng pagpasok?
Paghiwalayin ang konteksto mula sa gatilyo. Nagdaragdag ang artikulong ito ng labindalawang linggong breakout upang lumikha ng isang konkretong estratehiya na maihahambing sa isang kontrol.
Mga sanggunian sa pananaliksik
Sinusuportahan ng bawat sanggunian ang katabing depinisyon o ebidensiya. Kailangang hiwalay na patunayan ang pseudocode, mga gawang halimbawa, at iminungkahing parameter.
- Stan Weinstein's Secrets For Profiting in Bull and Bear MarketsMcGraw-Hill Education / Google Books. Pampublikong metadata, mga nilalaman at ipinapakitang terminolohiya; hindi ang kumpletong aklat. Sinuri noong: .
- Interview with Stan Weinstein — TraderLion Podcast, Episode 1TraderLion / Apple Podcasts. Inilathalang paglalarawan ng panayam noong Setyembre 10, 2021; hindi ginamit ang mga hindi beripikadong pahayag sa audio. Sinuri noong: .
- TradingView: RepaintingTradingView. Dokumentasyon sa repainting ng signals at data availability; sumusuporta sa timing na naghihintay ng completed bar. Sinuri noong: .
Mga kaugnay na pamamaraan
Paalala sa panganib
Para sa pag-aaral at pagdisenyo ng pananaliksik ang nilalamang ito, hindi payong pinansiyal. Ang Backtest ay simulasyon ng nakaraan, hindi garantiya ng resulta sa hinaharap, at hindi naglalagay ng tunay na mga trade. Hindi awtomatikong tampok ng app ang mga pamamaraan sa aklatang ito. Tingnan ang metodolohiya at sentro ng pag-aaral.
Patunayan muna ang mga tuntunin bago isapanganib ang tunay na puhunan
Suriin ang suporta ng app, data, at bawat simulated trade; maaaring mangailangan ng hiwalay na implementasyon ang mga advanced na detector.
I-download ang Backtest sa App Store