Nilalaman ng artikulo
- Ebidensiya at saklaw
- Ilustrasyon
- Proseso
- Tatlong uri ng sanggunian na may iba't ibang impormasyon
- Mga tagatukoy ng sesyon at mga timestamp ng pagiging kwalipikado
- Volume sa parehong time slot at paghawak sa opening auction
- Mga halimbawa ng sintetikong saklaw ng pagbubukas
- Paghiwalayin ang lifetime ng level at ang trade
- Paghiwalayin ang epekto ng antas mula sa epekto ng oras-ng-araw
- Mga karaniwang pagkakamali
- Praktikal na checklist
- Mga madalas itanong
- Mga sanggunian sa pananaliksik
Ebidensiya at saklaw
Inilalarawan ng source indicator ang mga maaaring i-configure na session sweep; itinatatag ng dokumentasyon ng platform at exchange ang mga mekanismo ng session. Walang na-verify na claim sa kakayahang kumita para sa iminungkahing detector.
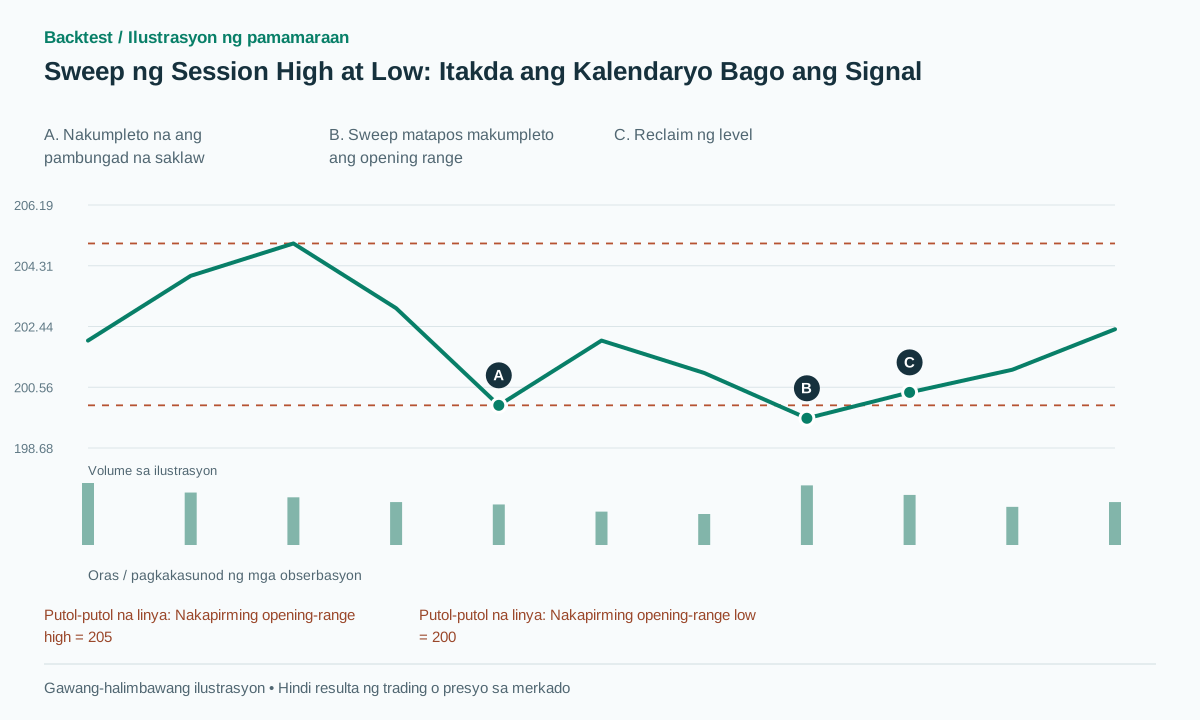 Buksan ang ilustrasyon sa buong laki
Praktikal na daloy ng gawain
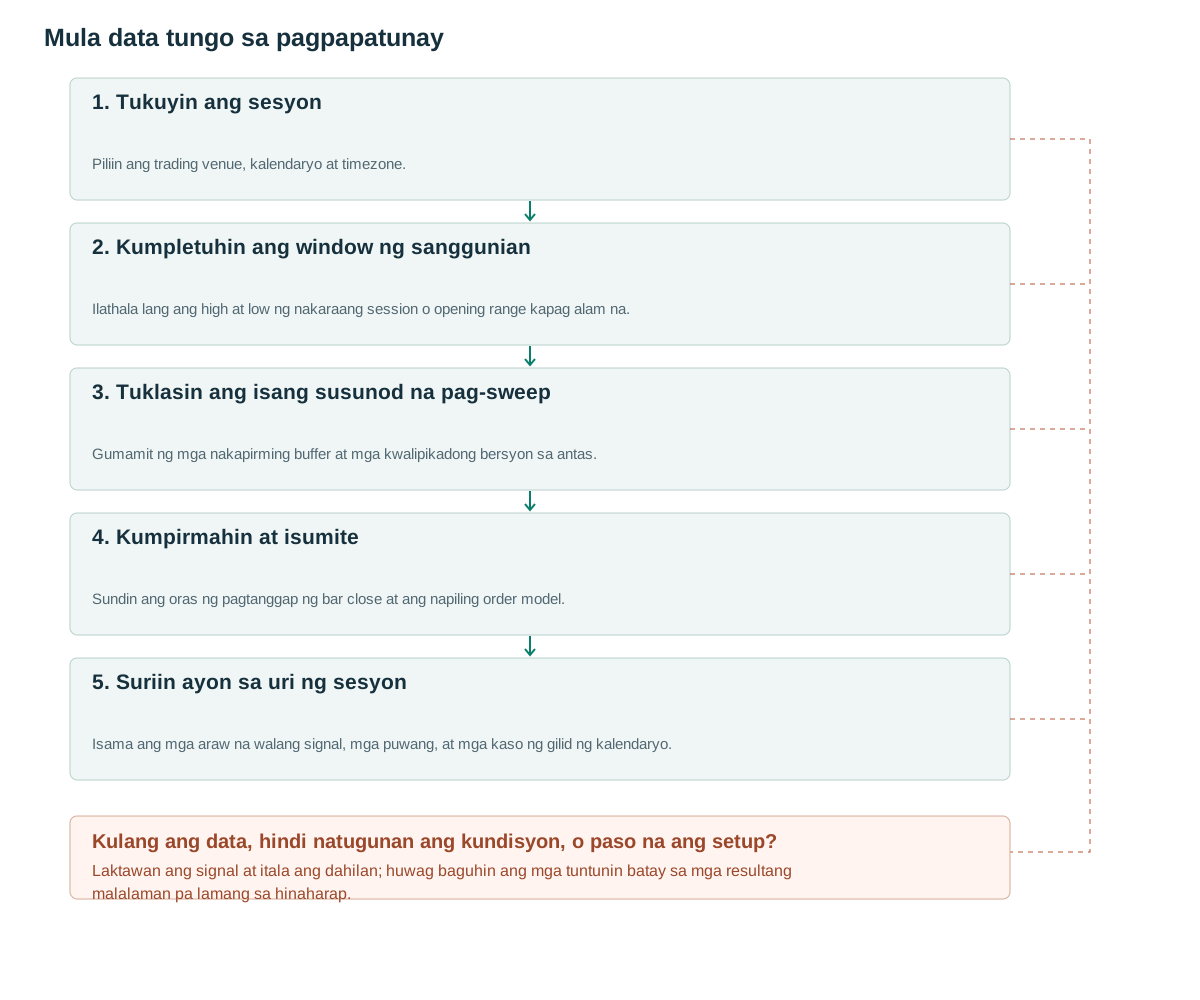
- Tukuyin ang sesyonPiliin ang trading venue, kalendaryo at timezone.
- Kumpletuhin ang window ng sanggunianIlathala lang ang high at low ng nakaraang session o opening range kapag alam na.
- Tuklasin ang isang susunod na pag-sweepGumamit ng mga nakapirming buffer at mga kwalipikadong bersyon sa antas.
- Kumpirmahin at isumiteSundin ang oras ng pagtanggap ng bar close at ang napiling order model.
- Suriin ayon sa uri ng sesyonIsama ang mga araw na walang signal, mga puwang, at mga kaso ng gilid ng kalendaryo.
Tatlong uri ng sanggunian na may iba't ibang impormasyon
Ang PDH/PDL ay ang pinakamataas at pinakamababang presyo ng nakaraang natapos na araw ng kalakalan. Ang PSH/PSL ay tumutukoy sa isang napiling natapos na sesyon, habang ang ORH/ORL ay naglalarawan sa unang N minuto ng kasalukuyang sesyon. Ang kanilang mga presyo ay maaaring magkatugma nang hindi nagiging independiyenteng ebidensya. Mag-imbak ng isang pinagbabatayang sanggunian kasama ang mga kaugnay na label kung naaangkop.
Pinapayagan ng Session Sweeps ng LuxAlgo ang pagpili ng sesyon sa [1]. Ang isang independiyenteng implementasyon ay nangangailangan ng timezone at kalendaryo para sa palitan [2][3], sa halip na isang nakapirming lokal na orasan sa buong taon. Ang London, New York at ang computer na nagpapatakbo ng estratehiya ay maaaring may magkakaibang petsa ng pag-adjust ng orasan.
Ang mga antas ng nakaraang araw ay naglalarawan ng isang mas lumang saklaw; ang pambungad na saklaw ay naglalarawan ng simula ng bagong araw. Ang isang malaking puwang ay maaaring maglagay ng presyo na lampas sa buong nakaraang saklaw sa pagbubukas. Ang pagbabalik sa PDH ay hindi awtomatikong isang sweep: tukuyin ang panimulang bahagi ng antas at kung ang nilalayong trigger ay pagtanggi, pagbawi o breakout retest.
Mga tagatukoy ng sesyon at mga timestamp ng pagiging kwalipikado
Ang isang iminungkahing session_id ay naglalaman ng venue, simbolo, calendar_date at session_template_version. Maaaring gamitin ng isang US-equity baseline ang core session at itago nang hiwalay ang premarket data. I-flag ang mga pinaikling session sa halip na mag-imbento ng mga nawawalang bar upang makagawa ng pare-parehong 24-oras na araw. Ang mga overnight futures ay maaaring magkaroon ng petsa ng pangangalakal na naiiba sa lokal na petsa ng kalendaryo.
Para sa isang pambungad na saklaw mula 09:30 hanggang 09:45, ang mga limang minutong bar na nagsisimula sa 09:30, 09:35 at 09:40 ay kabilang sa saklaw. I-publish lamang ang mga pinal na antas nito pagkatapos ng 09:45. Ang hindi kumpletong 09:40 bar ay hindi nagpapakita ng pinal na OR low. Pinipigilan ng mga half-open interval [start,end) ang isang kaganapan na eksaktong nasa hangganan na makapasok sa parehong window.
Matapos mailathala ang suportang S, ang isang iminungkahing downside sweep ay mangangailangan ng nakaraang pagsasara sa itaas ng S, low<S−b at close>S+e. Gamitin ang b=max(2 ticks,0.10ATR) at e=max(2 ticks,0.15ATR), kung saan ang ATR ay mula sa bar bago ang trigger. Ang isang multi-bar K=3 reclaim ay isang hiwalay na bersyon. Ang N, K at lahat ng buffer ay mga pagpipilian sa pananaliksik, hindi itinatag na mga setting ng kita.
Itala ang parehong window_end at ang oras ng pagtanggap ng inilathalang levels. Kung ang feed ay naghatid ng naitama na huling saklaw nang huli, hindi nito maaaring pahintulutan nang retroaktibo ang isang naunang entry. Magpasya kung ang mga rebisyon ay makakaapekto lamang sa mga kandidato sa hinaharap o magpapawalang-bisa sa apektadong pagitan ng pananaliksik, at panatilihin ang orihinal na talaan ng desisyon.
on_trade_received(trade):
  window = configured_half_open_window(trade.event_time)
  if window.start <= trade.event_time < window.end:
    update_extrema_for_that_window_only(window,trade)
on_window_data_ready(window,received_at):
  if not window_complete_under_declared_watermark_policy: return
  if window.current_fingerprint == window.last_published_fingerprint: return
  available_at = max(window.end,received_at) + processing_delay
  publish_frozen_version(window.extrema,available_at=available_at)
  window.last_published_fingerprint = window.current_fingerprint
for closed_bar in later_bars:
  levels = versions_available_before(closed_bar.start)
  detect_sweep(levels,closed_bar)
# Publish once per data version; boundary trades belong to the following window.
# Late corrections publish a future version and never backdate an order.
Volume sa parehong time slot at paghawak sa opening auction
Ihambing ang dami ng trigger sa tumutugmang time slot sa mga naunang sesyon. Ang mga nawawalang slot at pinaikling araw ay nangangailangan ng mga tahasang pagbubukod. Ang isang feed na naglalagay ng dami ng auction sa unang bar ay hindi dapat direktang ihambing sa isang history na nag-aalis ng mga transaksyon sa auction na iyon.
Ang sweep RVOL at lokasyon kaugnay ng kasalukuyang VWAP ay magkahiwalay na iminungkahing tampok. Ang mga desisyon sa umaga ay hindi maaaring gumamit ng end-of-day VWAP. Ang sweep PDL habang nangangalakal sa ibaba ng VWAP ay maaaring magpakita ng isang pababang galaw, kaya sukatin ang incremental value ng bawat filter sa halip na bilangin lamang ang mga kumpirmasyon.
Ang mga senyales bago at pagkatapos ng isang naka-iskedyul na anunsyo ay maaaring magkaroon ng iba't ibang presyo at kondisyon ng execution. Ang isang kalendaryong alam na nang maaga ay maaaring matukoy ang mga palugit na iyon. Ang pagtawag sa isang araw na masamang balita pagkatapos maobserbahan ang tugon nito sa presyo ay nagpapakilala ng pagbabalik-tanaw. Itabi ang inanunsyong timestamp nang hiwalay sa aktwal na oras na natanggap ang data o headline.
Mga halimbawa ng sintetikong saklaw ng pagbubukas
Ipagpalagay na ang isang tsart ay nilalayong magkaroon ng OR15 high=205 at low=200. Gayunpaman, sa 09:43, ang presyo ay kumakalakal sa 199.80 at bumabawi. Hindi ka maaaring makipagkalakalan ng isang sweep ng dapat sana'y huling mababa sa 200 dahil ang pambungad na saklaw ay nabubuo pa rin. Kung ang 199.80 ay isang wastong obserbasyon sa window na iyon, dapat itong isama sa panghuling OR low.
Sa isang hiwalay na halimbawa, ang opening range ay natapos na sa low=200. Ang mas bagong 09:50 bar ay may low=199.60 at close=200.40. Kung hindi nangingibabaw ang minimum buffer batay sa tick size, ang naunang ATR=1 ay nagbibigay ng b=0.10 at e=0.15, kaya kwalipikado ang reclaim. Ang post-close fill sa 200.45, stop sa 199.50 at target sa 202.35 ay may risk na 0.95 at reward na 1.90. Ang target ay nakapirmi sa entry sa halip na pinipili mula sa eventual daily high.
Ang isang natatalong landas ay umaabot sa 199.45 at na-e-execute ang protective order sa 199.48, na nagdudulot ng loss na 0.97. Ang ibang bar na nagsasara sa 199.70 at humawak sa ibaba ng ORL ay isang break/acceptance control, hindi isang reversal entry. Ang isang bagong araw ng kalendaryo ay hindi dapat pumalit sa isang umiiral na stop ng kalakalan gamit ang bagong kalkuladong PDL.
Paghiwalayin ang lifetime ng level at ang trade
Maaaring mag-expire ang isang reference sa pagsasara ng sesyon habang ang isang bukas nang trade ay sumusunod sa sarili nitong exit policy. Para sa mga naghihintay na kandidato, ang isang iminungkahing baseline ay kumukuha lamang ng unang eligible sweep kada level_id kada sesyon. Subukan nang hiwalay ang mga susunod na pagdampi sa level upang matukoy kung ang mga resulta ay nakatuon sa unang approach.
Kung ang entry ay nangangailangan ng break sa itaas ng reclaim candle, ang stop-entry order ay maaari lamang umiral pagkatapos makumpleto ang candle na iyon. Ang next-bar trigger na sinusundan ng stop ay isa pa ring trade kahit na ang huling pagsasara ay mukhang hindi kaakit-akit. Ang isang bar na tumatagos sa parehong hangganan ng range ay nangangailangan ng mga intrabar record o isang insufficient-sequencing flag.
Itala ang UTC, ang timezone ng palitan, ang orihinal na oras ng kaganapan at ang lokal na oras ng pagtanggap. Sa isang futures roll, huwag ihambing ang isang hindi naayos na presyo ng bagong kontrata sa isang antas ng nakaraang araw mula sa lumang kontrata. Ang tsart ng patuloy na pananaliksik at ang kontratang ipinagpalit ay nangangailangan ng isang dokumentadong pagmamapa.
Dapat ding kasama sa isang praktikal na pagsusulit ang isang sesyon na may naantalang pagbubukas o paghinto sa hangganan ng saklaw. Magpasya kung ang saklaw ng pagbubukas ay nangangahulugan ng oras ng orasan o lumipas na mga minutong maaaring ikalakal. Ang mga kahulugang iyon ay lumilikha ng iba't ibang antas at hindi dapat ilipat pagkatapos matuklasan kung alin ang nagbigay ng mas mahusay na kalakalan.
Paghiwalayin ang epekto ng antas mula sa epekto ng oras-ng-araw
Paghambingin ang mga PDH/PDL sweep sa mga rolling reference na may magkaparehong distansya mula sa presyo, o mga synthetic level na may maihahambing na density. Itugma ayon sa minuto sa loob ng sesyon, laki ng gap at volatility. Ang paghahambing ng mga opening sweep sa bawat tahimik na minuto ng araw ay kadalasang maaaring masukat ang mismong panahon ng pagbubukas.
Iulat ang mga resulta ayon sa uri ng sanggunian, template ng sesyon, daylight-saving regime at kategorya ng gap. Subukan ang mga kilalang holiday at pinaikling sesyon laban sa calendar engine. Ang net expectancy at no-fill rates ay kasama sa mga resulta sa antas ng kapital na nagpapanatili ng mga sesyon na walang signal.
Dapat kasama sa mga boundary test ang mga kalakalan na eksaktong nasa window_start at window_end, mga duplikadong timestamp, mga nawawalang bar, mga huling pagwawasto at ang unang sesyon pagkatapos ng paglipat sa timezone. Panatilihin ang isang bersyon ng kalendaryong ginamit para sa bawat pagpapatakbo. Ang isang maliit na bilang ng mga kaakit-akit na halimbawa ay hindi nagpapatunay na ang estratehiya ay nag-aalok ng sapat na mga pagkakataon upang bigyang-katwiran ang mga gastos sa pagsubaybay at pagpapatupad nito.
Mga karaniwang pagkakamali
Paggamit ng hindi natapos na araw na mataas o mababa
Ang panghuling sukdulan ay naglalaman ng impormasyong hindi makukuha sa panahon ng sesyon.
Pagtatakda ng isang lokal na oras ng pagbubukas sa buong taon
Maaaring ilipat ng mga pagbabago sa orasan at kalendaryo ang nilalayong window.
Paulit-ulit na pagbibilang ng magkakasabay na mga sanggunian
Ang ORL, session low, at PDL sa parehong presyo ay maaaring maglarawan sa isang kaganapan.
Checklist bago gamitin ang pamamaraang ito
Lagyan ng tsek ang bawat item matapos itong beripikahin sa iyong data. Naka-save ang progreso sa browser na ito; hindi ito sertipikasyon na kumikita ang estratehiya.
Mga madalas itanong
Maaari bang magkaroon ng sweep sa loob mismo ng opening range?
Maaaring tumawid ang presyo sa isang pansamantalang hangganan, ngunit ibang detektor iyon. Hindi nito magagamit ang pangwakas na ORH/ORL bago matapos ang pagbubukas ng panahon.
Dapat ba ang unang sweep ang pinakamagaling?
Hindi. Ang unang paghawak ay isang iminungkahing patakaran upang gawing hiwalay ang mga episode. Ang mga susunod na paghawak ay dapat panatilihin at subukan bilang magkakahiwalay na mga variant.
Mga sanggunian sa pananaliksik
Sinusuportahan ng bawat sanggunian ang katabing depinisyon o ebidensiya. Kailangang hiwalay na patunayan ang pseudocode, mga gawang halimbawa, at iminungkahing parameter.
- Session SweepsLuxAlgo on TradingView. Basahin ang orihinal na paglalarawan ng session-sweep; hindi na-verify ang kakayahang kumita. Sinuri noong: .
- SessionsTradingView. Basahin ang mekanismo ng sesyon at timezone, hindi ang alpha research. Sinuri noong: .
- Holidays and Trading HoursNYSE. Binuksan ang opisyal na kalendaryo at sanggunian sa mga oras ng kalakalan. Sinuri noong: .
Mga kaugnay na pamamaraan
Paalala sa panganib
Para sa pag-aaral at pagdisenyo ng pananaliksik ang nilalamang ito, hindi payong pinansiyal. Ang Backtest ay simulasyon ng nakaraan, hindi garantiya ng resulta sa hinaharap, at hindi naglalagay ng tunay na mga trade. Hindi awtomatikong tampok ng app ang mga pamamaraan sa aklatang ito. Tingnan ang metodolohiya at sentro ng pag-aaral.
Patunayan muna ang mga tuntunin bago isapanganib ang tunay na puhunan
Suriin ang suporta ng app, data, at bawat simulated trade; maaaring mangailangan ng hiwalay na implementasyon ang mga advanced na detector.
I-download ang Backtest sa App Store