Nilalaman ng artikulo
- Ebidensiya at saklaw
- Ilustrasyon
- Proseso
- Naoobserbahang galaw at ang reversal hypothesis
- Isang causal detector na may mga iminungkahing parameter ng pananaliksik
- Sinusukat ng volume ang aktibidad, hindi ang pagkakakilanlan ng negosyante
- Mga sintetikong halimbawa: isang wastong kaganapan, isang pagtanggi at isang pagkalugi
- Ang mga alternatibo sa pagpasok ay dapat manatiling hiwalay na mga estratehiya
- Subukan ang incremental value ng reclaim
- Mga karaniwang pagkakamali
- Praktikal na checklist
- Mga madalas itanong
- Mga sanggunian sa pananaliksik
Ebidensiya at saklaw
Ang orihinal na paglalarawan ng indicator at pananaliksik sa mga price cascades na may kaugnayan sa stop ay nagbibigay ng konteksto. Ang iminungkahing detector ay walang bagong backtest o independiyenteng beripikadong rekord ng pangangalakal dito.
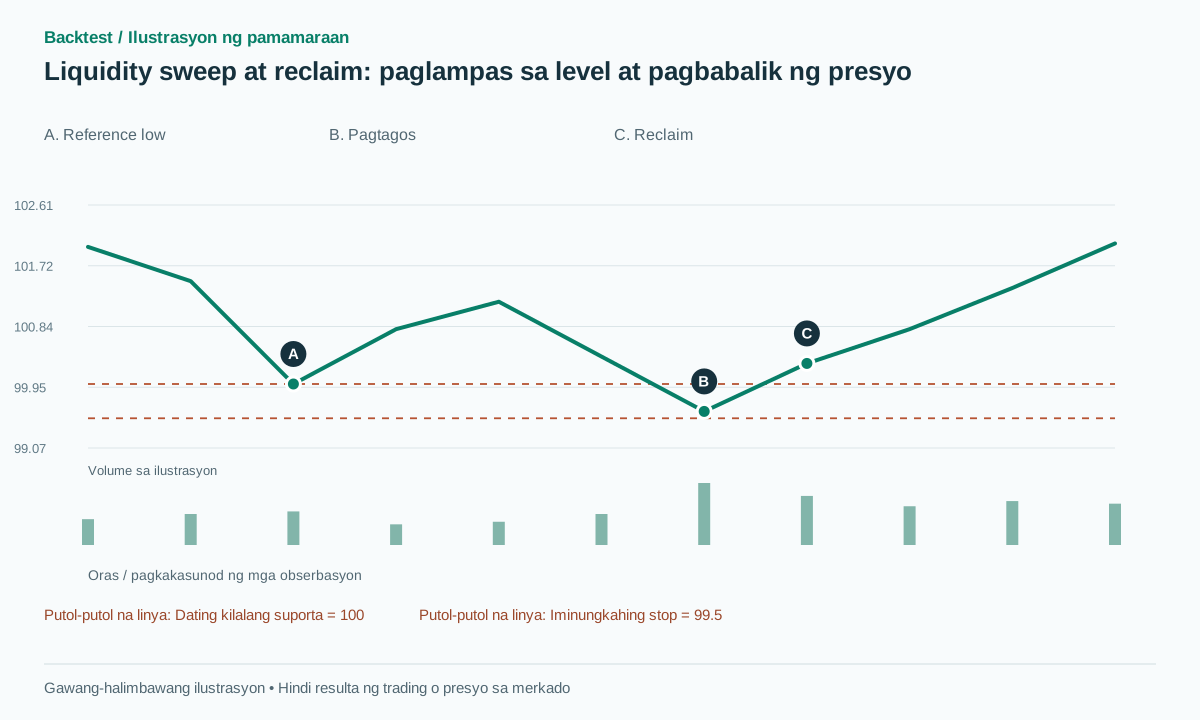 Buksan ang ilustrasyon sa buong laki
Praktikal na daloy ng gawain
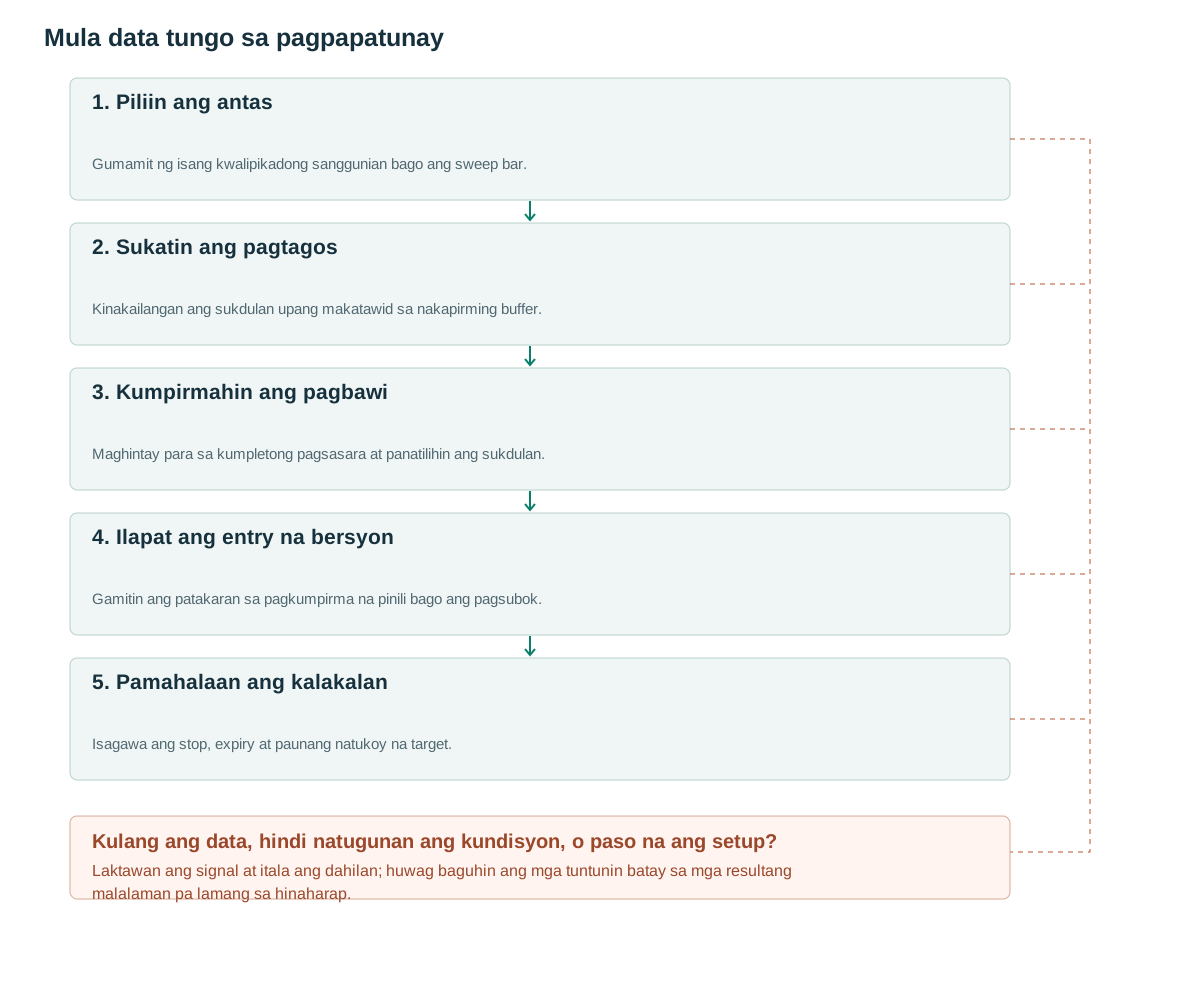
- Piliin ang antasGumamit ng isang kwalipikadong sanggunian bago ang sweep bar.
- Sukatin ang pagtagosKinakailangan ang sukdulan upang makatawid sa nakapirming buffer.
- Kumpirmahin ang pagbawiMaghintay para sa kumpletong pagsasara at panatilihin ang sukdulan.
- Ilapat ang entry na bersyonGamitin ang patakaran sa pagkumpirma na pinili bago ang pagsubok.
- Pamahalaan ang kalakalanIsagawa ang stop, expiry at paunang natukoy na target.
Naoobserbahang galaw at ang reversal hypothesis
Ipagpalagay na naitatag ang support sa 100 bago ang kasalukuyang kaganapan. Bumaba ang presyo sa 99.60 at nagsara sa 100.30. Hindi nanatili ang pagbaba hanggang sa pagsasara. Ang tanong sa pananaliksik ay kung ang entry na maaaring isagawa matapos bumalik ang presyo ay may mas magandang kasunod na return kaysa sa katugmang kontrol. Ibang tanong kung sadyang hinabol ng isang institusyon ang mga stop; hindi iyon masasagot ng OHLCV.
Inilalarawan ng LuxAlgo ang wick sweeps at mga alternatibong break/retest [1]. Itinatakda ng artikulong ito ang bersyon ng reclaim sa iisang bar. Ipinapaliwanag ng CME ang mekanismo ng stop order [2], habang pinag-aaralan ni Osler ang mga price cascade na may kaugnayan sa stop sa FX [3]. Batayan ang mga sangguniang ito sa pagsama bilang kontrol ng mga galaw na patuloy na lumalampas sa level; hindi nila pinatutunayan ang kakayahang kumita ng reversal rule na ito.
Maaaring maging sanggunian ang kumpirmadong pivot, low ng nakaraang sesyon, o kumpol ng magkakapantay na low. Itala ang reference_type, edad, at mga naunang pagdikit sa level. Kapag ang iisang level ng presyo ay may tatlong pangalan, ituring itong iisang kaganapan sa halip na tatlong independiyenteng pagkakataon. Kung hindi, maaaring magmukhang mas malaki kaysa sa tunay ang sample at diversification ng backtest.
Isang causal detector na may mga iminungkahing parameter ng pananaliksik
Bago magsimula ang bar t, kumuha ng karapat-dapat na support na S at ATR14 mula sa t−1. Ang mga iminungkahing buffer ay b=max(2 ticks,0.10 ATR) para sa penetration at e=max(2 ticks,0.15 ATR) para sa reclaim. Ang isang bullish event ay nangangailangan ng nakaraang close sa o mas mataas sa S, ang kasalukuyang low sa ibaba ng S−b, at ang kasalukuyang close sa itaas ng S+e. Baligtarin ang mga inequality sa paligid ng resistance para sa bearish na bersyon. Ang kawalan ng ATR o isang hindi naaangkop na tick-to-volatility na relasyon ay ginagawang hindi karapat-dapat ang kandidato.
Ang pivot sa bar i na nangangailangan ng r bar sa kanan ay hindi pa alam hanggang i+r. Sa konserbatibong implementasyon, magagamit lamang ang resultang level sa kasunod na bar. Ang pagguhit ng linya pabalik sa lokasyon ng pivot ay hindi dapat magbigay nito sa mga mas naunang desisyon sa sweep.
Itala ang lalim ng penetration sa yunit ng ATR at ang lokasyon ng close, CLV=(close−low)/(high−low). Ang mataas na CLV ay nangangahulugang malapit ang close sa high ng bar. Suriin ito bilang feature sa halip na awtomatikong itapon ang lahat ng kaganapang may mas mababang CLV. Magtakda ng malinaw na paghawak sa zero-range bars. Panatilihing nakapirmi ang reference level at mga buffer habang aktibo ang kandidato.
before_t = snapshot(levels eligible before t)
A = ATR14[t-1]
for S in before_t:
  if C[t-1] >= S and L[t] < S-b and C[t] > S+e:
    emit(signal_at=close_time[t], extreme=L[t], level_id=S.id)
# Place orders only after the confirmed close is received
Sinusukat ng volume ang aktibidad, hindi ang pagkakakilanlan ng negosyante
Isang iminungkahing feature ang naghahambing sa sweep bar sa kaparehong time slot sa nakaraang 20 sesyon. Maaaring kasama ng mataas na volume ang agresibong pagbebenta, pagbiling sumasalo sa pagbebentang iyon, o pareho. Hiwalay na subukan ang high-RVOL at low-RVOL sweeps bago pumili ng pinagsamang tuntunin. Nawawala ang saysay ng detector kung pipili ng ibang paliwanag matapos makita kung aling trade ang nanalo.
Kung maaasahang tinutukoy ng trade records ang panig na agresibong kumukuha ng liquidity, sukatin ang delta sa paligid ng extreme. Kandidato sa absorption ang mabigat na agresibong pagbebenta na kaunti na lamang ang naidaragdag na pagbaba; kailangan pa rin nito ng kasunod na kumpirmasyon ng presyo. Ang volume ng pulang candle ay hindi katumbas ng agresibong sell volume. Ang FX tick volume ay aktibidad sa naobserbahang feed, hindi pinagsama-samang pandaigdigang turnover.
Gawing normal ang denominator nang palagian sa mga regular at pinahabang sesyon. Ang isang low-volume midday reclaim ay hindi dapat ihambing sa volume ng opening-auction dahil lamang sa parehong bar ay limang minuto ang haba. Kung ang baseline ay kulang o zero, magtala ng hindi sapat na data sa halip na magtalaga ng napakalaking RVOL.
Mga sintetikong halimbawa: isang wastong kaganapan, isang pagtanggi at isang pagkalugi
Itakda ang S=100, ATR=1 at tick size=0.01, kaya b=0.10 at e=0.15. Ang bar na may O=100.20, H=100.60, L=99.60 at C=100.30 ay lumalampas pababa sa 99.90 at nagre-reclaim sa itaas ng 100.15. Ang CLV nito ay 0.70. Kung maisagawa ang buy sa 100.35 matapos matanggap ang datos ng kumpirmadong close, ang stop sa 99.50 at target sa 102.05 ay may paunang panganib na 0.85 at potensiyal na gantimpalang 1.70, o 2R bago ang gastos. Sintetikong pagkukuwenta ang mga bilang na ito, hindi resulta ng merkado.
Kung pareho ang low ngunit 99.95 ang close, hindi matutupad ang reclaim condition. Sa hiwalay na halimbawang nalugi, maisasagawa ang entry mula sa valid signal sa 100.35 at magbubukas ang kasunod na bar na may gap lampas sa proteksiyon, kaya 99.42 ang exit. Ang loss ay 0.93 sa halip na planadong 0.85. Hindi maaaring alisin ang trade dahil hindi kanais-nais ang stop execution nito.
Ang isang bar na tumatawid sa magkabilang hangganan ng isang trading range ay hindi malinaw kung walang intrabar sequencing. Ang pagsasara nito ay hindi nagpapakita kung aling hangganan ang unang natawid. Lagyan ng marka ang kasong iyon o gumamit ng mas detalyadong mga talaan na sapat upang malutas ang pagkakasunud-sunod; huwag piliin kung aling direksyon ang susunod na mananalo.
Ang mga alternatibo sa pagpasok ay dapat manatiling hiwalay na mga estratehiya
Ang isang maagang bersyon ay isinusumite pagkatapos ng pagsasara ng reclaim. Ang isang naantalang bersyon ay naghihintay para sa isang mas huling pagsasara sa itaas ng pinakamataas na antas ng reclaim bar. Ang isang istrukturang bersyon ay naghihintay para sa isang break ng isang nakumpirma nang maliit na swing. Ang mas maraming kumpirmasyon ay maaaring mabawasan ang ilang mga maling signal habang inililipat ang entry palayo mula sa stop. Paghambingin ang net expectancy sa halip na ipagpalagay na ang kumpirmasyon ay palaging kapaki-pakinabang.
Para sa isang naghihintay na kandidato, ang mga K=4 bar ay isang iminungkahing expiry. Ang break sa ibaba ng sweep extreme minus b bago ang entry ay magkansela nito. Kapag mayroon nang posisyon, ang intrabar protective stop at close-based invalidation ay magkaibang instruksyon. Ang stop na aktibo habang nasa bar ay hindi maaaring mawala sa simulation dahil lamang sa ang presyo ay makakabawi kalaunan.
Itala ang signal_at, received_at, submitted_at at filled_at. Maaaring hindi kailanman maisagawa ang buy limit na inilagay matapos ang reclaim; ang simpleng pagdikit ng presyo ay hindi garantiya ng execution sa pila. Gumamit ng paunang napiling target na R o resistance na alam na sa oras ng entry. Hindi maaaring gawing nilalayong target nang pabalik sa nakaraan ang isang swing high na nalaman lamang sa hinaharap.
Subukan ang incremental value ng reclaim
Magsimula sa lahat ng penetration sa parehong uri ng sanggunian, kasama ang mga hindi nagre-reclaim. Itugma ang mga kontrol ayon sa oras ng araw, volatility, trend, at edad ng level. Pagkatapos, idagdag ang reclaim, RVOL, at structural confirmation sa magkakahiwalay na eksperimento. Hatiin ang mga obserbasyon ayon sa panahon at magtabi ng panghuling test set na hindi ginagamit sa pagbabago ng thresholds.
Iulat ang mga bilang ng magkakahiwalay na kaganapan, net R, drawdown, adverse at favorable excursions, at no-fill rates. Maraming signal na nabuo ng isang excursion ang dapat magbahagi ng event_group_id. Ang mga confidence interval batay sa mga indibidwal na bar ay maaaring maging nakaliligaw kapag ang mga obserbasyon ay kabilang sa parehong market shock.
Ulitin ang bawat prefix na pangkasaysayan at tiyakin na ang pagdaragdag ng mga bar sa hinaharap ay hindi makakapagpabago sa mga naunang nailathalang antas, signal, o timestamp. Subukan din ang mga antas nang eksakto sa mga hangganan ng buffer, maraming magkakapatong na sanggunian, nawawalang mga bar, at mga pagbabago sa laki ng tick. Ang isang detector na gumagana lamang sa isang maginhawang pagkakahanay ng bar ay nararapat sa mas mahinang konklusyon kaysa sa isa na nakaligtas sa mga katabing offset ng sesyon.
Mga karaniwang pagkakamali
Tinatawag na stop hunt ang bawat mitsa
Ang mitsa ang nagtatatag ng isang sukdulan, hindi ang mga kalahok o ang kanilang intensyon. Panatilihing deskriptibo ang pangalan ng detektor.
Pagbibilang ng paulit-ulit na impormasyon bilang kumpirmasyon
Ang sweep, pin-bar shape at CLV ay maaaring mag-encode ng iisang candle. Gumamit ng ablation upang sukatin ang karagdagang impormasyon.
Pagpapabuti ng entry nang pabaliktad
Ang isang signal na alam sa pagsasara ay hindi nagpapahintulot ng pagbili sa naunang wick low.
Checklist bago gamitin ang pamamaraang ito
Lagyan ng tsek ang bawat item matapos itong beripikahin sa iyong data. Naka-save ang progreso sa browser na ito; hindi ito sertipikasyon na kumikita ang estratehiya.
Mga madalas itanong
Nangangailangan ba ng mataas na volume ang isang wastong sweep?
Wala sa geometric baseline. Suriin ang mga kinalabasan sa mga grupo ng RVOL; ang paghingi ng mataas na volume ay lumilikha ng hiwalay na bersyon ng estratehiya.
Dapat ba laging naka-short ang isang upside sweep?
Hindi. Ang isang penetration na nagsasara sa itaas ng level ay kabilang sa isang breakout o acceptance hypothesis. Kahit ang isang ganap na reclaim ay maaaring mabigo kalaunan.
Mga sanggunian sa pananaliksik
Sinusuportahan ng bawat sanggunian ang katabing depinisyon o ebidensiya. Kailangang hiwalay na patunayan ang pseudocode, mga gawang halimbawa, at iminungkahing parameter.
- Liquidity SweepsLuxAlgo on TradingView. Basahin ang orihinal na paglalarawan ng indicator; ang script ay hindi naisakatuparan o na-audit. Sinuri noong: .
- Futures Order TypesCME Group. Binasa ang mekanismo ng trading order; hindi nito pinatutunayan ang detector. Sinuri noong: .
- Stop-Loss Orders and Price Cascades in Currency MarketsFederal Reserve Bank of New York. Basahin ang abstrak sa pananaliksik ni Carol Osler; ang empirikal na saklaw nito ay FX. Sinuri noong: .
Mga kaugnay na pamamaraan
Paalala sa panganib
Para sa pag-aaral at pagdisenyo ng pananaliksik ang nilalamang ito, hindi payong pinansiyal. Ang Backtest ay simulasyon ng nakaraan, hindi garantiya ng resulta sa hinaharap, at hindi naglalagay ng tunay na mga trade. Hindi awtomatikong tampok ng app ang mga pamamaraan sa aklatang ito. Tingnan ang metodolohiya at sentro ng pag-aaral.
Patunayan muna ang mga tuntunin bago isapanganib ang tunay na puhunan
Suriin ang suporta ng app, data, at bawat simulated trade; maaaring mangailangan ng hiwalay na implementasyon ang mga advanced na detector.
I-download ang Backtest sa App Store