Nilalaman ng artikulo
- Ebidensiya at saklaw
- Ilustrasyon
- Proseso
- Dalawang magkaibang obserbasyon
- Magkahiwalay na detector para sa absorption at divergence
- Mga orasan, klasipikasyon at mga yunit ng volume
- Sintetikong halimbawa: panalo sa absorption, talo sa divergence
- Mahalaga pa rin ang kumpirmasyon at pagpapatupad ng presyo
- Sukatin ang incremental value ng delta
- Mga karaniwang pagkakamali
- Praktikal na checklist
- Mga madalas itanong
- Mga sanggunian sa pananaliksik
Ebidensiya at saklaw
Itinatakda ng dokumentasyon ng exchange ang kahulugan ng mga data field; nagbibigay ng konteksto ang order-flow research. Wala sa mga sangguniang ito ang nagpapatunay ng kita ng iminungkahing absorption o divergence detector.
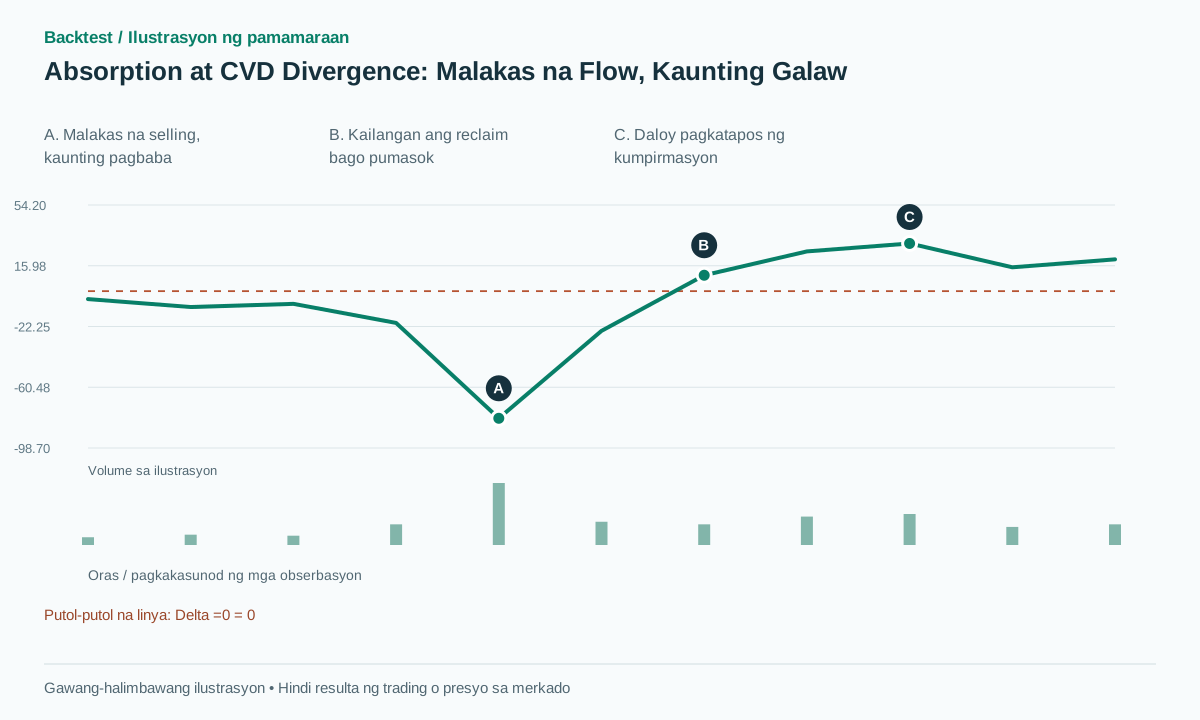 Buksan ang ilustrasyon sa buong laki
Praktikal na daloy ng gawain
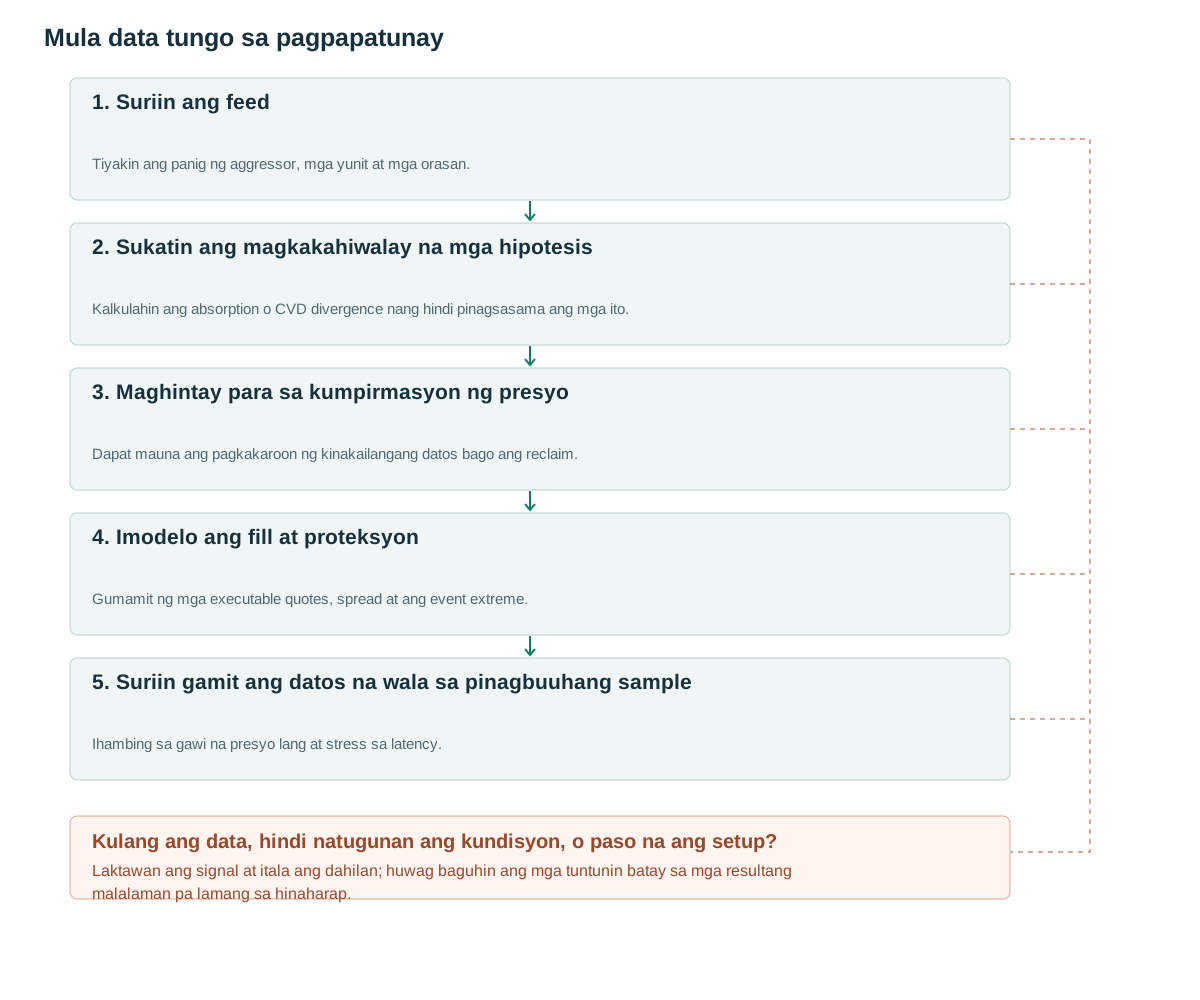
- Suriin ang feedTiyakin ang panig ng aggressor, mga yunit at mga orasan.
- Sukatin ang magkakahiwalay na mga hipotesisKalkulahin ang absorption o CVD divergence nang hindi pinagsasama ang mga ito.
- Maghintay para sa kumpirmasyon ng presyoDapat mauna ang pagkakaroon ng kinakailangang datos bago ang reclaim.
- Imodelo ang fill at proteksyonGumamit ng mga executable quotes, spread at ang event extreme.
- Suriin gamit ang datos na wala sa pinagbuuhang sampleIhambing sa gawi na presyo lang at stress sa latency.
Dalawang magkaibang obserbasyon
Ang bawat transaksyon ay may mamimili at nagbebenta. Nagtatalaga ang Delta ng isang palatandaan ayon sa agresibong panig na kumukuha ng liquidity: dami ng buy-taker binawasan ng dami ng sell-taker. Ang CVD ay nag-iipon ng delta mula sa isang tinukoy na reset point. Ang public-trade S field ng Bybit ay tumutukoy sa panig ng taker na [1]; ang isang field na may parehong pangalan sa isang liquidation feed ay maaaring mangahulugan ng iba pa.
Ang isang bullish absorption hypothesis ay naglalarawan ng malaking agresibong pagbebenta na nahaharap sa limitadong pababang pag-unlad. Ang CVD ay maaaring gumawa ng mas mababang low sa sitwasyong iyon. Ang bullish CVD divergence sa halip ay nangangailangan ng mas mababang price low na sinamahan ng mas mataas na halaga ng CVD sa price low na iyon. Ang mga kondisyon ay hindi maaaring palitan at maaaring magkasalungat sa isa't isa.
Ang paulit-ulit na pinupunan na mga bid ay nagdaragdag ng obserbasyon tungkol sa ipinapakitang likididad, hindi isang pagkakakilanlan. Ang isang nawawalang quote ay maaaring magpakita ng alinman sa pagkansela o pagpapatupad [2]. Gumamit ng absorption proxy at ilista ang mga sukat sa halip na igiit na ang isang institusyon ay nagtatanggol sa presyo.
Magkahiwalay na detector para sa absorption at divergence
Gumagana ang iminungkahing bullish absorption proxy malapit sa dati nang kilalang support S. Sa loob ng W=30 segundo, dapat lumampas ang sell volume sa dating ika-95 percentile para sa parehong oras ng araw, ang sell/(buy+sell) ay hindi bababa sa 0.70, at ang pinakamalaking pagbaba ng midprice mula sa simula ng window ay hindi hihigit sa 0.15 ng naunang one-minute ATR. Kailangan ang sapat na total volume at tuloy-tuloy na feed. Mga mungkahi sa pananaliksik ang mga threshold na ito.
Pagkatapos matukoy ang proxy, maghintay nang hanggang K=3 kumpletong one-minute bar para sa close sa itaas ng S+buffer. Pumasok lamang sa quote na available pagkatapos ng close na iyon; ilagay ang proteksyon sa ibaba ng minimum ng buong event, bawas ang buffer. Baligtad ang direksyon ng flow at presyo sa bearish na bersyon.
Para sa divergence, gumamit ng dalawang price pivot lows gamit ang left=right=2. Matapos makumpirma ang pangalawa, kailanganin ang P2<P1−buffer at CVD(time_P2)>CVD(time_P1)+delta_min. Paghambingin ang CVD sa dalawang price-pivot timestamp, hindi sa dalawang magkahiwalay na napiling kaakit-akit na CVD lows. Ang parehong punto ay dapat kabilang sa parehong reset window. Ang pangalawang pivot ay magagamit lamang pagkatapos ng dalawang kanang bar nito.
Kailangan din ng tuntunin sa pag-uugnay ng absorption window at reclaim window. Itala ang orihinal na support, simula ng event, at minimum kapag ina-activate ang kandidato. Huwag paulit-ulit ilipat ang simula sa pinakahuling heavy-selling window hanggang may lumitaw na paborableng rebound.
Ang isang hindi na-classify na trade o feed gap ay nag-iiwan sa kasunod na CVD na hindi kumpleto kahit na ang parehong endpoint ay naglalaman ng mga numero. Markahan ang cumulative segment na hindi magagamit hanggang sa isang bagong pag-reset o isang matagumpay na rekonstruksyon mula sa na-recover na data. Paghambingin lamang ang mga pivot kapag ang classified flow ay kumpleto na sa kabuuan ng kanilang interval. Ang isang hindi kilalang offset bago ang parehong pivot ay maaaring makansela sa matematika, ngunit nangangailangan iyon ng isang shared offset at kumpletong mga increment; ang konserbatibong baseline na ito ay nangangailangan pa rin ng isang valid na segment.
on_trade(tr):
  if tr.id in seen_ids: return
  if tr.taker_side not in {BUY,SELL} or not valid_size_and_feed(tr):
    mark_window_and_cumulative_segment_unavailable_until_reset_or_rebuild(); return
  seen_ids.add(tr.id)
  signed_size = (+1 if tr.taker_side == BUY else -1)*normalized_size(tr)
  delta_bucket += signed_size
  CVD += signed_size
on_window_close(t):
  if not full_window_and_prior_baseline_available(t): return
  absorption = near_frozen_support and total_size>=configured_minimum
  absorption &= sell_share>=0.7 and sell_size>past_p95
  absorption &= downward_excursion<=0.15*ATR_before_window
  if absorption and no_active_event:
    arm_reclaim_candidate(known_at=window_data_ready_at,expiry=fixed_deadline)
on_price_pivot_confirmation(p2,t):
  p1 = previous_confirmed_price_low(p2)
  if p1 is None or not same_cvd_reset(p1,p2): return
  if missing_cvd_at_either_pivot(p1,p2): return
  if not complete_classified_flow_between(p1.occurred_at,p2.occurred_at): return
  if not cumulative_segment_valid(p1,p2): return
  divergence = p2.price<p1.price-buffer and cvd_at(p2)>cvd_at(p1)+dmin
  if divergence and no_active_event:
    arm_candidate(known_at=received_confirmation_time(t))
# Unclassified trades never default to SELL; overlapping windows do not reset TTL.
Mga orasan, klasipikasyon at mga yunit ng volume
Panatilihin ang oras ng kaganapan, oras ng pagtanggap, mga trade ID at estado ng koneksyon. Ang candle-color o uptick approximation ay isang kakaibang estimator; pangalanan ito nang naaayon. Sa partikular, hindi nito maaasahang mapag-iba ang malakas na pagbebenta mula sa isang serye ng presyo na halos hindi nagbabago. Huwag bilangin nang dalawang beses ang mga hilaw na kalakalan at ang kanilang pinagsama-samang representasyon.
Gawing normal ang laki sa isang nakapirming yunit. Ang mga CVD na nakabatay sa barya at nakabatay sa nosyonal ay maaaring kumilos nang iba kapag malaki ang pagbabago ng presyo. Ang mga kontratang kabaligtaran ay nangangailangan ng sarili nilang detalye ng dami sa halip na isang pangkalahatang conversion ng laki-pinarami-ng-presyo. Dapat hindi kasama sa mga percentile baseline ang kasalukuyang window ng pagsukat.
Inilalarawan ng CVD ang nakumpletong agresibong daloy. Ang pananaliksik sa OFI ay nag-uudyok din sa pagsasaalang-alang sa mga kaganapan ng quote [3], ngunit ang pagdaragdag ng L2 ay hindi tumutukoy sa isang may-ari ng iceberg. Ang isang istatistika ng bid-replenishment ay maaaring maging kapaki-pakinabang malapit sa S, habang ang batching at nakatagong liquidity ay ginagawa itong hindi kumpleto. Panatilihin ang pagkakaibang iyon sa pangalan ng tampok at pahayag ng ebidensya.
Sintetikong halimbawa: panalo sa absorption, talo sa divergence
Ipagpalagay ang S=100, naunang ATR=2, at buffer=0.10. Sa loob ng 30 segundo, buy volume ay 20 at sell volume ay 100, kaya delta−80 at sell share na 83.3%. Ang historical percentile threshold ng sell volume ay 70. Bumaba ang midprice mula 100.10 hanggang minimum na 99.85, pagbaba ng 0.25 na mas maliit sa limitasyong 0.30. Pasok ito sa absorption proxy kahit matindi ang pagbaba ng CVD.
Nagsara ang susunod na bar sa 100.20. Ang buy sa 100.25, stop sa 99.75 at target sa 101.25 ay may risk na 0.50 at reward na 1.00, o 2R bago ang gastos. Kung ang available na quote ay 100.60 na, bababa ang reward sa nakapirming target sa 0.65 at tataas ang risk sa 0.85. Maaaring tanggihan ng naunang itinakdang minimum reward/risk rule ang entry; hindi maaaring panatilihin ng backtest ang fill na 100.25 na hindi na available.
Sa hiwalay na halimbawa ng nabigong divergence, ang price lows ay 100 at 99.50 na may CVD−500 at −420 sa iisang session. Pagkatapos ng kumpirmasyon at reclaim, na-fill ang buy sa 100.15 na may stop sa 99.40. Patuloy na bumaba ang presyo at na-fill ang proteksyon sa 99.35, kaya nalugi ng 0.80. Hindi napigilan ng divergence ang pagkawala ng mga passive bid o ang pagdating ng bagong selling wave.
Mahalaga pa rin ang kumpirmasyon at pagpapatupad ng presyo
Maaaring magpatuloy ang parehong proxy sa maraming window habang patuloy na bumababa ang presyo. Pagsama-samahin ang mga magkakapatong na window sa isang event at tukuyin ang isang entry o isang may hangganang patakaran sa muling pagpasok. Kanselahin kapag nag-expire, luma na ang data, labis na spread o isang paunang natukoy na karagdagang break bago ang kumpirmasyon.
Ang isang passive limit na naglalayong mapabuti ang entry ay naiiba sa pagbili pagkatapos ng reclaim. Ang mababang fill probability at adverse selection ay maaaring ubusin ang maliwanag na bentahe ng isang mas magandang presyo. Dapat suriin ng Replay ang liquidity na magagamit kapag ang order ay nakarating sa merkado, hindi lamang isang historical last-trade touch.
Ang Fixed-R, isang kilalang target na VWAP at isang structural target ay magkahiwalay na exit. Hindi maaaring gamitin ng isang morning trade ang huling VWAP ng sesyon. Kasama rito ang mga bayarin, slippage, at funding kung ang isang kontrata ay hawak sa buong oras ng pagsingil nito.
Sukatin kung gaano karaming rebound ang nangyayari habang naghihintay ng kumpirmasyon ng pivot. Ang isang nakakahimok na divergence sa paningin ay maaaring maging huli sa ekonomiya. Iulat ang mga kandidato na ang target ay naabot na bago ang signal bilang mga napalampas na pagkakataon sa halip na ituring ang naunang rebound bilang kita na magagamit sa nakumpirmang diskarte.
Sukatin ang incremental value ng delta
Gumamit ng price-only reclaim sa parehong mga sanggunian, oras, at volatility gaya ng isang control. Paghambingin ang absorption-only, divergence-only, at ang kanilang kombinasyon. Ang pagdaragdag ng mga kondisyon ay hindi nangangahulugang nagpapabuti sa mga kita. Iulat ang mga kandidatong nagpapatunay at pumupuno, hindi lamang sa win rate ng mga huling napiling kalakalan.
Mag-stress test gamit ang dagdag na latency, halimbawa 100–500ms kung angkop sa nilalayong sistema, at hiwalay na suriin ang mga panahon ng putol na koneksyon. Mga iminungkahing test ang mga pagkaantala, hindi universal assumption. Kung nawawala ang resulta dahil sa gastos na katumbas ng isang spread, ilarawan ang kahinaang iyon.
Suriin nang hiwalay ang bawat lugar ng trading upang maiba ang lokal na flow sa signal na maaaring gumana sa ibang lugar. Maaaring mas malaki ang epekto ng CVD reset, pivot delay, magkakapatong na event, at percentile estimation kaysa sa hitsura ng chart. Itala ang bersyon ng preprocessing at panatilihing nakikita ang mga flag ng kulang na datos.
Dapat kasama sa mga senaryo ng unit ang mga zero-volume window, nawawalang aggressor side, mga duplicate na trade ID, isang pag-reset sa pagitan ng mga pivot at mga naantalang trade na dumarating pagkatapos magsara ang isang window. Sinusubukan ng mga kasong ito ang interpretasyong pang-ekonomiya ng feature, hindi lamang kung ang isang arithmetic sum ay tumatakbo nang walang mga error.
Mga karaniwang pagkakamali
Pagsasama-sama ng mga mekanismo
Ang pagsipsip ay maaaring kasabay ng isang bagong mababang antas ng CVD; ang paghingi ng divergence ay maaaring hindi maisama ang nilalayong phenomenon.
Pag-aakalang isang lugar ng trading ang buong merkado
Ang ibang lugar ay maaaring may iba o magkasalungat na agresibong daloy.
Pagturing sa bawat pagbawas ng quoted size bilang pagbebenta
Maaaring mawala ang ipinapakitang laki sa pamamagitan ng pagkansela; kailangan ang datos ng kalakalan para sa agresibong delta.
Checklist bago gamitin ang pamamaraang ito
Lagyan ng tsek ang bawat item matapos itong beripikahin sa iyong data. Naka-save ang progreso sa browser na ito; hindi ito sertipikasyon na kumikita ang estratehiya.
Mga madalas itanong
Sapat na ba ang malakas na volume kasama ang mahabang mitsa para patunayan ang pagsipsip?
Ito ay isa lamang mas mahinang OHLCV proxy. Ang kahulugang ito ay nangangailangan ng classified aggressive flow at isang pagsukat ng progreso ng presyo.
Maaari bang magdulot ng agarang kalakalan ang divergence ng CVD?
Isa itong feature, hindi kumpletong trading system. Naghihintay ang artikulo ng price trigger batay sa impormasyong available na, at hiwalay na tinutukoy ang entry.
Mga sanggunian sa pananaliksik
Sinusuportahan ng bawat sanggunian ang katabing depinisyon o ebidensiya. Kailangang hiwalay na patunayan ang pseudocode, mga gawang halimbawa, at iminungkahing parameter.
- Public TradeBybit. Basahin ang mga field ng taker side, oras ng kalakalan, at ID; dokumentasyon ng datos sa halip na isang estratehiya. Sinuri noong: .
- OrderbookBybit. Basahin ang mga limitasyon ng displayed size, snapshot/delta at pampublikong order book. Sinuri noong: .
- The price impact of order book eventsCont, Kukanov and Stoikov. Basahin ang pananaliksik sa flow at mga quote; hindi nito sinusubok ang mga absorption/CVD detector na ito. Sinuri noong: .
Mga kaugnay na pamamaraan
Paalala sa panganib
Para sa pag-aaral at pagdisenyo ng pananaliksik ang nilalamang ito, hindi payong pinansiyal. Ang Backtest ay simulasyon ng nakaraan, hindi garantiya ng resulta sa hinaharap, at hindi naglalagay ng tunay na mga trade. Hindi awtomatikong tampok ng app ang mga pamamaraan sa aklatang ito. Tingnan ang metodolohiya at sentro ng pag-aaral.
Patunayan muna ang mga tuntunin bago isapanganib ang tunay na puhunan
Suriin ang suporta ng app, data, at bawat simulated trade; maaaring mangailangan ng hiwalay na implementasyon ang mga advanced na detector.
I-download ang Backtest sa App Store