Nilalaman ng artikulo
- Ebidensiya at saklaw
- Ilustrasyon
- Proseso
- Ang sinusukat ng volume-weighted reference
- Tukuyin ang unang kalakalan, pagkakapantay-pantay at bawat pagbaligtad
- Ang mga gastos ang nagtatakda kung ang isang sistemang may mababang antas ng panalo ay mabubuhay
- Nosyonal ng account at ang panloob na leverage ng ETF
- Sintetikong pagkuha ng trend at paulit-ulit na whipsaw
- Isang plano ng pagpapatunay na sumusubok sa mga marupok na pagpapalagay
- Mga karaniwang pagkakamali
- Praktikal na checklist
- Mga madalas itanong
- Mga sanggunian sa pananaliksik
Ebidensiya at saklaw
Iniulat ng mga may-akda ang QQQ +671%, Sharpe 2.1 at 9.4% maximum drawdown, at TQQQ +8,242%, Sharpe 1.7 at 36.1% maximum drawdown para sa 2 Enero 2018–28 Setyembre 2023. Ipinapalagay ng kanilang modelo ang komisyon kada share ng $0.0005 at zero slippage. Ang mga ito ay mga iniulat na backtest, hindi na-verify na live na resulta. [1]
 Buksan ang ilustrasyon sa buong laki
Praktikal na daloy ng gawain
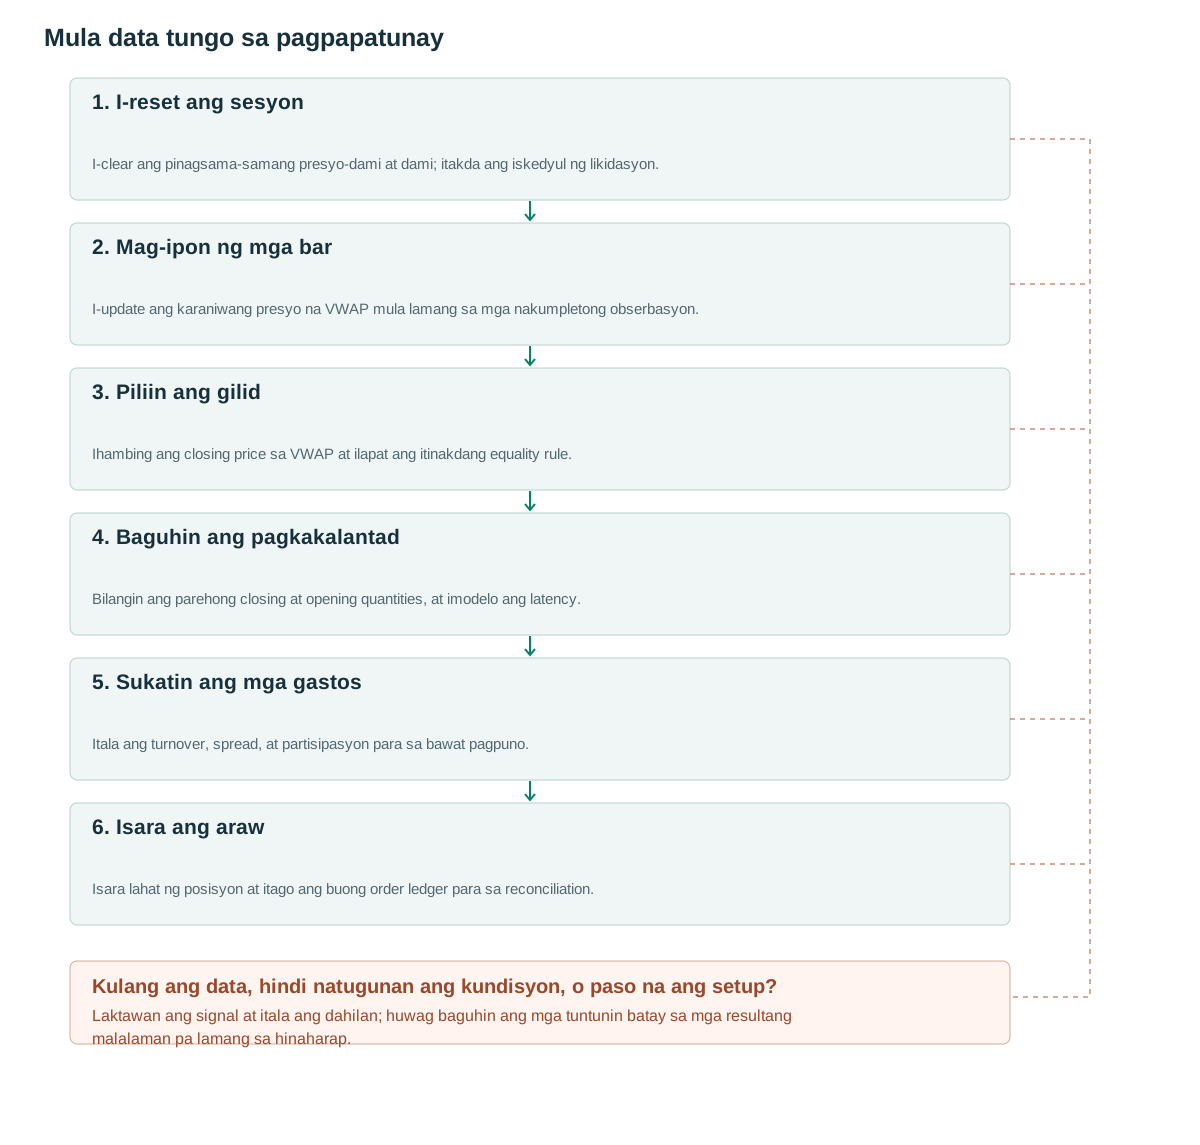
- I-reset ang sesyonI-clear ang pinagsama-samang presyo-dami at dami; itakda ang iskedyul ng likidasyon.
- Mag-ipon ng mga barI-update ang karaniwang presyo na VWAP mula lamang sa mga nakumpletong obserbasyon.
- Piliin ang gilidIhambing ang closing price sa VWAP at ilapat ang itinakdang equality rule.
- Baguhin ang pagkakalantadBilangin ang parehong closing at opening quantities, at imodelo ang latency.
- Sukatin ang mga gastosItala ang turnover, spread, at partisipasyon para sa bawat pagpuno.
- Isara ang arawIsara lahat ng posisyon at itago ang buong order ledger para sa reconciliation.
Ang sinusukat ng volume-weighted reference
Ang session VWAP ay suma ng bawat presyo na minultiply sa kaukulang volume, na hinati sa kabuuang volume. Sa transaction-level data, bawat transaction price ang tinitimbang ayon sa volume nito. Sa bar approximation, pinipili ang representative price, karaniwang (H+L+C)/3, at tinitimbang sa bar volume. Maaaring magkaiba ang mga resulta kapag nakasentro ang trading sa ilang presyo sa loob ng malawak na bar.
Isaalang-alang ang dalawang sintetikong obserbasyon sa mga presyong 100 at 102 na may mga volume na 100 at 300. Ang kanilang VWAP ay (100×100+102×300)/400=101.50. Ang unweighted mean ay 101.00. Ang pagkakaiba ay sumasalamin kung saan mas maraming shares ang napalitan ng kamay; hindi nito itinatatag na ang mga kalahok na may mas mataas na volume ay naabisuhan o na ang presyo ay dapat bumalik sa kanilang average.
Ang pag-reset ng sesyon ay bahagi ng kahulugan. Ang isang naka-angkla na VWAP na nagsisimula ilang araw nang mas maaga ay ibang sanggunian. Inilalarawan ng dokumentasyon ng TradingView ang pagkalkula at mga pagpipilian sa pag-angkla, ngunit ang kahulugan ng isang indicator ay hindi ebidensya na kumikita ang isang crossing rule. [3]
Ang teorya ng pagpapatuloy ay ang pananatili sa isang panig ng VWAP ay maaaring matukoy ang isang intraday na direksyonal na galaw. Ang isang merkado na umiikot sa paligid ng pinagsama-samang average nito ay lumilikha ng kabaligtaran na kapaligiran: maraming pagbabago sa direksyon nang walang sapat na paggalaw upang mabayaran ang paulit-ulit na mga gastos sa pangangalakal.
Tukuyin ang unang kalakalan, pagkakapantay-pantay at bawat pagbaligtad
Pagkatapos ng unang completed minute nagsisimulang mag-trade ang research rule: long kung nasa itaas ng VWAP ang presyo, short kung nasa ibaba, at reversal kapag tumawid; walang natitirang posisyon sa katapusan ng araw. Katumbas ng account equity ang notional, walang dagdag na borrowing multiplier sa account. [1] May internal leverage pa rin ang TQQQ na dapat suriin nang hiwalay.
Ang pseudocode ay isang iminungkahing causal implementation. Kinukuha lamang nito ang mga nakumpletong bar, pinapanatili ang nakaraang bahagi sa eksaktong pagkakapantay-pantay at nagsusumite ng target pagkatapos maging available ang signal. Ang equality handling ay isang tahasang kombensiyon sa implementasyon. Ang pagpapalit ng ibang kombensiyon ay katanggap-tanggap lamang kung naitala bilang isa pang nasubukang tuntunin.
Ang isang hindi nabagong target ay hindi dapat makabuo ng isa pang entry. Ang pagbabago mula sa +100 shares patungo sa −100 shares ay nangangailangan ng pagbebenta ng 200 shares: Isinasara ng 100 ang long at binubuksan ng 100 ang short. Ang isang simulator na naniningil ng isang aksyon ng 100-share ay nagpapababa sa reversal turnover.
Kailangan din ng patakaran sa pagproseso ng order para sa mga natitirang order. Kung ang isang naunang target ay hindi lubos na napunan kapag dumating ang isang bagong signal, i-reconcile ang totoong posisyon at ang nakabinbing dami bago isumite ang susunod na target. Ang paggaya sa agarang kumpletong pagpuno ay maaaring maitago ang problemang ito sa panahon ng mabilis na pagbaligtad.
Sa oras ng liquidation deadline ng session, unahin ang pagkansela ng pending orders at pagsara ng lahat ng posisyon kaysa bagong signal. Core logic ang ipinapakita ng code; dapat ipatupad ng scheduler ang priyoridad, kabilang ang shortened exchange sessions.
on_session_start():
    cum_pv = 0; cum_volume = 0
    target_side = 0
on_completed_minute(bar):
    typical = (bar.high + bar.low + bar.close) / 3
    cum_pv += typical * bar.volume
    cum_volume += bar.volume
    if cum_volume <= 0: return
    vwap = cum_pv / cum_volume
    new_side = sign(bar.close - vwap)
    if new_side == 0: new_side = target_side
    if new_side != target_side:
        target_side = new_side
        submit_target_after_signal(target_side, budget=available_equity)
on_session_liquidation_deadline():
    cancel_pending_orders()
    submit_flat()
Ang mga gastos ang nagtatakda kung ang isang sistemang may mababang antas ng panalo ay mabubuhay
Iniulat ng source ang 21,967 QQQ trades na may 17.0% trade win rate at 22,399 TQQQ trades na may 17.2% trade win rate. [1] Nakasalalay ito sa laki ng panalo kumpara sa talo, hindi sa madalas na panalo. Mahalaga sa pagsusuri ang turnover at paghawak sa maiikling losing sequences dahil mababa ang hit rate.
Sa isang sintetikong halimbawa, ang pagbili ng 100 shares sa 100.02 at pagbebenta sa 100.22 ay kikita ng gross sa $20. Ipagpalagay na ang round-trip commission ay $0.70 at ang karagdagang spread/slippage cost ay $3.00; ang netong kita ay $16.30. Labindalawang magkatulad na round trip ang nagkakaroon ng $44.40 sa mga gastos na iyon kahit bago pa man tanungin kung positibo ang kanilang mga pagtaas sa presyo.
Para sa isang naka-istilong distribusyon ng kalakalan na may probabilidad ng panalo 0.20, average na panalo 5R at average na talo 1R, ang gross expectancy ay 0.20×5−0.80×1=0.20R. Ang average na gastos ng 0.10R ay nag-iiwan ng 0.10R; ang gastos ng 0.25R ay gumagawa ng expectancy na −0.05R. Ito ay mga ilustrasyon lamang, hindi mga pagtatantya ng distribusyon ng papel.
Huwag nang magdagdag ng spread nang dalawang beses. Kung ang isang simulator ay bumibili na sa ask at nagbebenta sa bid, ang spread na iyon ay kasama sa fill prices. Idagdag lamang ang mga gastos na hindi pa kinakatawan. Sa kabaligtaran, ang isang close-to-close model ay hindi pa nagbabayad ng spread dahil lamang sa isang commission line na lumalabas sa ulat nito.
Suriin ang mga gastos ayon sa oras ng araw, spread, volatility at participation rate. Ang isang pare-parehong maliit na palagay sa gastos ay maaaring maging partikular na marupok malapit sa market open, sa paligid ng balita at kapag ang estratehiya ay paulit-ulit na lumalagpas sa sanggunian nito.
Nosyonal ng account at ang panloob na leverage ng ETF
Ang layunin ng TQQQ ay tatlong beses ang pang-araw-araw na performance ng Nasdaq-100 bago ang mga bayarin at gastusin. Ipinaliwanag ng issuer nito na ang mas mahabang holding-period performance ay maaaring magkaiba nang malaki mula sa tatlong beses ang pinagsama-samang pagbabago ng index. [2] Samakatuwid, ang paggamit ng lahat ng account equity upang bilhin ang TQQQ ay hindi nangangahulugan na ang economic exposure ay hindi na-leverage.
Ang isang sintetikong dalawang-araw na landas ay nagpapakita ng compounding effect. Ang isang index ay tumataas ng 10% at pagkatapos ay bumababa ng 9.0909%, na bumabalik nang humigit-kumulang sa simula nito. Ang isang idealized na pang-araw-araw na tatlong-beses na produkto ay gumagalaw mula sa 100 patungong 130, pagkatapos ay sa humigit-kumulang 94.545. Nawawalan ng halaga ang produkto kahit na ang dalawang-araw na pinagsama-samang pagbabago ng index ay malapit sa zero.
Iniiwasan ng isang intraday-flat na estratehiya ang sadyang pagpapanatili ng posisyon nito sa susunod na sesyon, ngunit nakikipagkalakalan pa rin ito ng isang instrumento na may leveraged intraday behavior, sarili nitong spread at sarili nitong tracking mechanics. Ang pagsasara araw-araw ay hindi ginagawang katumbas ng TQQQ ang QQQ na may magkaparehong execution costs.
Paghambingin ang QQQ at TQQQ gamit ang parehong account equity at risk measures. Ang mas malaking porsyento ng kita ay maaaring samahan ng mas malaking drawdown at tail exposure. Dapat ding ibunyag ng paghahambing ang availability ng borrow para sa mga short trade, mga pagpapalagay sa financing at anumang mga paghihigpit ng broker sa mga leveraged ETF.
Sintetikong pagkuha ng trend at paulit-ulit na whipsaw
Ipagpalagay na nagsara ang isang kumpletong bar sa itaas ng VWAP at ang kasunod na long entry ay na-execute sa 100.12. Ang paglabas kalaunan sa 101.20 ay kumikita ng $108 bago ang mga gastos para sa 100 shares. Kumikita ang pagpapatuloy dahil sapat ang laki ng tuloy-tuloy na galaw upang masagot ang mga gastos sa pagpasok at paglabas.
Sa isang nabigong sequence, ang parehong long ay magsasara sa 100.02, na magreresulta sa pagkawala ng $10 gross. Ang estratehiya ay magbubukas ng short sa 100.02 at muling babaliktad sa 100.13, na magreresulta sa pagkawala ng isa pang $11 gross. Halos hindi gumalaw ang presyo sa buong sequence, ngunit ang account ay nakapagbayad na para sa maraming pagbabago sa posisyon.
Isang kapaki-pakinabang na pagsubok sa pagpapatupad ang naglalagay ng dalawang crossing sa magkatabing natapos na mga bar. Tiyakin na ang bawat signal ay gumagamit lamang ng sarili nitong nakumpletong data, ang bawat order ay sumusunod sa timestamp ng signal nito, at ang pangalawang reversal ay kumakalakal mula sa aktwal na napunang posisyon. Subukan din ang isang zero-volume bar, isang nawawalang minuto at isang eksaktong close na katumbas ng VWAP.
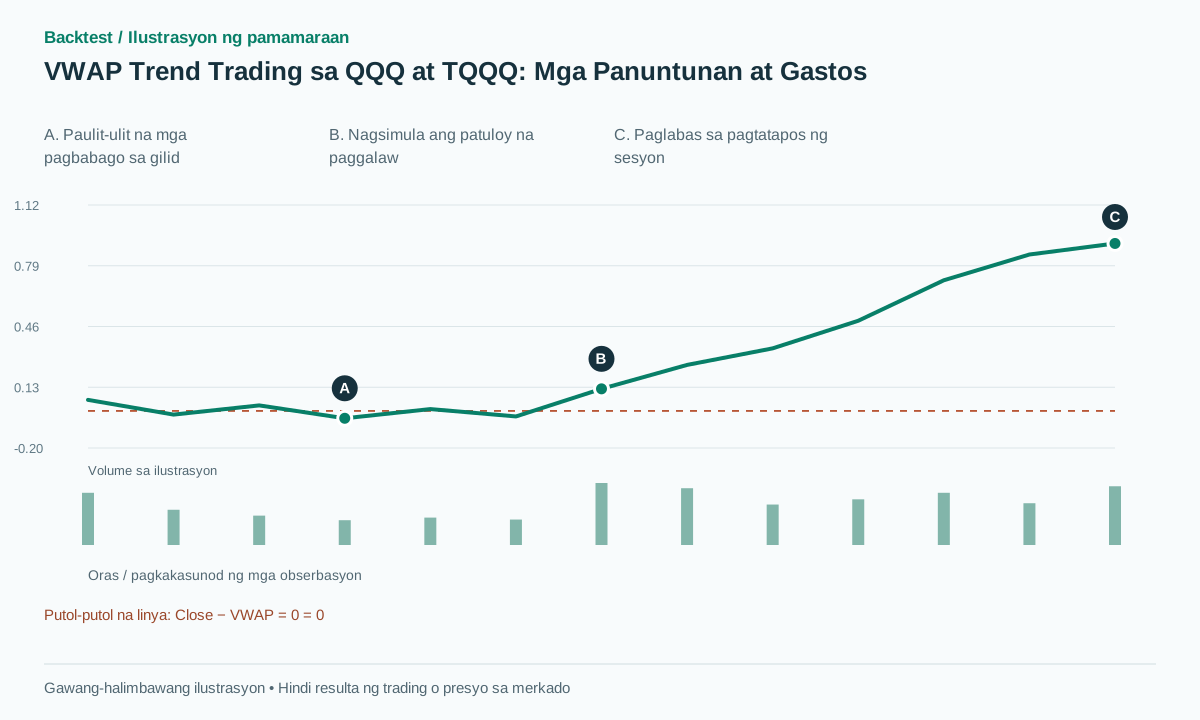
Ipinapakita ng pigura ang close minus VWAP, hindi isang equity curve. Ang mga unang obserbasyon ay nagpapalit-palit sa paligid ng zero; ang mga susunod ay nananatiling positibo. Inilalarawan ng halimbawa kung bakit ang isang visual na inspeksyon lamang ng patuloy na trend ang maaaring makaligtaan ang naunang churn na dapat pondohan ng isang buong estratehiya.
Isang plano ng pagpapatunay na sumusubok sa mga marupok na pagpapalagay
Buuin muli ang sesyon na VWAP at ang mga direksyon ng target bago tasahin ang mga kita. Ihambing ang mga timestamp ng kalakalan, mga dami ng pagbaligtad, at mga paglabas sa katapusan ng araw laban sa nilalayong panuntunan. Ang hindi pagtutugma sa mga intermediate output na ito ay dapat na direktang lutasin sa halip na mabayaran gamit ang isang bagong parameter ng gastos.
Pagkatapos ay patakbuhin ang mga nakapirming variant: mga hindi na-filter na crossing; isang paunang natukoy na minimum na distansya mula sa VWAP; at isang paunang natukoy na kinakailangan sa persistence. Ang huling dalawa ay mga iminungkahing eksperimento, hindi mga panuntunang inaangkin ng pinagmulan. Ang bawat isa ay maaaring makabawas sa turnover habang naantala rin ang mga bihirang malalaking panalo, kaya ang mas kaunting mga kalakalan lamang ay hindi ebidensya ng pagbuti.
Iulat ang net expectancy, turnover, average holding time, ang distribusyon ng magkakasunod na pagkalugi at ang bahagi ng kita na nabuo ng pinakamalalaking kalakalan. Ang pag-alis ng pinakamalalaking panalo ay isang sensitivity analysis, hindi isang awtomatikong tuntunin ng pagtanggi para sa isang diskarte sa trend. Ang mahalaga ay kung ang pagdepende sa mga panalong iyon ay matatag at makatwiran sa ekonomiya.
Gamitin ang mga susunod na panahong nakareserba na para sa evaluation at iba pang market regimes. I-stress-test ang zero-slippage assumption gamit ang makatotohanang spread, execution latency at participation limits; sabihin kung kasama ang borrow at financing costs. Ihiwalay ang source-reported performance sa mga bagong hypothesis hanggang may reproducible test.
Mga karaniwang pagkakamali
Pagtrato sa mababang antas ng panalo bilang sapat na ebidensya laban o para sa sistema
Hindi kasama sa win frequency lamang ang laki ng panalo/talo at gastos. Buuin muli ang kumpletong net payoff distribution.
Pagsingil ng gastos sa isang panig lamang ng reversal
Ang paglipat mula sa long patungo sa pantay na laki ng short ay nangangailangan ng dobleng one-sided na dami. Ang understated turnover ay direktang nagpapalaki sa netong resulta.
Tinatawag na unleveraged ang full-equity TQQQ exposure
May leveraged daily index exposure sa loob mismo ng ETF. Magkahiwalay na antas ang account borrowing at product leverage.
Checklist bago gamitin ang pamamaraang ito
Lagyan ng tsek ang bawat item matapos itong beripikahin sa iyong data. Naka-save ang progreso sa browser na ito; hindi ito sertipikasyon na kumikita ang estratehiya.
Mga madalas itanong
Ang pagsasara ba sa itaas ng VWAP ay garantiya ng isang bullish trend?
Hindi. Ito ay isang kondisyon ng direksyon. Ang paulit-ulit na pagtawid sa isang saklaw ay maaaring lumikha ng mga pagkalugi kahit na ang bawat signal ay sumusunod nang tama sa panuntunan.
Bakit mahalaga rito ang isang palagay na zero-slippage?
Ang madalas na pagbabaligtad ay lumilikha ng malaking turnover. Maaaring maipon ang maliliit na pagkakaiba sa bawat share, lalo na kapag maraming kalakalan ang nalulugi nang kaunti at ang kita ay nakasalalay sa mas kaunting malalaking paggalaw.
Mga sanggunian sa pananaliksik
Sinusuportahan ng bawat sanggunian ang katabing depinisyon o ebidensiya. Kailangang hiwalay na patunayan ang pseudocode, mga gawang halimbawa, at iminungkahing parameter.
- Volume Weighted Average Price (VWAP): The Holy Grail for Day Trading SystemsCarlo Zarattini, Andrew Aziz — 13/11/2023. Nabasa ang buong 26-pahinang papel na may petsang 13 Nobyembre 2023. Gumamit ito ng commission at zero-slippage assumptions ng mga may-akda; walang backtest na muling pinatakbo rito. Sinuri noong: .
- TQQQ — UltraPro QQQProShares. Nabasa ang issuer documentation para sa layuning tatlong ulit ng daily performance at limitasyon ng holding-period compounding, hindi bilang ebidensya ng performance ng estratehiya. Sinuri noong: .
- Volume Weighted Average Price (VWAP)TradingView. Nabasa ang pangunahing dokumentasyon para sa konstruksyon at pag-uugali ng anchor ng VWAP; hindi nito pinapatunayan ang estratehiya sa pangangalakal. Sinuri noong: .
Mga kaugnay na pamamaraan
Paalala sa panganib
Para sa pag-aaral at pagdisenyo ng pananaliksik ang nilalamang ito, hindi payong pinansiyal. Ang Backtest ay simulasyon ng nakaraan, hindi garantiya ng resulta sa hinaharap, at hindi naglalagay ng tunay na mga trade. Hindi awtomatikong tampok ng app ang mga pamamaraan sa aklatang ito. Tingnan ang metodolohiya at sentro ng pag-aaral.
Patunayan muna ang mga tuntunin bago isapanganib ang tunay na puhunan
Suriin ang suporta ng app, data, at bawat simulated trade; maaaring mangailangan ng hiwalay na implementasyon ang mga advanced na detector.
I-download ang Backtest sa App Store