Nilalaman ng artikulo
- Ebidensiya at saklaw
- Ilustrasyon
- Proseso
- Sagutin ang apat na magkakaibang tanong nang sunod-sunod
- 1. Datos na nasa puntong-panahon at ang kahulugan ng dami
- 2. Mga oras ng kumpirmasyon at invariance ng prefix
- 3. Dapat ay mayroon nang order bago ito mapunan
- 4. Ang pagsukat ng panganib ay dapat gumamit ng mga pare-parehong yunit
- 5. Pagsusuri, paglilinis, at embargo sa pamamagitan ng walk-forward na pagsusuri
- 6. Ablation, maraming pagsubok at mga stress test
- 7. Mga sukatan, inaasahan at antas ng ebidensya
- Maglathala ng mga artifact na maaaring siyasatin ng ibang mananaliksik
- Mga karaniwang pagkakamali
- Praktikal na checklist
- Mga madalas itanong
- Mga sanggunian sa pananaliksik
Ebidensiya at saklaw
Ang artikulong ito ay nagmumungkahi ng isang daloy ng trabaho sa pagpapatunay, hindi isang kumikitang estratehiya o isang bagong backtest. Ang mga nabanggit na sanggunian ay tumatalakay sa paghihinuha ng pattern, mekanika ng simulasyon, at statistical overfitting; walang nagpapatunay sa kakayahang kumita ng bawat pamamaraan sa library na ito.
 Buksan ang ilustrasyon sa buong laki
Praktikal na daloy ng gawain
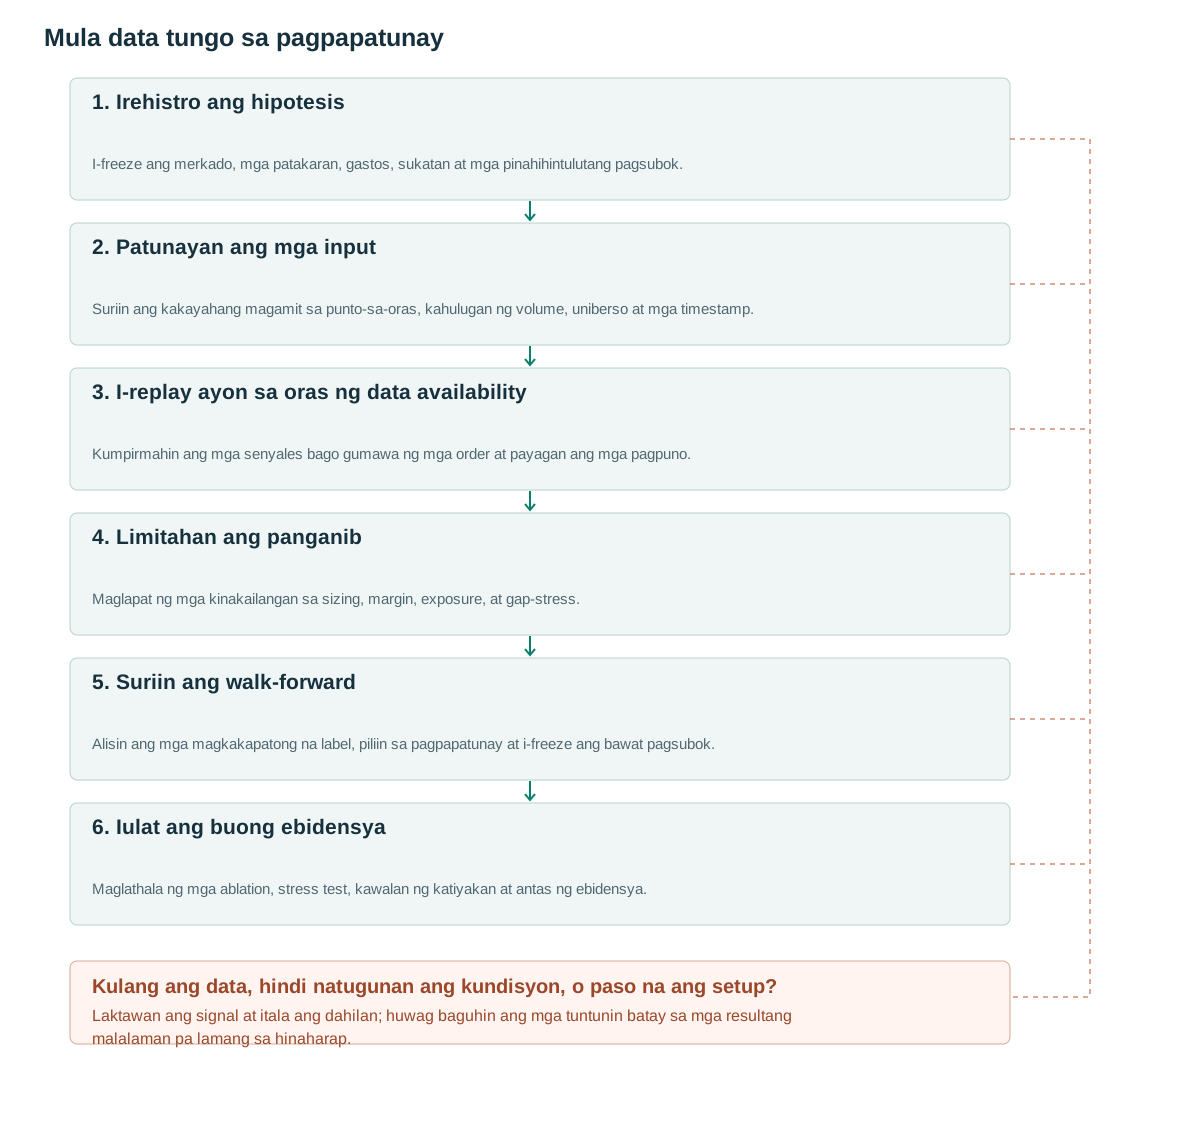
- Irehistro ang hipotesisI-freeze ang merkado, mga patakaran, gastos, sukatan at mga pinahihintulutang pagsubok.
- Patunayan ang mga inputSuriin ang kakayahang magamit sa punto-sa-oras, kahulugan ng volume, uniberso at mga timestamp.
- I-replay ayon sa oras ng data availabilityKumpirmahin ang mga senyales bago gumawa ng mga order at payagan ang mga pagpuno.
- Limitahan ang panganibMaglapat ng mga kinakailangan sa sizing, margin, exposure, at gap-stress.
- Suriin ang walk-forwardAlisin ang mga magkakapatong na label, piliin sa pagpapatunay at i-freeze ang bawat pagsubok.
- Iulat ang buong ebidensyaMaglathala ng mga ablation, stress test, kawalan ng katiyakan at antas ng ebidensya.
Sagutin ang apat na magkakaibang tanong nang sunod-sunod
Una, makikilala ba ang padron nang palagian? Pangalawa, naglalaman ba ito ng kondisyonal na impormasyon tungkol sa mga kasunod na resulta? Pangatlo, maaari bang i-convert ang impormasyong iyon sa mga positibong net account return na may mga magagawang order? Pang-apat, nananatili ba ang resulta sa tunay na hindi nakikitang datos? Ang isang pag-aaral na sumasagot sa isang tanong ay hindi dapat iharap bilang sumasagot sa lahat ng apat.
Ipinapakita ng pormal na pananaliksik sa padron kung paano maaaring imbestigahan ang pagkilala at istatistikal na hinuha. [1] Ang isang biswal na nakakakumbinsing double top o isang istatistikal na magkakaibang distribusyon ng kita ay hindi pa isang kumpletong sistema ng pangangalakal. Ang mga entry, exit, gastos, pagsukat ng posisyon at ang itinakdang pagkakataon ay nagtatakda pa rin ng mga resultang pang-ekonomiya.
Sumulat ng isang hypothesis card bago siyasatin ang performance. Isama ang eligible market, timeframe, input fields, formation rule, confirmation delay, entry at exit mechanics, risk budget, costs, benchmark, evaluation metric at mga pinahihintulutang variation ng parameter. Dapat na sapat ang katumpakan ng card para maipatupad ng ibang tao nang hindi binibigyang-kahulugan ang estetika ng chart.
Magtakda rin ng isang kapaki-pakinabang na negatibong resulta. Halimbawa, ang isang volume filter ay maaaring hindi magdagdag ng karagdagang net expectancy pagkatapos ng pagtutugma ng exposure. Ang pagtatala ng kinalabasang iyon ay pumipigil sa isang proseso ng pananaliksik na tahimik na palitan ang orihinal na tanong tuwing mabibigo ang isang ginustong resulta.
1. Datos na nasa puntong-panahon at ang kahulugan ng dami
Matukoy kung kailan nangyari ang isang kaganapan, kung kailan natanggap ang datos, at kung kailan maaaring gamitin ng estratehiya ang mga ito. Ang isang bar timestamp lamang ay maaaring hindi magbunyag ng naantalang feed, pagwawasto, o latency ng publikasyon. Dapat muling buuin ng mga historical simulation ang mga kaugnay na hanay ng impormasyon sa halip na gamitin ang pinakabagong naitama na database nang walang pinipili.
Panatilihin ang mga matatag na pagkakakilanlan ng instrumento, mga talaan ng dating pagiging miyembro, at mga talaan ng kaganapan sa korporasyon. Ang mga natitirang stock ngayon ay hindi katulad ng mga dati nang maaaring ipuhunan. Pangasiwaan nang malinaw ang mga pag-alis sa listahan, muling paggamit ng mga ticker, mga bagong listahan, at mga hindi available na presyo. Para sa mga aksyon sa korporasyon, ang mga petsa ng pagiging epektibo at mga petsa ng anunsyo ay maaaring sumagot sa iba't ibang tanong tungkol sa availability.
Gumamit ng mga hilaw na presyong maaaring ikalakal para sa mga fill at isang dokumentadong kombensiyon sa pagsasaayos para sa mga signal. Ang isang tuloy-tuloy na serye ng futures ay maaaring maging kapaki-pakinabang sa pagsusuri, ngunit ang isang fill ay dapat mangyari sa isang totoong kontrata sa isang totoong presyo. Ang mga roll transaction, multiplier at pag-expire ng kontrata ay hindi maaaring mahinuha mula sa isang maayos na tinahi na tsart.
Ang volume ay partikular sa merkado. Ang volume ng exchange share, volume ng futures contract, bilang ng FX tick at ang traded quantity ng isang crypto venue ay magkaibang sukat. Ang isang label tulad ng buying volume o delta ay nangangailangan ng aktwal na paraan ng klasipikasyon; ang ordinaryong OHLCV ay hindi nagpapakita ng pagkakakilanlan ng kalahok o all-market order flow.
Gumawa ng mga integrity test para sa mga duplicate na bar, nawawalang interval, imposibleng OHLC na relasyon, negatibong volume at timezone discontinuities. Panatilihin ang mga bersyon ng dataset at mga correction log. Ang isang reproducible codebase na may nagbabagong unversioned input ay hindi nakakagawa ng reproducible experiment.
2. Mga oras ng kumpirmasyon at invariance ng prefix
Ang isang pivot sa index i na nangangailangan ng r bars sa kanan nito ay kinukumpirma nang hindi mas maaga kaysa sa i+r. Ang lokasyon nito ay maaaring iguhit sa i para sa pagsusuri, ngunit ang isang desisyon sa pangangalakal ay hindi maaaring mangyari doon nang retrospektibo. Itabi ang occurred_at at confirmed_at bilang magkahiwalay na field at isagawa mula sa mas huling magagamit na timestamp.
Ang invariance ng prefix ay isang praktikal na pagsubok: patakbuhin ang algorithm sa bawat lumalaking prefix ng dataset at ihambing ang mga nailathalang na kumpirmadong kaganapan. Ang pagdaragdag ng mga obserbasyon sa hinaharap ay hindi dapat muling isulat ang mga ito. Ang mga pansamantalang kandidato ay maaaring magbago kung ang mga ito ay tahasang minarkahan ng probisyonal; ang mga kumpirmadong historical signal ay dapat manatiling matatag sa ilalim ng mga hindi nabagong input.
Gayon din ang mas mataas na timeframe. I-join lang ang completed hourly value sa minute strategy kapag available na ang hourly observation. Huwag ibigay ang eventual high, low o close ng hindi pa tapos na oras sa mas naunang minute decisions.
Pagsasaayos ng mga normalisasyon, mga parameter ng clustering, at mga modelong pang-estadistika sa pinahihintulutang historical partition. Ang isang scaler na sinanay sa buong dataset ay naglalabas ng impormasyon sa distribusyon sa hinaharap kahit na ang bawat indibidwal na trade entry ay naantala nang tama. Ang causality ay naaangkop sa preprocessing pati na rin sa mga indicator.
Sadyang binabago ng isang impormatibong pagsubok ang mga presyo at volume sa hinaharap habang pinapanatiling nakapirmi ang historical prefix. Kung magbabago ang isang naunang nakumpirmang signal, subaybayan ang dependency sa halip na ipagpalagay na awtomatikong nalutas ng charting platform ang repainting.
3. Dapat ay mayroon nang order bago ito mapunan
Kumakatawan sa pagkakasunod-sunod mula sa signal hanggang sa paglikha ng order, pagsusumite, pagtanggap, pag-trigger, bahagyang pagpuno at pagkumpleto o pagkansela. Maaaring mayroong latency sa bawat yugto. Ang isang historical price touch na nauna sa pagtanggap ng order ay hindi isang available na pagpuno para sa order na iyon.
Ang dokumentasyon ng estratehiya ng platform ay nakakatulong na matukoy ang mga pagpapalagay ng timing at order ng emulator. [2] Ang mga mekanikang iyon ay mga kumbensyon ng simulator, hindi isang garantiya ng aktwal na pagpapatupad ng palitan. Ang isang stop-market order ay naglilimita sa pag-activate, habang ang panghuling presyo nito ay maaaring mag-iba; ang isang limit order ay naglilimita sa presyo ngunit maaaring hindi tumugma. [3]
Hindi ipinapakita ng mga bar na OHLC ang pagkakasunod-sunod ng mga pangyayari sa loob ng bar. Kung ang lahat ng entry, stop, at target ay nasa loob ng isang bar, gumamit ng mas pinong datos o ibunyag ang mga hangganan ng kinalabasan. Huwag pumili ng alinmang landas na magpapabuti sa estratehiya. Hindi rin maaaring kanselahin ang isang resting order pagkatapos maobserbahan ang hindi kanais-nais na pagpuno na pinahihintulutan ng pagkakaroon nito.
Modelohin ang mga bahagyang pagpuno at mga nakabinbing dami. Kung ang isang proteksiyon na paghinto ay nilikha lamang pagkatapos ng pagpasok, sabihin kung gaano katagal maaaring manatiling walang proteksyon ang posisyon. Kung ang isang entry ay nabaligtad bago makumpleto, pagtugmain ang aktwal na pagkakalantad at mga natitirang order sa halip na ipagpalagay na naabot ang bawat hiniling na target.
Kasama sa mga gastos ang komisyon, spread, slippage, market impact, borrow at naaangkop na funding o financing. Singilin ang mga ito sa kanilang aktwal na mga oras ng kontrata. Huwag magpataw ng universal funding interval sa lahat ng crypto product, at huwag muling magdagdag ng spread kapag kasama na ito sa mga bid/ask fill.
4. Ang pagsukat ng panganib ay dapat gumamit ng mga pare-parehong yunit
Para sa isang linear na instrumento, ang iminungkahing pormula ng laki ay q=floor(B/(abs(E−S)×multiplier+c_unit)), kung saan ang B ay ang cash loss budget, ang E ay ang planadong entry, ang S ay ang stop at ang c_unit ay isang tinantyang round-trip cost kada unit. Ang mga conversion ng pera ay dapat maglagay ng numerator at denominator sa parehong pera ng account.
Tinatantya ng pormulang ito ang planadong pagkalugi; hindi nito nililimitahan ang isang gap loss. Ang mga inverse contract, options, at nonlinear product ay nangangailangan ng sarili nilang kalkulasyon ng payoff sa halip na humiram ng stock-share formula. Ang pinakamababang laki ng lot at broker margin ay maaaring lalong makabawas sa posibleng dami.
Isaalang-alang ang synthetic equity ng $20,000 at ang risk ng 0.5%, na nagbibigay ng B=$100. Gamit ang entry na 100, itigil ang 99.50 at tantiyahin ang cost ng $0.04 kada share, q=floor(100/0.54)=185. Ang planadong pagkalugi kasama ang cost na iyon ay $99.90.
Kung ang labasan ay mapupuno sa 99.20, ang pagkalugi sa presyo ay $148 at ang parehong tinantyang gastos ay $7.40, na may kabuuang $155.40. Ang isang ulat na nagbabawas sa pagkalugi na ito sa nilalayong badyet ng $100 ay nagbubura sa panganib sa pagpapatupad sa halip na sukatin ito.
Sa antas ng portfolio, ireserba ang exposure para sa mga open order, limitahan ang gross at net notional at aggregate correlated risks. Maraming indibidwal na maliliit na posisyon ang maaaring tumugon sa parehong market shock. Iulat ang parehong planned stop risk at stressed loss sa ilalim ng sabay-sabay na adverse moves.
5. Pagsusuri, paglilinis, at embargo sa pamamagitan ng walk-forward na pagsusuri
Paghiwalayin ang pagbuo, pagpapatunay, at pagsusuri ayon sa oras. Itugma ang mga modelo sa datos ng pagsasanay, piliin ang mga pinahihintulutang setting gamit ang datos ng pagpapatunay, pagkatapos ay i-freeze ang configuration bago suriin ang susunod na segment ng pagsubok. Ang pag-uulit ng prosesong ito sa kronolohiya ay sumusukat sa isang pamamaraan ng pag-update sa halip na isang setting na pinili matapos malaman ang mga resulta.
Maaaring magkapatong ang mga label sa mga hangganan. Kung ang kinalabasan ng isang halimbawa ng pagsasanay ay umaabot hanggang sa pagitan ng pagpapatunay o pagsubok, alisin ang halimbawang iyon mula sa training fold. Gayundin, ang mga label ng pagpapatunay na ginagamit para sa pagpili ay hindi dapat magsama ng mga kinalabasan mula sa pagitan ng pagsubok. Itala ang simula at katapusan ng bawat label sa halip na alisin ang isang nahulaang takdang bilang ng mga hilera.
Hindi isinasama ng isang embargo ang mga kalapit na obserbasyon kung saan ang disenyo ng cross-validation ay magpapahintulot sa mga sample ng pagsasanay sa hinaharap na magbahagi ng impormasyon sa isang agwat ng pagsubok. Hindi ito isang pangkalahatang pamalit para sa kronolohikal na paghihiwalay at hindi inaayos ang mga maling timestamp ng tampok. Tinatalakay ng nabanggit na presentasyon ng may-akda ang mga mekanismong ito; hindi ito ebidensya na sapat ang bawat arbitraryong haba ng embargo. [4]
Magpanatili ng karagdagang pangwakas na holdout kung paulit-ulit na sinusuri ng proseso ng pananaliksik ang mga resulta ng walk-forward. Kapag ang mga resultang iyon ay gumagabay sa mga rebisyon, naiimpluwensyahan na nito ang pag-unlad. Piliin ang pangwakas na configuration gamit lamang ang impormasyon ng pag-unlad, pagkatapos ay suriin ang naka-lock na holdout nang isang beses at iulat ito nang hindi muling inaayos.
Ang bawat fitted transform ay kabilang sa loob ng fold: mga scaler, feature selection, regime threshold, at volume baseline na nangangailangan ng pagtatantya. Ang isang maingat na inalis na label split ay maaari pa ring tumagas kung ang isang preprocessing step ay naakma sa buong sample.
6. Ablation, maraming pagsubok at mga stress test
Itinatanong ng ablation kung ano ang idinaragdag ng bawat bahagi. Paghambingin ang presyo-lamang, presyo kasama ang RVOL at presyo kasama ang RVOL kasama ang VWAP gamit ang parehong opportunity universe, sizing at mga pagpapalagay sa pagpapatupad. Baguhin nang hiwalay ang entry at exit logic kapag pareho nilang ginagamit ang bagong indicator; kung hindi, mananatiling hindi malinaw ang pinagmumulan ng isang pagpapabuti.
Panatilihin ang isang trial registry kabilang ang mga nabigong ideya, manu-manong chart filter, mga timeframe, mga dataset, mga parameter grid at mga market subset. Ang pag-uulat lamang ng pangwakas na matagumpay na configuration ay nagtatago sa bilang ng mga pagkakataong natuklasan ng mananaliksik ang isang maswerteng resulta.
Tinutugunan ng Deflated Sharpe Ratio ang selection bias at hindi normal na pag-uugali ng kita sa ilalim ng mga pagpapalagay nito. [5] Hindi ito isang posibilidad na ang isang estratehiya ay kikita sa aktwal na live trading. Ang Probabilidad ng Backtest Overfitting ay tungkol sa pagkasira ng ranggo sa iba't ibang bahagi sa balangkas nito, hindi isang direktang posibilidad ng pagkawala ng kapital ng account. [6]
I-stress-test ang execution costs sa paunang takdang multiples gaya ng 1.5 at 2, i-delay ng isang bar ang entry, subukan ang kalapit na parameters at suriin ang pagdepende sa limang pinakamalaking trades. Mga iminungkahing sensitivity test ito. Likas sa trend strategy ang umasa sa malalaking panalo; nagbibigay ng impormasyon ang pagtanggal sa mga ito, ngunit hindi ito awtomatikong pass-or-fail rule.
Suriin ang sensitibidad ng rehimen at kapasidad gamit ang sapat na obserbasyon upang suportahan ang paghahambing. Ang paghahati ng datos sa maraming maliliit na paborableng rehimen ay lumilikha ng isa pang problema sa pagpili. Ang isang simpleng matatag na epekto pagkatapos ng mga gastos ay karaniwang mas nakakakumbinsi kaysa sa isang detalyadong paliwanag na binuo sa paligid ng ilang pambihirang mga panahon.
7. Mga sukatan, inaasahan at antas ng ebidensya
Iulat nang hiwalay ang bilang ng mga oportunidad, mga isinumiteng order, mga pagpuno, mga nakumpletong kalakalan at mga kumikitang araw. Maaaring mapabuti ng isang filter ang rate ng panalo sa kalakalan habang hindi isinasama ang maraming kumikitang pagkakataon. Ang dalas ng kumikitang araw ay hindi isang rate ng panalo sa kalakalan, at hindi rin nito tinutukoy ang inaasahang kita nang walang laki ng payoff.
Kalkulahin ang drawdown mula sa isang marked-to-market equity series na kinabibilangan ng mga bukas na posisyon at gastos. Sabihin ang dalas ng kita para sa Sharpe sa halip na ituring ang mga irregular trade return bilang mapagpapalit sa mga pang-araw-araw na kita. Panatilihin ang pagkakaiba sa pagitan ng kabuuang kita, CAGR, cash-flow-sensitive IRR at regression alpha.
Ang isang sintetikong estratehiya na may probabilidad ng panalo na 0.40, average na panalo na 2R, average na talo na 1R at gastos na 0.08R ay may ekspektasyon na 0.40×2−0.60×1−0.08=0.12R. Ang break-even win rate nito sa ilalim ng mga nakapirming payoff na iyon ay (1+0.08)/(2+1)=0.36.
Isa pang sintetikong estratehiya ang panalo sa 65% ng mga kalakalan, kung saan kumikita ang 0.5R sa mga nananalo at natatalo naman sa 1R sa parehong gastos na may inaasahang 0.65×0.5−0.35×1−0.08=−0.105R. Samakatuwid, ang mas mataas na antas ng panalo ay maaaring magsabay sa isang sistemang natatalo.
Isama ang mga matinding pagkalugi, tagal na mas mababa ang equity sa dating peak, turnover, partisipasyon, pagkakalantad at mga agwat ng kawalan ng katiyakan. Pag-iba-ibahin ang isang deskriptibong pamamaraan, backtest na iniulat ng may-akda, reproduksyon ng code-and-data, malayang pagsusuri, forward paper trading at beripikadong live evidence. Ang mga yugtong ito ay sumasagot sa mga tanong na unti-unting magkakaiba; wala sa mga ito ang nagpapahiwatig ng garantisadong kita sa hinaharap.
Maglathala ng mga artifact na maaaring siyasatin ng ibang mananaliksik
I-archive ang bersyon ng hypothesis, mga bersyon ng input-data, trial registry, mga fold boundaries, mga signal event, mga order event, mga fill, mga gastos at mga kalkulasyon ng equity. Mahirap i-diagnose ang isang final performance table na walang intermediate ledger kapag ang ibang implementasyon ay hindi magkasundo.
Ang pipeline sa ibaba ay naghihiwalay sa paulit-ulit na ginagamit na panahon ng pag-develop mula sa isang pangwakas na holdout. Ang mga tungkulin nito ay mga detalye para ipatupad at subukan, hindi maipapatupad na patunay ng kawastuhan. Sa partikular, dapat suriin ng purging ang mga pagitan ng label at dapat igalang ng pagpapatupad ang aktwal na availability ng kaganapan.
Ang isang kapaki-pakinabang na pakete ng pagsusuri ay kinabibilangan ng kahit isang matagumpay na halimbawa, isang nabigong kalakalan, isang tinanggihang order at isang malabong kaso sa loob ng bar kung saan magagamit. Ipaliwanag ang paraan ng paghawak ng simulator sa bawat isa. Nagbibigay ito ng konkretong ebidensya na ang mga patakaran ay gumagana nang pare-pareho kahit na ang mga resulta ay hindi maginhawa.
I-freeze ang mga sukatan ng publikasyon bago basahin ang pangwakas na holdout. Kung ang pangwakas na resulta ay hindi maganda, iulat ito at magsimula ng isang bagong bersyon ng pananaliksik gamit ang isang bagong plano sa pagsusuri. Ang paulit-ulit na pag-edit ng parehong pamamaraan laban sa parehong umano'y holdout ay sumisira sa mismong ebidensya na dapat sana'y ibigay ng holdout.
spec = freeze_hypothesis_and_trial_registry()
data = load_versioned_point_in_time_inputs()
assert_data_integrity(data)
assert_confirmed_events_are_prefix_invariant(data)
development, final_test = split_chronologically_before_research(data)
for fold in chronological_folds(development, spec):
    train = purge_overlapping_labels(fold.train, fold.validation + fold.test)
    validation = purge_overlapping_labels(fold.validation, fold.test)
    model = fit_using_train_only(train)
    config = select_on_validation(model, validation)
    freeze(config)
    events = replay_causally(fold.test, config)
    fills = simulate_orders_after_available_at(events, spec.execution)
    equity = mark_to_market(fills, fees=spec.costs)
    archive_all_results(config, events, fills, equity)
final_config = freeze_selection_using_development_only()
evaluate_final_holdout_once(final_test, final_config)
report_net_metrics_ablations_stress_and_uncertainty()
Mga karaniwang pagkakamali
Ang pagtrato sa isang kaakit-akit na detektor bilang isang kumikitang estratehiya
Ang heometriya, impormasyong predictive, pagpapatupad at out-of-sample performance ay magkahiwalay na yugto ng pagpapatunay. Ang pagpasa sa isa ay hindi nangangahulugang maitatatag ang iba pa.
Isang malinis na tsart na may mga senyales na nakumpirma sa hinaharap
Ang pagguhit ng pivot sa makasaysayang lokasyon nito ay maaaring magtago ng mas huling oras ng kumpirmasyon. Itabi ang parehong occurred_at at confirmed_at, at subukan ang bawat desisyon laban sa pagkakaroon ng impormasyon.
Pagsasama-sama ng bawat gastos sa isang maliit na komisyon
Ang pagkalat, epekto, paghiram o pagpopondo at ang mga nawawalang pagpuno ay maaaring mas mahalaga kaysa sa komisyon. Imodelo ang mga ito para sa instrumento at sa likididad nito.
Isang makatotohanang linya ng bayad na may hindi makatotohanang mga pagpuno
Hindi kayang tumbasan ng Komisyon ang imposibleng mga pagpuno sa pagsasara ng signal, piniling paborableng pagkakasunod ng mga pangyayari sa loob ng bar, o garantisadong pagpapatupad ng limitasyon.
Paulit-ulit na pagsusuri sa parehong panahon ng pagsubok
Kapag ang mga resulta ng pagsusulit ay gumagabay sa mga pagbabago, ang panahong iyon ay nagiging bahagi ng pag-unlad. Itala ang bawat paggamit at pangalagaan ang isang bagong hindi pa nagagalaw na yugto ng pagsusuri.
Sine-save lamang ang mga nanalong configuration
Kung wala ang bilang ng mga pagsubok at ang distribusyon ng mga nabigong variant, maaaring maging labis na pinalaki ang ebidensya para sa napiling estratehiya.
Paggamit ng mga pagwawasto sa istatistika bilang mga sertipiko ng kakayahang kumita
Ang DSR, PBO at mga p-value ay tumutugon sa mga partikular na tanong sa hinuha sa ilalim ng mga pagpapalagay. Hindi nito pinapalitan ang pagsubok sa pagpapatupad o itinatatag ang mga kita ng account sa hinaharap.
Checklist bago gamitin ang pamamaraang ito
Lagyan ng tsek ang bawat item matapos itong beripikahin sa iyong data. Naka-save ang progreso sa browser na ito; hindi ito sertipikasyon na kumikita ang estratehiya.
Mga madalas itanong
Ilang trade ang sapat para patunayang epektibo ang isang estratehiya?
Walang pangkalahatang hangganan. Ang pagdepende, mga payoff tails, mga rehimen sa merkado at laki ng epekto ang nagtatakda ng kawalan ng katiyakan. Iulat ang mga katangiang iyon sa halip na ituring ang isang nakapirming bilang ng kalakalan bilang patunay.
Dapat bang tanggihan ang isang estratehiya kung ang mga gastos ay nag-aalis ng naiulat na kalamangan?
Maaaring mabigo ang bersyong maaaring ipagpalit habang nananatiling kapaki-pakinabang ang pinagbabatayang ugnayang pang-estadistika. Iulat ang parehong konklusyon at iwasang ipakita ang kabuuang epekto bilang isang maipapatupad na netong kita.
Ginagawa bang maaaring kopyahin ang isang backtest gamit ang publishing code?
Ang kodigo ay isa lamang kinakailangan. Ang mga bersyon ng datos, mga kumbensyon ng aksyong pangkorporasyon, mga parameter, kasaysayan ng pagsubok at mga pagpapalagay ng pagpapatupad ay kailangan ding maging available o tumpak na dokumentado.
Mga sanggunian sa pananaliksik
Sinusuportahan ng bawat sanggunian ang katabing depinisyon o ebidensiya. Kailangang hiwalay na patunayan ang pseudocode, mga gawang halimbawa, at iminungkahing parameter.
- Foundations of Technical Analysis: Computational Algorithms, Statistical Inference, and Empirical ImplementationAndrew W. Lo, Harry Mamaysky, Jiang Wang. Orihinal na pananaliksik sa pagkilala ng padron at paghihinuha sa istatistika. Hindi nito ipinapakita ang kakayahang kumita para sa bawat tuntunin ng aklatan. Sinuri noong: .
- Pine Script — StrategiesTradingView. Pangunahing dokumentasyon na binasa para sa timing ng order ng estratehiya at pag-uugali ng broker-emulator, hindi bilang isang pangkalahatang modelo ng pagpapatupad ng palitan. Sinuri noong: .
- Understanding Order Types — Investor BulletinU.S. SEC — Investor.gov. Pangunahing babasahin para sa mekanismo ng merkado, limitasyon, at stop-order, at ang mga limitasyon ng kanilang pagpapatupad. Sinuri noong: .
- MLX 2018 — The 7 Reasons Most Machine Learning Funds FailMarcos López de Prado — bản trình bày đăng trên SlideShare. Binasa ang slides ng may-akda tungkol sa purging ng labels at temporal embargo sa cross-validation. Hindi nito inaangking nabasa o na-access ang buong financial machine-learning book. Sinuri noong: .
- The Deflated Sharpe Ratio: Correcting for Selection Bias, Backtest Overfitting and Non-NormalityDavid H. Bailey, Marcos López de Prado — 2014. Binasa ang buong papel sa metodolohiya. Ang pagsasaayos nito sa bias sa pagpili ay nangangailangan ng mga pagpapalagay at impormasyon sa pagsubok; hindi ito isang probabilidad na live-profit. Sinuri noong: .
- The Probability of Backtest OverfittingBailey, Borwein, López de Prado, Zhu. Binabasa ang metodolohiya para sa CSCV at PBO. Ang pagkasira ng ranggo sa labas ng sample ay pinag-iiba mula sa posibilidad ng pagkalugi. Sinuri noong: .
Mga kaugnay na pamamaraan
Paalala sa panganib
Para sa pag-aaral at pagdisenyo ng pananaliksik ang nilalamang ito, hindi payong pinansiyal. Ang Backtest ay simulasyon ng nakaraan, hindi garantiya ng resulta sa hinaharap, at hindi naglalagay ng tunay na mga trade. Hindi awtomatikong tampok ng app ang mga pamamaraan sa aklatang ito. Tingnan ang metodolohiya at sentro ng pag-aaral.
Patunayan muna ang mga tuntunin bago isapanganib ang tunay na puhunan
Suriin ang suporta ng app, data, at bawat simulated trade; maaaring mangailangan ng hiwalay na implementasyon ang mga advanced na detector.
I-download ang Backtest sa App Store