Isi artikel
- Bukti dan cakupan
- Ilustrasi
- Proses
- Apa yang ditetapkan oleh sumber-sumber publik
- Spesifikasi flat base kausal yang diusulkan
- Pisahkan aktivitas dalam basis dari aktivitas saat breakout
- Contoh sintetis dan perdagangan yang gagal
- Batasan pelaksanaan dan portofolio
- Menguji komponen mana yang berkontribusi
- Kesalahan umum
- Daftar periksa praktis
- Pertanyaan umum
- Sumber riset
Bukti dan cakupan
Informasi dalam buklet IBD publik dan buku penerbit telah diperiksa. Grafik saham pemenang yang dipilih bukanlah catatan perdagangan portofolio yang lengkap. Algoritma di bawah ini adalah konfigurasi riset yang diusulkan mirip basis datar, bukan reproduksi lengkap dari CAN SLIM. Tidak ada backtest baru yang dijalankan.
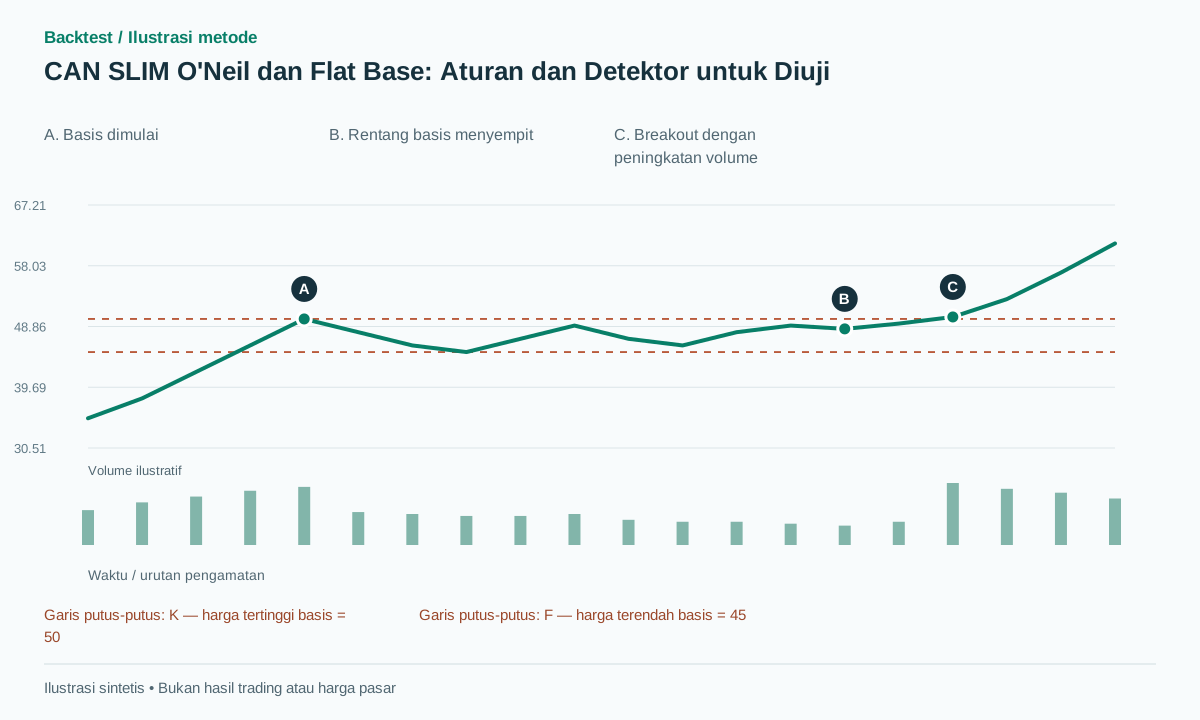 Buka ilustrasi ukuran penuh
Alur kerja praktis
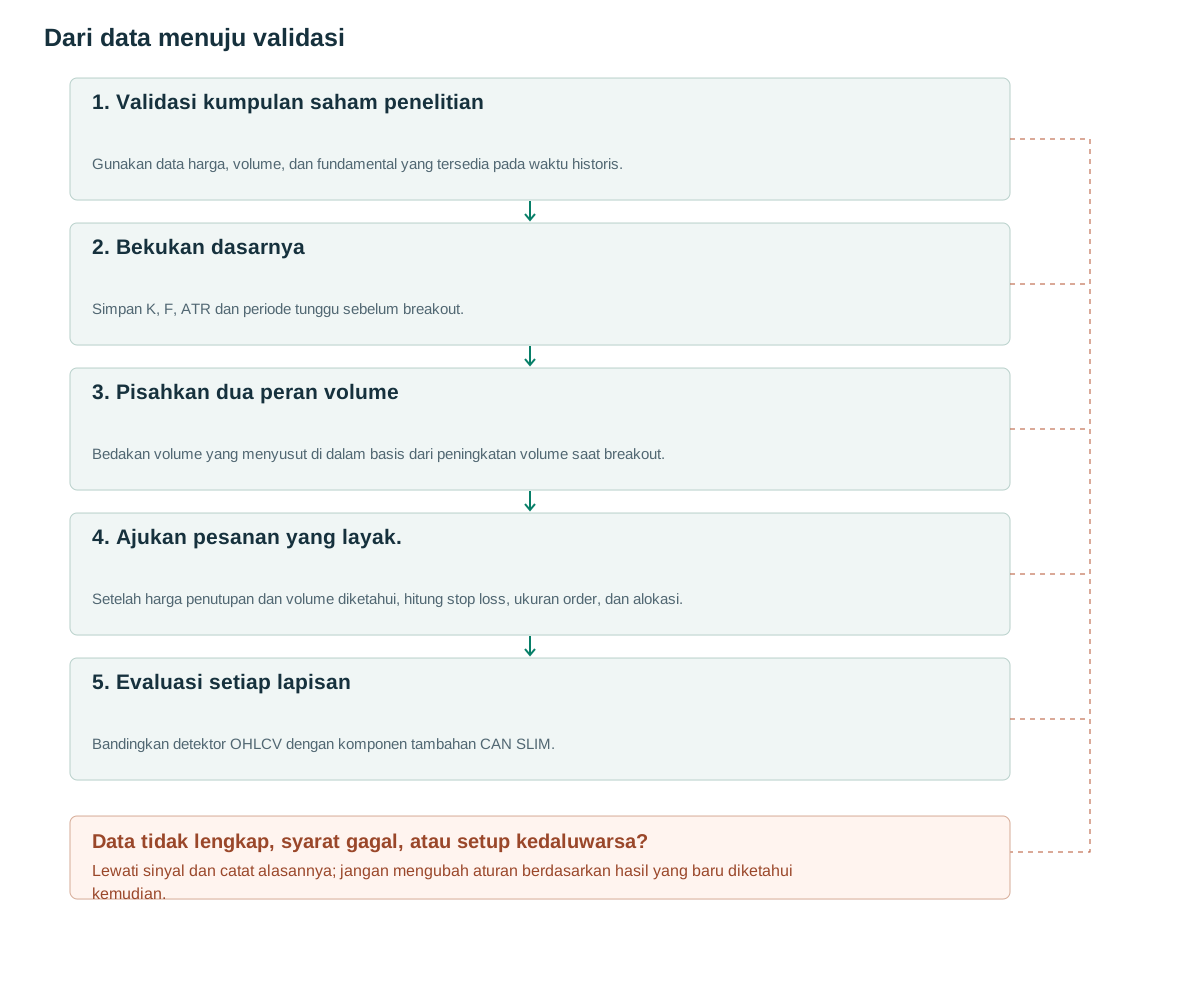
- Validasi kumpulan saham penelitianGunakan data harga, volume, dan fundamental yang tersedia pada waktu historis.
- Bekukan dasarnyaSimpan K, F, ATR dan periode tunggu sebelum breakout.
- Pisahkan dua peran volumeBedakan volume yang menyusut di dalam basis dari peningkatan volume saat breakout.
- Ajukan pesanan yang layak.Setelah harga penutupan dan volume diketahui, hitung stop loss, ukuran order, dan alokasi.
- Evaluasi setiap lapisanBandingkan detektor OHLCV dengan komponen tambahan CAN SLIM.
Apa yang ditetapkan oleh sumber-sumber publik
Brosur IBD menggambarkan basis datar yang berlangsung setidaknya lima minggu dengan koreksi tidak lebih dalam dari 15%. Titik beli tradisionalnya adalah 10 sen di atas titik tertinggi basis, dengan volume sekitar 40–50% di atas rata-rata 50 hari sebelumnya. [1] Itu adalah aturan pengajaran pasar saham, bukan konstanta universal untuk setiap kelas aset.
Buku William J. O'Neil, How to Make Money in Stocks, mengorganisir CAN SLIM berdasarkan laba triwulanan, laba tahunan, perkembangan baru, penawaran dan permintaan, kepemimpinan, dukungan institusional, dan arah pasar. [2] Pemindai OHLCV hanya mengukur sebagian dari kerangka kerja tersebut. Hasil yang dihasilkan tanpa data yang tersisa tidak boleh disebut sebagai backtest CAN SLIM yang lengkap.
Perbedaan ini membuat penelitian menjadi lebih informatif. Detektor harga-volume dapat menentukan apakah definisi dasar dapat direproduksi dan diperdagangkan secara ekonomis. Informasi perusahaan atau pasar tambahan kemudian dapat diuji sebagai filter terpisah. Jika semuanya digabungkan sekaligus, sulit untuk mengetahui apakah manfaat yang tampak berasal dari pola grafik, kumpulan saham, filter pasar, atau kebijakan keluar tertentu.
Spesifikasi flat base kausal yang diusulkan
Pada penutupan bar kandidat c, periksa 25 sesi yang berakhir di c. Misalkan K adalah titik tertinggi maksimumnya, F adalah titik terendah minimumnya, dan depth=(K−F)/K. Perlukan depth≤0.15. Proksi tren yang diusulkan adalah C[c]>SMA200[c] bersama dengan SMA200[c]>SMA200[c−20]. Jendela tetap, proksi rata-rata bergerak, dan penyangga volatilitas di bawah ini adalah pilihan riset dan bukan klaim untuk mereproduksi setiap aturan buku.
Bekukan K,F,A=ATR14[c] dan b=max(2 ticks,0.1A) saat kandidat dibuat. Selama sepuluh sesi berikutnya, terima penutupan persilangan di atas K+b hanya ketika RVOL50=V[t]/mean(V[t−50..t−1]) setidaknya sama dengan 1.5. Batalkan kandidat yang belum diperdagangkan jika harga turun di bawah F−b atau masa tunggunya berakhir. Bar breakout tidak boleh dimasukkan ke dalam basis yang dibekukan dan dengan demikian menaikkan level resistensinya sendiri.
Jika filter fundamental ditambahkan, gunakan stempel waktu saat laporan tersebut tersedia. Akhir kuartal akuntansi bukanlah tanggal hasil kuartal tersebut diketahui. EPS yang direvisi, klasifikasi industri saat ini, dan cakupan yang hanya berisi saham yang masih ada hingga saat ini dapat memperkenalkan informasi yang tidak tersedia pada saat pengambilan keputusan historis.
Oleh karena itu, catatan data harus berisi nilai, periode pengamatan, dan stempel waktu ketersediaan untuk setiap bidang fundamental. Kandidat hanya dapat dievaluasi dengan catatan terbaru yang tersedia pada saat pengambilan keputusan. Informasi yang hilang harus tetap hilang atau memicu aturan pengecualian yang dinyatakan; informasi tersebut tidak boleh diisi secara diam-diam dengan laporan keuangan yang lebih baru.
on close c with no active candidate:
  K=max(H[c-24:c]); F=min(L[c-24:c])  # inclusive
  if depth<=0.15 and trend_proxy: freeze K,F,A,b,expiry=c+10
for c<t<=expiry:
  if L[t]<F-b: cancel
  elif C[t-1]<=K+b and C[t]>K+b and RVOL50[t]>=1.5:
    signal LONG; stop=F-b; enter next executable event
# Comparison baseline: target=entry+2*(entry-stop), time-stop=20 sessions.
Pisahkan aktivitas dalam basis dari aktivitas saat breakout
Volume memiliki dua fungsi potensial: mengidentifikasi penurunan aktivitas di basis dan mengidentifikasi peningkatan aktivitas ketika resistensi terpecah. Garis dasar hanya menggunakan breakout RVOL. Eksperimen dry-up terpisah menambahkan volume rata-rata dalam lima sesi terakhir sebelum pembuatan kandidat dibagi dengan volume rata-rata dalam 50 sesi sebelumnya, dengan maksimum yang diusulkan sebesar 0.75. Ini adalah parameter penelitian tambahan, bukan seperangkat aturan lengkap yang diambil dari buku.
Volume harian akhir hanya diketahui setelah sesi berakhir. [3] Jangan gunakan RVOL akhir tersebut untuk mensimulasikan entri sebelumnya dalam sesi yang sama pada persilangan pertama. Versi intraday memerlukan volume kumulatif yang diamati pada waktu pengambilan keputusan sebenarnya dan dasar volume yang diharapkan yang sebanding untuk waktu tersebut.
Uji kondisi penyusutan dan peningkatan volume secara independen. Keduanya dapat memilih saham yang sangat berbeda: basis yang tenang mungkin akan jebol pada volume biasa, sementara basis yang sangat aktif dapat menghasilkan penembusan volume tinggi. Menyimpan kedua pengukuran kontinu dalam dataset lebih informatif daripada hanya menyimpan gabungan flag lulus/gagal. Hal ini juga memungkinkan pemeriksaan sensitivitas di sekitar ambang batas yang diusulkan tanpa membangun kembali kandidat harga.
Contoh sintetis dan perdagangan yang gagal
Misalkan K=50, F=45, depth=10%, A=1 dan b=0.1, dan proksi tren memenuhi syarat. Setelah basis dibekukan, harga ditutup pada 50.3 dengan 1.8 juta saham diperdagangkan terhadap rata-rata satu juta saham, menghasilkan RVOL=1.8. Entri yang dapat dieksekusi pada 50.4 dan stop loss pada 44.9 menyiratkan R=5.5 per saham. Target yang diusulkan 2R adalah 61.4. Dengan anggaran risiko hipotetis sebesar 550 unit moneter, ukuran awal adalah 100 saham sebelum biaya, batasan nominal, dan kendala likuiditas.
Kasus kegagalan filter memiliki harga penutupan yang sama tetapi RVOL=1.1. Versi yang difilter berdasarkan volume tidak masuk, sementara kontrol hanya berdasarkan harga mungkin masuk. Kasus kegagalan perdagangan terjadi setelah masuk pada 50.4: gap menyebabkan stop loss terisi pada 44.5. Kerugiannya adalah 5.9 per saham, bukan 5.5 yang direncanakan. Perdagangan tersebut tidak dapat dihapus karena basisnya kemudian tampak kurang menarik.
Untuk jalur sintetis yang sukses, harga mencapai 61.4 sebelum stop loss atau batas waktu 20 sesi. Jalur tersebut menunjukkan bagaimana keluaran yang dinyatakan akan diperhitungkan; jalur tersebut tidak memperkirakan seberapa sering jalur seperti itu terjadi. Cabang yang difilter dan tidak difilter masing-masing harus mempertahankan kumpulan peluang aktualnya sendiri, termasuk kandidat yang tidak pernah menghasilkan perdagangan.
Batasan pelaksanaan dan portofolio
Stop loss di luar seluruh basis harga mudah diterapkan untuk percobaan awal. Stop loss di bawah titik terendah yang lebih kecil di dekat tepi kanan merupakan implementasi terpisah dan dapat menghasilkan distribusi perdagangan yang dihentikan yang sangat berbeda. Baik stop loss struktural yang diusulkan ini maupun exit dengan target 2R atau batas 20 sesi tidak boleh dianggap sebagai kebijakan manajemen risiko orisinal yang sepenuhnya berasal dari O'Neil.
Setelah konfirmasi, amati kuotasi yang tersedia dan dapat dieksekusi sebelum mengirimkan pesanan baru. Jika harga tersebut menciptakan hubungan stop yang tidak valid atau melanggar batas risiko yang telah ditentukan, catat penolakan sebelum pengiriman. Setelah pesanan terpenuhi, informasi gap selanjutnya tidak dapat membatalkannya secara retrospektif. Jika stop dan target keduanya berada dalam satu bar OHLC, selesaikan pengurutannya dengan data yang lebih rinci atau aturan konservatif yang diterapkan secara konsisten.
Beberapa saham dapat mengalami breakout secara bersamaan. Sebuah portofolio membutuhkan kebijakan pemeringkatan dan alokasi yang ditetapkan sebelum hasilnya diketahui: batasan likuiditas, risiko per saham, konsentrasi sektor, eksposur yang berkorelasi, dan total kapasitas nominal. Pengujian historis tidak dapat membeli setiap saham yang memenuhi syarat dengan modal yang tidak terbatas. Catat kandidat yang ditolak alokasi modalnya agar efek seleksi tetap terlihat.
Menguji komponen mana yang berkontribusi
Mulailah dengan kumpulan kandidat harga yang sama dan bandingkan tanpa filter volume, hanya filter penyusutan volume, hanya filter ekspansi, dan kedua kondisi tersebut. Selanjutnya, tambahkan filter laba, kekuatan relatif, dan pasar luas satu per satu. Pertahankan waktu masuk, keluar, ukuran posisi, dan biaya tetap tidak berubah saat mengukur efek tambahan dari suatu filter. Mengubah waktu keluar secara bersamaan tidak mengisolasi kontribusi volume.
Gunakan kumpulan saham pada titik waktu tertentu yang mencakup saham yang telah dihapus dari daftar bursa jika pertanyaan penelitian membutuhkannya. Laporkan jumlah kandidat, pemenuhan pesanan, ekspektasi bersih dalam R, pengembalian portofolio, penurunan nilai, perputaran, dan waktu kepemilikan. Daftar saham yang akhirnya naik beberapa ratus persen tidak memberikan penyebut yang dapat digunakan untuk memperkirakan tingkat keberhasilan perdagangan.
Pemeriksaan implementasi yang berguna meliputi minggu yang dipersingkat karena liburan, stock split selama pembentukan basis, lonjakan volume pada hari breakout, rilis laba setelah penutupan pasar, dan gap di atas resistensi sebelum keputusan order berikutnya. Bekukan kandidat historis dan putar ulang awalan yang sama dengan data tambahan di masa mendatang. Baik level asli maupun data yang tersedia pada saat pengambilan keputusan tidak boleh berubah.
Kesalahan umum
Memperlakukan satu pola sebagai keseluruhan sistem.
Basis datar tidak memuat komponen perusahaan dan pasar luas dari CAN SLIM.
Menggunakan volume akhir hari di awal hari.
Itu merupakan kebocoran informasi masa depan (look-ahead). Waktu entri harus mengikuti kapan data volume benar-benar tersedia.
Hanya memilih saham yang masih bertahan
Mengabaikan perusahaan yang bangkrut atau telah dihapus dari daftar bursa dapat meningkatkan hasil historis dan memberikan gambaran yang salah tentang jumlah perusahaan yang tersedia.
Daftar periksa sebelum menggunakan metode ini
Centang setiap butir setelah memverifikasinya pada data Anda. Kemajuan disimpan di browser ini; bukan sertifikasi bahwa strategi menghasilkan laba.
Pertanyaan umum
Apakah buffer 10-cent tradisional harus digunakan di setiap pasar?
Tidak secara otomatis. Ukuran tick dan harga nominal berbeda. Buffer berbasis ATR adalah varian riset terpisah dan harus diberi label serta diuji sebagaimana mestinya.
Apakah RVOL sebesar 1.5 membuktikan profitabilitas?
Tidak. Itu hanyalah salah satu syarat dalam strategi yang lengkap. Nilainya harus diukur setelah memperhitungkan biaya dan di luar sampel dibandingkan dengan strategi yang sama tanpa filter tersebut.
Sumber riset
Setiap sumber mendukung definisi atau bukti yang dijelaskan di sampingnya. Pseudocode, contoh sintetis, dan parameter usulan perlu divalidasi secara terpisah.
- IBD: How To Recognize Great Performing Stocks — Flat BaseInvestor’s Business Daily. Brosur publik: geometri dan volume dasar datar. Keuntungan saham terpilih tidak dianggap sebagai pengembalian sistem. Diperiksa: .
- How to Make Money in Stocks, Fourth EditionMcGraw Hill. Metadata penerbit dan daftar isi; buku berbayar lengkap tidak dibaca. Diperiksa: .
- TradingView: RepaintingTradingView. Ketersediaan data berdasarkan waktu; tidak ada validasi profitabilitas. Diperiksa: .
Metode terkait
Catatan risiko
Konten ini mendukung pembelajaran dan perancangan riset, bukan nasihat keuangan. Backtest adalah simulasi historis, tidak menjamin kinerja mendatang, dan tidak menempatkan order sungguhan. Metode dalam pustaka ini tidak otomatis tersedia sebagai fitur aplikasi. Lihat metodologi dan pusat pembelajaran.
Validasi aturan sebelum mempertaruhkan modal nyata
Periksa dukungan aplikasi, data, dan setiap transaksi simulasi; detektor tingkat lanjut mungkin perlu implementasi tersendiri.
Unduh Backtest di App Store