Isi artikel
- Bukti dan cakupan
- Ilustrasi
- Proses
- Apa yang struktur itu sampaikan kepada kita
- Aturan yang menggunakan informasi yang sudah tersedia
- Memberikan tugas khusus pada volume
- Contoh numerik dan kasus kegagalan
- Masuk, pembatalan, dan keluar
- Pengujian nilai inkremental
- Kesalahan umum
- Daftar periksa praktis
- Pertanyaan umum
- Sumber riset
Bukti dan cakupan
Referensi mencakup daftar buku resmi, laporan lokakarya langsung, dan hasil akun yang diterbitkan oleh penyelenggara. Kinerja akun tidak mengisolasi VCP atau volume. Detektor, ambang batas, dan kebijakan keluar di bawah ini adalah proposal penelitian asli; tidak ada pengujian balik baru yang dijalankan.
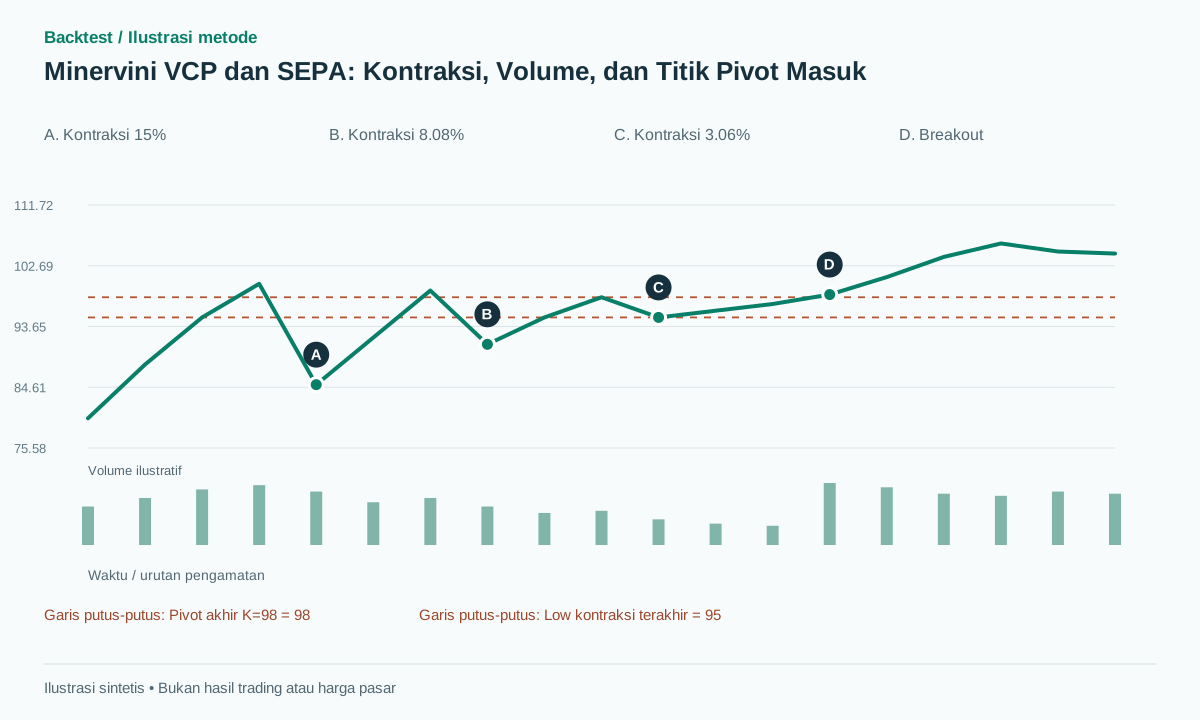 Buka ilustrasi ukuran penuh
Alur kerja praktis
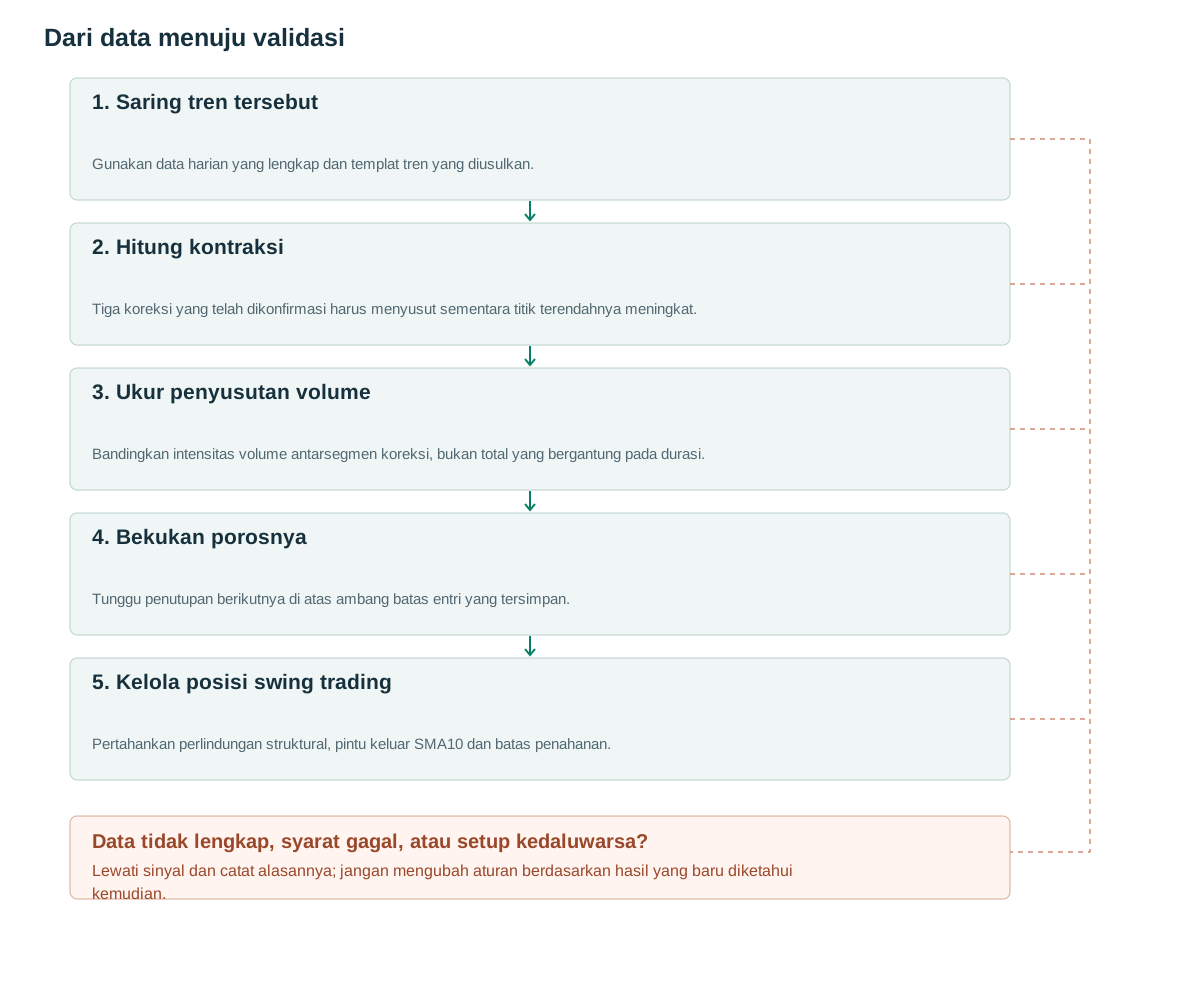
- Saring tren tersebutGunakan data harian yang lengkap dan templat tren yang diusulkan.
- Hitung kontraksiTiga koreksi yang telah dikonfirmasi harus menyusut sementara titik terendahnya meningkat.
- Ukur penyusutan volumeBandingkan intensitas volume antarsegmen koreksi, bukan total yang bergantung pada durasi.
- Bekukan porosnyaTunggu penutupan berikutnya di atas ambang batas entri yang tersimpan.
- Kelola posisi swing tradingPertahankan perlindungan struktural, pintu keluar SMA10 dan batas penahanan.
Apa yang struktur itu sampaikan kepada kita
Seorang peserta lokakarya menjelaskan VCP sebagai penyempitan rentang harga ke arah sisi kanan basis dan memperluas SEPA sebagai Analisis Titik Masuk Spesifik. [1] Daftar buku resmi mencakup Trade Like a Stock Market Wizard dan Think & Trade Like a Champion. [2] Materi publik ini tidak membuktikan bahwa buku-buku berbayar lengkap telah ditinjau.
Penyelenggara mencantumkan Minervini di +334.8% untuk 2021 di Money Manager Verified Ratings, Divisi Saham, untuk akun setidaknya $1 juta. [3] Itu adalah hasil akun selama satu periode. Ini tidak mengidentifikasi kontribusi dari tiga kontraksi, ambang batas volume tertentu, atau detektor ini. Pencantuman saja tidak boleh digambarkan sebagai audit independen.
Pertanyaan implementasinya lebih sempit: setelah tren yang kuat, apakah rangkaian koreksi yang secara objektif menyusut meningkatkan distribusi breakout berikutnya? Aturan-aturan berikut mengubah pertanyaan itu menjadi eksperimen yang dapat dibuktikan salah. Basis yang menarik secara visual tetapi tidak dapat dikenali sebelum breakout bukanlah sinyal historis yang dapat digunakan.
Aturan yang menggunakan informasi yang sudah tersedia
Gunakan templat tren harian yang diusulkan: C>SMA50>SMA150>SMA200, dengan SMA200 di atas nilainya dua puluh sesi sebelumnya. Identifikasi tiga koreksi tinggi-ke-rendah yang dikonfirmasi secara berurutan dalam sesi 15–80 menggunakan pivot dengan tiga bar di setiap sisinya. Untuk koreksi k, definisikan d[k]=(H[k]−L[k])/H[k]. Perlukan d2≤0.8d1, d3≤0.8d2, dan L1<L2<L3.
Ketika titik terendah ketiga dikonfirmasi, bekukan K=H3, floor=L3, A=ATR14 dari sesi sebelumnya dan b=max(2 ticks,0.1A). Misalkan v[k] adalah volume rata-rata selama penurunan koreksi k. Filter pengeringan yang diusulkan membutuhkan v3/v1≤0.70 dan volume rata-rata selama lima sesi sebelum pembuatan kandidat dibagi dengan volume rata-rata selama lima puluh sesi sebelumnya ≤0.75.
Hanya penutupan selanjutnya yang melintasi K+b yang dapat memicu. Uji persyaratan opsional RVOL50≥1.5, dengan penyebut menggunakan lima puluh sesi sebelumnya dan tidak termasuk sesi sinyal. Akhiri masa berlaku kandidat setelah sepuluh sesi atau batalkan jika low<floor−b. Pivot yang terkonfirmasi tersedia terlambat. [4] ZigZag yang lengkap tidak dapat membenarkan penempatan order pada titik terendah sebelumnya.
Ketika beberapa urutan pivot tumpang tindih, gunakan kebijakan seleksi deterministik, seperti titik terendah ketiga yang memenuhi syarat dan dikonfirmasi terbaru, dan log alternatif yang ditolak. Simpan waktu setiap titik ekstrem dan waktu konfirmasinya. Penambahan bar di masa mendatang tidak boleh mengubah order yang sebelumnya dikeluarkan oleh pemutaran ulang detektor.
when third contraction is confirmed:
  if trend and shrinking_depths and rising_lows and dry_up:
    freeze K=H3, floor=L3, A,b,expiry=now+10
for later close t:
  if L[t]<floor-b or t>expiry: cancel
  elif C[t-1]<=K+b and C[t]>K+b and optional_RVOL_pass:
    emit LONG; stop=floor-b; enter next executable event
after fill:
  retain intraday initial stop
  if C[t]<SMA10[t-1] or holding_days>=40: exit next feasible event
Memberikan tugas khusus pada volume
Kondisi penurunan volume dan ekspansi menjawab pertanyaan yang berbeda: apakah aktivitas perdagangan menurun sebelum terjadi breakout, dan apakah aktivitas tersebut meningkat ketika harga melewati titik pivot? Jalankan empat versi: tanpa kondisi volume, hanya penurunan volume, hanya ekspansi, dan keduanya. Jangan mensyaratkan volume turun setiap hari; itu akan menjadi batasan tambahan yang dapat menolak basis yang seharusnya memenuhi syarat karena satu sesi kejadian.
Bandingkan volume rata-rata di seluruh segmen karena durasinya berbeda. Koreksi ketiga yang lebih pendek secara alami memiliki total volume yang lebih sedikit meskipun intensitas perdagangan tidak berubah. Pertahankan panjang segmen, tanggal rilis laba, spread, dan flag volume yang hilang sebagai diagnostik. Volume membutuhkan satuan dan definisi sesi yang stabil di seluruh kandidat.
Basis volume rendah juga bisa menjadi basis yang tidak likuid. Periksa biaya transaksi yang dikutip atau diperkirakan secara terpisah dari kondisi pola. Jangan pernah menganggap volume yang hilang sebagai nol, dan jangan biarkan perubahan jumlah saham mentah yang disebabkan oleh pemecahan saham disalahartikan sebagai ekspansi mendadak dalam aktivitas yang sebanding.
Contoh numerik dan kasus kegagalan
Contoh sintetis: tiga pasangan H/L adalah 100/85, 99/91 dan 98/95. Kedalamannya adalah 15%, 8.08% dan 3.06%, memenuhi rasio kontraksi dan titik terendah yang meningkat. Volume rata-rata penurunan adalah 1.4, 1.0 dan 0.7 juta, sehingga v3/v1=0.5. Asumsikan kondisi kekeringan lima sesi versus lima puluh sesi terpisah dan templat tren juga terpenuhi.
Dengan A=2 dan b=0.2, K=98. Penutupan selanjutnya di 98.4 mengkonfirmasi pemicu harga. Entri yang dapat dieksekusi di 98.5 dan stop di 94.8 memberikan risiko R=3.7 per saham. Dalam jalur sukses sintetis, harga mencapai 106 dan kemudian ditutup di 104.8 di bawah SMA10 sesi sebelumnya sebesar 105.1. Keluar yang memungkinkan berikutnya di 104.5 menghasilkan 6 poin, kira-kira 1.62R sebelum biaya.
Pada jalur kegagalan, entri yang sama diikuti oleh eksekusi stop di 94.7, kehilangan 3.8 poin. Kontraksi akhir 9% justru akan menyebabkan geometri gagal sebelum entri. Jangan memberi label ulang jangkar setelahnya untuk mendapatkan contoh yang berhasil. Skenario ini mengilustrasikan aritmatika dan urutan kejadian, bukan frekuensi atau profitabilitas yang diamati.
Masuk, pembatalan, dan keluar
Garis dasar ayunan harian ini tidak memiliki target keuntungan tetap 2R. Pertahankan stop loss protektif awal tetap aktif intraday; keluar setelah penutupan di bawah SMA10 sesi sebelumnya atau setelah empat puluh sesi penahanan, menggunakan peristiwa eksekusi yang memungkinkan berikutnya. Ini adalah garis dasar proyek penelitian, bukan aturan keluar Minervini yang ditetapkan. Target 2R dapat diuji sebagai eksperimen keluar terpisah.
Basis yang sangat ketat dapat menciptakan jarak stop yang kecil relatif terhadap spread, biaya, dan noise biasa. Ukuran dari risiko entry-to-stop aktual dan terapkan batasan tambahan pada eksposur nominal, likuiditas, dan konsentrasi sektor. Gap yang menembus stop dapat menyebabkan kerugian lebih dari 1R. Jangan mengganti pengisiannya dengan harga pemicu yang dimaksud.
Jika terjadi gap entri yang tajam di atas K, gunakan pemeriksaan keterjangkauan dan risiko yang telah dideklarasikan sebelumnya sebelum mengirimkan pesanan yang belum terpenuhi. Jika pesanan yang sudah aktif terpenuhi dengan tidak menguntungkan, pertahankan pemenuhan tersebut dan biaya pengurangan posisi selanjutnya. Beralih dari konfirmasi penutupan ke pesanan entri intrabar yang tertunda mengubah waktu informasi dan data yang dibutuhkan.
Pengujian nilai inkremental
Kontrol pertama adalah breakout di bawah template tren yang sama tanpa persyaratan kontraksi. Tambahkan geometri tiga kaki, titik terendah yang naik, dry-up, dan ekspansi satu per satu. Jaga agar penanganan kandidat, titik masuk, titik keluar, ukuran, dan biaya tetap konsisten, sehingga setiap perubahan yang diamati dapat dikaitkan dengan fitur yang sedang diuji.
Gunakan evaluasi di luar sampel secara kronologis, sertakan saham yang telah dihapus dari daftar dan hormati batasan modal portofolio. Laporkan jumlah kandidat, waktu tunggu, transaksi yang dieksekusi, ekspektasi bersih dalam R, penurunan nilai, dan sensitivitas terhadap rasio 0.8 dan 0.7. Sampel yang jarang memerlukan interval ketidakpastian daripada tingkat kemenangan yang tampak tepat.
Tes deterministik yang berguna meliputi koreksi kedalaman yang sama yang gagal dalam penyusutan ketat, pivot ketiga yang dikonfirmasi setelah breakout yang tampak, volume yang hilang dalam satu segmen, kadaluarsa pada sesi batas, dan stop gap. Memutar ulang awalan yang sama dua kali harus menghasilkan pengidentifikasi kandidat yang identik dan pivot yang dibekukan. Catatan akun penulis tidak dapat menggantikan pemeriksaan ini.
Kesalahan umum
Pengembalian akun diperlakukan sebagai pengembalian detektor.
Suatu akun menggabungkan seleksi, pengaturan waktu, dan manajemen; hasilnya tidak mengisolasi VCP.
ZigZag yang menggunakan bar masa depan
Titik akhir koreksi hanya dapat digunakan setelah konfirmasi, bahkan ketika grafik menampilkannya pada titik ekstrem sebelumnya.
Risiko yang ketat namun tidak praktis
Penyebaran dan kebisingan dapat mengalahkan jarak henti yang sangat kecil dan merusak rasio imbalan-risiko teoretis.
Daftar periksa sebelum menggunakan metode ini
Centang setiap butir setelah memverifikasinya pada data Anda. Kemajuan disimpan di browser ini; bukan sertifikasi bahwa strategi menghasilkan laba.
Pertanyaan umum
Apakah VCP harus mengandung tepat tiga kontraksi?
Tidak ada aturan universal seperti itu yang ditegaskan di sini. Tiga adalah konfigurasi spesifik yang diusulkan yang membuat eksperimen awal dapat direproduksi.
Mengapa tidak menggunakan target yang tingginya sama dengan tinggi alasnya?
Artikel ini mengevaluasi ayunan yang dilakukan di bawah exit SMA10. Target geometris adalah hipotesis yang berbeda dan harus dibandingkan pada set entry yang sama.
Sumber riset
Setiap sumber mendukung definisi atau bukti yang dijelaskan di sampingnya. Pseudocode, contoh sintetis, dan parameter usulan perlu divalidasi secara terpisah.
- 2020 Master Trader Program: Superperformance Workshop With Mark MinerviniLeslie N. Masonson / Stocks & Commodities; hosted on Minervini’s CDN. Laporan lokakarya langsung yang membahas VCP dan SEPA; bukan teks lengkap sebuah buku. Diperiksa: .
- Books — Mark MinerviniMinervini Private Access. Katalog buku resmi, termasuk Trade Like a Stock Market Wizard dan Think & Trade Like a Champion. Diperiksa: .
- December 31, 2021 StandingsFinancial Competitions. Peringkat Terverifikasi Manajer Keuangan untuk akun dengan saldo minimal $1 juta; bukan catatan transaksi atau konfirmasi audit. Diperiksa: .
- TradingView: RepaintingTradingView. Dokumentasi repainting sinyal dan informasi historis versus realtime; konteks metodologi untuk waktu konfirmasi. Diperiksa: .
Metode terkait
Catatan risiko
Konten ini mendukung pembelajaran dan perancangan riset, bukan nasihat keuangan. Backtest adalah simulasi historis, tidak menjamin kinerja mendatang, dan tidak menempatkan order sungguhan. Metode dalam pustaka ini tidak otomatis tersedia sebagai fitur aplikasi. Lihat metodologi dan pusat pembelajaran.
Validasi aturan sebelum mempertaruhkan modal nyata
Periksa dukungan aplikasi, data, dan setiap transaksi simulasi; detektor tingkat lanjut mungkin perlu implementasi tersendiri.
Unduh Backtest di App Store