Isi artikel
- Bukti dan cakupan
- Ilustrasi
- Proses
- CMF mengukur posisi penutupan, bukan arah antarpenutupan
- Tetapkan aturan bar datar dan data hilang sebelum pengujian
- Perhitungan tiga bar dan contoh tandingan gap
- Uji filter breakout dan varian persistensi secara terpisah.
- Pasangkan divergensi dengan pivot harga terkonfirmasi
- Gunakan kontrol yang mengisolasi nilai pembobotan volume.
- Kesalahan umum
- Daftar periksa praktis
- Pertanyaan umum
- Sumber riset
Bukti dan cakupan
Definisi di bawah ini telah diperiksa silang dengan Fidelity, Sierra Chart, dan Chaikin Analytics. Akumulasi dan distribusi adalah interpretasi dari perhitungan harga-volume, bukan pengamatan langsung terhadap identitas peserta atau pengembalian yang divalidasi untuk pengaturan yang diusulkan. [1] [2] [3]
 Buka ilustrasi ukuran penuh
Alur kerja praktis
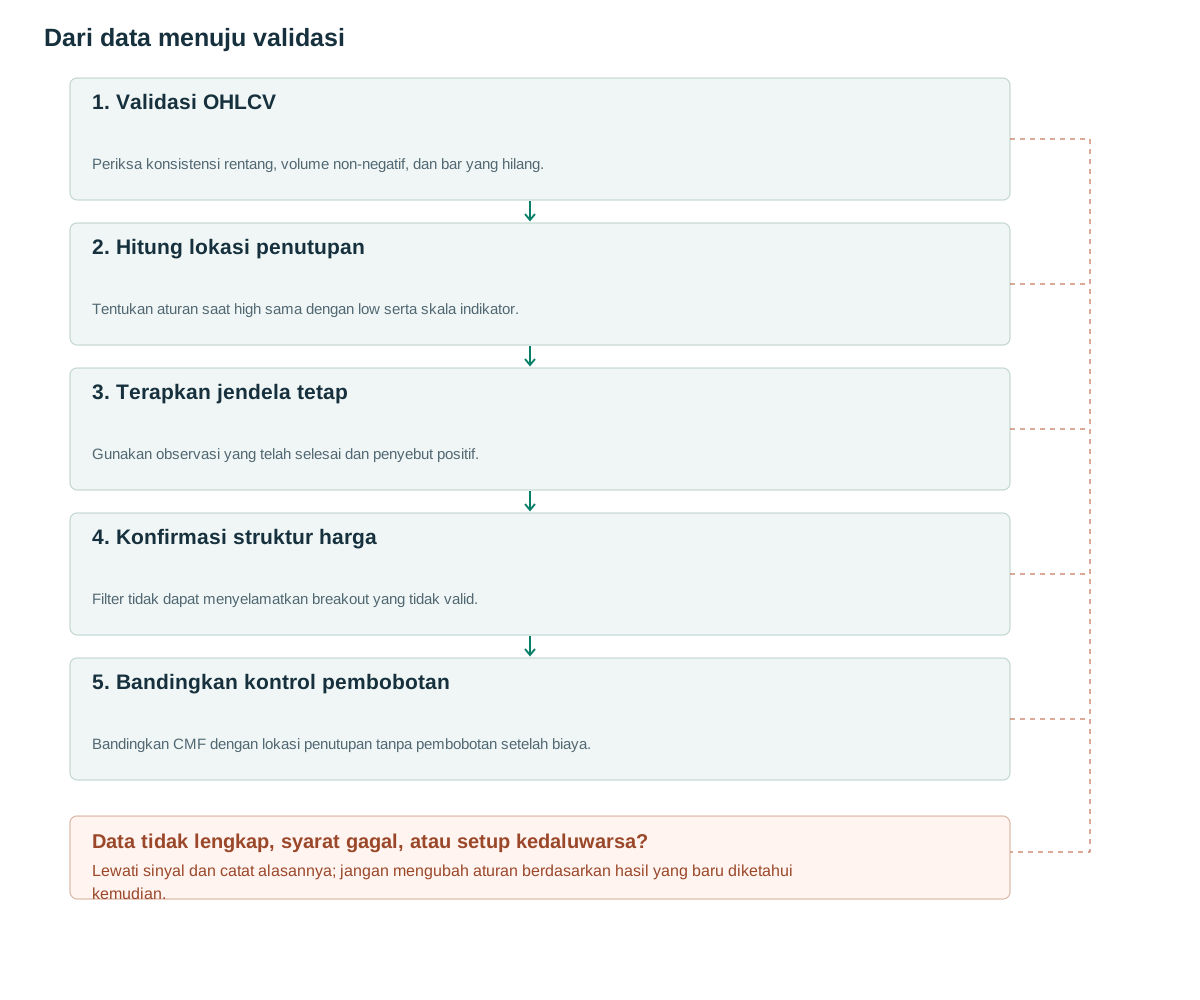
- Validasi OHLCVPeriksa konsistensi rentang, volume non-negatif, dan bar yang hilang.
- Hitung lokasi penutupanTentukan aturan saat high sama dengan low serta skala indikator.
- Terapkan jendela tetapGunakan observasi yang telah selesai dan penyebut positif.
- Konfirmasi struktur hargaFilter tidak dapat menyelamatkan breakout yang tidak valid.
- Bandingkan kontrol pembobotanBandingkan CMF dengan lokasi penutupan tanpa pembobotan setelah biaya.
CMF mengukur posisi penutupan, bukan arah antarpenutupan
OBV memberi tanda positif atau negatif pada volume berdasarkan perubahan dari penutupan sebelumnya. CMF menanyakan apakah penutupan saat ini berada di bagian atas atau bawah rentangnya sendiri. Ketika H melebihi L, pengalinya adalah (2C−H−L)/(H−L): +1 pada titik tertinggi, −1 pada titik terendah, dan nol pada titik tengah. [1]. Hari yang turun relatif terhadap kemarin dapat memberikan kontribusi positif jika ditutup mendekati titik tertingginya sendiri.
CMF membagi jumlah hasil perkalian pengali dengan volume oleh total volume dalam jendela bergulir. Artikel ini menggunakan skala dari −1 hingga 1. Beberapa produk mengalikan hasilnya dengan 100; Chaikin Analytics menjelaskan skala ±100. [3] Ambang 0.05 pada skala pertama setara dengan 5 pada skala kedua. Mengambil ambang tanpa satuannya dapat membuat filter menerima hampir semua atau hampir tidak ada observasi.
Pengali tersebut menggambarkan lokasi akhir di dalam suatu rentang. Pengali tersebut tidak merekonstruksi jalur yang dilalui melalui rentang tersebut atau sisi yang memulai setiap perdagangan. Dua bar dengan harga tertinggi, terendah, penutupan, dan volume yang identik menghasilkan kontribusi CMF yang identik meskipun urutan transaksi dan riwayat aliran pesanan mereka sangat berbeda.
Tetapkan aturan bar datar dan data hilang sebelum pengujian
Ketika nilai tertinggi sama dengan nilai terendah, pecahan aslinya tidak terdefinisi. Konvensi yang diusulkan di sini menetapkan pengali menjadi nol sambil mempertahankan volume bar di penyebut. Ini tidak menunjukkan bukti arah dari lokasi penutupan. Platform lain mungkin menghilangkan bar atau menggunakan aturan yang berbeda; catat konvensinya dan periksa sensitivitasnya di mana bar datar sering terjadi.
Tolak harga tertinggi di bawah terendah yang tidak valid, penutupan di luar rentang yang tercatat, dan volume negatif. Penyebut volume total nol menghasilkan nilai yang tidak tersedia, bukan nol netral. Fidelity memberikan 21 periode sebagai pengaturan yang umum digunakan. [1] [2] Jendela alternatif 10, 20, atau 50 adalah pilihan penelitian terpisah yang termasuk dalam catatan eksperimen.
Untuk implementasi berbasis bar yang sudah ditutup, ketersediaan dimulai setelah seluruh jendela dan pengamatan penutupan saat ini diterima. Pertahankan jumlah pembilang dan penyebut yang berjalan untuk efisiensi, tetapi ujilah terhadap perhitungan jendela penuh yang sederhana. Kesalahan pengurangan kecil dapat menumpuk selama aliran data yang panjang, terutama ketika data berisi kuantitas yang sangat besar dan sangat kecil.
for i in full_window(t, n=21):
    assert L[i] <= C[i] <= H[i] and V[i] >= 0
    multiplier[i] = 0 if H[i] == L[i] else (2*C[i]-H[i]-L[i])/(H[i]-L[i])
denominator = sum(V[i] for i in full_window(t,21))
cmf[t] = NA if denominator == 0 else sum(multiplier[i]*V[i] for i in full_window(t,21))/denominator
filter_ok = cmf[t] > 0.05  # proposed threshold, scale -1..1
Perhitungan tiga bar dan contoh tandingan gap
Gunakan jendela kecil saja untuk mengilustrasikan aritmatika. Bar A memiliki H=110, L=100, C=108 dan V=100, memberikan pengali 0.6. Bar B memiliki H=112, L=102, C=104 dan V=200, memberikan −0.6. Bar C memiliki H=L=C=105 dan V=100, memberikan nol berdasarkan aturan flat-bar yang dinyatakan. CMF adalah (60−120+0)/400=−0.15.
Jika bar tanpa rentang dihilangkan dari pembilang dan penyebut, hasilnya akan menjadi −0.20. Kedua nilai tersebut tidak dapat dibandingkan dengan keluaran platform sampai konvensinya diketahui. Tes kecil ini termasuk dalam pemeriksaan implementasi karena perbedaannya dapat mengubah apakah nilai melintasi ambang batas.
Sekarang misalkan kemarin ditutup pada 110 dan hari ini terjadi gap down sebelum diperdagangkan dengan H=101, L=99, dan C=100.8. Pengali (multiplier) bernilai positif 0.8 meskipun harga penutupan turun 9.2. CMF tidak secara langsung mengukur kerugian akibat gap tersebut. Sistem yang memperlakukan setiap pembacaan positif sebagai bullish dapat membeli saat terjadi penurunan yang signifikan.
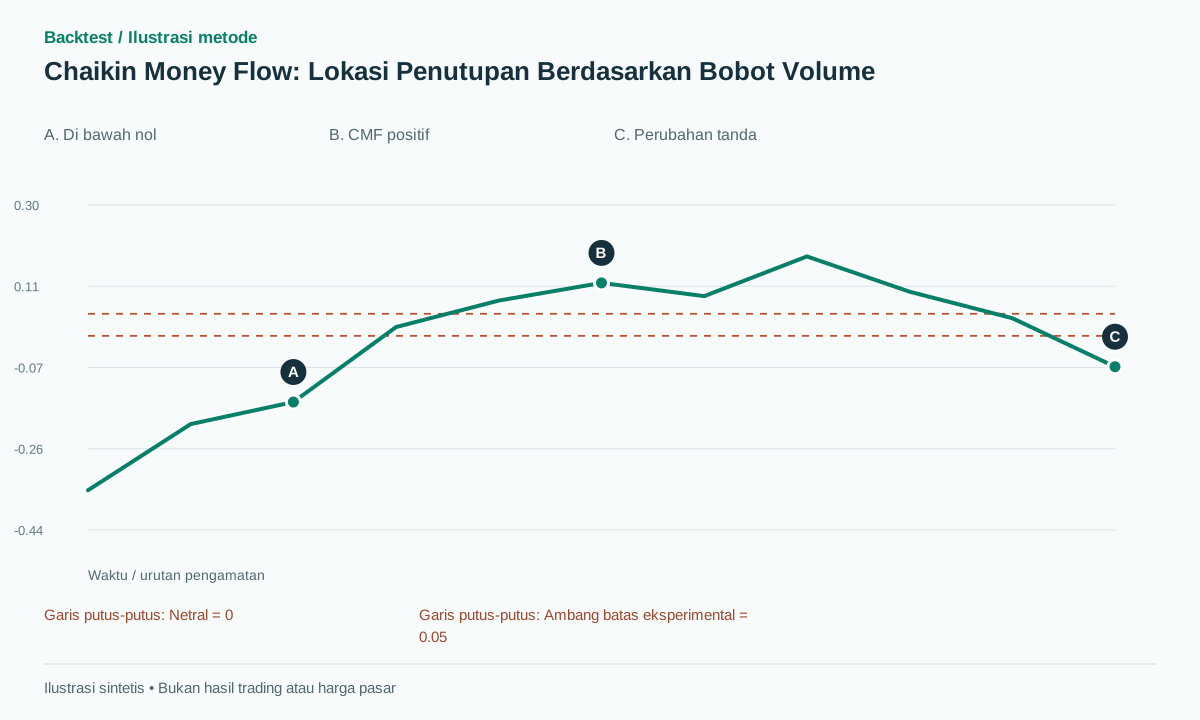
Grafik ini menampilkan jalur sintetis CMF terpisah yang melintasi ambang batas yang diusulkan dan kemudian melemah. Nilai vertikalnya adalah unit indikator. Nilai tersebut bukanlah harga atau persentase perdagangan yang menguntungkan, dan ilustrasi ini bukanlah sampel kinerja historis.
Uji filter breakout dan varian persistensi secara terpisah.
Bekukan resistensi menggunakan jendela sebelumnya atau pivot yang telah dikonfirmasi. Ketika harga ditutup di atasnya, bandingkan dua filter yang diusulkan: CMF saat ini di atas nol, atau setidaknya empat dari lima pengamatan CMF terbaru di atas nol. Yang kedua mengukur persistensi daripada satu titik tunggal. Angka empat dan lima adalah pengaturan eksperimental, bukan aturan asli yang ditetapkan.
Entri terjadi pada kejadian berikutnya yang dapat dieksekusi setelah penutupan. Tempatkan stop di level invalidasi struktural yang sudah diketahui saat itu. Jika aturan dasar memakai target 2R dan keluar setelah 20 bar, pertahankan keduanya pada versi tanpa CMF. Jika tidak, perubahan pemilihan transaksi dan aturan keluar tercampur sehingga hasil sulit ditafsirkan.
Pembacaan positif tidak mengesampingkan struktur harga yang gagal. Batalkan kandidat ketika kondisi invalidasi awalnya terjadi. Jika konfirmasi tiba setelah batas waktu, catat peluang yang kedaluwarsa daripada memperpanjang jendela secara retrospektif. Pengujian posisi short memerlukan asumsi tersendiri tentang eksekusi dan ketersediaan aset pinjaman.
Jendela persistensi yang tumpang tindih sangat bergantung satu sama lain. Empat pengamatan positif dalam lima bar bukanlah empat suara independen dari sumber yang berbeda. Hindari mengubah jumlah pengamatan yang berkorelasi menjadi probabilitas atau skor kepercayaan yang tidak didukung.
Pasangkan divergensi dengan pivot harga terkonfirmasi
Divergensi bullish yang diusulkan menggunakan dua titik terendah harga yang telah dikonfirmasi: titik terendah harga kedua lebih rendah, sementara CMF yang diambil sampelnya pada waktu yang sama lebih tinggi. Jangan memilih secara independen palung CMF yang menarik tanpa terlebih dahulu menentukan toleransi yang sesuai. Kandidat hanya muncul ketika pivot harga selanjutnya dikonfirmasi dan masih memerlukan pemicu harga berikutnya.
CMF adalah rasio bergulir. Observasi volume besar yang keluar dari jendela dapat mengubah tandanya bahkan ketika bar saat ini biasa saja. Catat kontribusi pembilang yang masuk dan keluar untuk menjelaskan suatu persilangan. Efek mekanis ini belum tentu merupakan bukti adanya aliran uang baru yang masuk.
Saat menguji alternatif divergensi, gunakan detektor pivot, penundaan konfirmasi, dan kebijakan pasangan yang sama seperti kontrol harga saja. Jika tidak, manfaat yang tampak mungkin berasal dari waktu kejadian yang berbeda, bukan dari indikatornya. Pertahankan kandidat yang gagal sebelum konfirmasi agar pemenang yang terlihat tidak menjadi keseluruhan sampel.
Gunakan kontrol yang mengisolasi nilai pembobotan volume.
Bandingkan CMF dengan rata-rata tak berbobot dari pengali lokasi penutupan yang sama pada kandidat harga yang identik. Ini secara langsung menanyakan apakah pembobotan berdasarkan volume menambahkan informasi yang berguna di luar lokasi penutupan. Baru kemudian tambahkan RVOL sebagai percobaan lain; dua kuantitas yang berasal dari volume tidak boleh secara otomatis dianggap sebagai konfirmasi independen.
Laporkan hasil secara terpisah untuk hari dengan gap harga, frekuensi bar datar, dan jendela yang didominasi oleh beberapa pengamatan bervolume besar. Bekukan panjang jendela dan ambang batas sebelum pengujian kronologis akhir. Sertakan spread, slippage, dan eksekusi kejadian berikutnya yang realistis, kemudian tunjukkan ekspektasi bersih, frekuensi, dan drawdown.
Perhitungan yang berhasil bukanlah strategi yang berhasil. Verifikasi pertama-tama harus memastikan bahwa perhitungan dan stempel waktu ketersediaan sudah benar, kemudian mengevaluasi kegunaan prediktif pada pengamatan yang belum pernah dilihat sebelumnya. Area indikator hijau pada saham yang menguntungkan tidak memberikan sampel yang representatif atau menunjukkan keunggulan investasi.
Kesalahan umum
CMF positif setelah gap turun yang besar
Penutupan yang dekat dengan high bar dapat terjadi bersamaan dengan penurunan besar dibanding penutupan sebelumnya.
Mengabaikan pengamatan yang meninggalkan jendela
Perubahan tanda mungkin disebabkan oleh berakhirnya kontribusi lama, bukan karena aktivitas terkini yang tidak biasa.
Memperlakukan akumulasi sebagai identitas yang diamati
Rumus tersebut tidak dapat membuktikan bahwa lembaga-lembaga membeli atau bahwa uang bersih masuk ke dalam aset tersebut.
Daftar periksa sebelum menggunakan metode ini
Centang setiap butir setelah memverifikasinya pada data Anda. Kemajuan disimpan di browser ini; bukan sertifikasi bahwa strategi menghasilkan laba.
Pertanyaan umum
Apakah CMF sama dengan OBV?
Tidak. CMF menggunakan lokasi penutupan di dalam rentang saat ini; OBV menggunakan arah antara penutupan yang berurutan.
Apakah CMF di atas nol memvalidasi terjadinya breakout?
Ini menyediakan fitur yang dapat diuji. Apakah fitur ini meningkatkan hasil bersih bergantung pada definisi kejadian, pasar, dan biaya eksekusinya.
Sumber riset
Setiap sumber mendukung definisi atau bukti yang dijelaskan di sampingnya. Pseudocode, contoh sintetis, dan parameter usulan perlu divalidasi secara terpisah.
- Chaikin Money FlowFidelity. Definisi, rumus, pengaturan umum 21 periode, dan interpretasi konvensional. Diperiksa: .
- Chaikin Money Flow — Studies ReferenceSierra Chart. Implementasi platform dari perhitungan CMF. Diperiksa: .
- Chaikin Money FlowChaikin Analytics. Dokumentasi penyedia yang menjelaskan skala ±100 dan interpretasi harga-volume. Diperiksa: .
Metode terkait
Catatan risiko
Konten ini mendukung pembelajaran dan perancangan riset, bukan nasihat keuangan. Backtest adalah simulasi historis, tidak menjamin kinerja mendatang, dan tidak menempatkan order sungguhan. Metode dalam pustaka ini tidak otomatis tersedia sebagai fitur aplikasi. Lihat metodologi dan pusat pembelajaran.
Validasi aturan sebelum mempertaruhkan modal nyata
Periksa dukungan aplikasi, data, dan setiap transaksi simulasi; detektor tingkat lanjut mungkin perlu implementasi tersendiri.
Unduh Backtest di App Store