Isi artikel
- Bukti dan cakupan
- Ilustrasi
- Proses
- Menunggu pengujian ulang mengubah peluang yang ada.
- Bekukan referensi dan pengujian ulang pertama yang memenuhi syarat.
- Bandingkan waktu yang sama dalam sehari
- Contoh retest yang memenuhi syarat dan jalur gagal
- Pilih perlindungan sebelum melihat hasilnya.
- Sertakan kontrol breakout langsung.
- Kesalahan umum
- Daftar periksa praktis
- Pertanyaan umum
- Sumber riset
Bukti dan cakupan
Fidelity membahas pengujian ulang dan konsolidasi volume rendah, sementara SMB meninjau entri spesifik. Ini adalah contoh edukatif, bukan backtest algoritma yang diusulkan di sini.
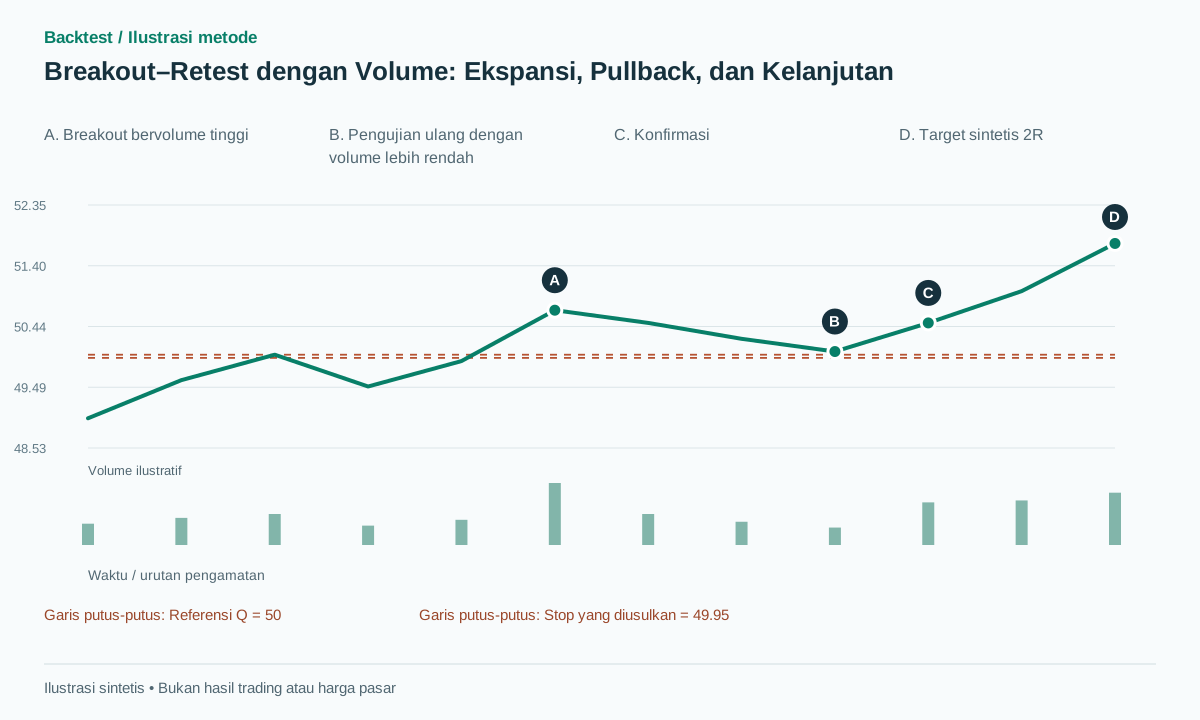 Buka ilustrasi ukuran penuh
Alur kerja praktis
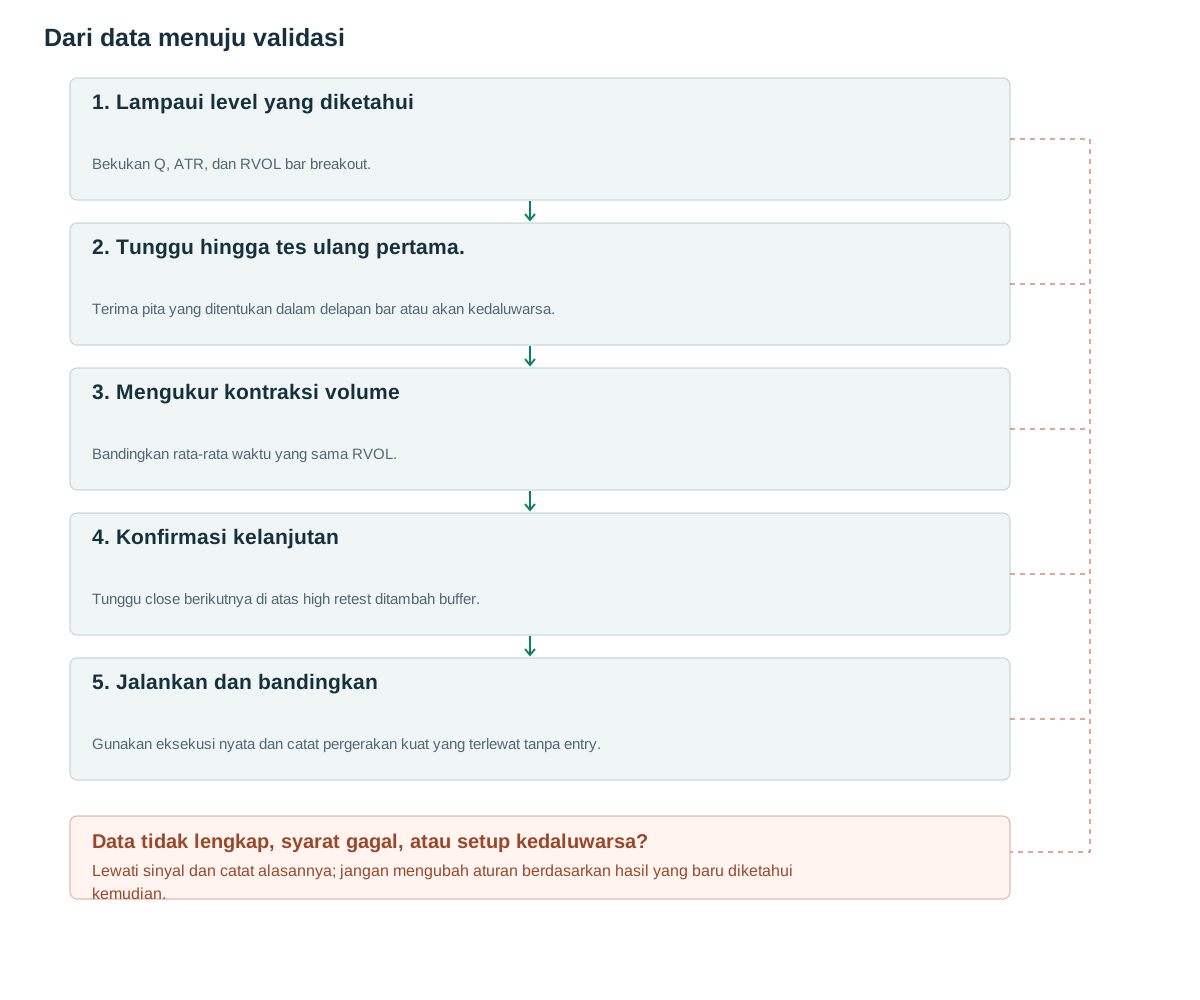
- Lampaui level yang diketahuiBekukan Q, ATR, dan RVOL bar breakout.
- Tunggu hingga tes ulang pertama.Terima pita yang ditentukan dalam delapan bar atau akan kedaluwarsa.
- Mengukur kontraksi volumeBandingkan rata-rata waktu yang sama RVOL.
- Konfirmasi kelanjutanTunggu close berikutnya di atas high retest ditambah buffer.
- Jalankan dan bandingkanGunakan eksekusi nyata dan catat pergerakan kuat yang terlewat tanpa entry.
Menunggu pengujian ulang mengubah peluang yang ada.
Fidelity membahas pengujian ulang breakout dengan aktivitas yang berkurang selama konsolidasi [1]. Sebuah ulasan SMB menekankan lokasi masuk setelah breakout [2]. Pertanyaan penelitiannya adalah apakah menunggu cukup meningkatkan rasio risiko/imbalan untuk mengimbangi pergerakan yang tidak pernah kembali.
Breakout tidak selalu harus retest. Mempelajari grafik hanya yang mengalami return dan bounce akan mengabaikan pergerakan kuat tanpa titik masuk dan breakout gagal yang kemudian jatuh menembus ke bawah level tersebut. Buat kandidat saat breakout terjadi, lalu biarkan state machine mengklasifikasikan retest, kedaluwarsa, atau kegagalan.
Volume memiliki tiga kemungkinan peran: aktivitas yang tidak biasa pada breakout awal, partisipasi selama penarikan kembali, dan aktivitas yang diperbarui pada kelanjutan. Jangan berasumsi bahwa membutuhkan ketiganya adalah yang terbaik. Volume rendah juga dapat disertai dengan permintaan yang tidak mencukupi dan penurunan yang mudah, sehingga pengujian ulang yang tenang tetap menjadi hipotesis dan bukan bukti support harga.
Bekukan referensi dan pengujian ulang pertama yang memenuhi syarat.
Untuk versi bullish lima menit, Q adalah high maksimum dari 20 bar sebelum t, tanpa menyertakan t. Tetapkan A=ATR14[t−1], b=max(2 ticks,0.10A), dan eps=max(2 ticks,0.15A). Breakout mensyaratkan C[t]>Q+b, C[t−1]≤Q, posisi close (C−L)/(H−L)≥0.70, dan RVOL[t]≥1.5. Bar dengan rentang nol tidak dapat menghasilkan rasio tersebut. Bekukan Q, A, dan kedua buffer.
Dalam rentang t+1 hingga t+8, kunci bar pertama r yang harga terendahnya berada di [Q−eps,Q+eps] dan harga penutupannya setidaknya Q. Penutupan sebelumnya di bawah Q−eps membatalkan kandidat tersebut. Rata-rata RVOL dari t+1 hingga r tidak boleh lebih dari 0.7 dari RVOL breakout. Jika gagal, tolak kandidat yang telah difilter ini daripada memilih pengujian ulang yang lebih baik di kemudian hari.
Selama tiga bar berikutnya setelah r, penutupan pertama di atas H[r]+b menciptakan sinyal. Tempatkan proteksi di bawah titik terendah minimum dari t+1 melalui sinyal, dikurangi b, dan masuk pada kuotasi yang dapat dieksekusi berikutnya. Semua panjang dan ambang batas adalah parameter penelitian yang diusulkan. Versi posisi short membalikkan geometri, tetapi efek volumenya masih harus diuji secara terpisah.
Kasus yang rumit adalah sebuah bar yang nilai terendahnya seluruhnya berada di bawah pita pengujian ulang tetapi kembali tertutup di atas Q. Aturan nilai terendah dalam pita yang dinyatakan tidak menerimanya sebagai r. Versi berbasis irisan mungkin bisa, tetapi itu adalah detektor yang berbeda dan harus menerima pengidentifikasi versi baru.
Tolak breakout bar dengan H≤L. Rasio lokasi penutupan yang tidak terdefinisi tidak membatalkan filter, termasuk untuk bar rentang nol yang melampaui level referensi.
after_breakout_close(t):
  if H[t]<=L[t] or not complete_prior_features: reject(); return
  candidate = freeze(Q,A,b,eps,break_rvol,session_id,
                     cutoff=session_end-5_minutes,known_at=received_close_time(t))
  if received_close_time(t)>=candidate.cutoff: expire(); return
  r = None
  for u in t+1..t+8:
    if session_id(u)!=candidate.session_id or received_close_time(u)>=candidate.cutoff:
      expire(); return
    if C[u]<Q-eps: cancel(); return
    if first_valid_retest(u):
      r=u; break
  if r is None: expire_no_retest(); return
  if missing_rvol(t+1,r) or mean_rvol(t+1,r)>0.7*break_rvol:
    reject_volume(); return
  for u in r+1..r+3:
    if session_id(u)!=candidate.session_id or received_close_time(u)>=candidate.cutoff:
      expire(); return
    if C[u]<Q-eps: cancel(); return
    if C[u]>H[r]+b:
      stop=min(L[t+1:u+1])-b
      consume_candidate_then_order_on_next_quote_if_before_cutoff()
      return
  expire_no_confirmation()
# A session-close timer also expires waiting candidates when no new bar arrives.
Bandingkan waktu yang sama dalam sehari
Indikator RVOL_bar yang diusulkan membagi volume saat ini dengan volume median pada slot waktu yang sesuai selama 20 sesi sebelumnya. TradingView menggunakan rata-rata untuk indikator Volume Relatif pada Waktu [3]; median di sini adalah variasi riset yang disengaja. Jangan mengaitkan hasil dari satu estimator dengan estimator lainnya tanpa pengujian ulang.
Breakout satu bar dan pullback enam bar tidak boleh dibandingkan berdasarkan total volume mentah. Rata-rata RVOL pada waktu yang sama mengontrol durasi dan pola aktivitas intraday. Sesi yang dipersingkat, penghentian, dan baseline yang tidak tersedia akan menghasilkan insufficient_data, bukan nilai pengganti yang mudah.
Ambang batas perluasan bar sinyal, seperti RVOL≥1.2, dapat ditambahkan sebagai eksperimen terpisah. Kekuatan relatif atau filter tren EMA juga harus diukur secara bertahap. Volume akhir hari dan saham-saham pemenang pada akhirnya tidak dapat menentukan titik masuk pagi.
Contoh retest yang memenuhi syarat dan jalur gagal
Misalkan Q=50, A=1 dan tick=0.01, sehingga b=0.10 dan eps=0.15. Sebuah break bar dengan H50.80, L49.90 dan C50.70 memiliki posisi close 0.80/0.90, sekitar 0.889, dan RVOL2. Pullback RVOL, observasi 1.0,0.8 dan 0.6 memiliki rata-rata 0.8, di bawah nilai yang diizinkan 1.4. Bar pengujian ulang memiliki nilai rendah 50.05, nilai tinggi 50.35, dan nilai tutup 50.15.
Harga penutupan berikutnya 50.50 melebihi 50.45. Pembelian di 50.55 dengan minimum pullback yang diamati 50.05 memberikan stop loss 49.95, risiko 0.60, dan target order 2R, yaitu 51.75. Versi yang telah dikonfirmasi tidak dapat mengklaim entry order 50.00 hanya karena harga telah mencapai Q sebelum konfirmasi. Limit order yang ada di Q akan memiliki informasi dan jalur pengisian yang berbeda.
Penutupan 49.80 sebelum konfirmasi membatalkan kandidat karena berada di bawah 49.85, bahkan pada volume rendah. Setelah eksekusi yang valid, stop loss 49.90 kehilangan 0.65 dari 50.55. Jika harga malah langsung menuju 52 tanpa pengujian ulang dalam delapan bar, catat tidak ada pengujian ulang. Reli tersebut bukanlah keuntungan yang diperoleh oleh strategi yang tidak memegang posisi.
Pilih perlindungan sebelum melihat hasilnya.
Stop loss di bawah seluruh pullback berbeda dengan stop loss hanya di bawah r. Garis dasar ini menggunakan minimum yang diketahui dari t+1 melalui sinyal. Jangan memperluas perlindungan ke basis yang lebih lama setelah masuk hanya untuk mempertahankan perdagangan yang merugi.
Untuk keputusan yang diajukan hanya setelah konfirmasi, penawaran yang memiliki selisih terlalu jauh dapat ditolak berdasarkan aturan risiko atau imbalan yang telah ditentukan. Pesanan masuk yang sudah tertunda harus mempertahankan setiap pengisian sebelum dibatalkan. Alternatif-alternatif ini seharusnya tidak memiliki satu simulasi optimis yang sama.
Garis dasar intraday yang diusulkan keluar di 2R, stop loss protektif, 20 bar setelah masuk atau sebelum penutupan sesi, mana pun yang berlaku lebih dulu. Hitung target dari pengisian aktual. Versi swing-trailing memerlukan detektor swing kausal dan statistik terpisah.
Beberapa saham yang berkorelasi dapat mengalami lonjakan harga setelah berita pasar yang sama. Batasi risiko portofolio daripada mengalokasikan anggaran independen penuh untuk setiap simbol. Catat spread dibagi dengan jarak stop loss; biaya mata uang yang kecil dapat menghabiskan sebagian besar R ketika stop loss retest ketat.
Garis dasar menetapkan batas waktu masuknya lima menit sebelum penutupan sesi yang dijadwalkan, termasuk sesi yang dipersingkat. Setiap kandidat mempertahankan session_id-nya dan, jika VWAP digunakan, anchor_id-nya. Mencapai batas waktu, mengubah sesi, atau mengatur ulang jangkar mengakhiri peristiwa yang tertunda. Kuotasi harga pasca-sinyal juga harus tiba sebelum batas waktu. Pengatur waktu sesi membatalkan status menunggu meskipun tidak ada bar lebih lanjut yang tiba; penghitung bar mereka tidak dapat berlanjut keesokan paginya. Batas waktu ini adalah pilihan penelitian yang ditentukan oleh artikel.
Sertakan kontrol breakout langsung.
Mulailah dengan populasi breakout yang sama dan bandingkan pembelian setelah breakout, menunggu retest tanpa filter volume, dan menunggu dengan filter tersebut. Jaga agar anggaran risiko dan kalender perdagangan tetap sebanding. Laporkan ekspektasi per eksekusi dan pengembalian per hari yang dialokasikan.
Ukur probabilitas pengujian ulang, waktu tunggu, penolakan volume, tidak terisi, MAE/MFE, dan pengembalian bersih. Tingkat kemenangan yang lebih tinggi dapat beriringan dengan total keuntungan yang lebih rendah karena strategi tersebut melewatkan pergerakan kuat yang tidak retest. Sesuaikan kontrol berdasarkan waktu, tren, dan volatilitas untuk memeriksa apakah volume hanya memilih rezim yang menguntungkan.
Gunakan validasi kronologis dan kelompokkan kandidat yang tumpang tindih. Periksa panjang pengujian ulang di dekatnya dan ambang batas RVOL daripada satu optimum yang tajam. Pemutaran ulang awalan harus membuktikan bahwa Q tidak mengikuti titik tertinggi breakout baru dan bahwa identitas pengujian ulang pertama tidak pernah berubah dengan data selanjutnya.
Pertahankan tabel kandidat yang tidak difilter, termasuk setiap alasan penolakan. Tabel tersebut memungkinkan peneliti selanjutnya untuk mereproduksi biaya peluang dari setiap kondisi tanpa menjalankan seleksi ulang pada semesta yang berbeda. Hal ini juga mengungkap apakah hasil yang tampaknya lebih baik terutama berasal dari perdagangan yang lebih sedikit atau dari jalur selanjutnya yang benar-benar berbeda.
Kesalahan umum
Hanya memilih grafik yang mengalami bounced.
Hasil tanpa pengujian ulang dan pengujian ulang yang gagal merupakan bagian penting dari penyebut.
Volume rendah selalu berarti tren bullish.
Aktivitas yang tenang saja tidak dengan sendirinya menciptakan dukungan pembelian.
Membeli Q setelah melihat pemulihan harga.
Tanpa limit order yang sudah aktif sebelumnya, eksekusi itu merupakan rekayasa retrospektif.
Daftar periksa sebelum menggunakan metode ini
Centang setiap butir setelah memverifikasinya pada data Anda. Kemajuan disimpan di browser ini; bukan sertifikasi bahwa strategi menghasilkan laba.
Pertanyaan umum
Haruskah strategi mengejar harga jika retest tidak muncul?
Versi ini tidak ikut dalam pergerakan tersebut. Entry langsung pada breakout adalah cabang strategi terpisah untuk dibandingkan, bukan pengecualian dadakan.
Apakah pengujian ulang harus menyentuh satu harga yang tepat?
Tidak. Toleransi ditetapkan dalam tick dan ATR sebelum kejadian. Lebarnya adalah parameter untuk validasi.
Sumber riset
Setiap sumber mendukung definisi atau bukti yang dijelaskan di sampingnya. Pseudocode, contoh sintetis, dan parameter usulan perlu divalidasi secara terpisah.
- Entry and Exit Strategy: What you need to considerFidelity / OCC. Transkrip retest, breakout gagal, dan pembahasan volume telah dibaca; ini bukan backtest. Diperiksa: .
- How to improve your trading entriesSMB Capital. Transkrip asli ulasan ADT tanggal 10 Agustus 2020 telah dibaca; tidak ada P&L strategi yang diaudit. Diperiksa: .
- Relative Volume at TimeTradingView. Definisi RVOL pada waktu yang sama telah dibaca; median 20 sesi adalah usulan terpisah artikel ini. Diperiksa: .
Metode terkait
Catatan risiko
Konten ini mendukung pembelajaran dan perancangan riset, bukan nasihat keuangan. Backtest adalah simulasi historis, tidak menjamin kinerja mendatang, dan tidak menempatkan order sungguhan. Metode dalam pustaka ini tidak otomatis tersedia sebagai fitur aplikasi. Lihat metodologi dan pusat pembelajaran.
Validasi aturan sebelum mempertaruhkan modal nyata
Periksa dukungan aplikasi, data, dan setiap transaksi simulasi; detektor tingkat lanjut mungkin perlu implementasi tersendiri.
Unduh Backtest di App Store