Isi artikel
- Bukti dan cakupan
- Ilustrasi
- Proses
- Aktivitas abnormal bersifat relatif terhadap saham itu sendiri.
- Sinyal sepanjang hari tersedia setelah hari berakhir.
- Membangun kelompok data dengan volume tinggi dan rendah yang sebanding.
- Harga batas yang tersentuh tidak menjamin pesanan terpenuhi.
- Premi sintetis, biaya, dan kelompok yang tidak berhasil
- Tes yang memisahkan sinyal dari desain perdagangan
- Kesalahan umum
- Daftar periksa praktis
- Pertanyaan umum
- Sumber riset
Bukti dan cakupan
Laporan kertas kerja yang diperiksa melaporkan premi pengembalian tinggi-minus-rendah yang positif dan pelaksanaan order limit TAQ. Angka 0.89% dan 0.73% untuk dua kelompok ukuran adalah per dolar nilai nosional posisi long setelah efek spread yang dimodelkan, tidak termasuk komisi dan dampak; angka tersebut bukan pengembalian akun bersih. [1]
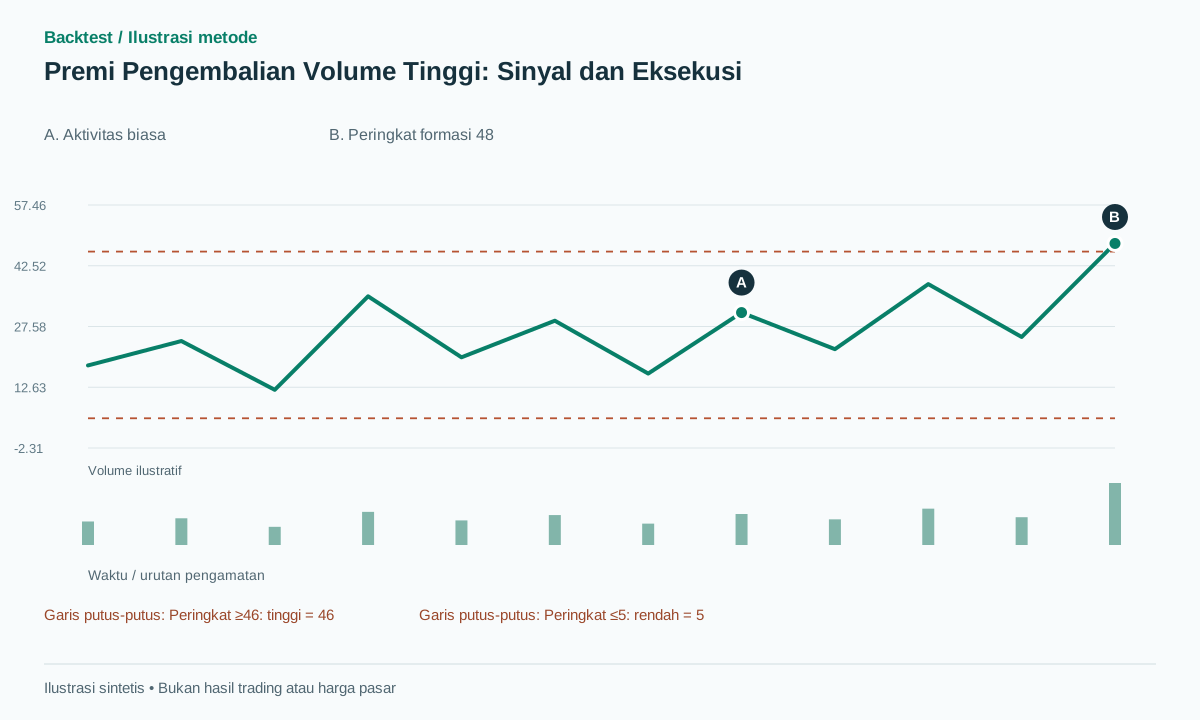 Buka ilustrasi ukuran penuh
Alur kerja praktis
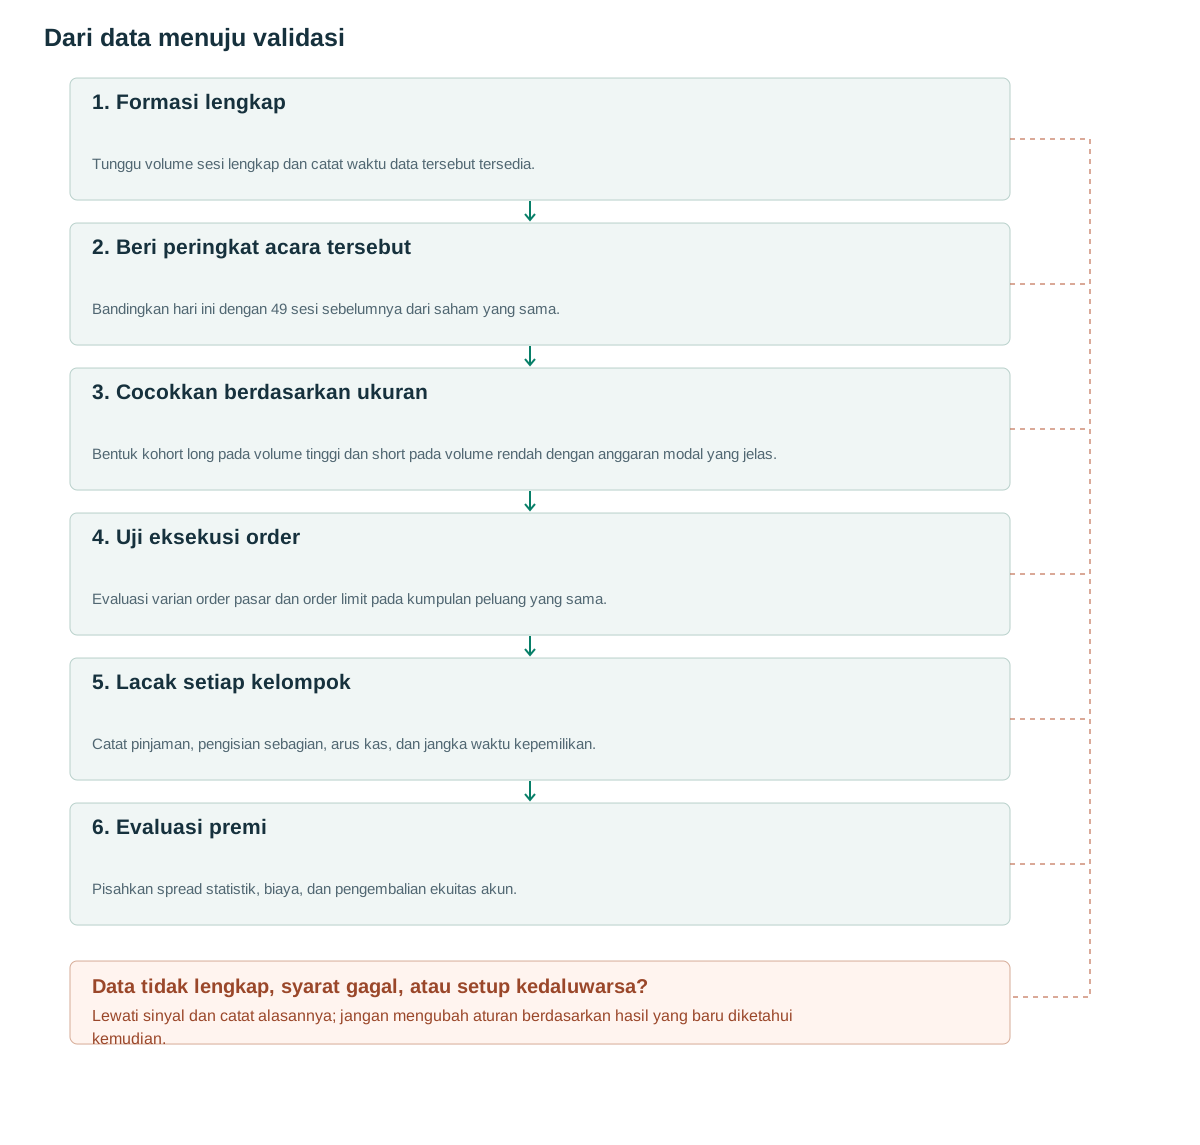
- Formasi lengkapTunggu volume sesi lengkap dan catat waktu data tersebut tersedia.
- Beri peringkat acara tersebutBandingkan hari ini dengan 49 sesi sebelumnya dari saham yang sama.
- Cocokkan berdasarkan ukuranBentuk kohort long pada volume tinggi dan short pada volume rendah dengan anggaran modal yang jelas.
- Uji eksekusi orderEvaluasi varian order pasar dan order limit pada kumpulan peluang yang sama.
- Lacak setiap kelompokCatat pinjaman, pengisian sebagian, arus kas, dan jangka waktu kepemilikan.
- Evaluasi premiPisahkan spread statistik, biaya, dan pengembalian ekuitas akun.
Aktivitas abnormal bersifat relatif terhadap saham itu sendiri.
Volume perdagangan mentah membuat perbandingan antara perusahaan besar dan kecil menjadi sulit. Metode ini mengajukan pertanyaan yang berbeda: seberapa tidak biasa volume perdagangan dolar hari ini untuk saham tertentu ini? Urutkan volume dolar hari pembentukan yang telah selesai di antara hari itu dan 49 sesi sebelumnya. Dengan data transaksi, volume dolar adalah jumlah harga perdagangan dikalikan saham; harga penutupan harian dikalikan total saham adalah perkiraan.
Dengan peringkat dari 1 hingga 50, implementasi yang diusulkan memberi label peringkat 46 atau lebih tinggi sebagai volume tinggi dan peringkat 5 atau lebih rendah sebagai volume rendah. Ini mewakili desil atas dan bawah ketika semua observasi berbeda. Definisikan penanganan seri secara eksplisit; peringkat rata-rata dapat membiarkan kelompok batas yang seri tidak diklasifikasikan daripada memaksa tepat lima observasi ke setiap ujung.
Saham sintetis dengan volume perdagangan $40 juta dolar mungkin memiliki peringkat 48 berdasarkan sejarahnya sendiri, sementara saham sintetis lain dengan volume perdagangan $300 juta dolar mungkin memiliki peringkat 25. Saham pertama luar biasa aktif menurut definisi ini; saham kedua tidak. Oleh karena itu, metode ini bukanlah saringan untuk volume perdagangan absolut terbesar.
Hipotesis awal berkaitan dengan pengembalian selanjutnya setelah peristiwa aktivitas yang tidak biasa. Hipotesis ini tidak mengharuskan hari pembentukannya bersifat bullish. Penambahan candle positif, penembusan resistensi, atau kondisi VWAP menciptakan hipotesis lain dan harus dipertimbangkan sebagai filter tambahan.
Sinyal sepanjang hari tersedia setelah hari berakhir.
Volume dolar pada hari pembentukan sinyal belum lengkap pada saat pembukaan atau pertengahan sesi. Peringkat tersebut baru dapat digunakan setelah pengamatan yang diperlukan telah tiba. Prakiraan volume akhir intraday merupakan sinyal yang berbeda dan tidak dapat mewarisi definisi peristiwa aslinya.
Studi historis ini mencakup saham NYSE dari Agustus 1963 hingga Desember 1996. Jadwal pembentukan utamanya menggunakan interval 50 hari yang tidak tumpang tindih, sementara versi pemindaian harian yang diusulkan akan menciptakan lebih banyak peristiwa yang tumpang tindih. [1] Mempertahankan rumus peringkat yang sama tidak membuat jadwal portofolio tersebut identik.
Pisahkan waktu kejadian, waktu penerimaan data, dan waktu koreksi akhir. Jika koreksi di luar jam perdagangan mengubah peringkat dari 45 menjadi 48, catat kapan informasi tersebut tersedia. Mesin riset tidak boleh dieksekusi pada harga penutupan sebelumnya menggunakan klasifikasi yang telah dikoreksi.
Tindakan korporasi dan konstruksi volume dolar juga memerlukan konvensi tetap. Harga yang disesuaikan dikalikan dengan volume saham yang tidak disesuaikan dapat mendistorsi aktivitas di sekitar pemecahan saham. Sesi yang hilang, penangguhan, dan riwayat yang tidak lengkap harus memicu aturan kelayakan yang dinyatakan, bukan diisi dengan angka nol.
Membangun kelompok data dengan volume tinggi dan rendah yang sebanding.
Desain riset berikut membentuk kohort volume tinggi dikurangi volume rendah yang dipadankan menurut ukuran perusahaan setelah konfirmasi sinyal harian. Ini merupakan perluasan operasional, bukan klaim mereplikasi semua jadwal makalah. Tetapkan definisi kelompok sebelum evaluasi kinerja agar perbandingan tidak didominasi perbedaan ukuran perusahaan.
Gunakan nilai nominal posisi long dan short yang sama dalam kohort yang cocok, cadangkan modal saat pesanan diajukan, dan hindari membuka kohort independen lain untuk aset yang sama sampai kohort yang ada ditutup. Kondisi terakhir membatasi eksposur yang tumpang tindih dalam proposal ini; menghapusnya adalah pilihan portofolio terpisah.
Jangka waktu kepemilikan yang diusulkan adalah 20 sesi dari tanggal masuk yang direncanakan, dengan batas waktu order limit tetap. Keterlambatan atau pengisian sebagian tidak akan memulai ulang hitungan waktu atau memperpanjang peluang tanpa batas. Pengukuran dari eksekusi aktual akan menjadi varian yang berbeda. Catat kuantitas yang tidak terisi, penolakan pinjaman, dan pembatalan yang gagal bahkan ketika tidak ada perdagangan yang selesai.
Pinjaman posisi short merupakan kendala nyata. Saham bervolume rendah yang tidak dapat dipinjam seharusnya tidak hilang dari catatan peluang historis. Catat penolakan tersebut dan terapkan perlakuan yang telah ditentukan sebelumnya pada alokasi long yang sesuai. Hal ini mempertahankan perbedaan antara spread di atas kertas yang menarik dan akun yang dapat diimplementasikan.
Catat keanggotaan, target nominal, kuantitas pengisian, biaya, dan tanggal keluar dalam buku besar kohort. Eksekusi bersih antar kohort diperbolehkan, tetapi posisi akun dan arus kas tetap harus diselaraskan dengan pengembalian riset yang diatribusikan.
after_formation_session(d):
    for asset in eligible_asof(d):
        values = dollar_volume[asset, d-49:d+1]
        rank = average_rank_of_last(values)
        label = HIGH if rank >= 46 else LOW if rank <= 5 else NORMAL
        freeze_signal(asset, label, available_at=data_ready_time)
    cohorts = build_size_matched_high_minus_low(signals)
    reserve_budget_for_cohorts(cohorts)
on_next_session():
    for order in eligible_orders:
        apply_borrow_and_participation_limits(order)
        execute_selected_model(order)  # market or limit variant
on_predefined_deadline():
    cancel_or_convert_unfilled_remainder()
on_cohort_horizon():
    liquidate_with_same_declared_execution_model()
Harga batas yang tersentuh tidak menjamin pesanan terpenuhi.
Makalah ini mencakup latihan eksekusi TAQ 1993–1994 dengan order limit dan aturan fallback. [1] Hal ini memotivasi pengujian eksekusi dengan cermat; ini tidak membuktikan bahwa setiap order limit pada harga yang ditampilkan akan dieksekusi dalam implementasi baru.
Produk TAQ NYSE menjelaskan transaksi dan kuotasi, termasuk informasi pasar yang terkonsolidasi. [2] Pengamatan tersebut membantu merekonstruksi harga yang tersedia, tetapi transaksi historis pada harga limit tidak mengungkapkan posisi antrian pesanan individual atau menjamin kuantitas yang cukup untuk dieksekusi.
Limit beli sintetis di 20.00 mungkin akan menghasilkan satu transaksi kecil di 20.00 sebelum harga naik ke 20.80. Dengan asumsi seluruh pesanan terpenuhi, akan menghasilkan hasil yang menguntungkan tanpa perlu membuktikan akses ke likuiditas tersebut. Sebaliknya, pasar yang sedang turun dapat dengan mudah memenuhi pesanan dan kemudian terus turun, sehingga menghasilkan seleksi yang merugikan.
Bandingkan dua varian eksekusi yang telah dideklarasikan sebelumnya pada peluang yang sama: entri gaya pasar setelah ketersediaan sinyal, dan entri limit dengan batas waktu pembatalan atau konversi tetap. Untuk versi limit, tentukan kuotasi yang memenuhi syarat, asumsi antrian atau partisipasi, pengisian sebagian, dan harga cadangan.
Buletin jenis pesanan SEC menjelaskan perbedaan antara batasan harga dan kepastian eksekusi. [3] Pesanan limit mengontrol harga yang dapat diterima, sementara pesanan marketable memprioritaskan eksekusi berdasarkan kondisi pasar yang tersedia. Baik pesanan limit maupun marketable tidak menghilangkan semua ketidakpastian.
Laporkan peluang yang terlewatkan dan transaksi yang terpenuhi secara terpisah. Mengevaluasi hanya order limit yang terpenuhi dapat menyembunyikan apakah aturan eksekusi secara sistematis melewatkan pergerakan selanjutnya yang terkuat atau lebih memilih untuk memenuhi peristiwa yang kemudian berbalik arah.
Premi sintetis, biaya, dan kelompok yang tidak berhasil
Misalkan sebuah kelompok yang cocok memiliki posisi beli (long) sebesar $10,000 pada saham bervolume tinggi dan posisi jual (short) sebesar $10,000 pada saham bervolume rendah. Posisi beli (long) memperoleh keuntungan sebesar 1.2%, menghasilkan pendapatan sebesar $120, dan aset yang dijual (short) mengalami penurunan sebesar 0.4%, menghasilkan pendapatan sebesar $40. Laba kotor adalah $160: 1.6% per dolar nilai nominal awal posisi beli (long), atau 0.8% dari $20,000 ekuitas akun.
Asumsikan biaya spread sebesar $70, komisi sebesar $20, biaya pinjaman sebesar $30, dan biaya lain yang diidentifikasi secara eksplisit sebesar $5. Total biaya adalah $125, menyisakan $35, atau 0.175% pada penyebut ekuitas $20,000. Jika biaya spread naik dari $70 menjadi $130, total biaya menjadi $185 dan laba bersih menjadi −$25.
Dalam kohort yang gagal, posisi beli (long leg) turun 2% sementara aset yang dijual pendek (shorted assets) naik 1%. Kerugian harga gabungan adalah $300 sebelum biaya. Pencocokan nilai nominal tidak menetralkan semua risiko sektor, beta, atau likuiditas, dan premi rata-rata positif tidak mencegah hasil ini.
Subbagian pesanan batas yang diperiksa melaporkan 0.89% dan 0.73% untuk kelompok kecil dan menengah di bawah cabang pengembalian normal tertentu. [1] Pertahankan baik cabang maupun penyebut per dolar-long. Angka-angka ini tidak boleh diberi label ulang sebagai pengembalian bulanan universal, CAGR atau hasil portofolio yang sepenuhnya dihitung biayanya.
Tes yang memisahkan sinyal dari desain perdagangan
Pertama, verifikasi perhitungan peringkat dengan urutan yang diketahui, nilai yang sama, hari yang hilang, dan peristiwa pemisahan. Konfirmasikan bahwa penambahan sesi mendatang tidak dapat mengubah sinyal yang telah diterbitkan sebelumnya kecuali melalui koreksi data yang diberi versi secara eksplisit. Ini adalah uji kausal yang lebih kuat daripada memeriksa grafik yang sudah lengkap.
Selanjutnya, bandingkan kelompok tinggi, normal, dan rendah di bawah aturan kelayakan dan kepemilikan yang sama. Tambahkan kontrol ukuran dan likuiditas sebelum mengaitkan perbedaan dengan volume abnormal. Jika kelompok tinggi hanya berisi saham yang lebih kecil atau lebih sulit diperdagangkan, sebagian dari premi yang tampak mungkin mencerminkan eksposur tersebut.
Pisahkan ekstensi pemindaian harian dari reproduksi jadwal asli yang tidak tumpang tindih. Posisi yang tumpang tindih menciptakan pengamatan yang saling bergantung dan permintaan modal yang berbeda. Laporkan jumlah peristiwa pembentukan, instrumen unik, kelompok aktif, dan perputaran akun yang terealisasi.
Terakhir, uji eksekusi order pasar dan order limit pada data periode berikutnya yang telah dikunci. Sertakan asumsi komisi, pinjaman, dan dampak, tunjukkan sensitivitas kapasitas, dan laporkan premi bruto bersamaan dengan pengembalian akun bersih. Jika hasil ekonomi menghilang setelah biaya realistis, sinyal statistik mungkin tetap menarik tanpa mendukung strategi yang dapat diperdagangkan.
Jangan menyimpulkan profitabilitas berkelanjutan dari rata-rata positif historis. Hasil yang bermanfaat adalah hubungan yang terdokumentasi antara definisi peristiwa, rezim pasar, implementasi, dan ketidakpastian, termasuk kondisi di mana hasilnya gagal.
Kesalahan umum
Mengganti aktivitas relatif dengan volume absolut terbesar
Peringkat volume lintas saham menjawab pertanyaan yang berbeda dari pemeringkatan setiap saham berdasarkan sejarahnya sendiri.
Memperlakukan sentuhan batas sebagai pengisian penuh.
Transaksi yang tercetak tidak membuktikan prioritas antrian atau kuantitas yang tersedia. Asumsi ini dapat melebih-lebihkan tingkat pemenuhan pesanan yang menguntungkan.
Menyebut premi yang disesuaikan dengan spread sepenuhnya bersih.
Komisi, dampak pasar, pinjaman, dan persyaratan modal dapat tetap berada di luar pelaksanaan transaksi yang dilaporkan.
Daftar periksa sebelum menggunakan metode ini
Centang setiap butir setelah memverifikasinya pada data Anda. Kemajuan disimpan di browser ini; bukan sertifikasi bahwa strategi menghasilkan laba.
Pertanyaan umum
Apakah hari pembentukan perlu ditutup lebih tinggi?
Tidak berlaku untuk peristiwa peringkat volume dasar. Persyaratan pengembalian positif adalah filter tambahan dan harus diuji secara terpisah.
Bisakah saya melakukan pemindaian setiap hari, bukan setiap 50 hari?
Ya, sebagai desain portofolio baru. Pemindaian harian mengubah tumpang tindih, ketergantungan, perputaran, dan penggunaan modal, sehingga bukan merupakan replikasi yang tepat dari jadwal aslinya.
Sumber riset
Setiap sumber mendukung definisi atau bukti yang dijelaskan di sampingnya. Pseudocode, contoh sintetis, dan parameter usulan perlu divalidasi secara terpisah.
- The High Volume Return PremiumSimon Gervais, Ron Kaniel, Dan Mingelgrin — working paper 17/12/1998. Makalah kerja tertanggal 17 Desember 1998 dibaca, termasuk latihan order limit TAQ. Cakupan dan konvensinya dibedakan dari publikasi jurnal selanjutnya; tidak ada backtest yang dijalankan ulang. Diperiksa: .
- Daily TAQNYSE / ICE. Dokumentasi produk utama dibaca untuk data perdagangan dan penawaran yang tersedia. Ini tidak memberikan jaminan posisi antrian pesanan individual. Diperiksa: .
- Understanding Order Types — Investor BulletinU.S. SEC — Investor.gov. Buletin investor utama untuk memahami mekanisme order pasar, stop order, dan limit order; ini bukan bukti adanya premi volume. Diperiksa: .
Metode terkait
Catatan risiko
Konten ini mendukung pembelajaran dan perancangan riset, bukan nasihat keuangan. Backtest adalah simulasi historis, tidak menjamin kinerja mendatang, dan tidak menempatkan order sungguhan. Metode dalam pustaka ini tidak otomatis tersedia sebagai fitur aplikasi. Lihat metodologi dan pusat pembelajaran.
Validasi aturan sebelum mempertaruhkan modal nyata
Periksa dukungan aplikasi, data, dan setiap transaksi simulasi; detektor tingkat lanjut mungkin perlu implementasi tersendiri.
Unduh Backtest di App Store