Isi artikel
- Bukti dan cakupan
- Ilustrasi
- Proses
- Mengapa turnover saham mengubah interpretasi momentum
- Peringkat independen menghasilkan persimpangan yang diinginkan.
- Periksa data yang tersedia saat keputusan dan semesta saham secara terpisah
- Kelompok yang saling tumpang tindih mengubah sinyal menjadi portofolio.
- Penyebut pengembalian mengubah persentase yang tampak.
- Informasi tambahan yang diuji, bukan tolok ukur yang diganti namanya.
- Kesalahan umum
- Daftar periksa praktis
- Pertanyaan umum
- Sumber riset
Bukti dan cakupan
Studi melaporkan imbal hasil event-time tahun pertama sebesar 16.70% untuk momentum awal, 12.49% untuk momentum sederhana, dan 6.84% untuk momentum akhir. Angka ini statistik bruto portofolio riset, bukan CAGR bersih akun. [1]
 Buka ilustrasi ukuran penuh
Alur kerja praktis
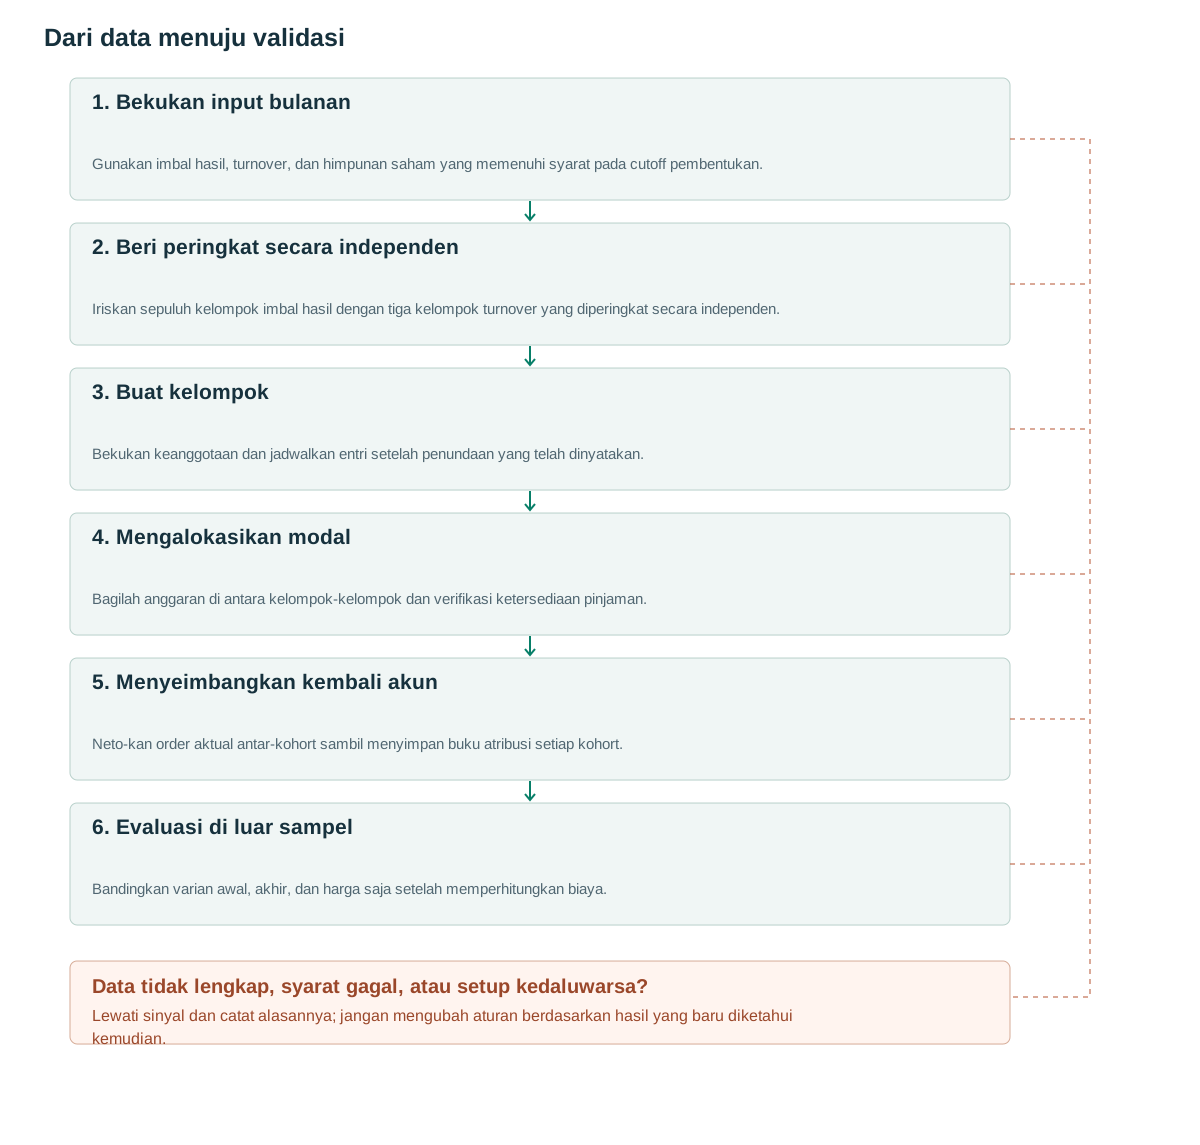
- Bekukan input bulananGunakan imbal hasil, turnover, dan himpunan saham yang memenuhi syarat pada cutoff pembentukan.
- Beri peringkat secara independenIriskan sepuluh kelompok imbal hasil dengan tiga kelompok turnover yang diperingkat secara independen.
- Buat kelompokBekukan keanggotaan dan jadwalkan entri setelah penundaan yang telah dinyatakan.
- Mengalokasikan modalBagilah anggaran di antara kelompok-kelompok dan verifikasi ketersediaan pinjaman.
- Menyeimbangkan kembali akunNeto-kan order aktual antar-kohort sambil menyimpan buku atribusi setiap kohort.
- Evaluasi di luar sampelBandingkan varian awal, akhir, dan harga saja setelah memperhitungkan biaya.
Mengapa turnover saham mengubah interpretasi momentum
Momentum harga mengurutkan aset berdasarkan imbal hasil masa lalunya. Perputaran menambahkan ukuran aktivitas perdagangan relatif terhadap saham yang beredar. Klasifikasi gabungan ini mempertanyakan apakah kinerja harga yang sama memiliki perilaku selanjutnya yang berbeda ketika partisipasi relatif rendah atau tinggi.
Perputaran saham harian adalah volume perdagangan dibagi dengan jumlah saham yang beredar pada hari itu. Saham sintetis yang diperdagangkan sebanyak satu juta saham dengan jumlah saham beredar 100 juta memiliki perputaran 1%. Setelah pemecahan saham dua banding satu, dua juta saham yang diperdagangkan dibandingkan dengan jumlah saham beredar 200 juta masih menghasilkan perputaran 1%. Volume mentah berlipat ganda, tetapi rasio partisipasi tidak.
Studi ini membedakan momentum awal, yaitu membeli saham-saham pemenang dengan perputaran rendah dan menjual short saham-saham dengan return terendah dengan perputaran tinggi, dari momentum akhir, yaitu membeli saham-saham pemenang dengan perputaran tinggi dan menjual short saham-saham dengan return terendah dengan perputaran rendah. [1] Label-label ini menggambarkan klasifikasi portofolio. Label-label ini tidak secara pasti mengidentifikasi tahap psikologis dari suatu saham tertentu.
Saham dengan return tinggi dengan perputaran tinggi dapat terus meningkat, dan saham dengan return tinggi dengan perputaran rendah dapat berbalik arah. Metode ini berkaitan dengan perbedaan antar kelompok kondisional, sehingga anekdot tentang satu saham spektakuler tidak memvalidasi maupun membantah efek portofolio. Implementasinya harus mempertahankan keseluruhan sampel yang memenuhi syarat.
Peringkat independen menghasilkan persimpangan yang diinginkan.
Pada titik potong formasi, hitung total pengembalian enam bulan dan rata-rata perputaran harian selama periode enam bulan yang dipilih. Bagi pengembalian secara independen menjadi sepuluh kelompok dan perputaran menjadi tiga kelompok, lalu iriskan keanggotaan mereka. Pemeringkatan perputaran secara terpisah di dalam setiap desil pengembalian akan menjadi pengurutan bersyarat dan dapat menghasilkan saham yang berbeda.
Posisi beli (long leg) dengan momentum awal berisi desil pengembalian tertinggi dan tersil perputaran terendah; posisi jual (short leg) berisi desil pengembalian terendah dan tersil perputaran tertinggi. Varian selanjutnya membalikkan pilihan perputaran sambil mempertahankan nilai ekstrem pengembalian. Tolok ukur harga saja mengabaikan perputaran tetapi harus menggunakan aturan pembentukan dan kepemilikan yang sebanding.
Tetapkan penanganan nilai yang sama dan jumlah pengamatan minimum sebelum pengujian. Pengidentifikasi yang stabil dapat memecahkan seri yang tepat, atau peringkat rata-rata dapat dikonversi menjadi bin deterministik. Kedua metode tersebut tidak boleh menggunakan pengembalian selanjutnya. Persimpangan yang jarang juga memerlukan respons yang dinyatakan: pertahankan uang tunai, kurangi eksposur, atau lewati kohort sesuai dengan aturan tetap.
Gunakan informasi yang benar-benar tersedia pada saat penutupan. Jumlah saham beredar mungkin datang dengan jadwal yang berbeda dari volume perdagangan. Penghitungan saham akhir yang direvisi dan digabungkan mundur ke setiap hari historis dapat mengubah peringkat perputaran dengan informasi yang belum diketahui sebelumnya.
Periksa data yang tersedia saat keputusan dan semesta saham secara terpisah
Sampel asli mencakup NYSE dan AMEX melalui 1965–1995. Konstruksi historisnya mencakup pengecualian yang harus diperiksa sebelum menyebut implementasi modern sepenuhnya memakai data yang tersedia pada setiap keputusan; misalnya, pengecualian berdasarkan penghapusan pencatatan tak lama setelah pembentukan menggunakan peristiwa yang diamati kemudian. [1]
Replikasi yang dapat diperdagangkan yang diusulkan harus mempertahankan instrumen yang memenuhi syarat pada saat pembentukan dan kemudian memproses hasil penghapusan pencatatan, penangguhan, dan peristiwa korporasi ketika terjadi. Replikasi tersebut tidak boleh menghapus kerugian yang mungkin terjadi karena saham tersebut tidak ada dalam basis data saat ini. Pengidentifikasi yang stabil diperlukan ketika simbol berubah atau digunakan kembali.
CRSP mendokumentasikan kolom untuk harga, volume, saham, dan peristiwa perusahaan. [2] Memiliki kolom-kolom ini tidak secara otomatis membuat setiap penggabungan bersifat kausal. Catat tanggal publikasi atau ketersediaan jika relevan, konvensi pengembalian, dan perlakuan terhadap harga yang hilang atau kedaluwarsa.
Total return dan price return adalah input pemeringkatan yang berbeda. Dividen, pemecahan saham, dan distribusi harus ditangani secara konsisten di seluruh saham yang ada dan tolok ukur. Selain itu, tentukan berapa banyak riwayat yang dibutuhkan saham yang baru terdaftar sebelum masuk ke dalam set pembentukan; penambahan data secara diam-diam pada riwayat yang singkat akan menciptakan peringkat yang tidak dapat dibandingkan.
Kelompok yang saling tumpang tindih mengubah sinyal menjadi portofolio.
Berikut ini adalah rancangan operasional yang diusulkan, bukan reproduksi persis dari setiap konvensi dalam sumber aslinya. Setiap bulan membentuk kelompok dengan keanggotaan tetap, menunggu lima sesi perdagangan, kemudian ditahan selama 12 bulan. Setiap kelompok baru menerima seperduabelas dari anggaran ekuitas strategi yang tersedia, dengan nilai nominal posisi long dan short yang sesuai. Jeda satu minggu dalam makalah ini tidak boleh dianggap identik dengan setiap implementasi lima sesi.
Pada tahap awal, anggaran kohort yang belum dialokasikan tetap berupa kas. Mengisi seluruh 12 anggaran dengan kohort pertama langsung mengubah eksposur secara material. Setelah skema berjalan penuh, hingga 12 kohort aktif bersamaan; suatu saham bisa berada dalam beberapa kohort dengan jadwal keluar berbeda.
Pertahankan buku besar kohort meskipun pialang hanya mengeksekusi posisi bersih yang diinginkan. Pembelian untuk satu kohort dapat mengimbangi penjualan untuk kohort lain; perputaran aktual akun dapat lebih rendah daripada jumlah perputaran kohort nominal. Alokasikan eksekusi dan biaya secara konsisten sehingga atribusi sesuai dengan akun riil.
Kendala pinjaman tidak dapat diatasi dengan menghapus posisi short yang tidak tersedia setelah melihat imbal hasilnya. Tentukan terlebih dahulu apakah posisi short yang tidak tersedia mengurangi alokasi long yang sesuai, meninggalkan ketidakseimbangan kas, atau menggunakan pengganti yang telah diuji secara eksplisit. Sertakan biaya pinjaman, penarikan kembali, dan penutupan paksa.
Karena keanggotaan ditetapkan pada saat pembentukan, peringkat aset selanjutnya tidak akan mengeluarkannya dari kelompok kecuali jika aturan keluar tambahan telah didaftarkan. Pemeringkatan ulang bulanan dengan penggantian portofolio penuh adalah strategi yang berbeda.
Tetapkan jumlah maksimum slot kohort aktif sebesar 12. Jika entri baru akan tiba sebelum keluaran terjadwal tertua, pertahankan anggaran cadangannya dalam bentuk tunai hingga slot dilepaskan, daripada sementara melebihi batas. Biaya posisi short juga mencakup kompensasi dividen yang terutang kepada pemberi pinjaman jika berlaku.
on_month_cutoff(t):
    universe = eligible_asof(t)
    momentum = six_month_total_return(universe, t)
    turnover = mean_daily_volume_over_shares(universe, t)
    r_group = independent_rank(momentum, bins=10)
    v_group = independent_rank(turnover, bins=3)
    long_ids = ids_where(r_group == 10 and v_group == 1)
    short_ids = ids_where(r_group == 1 and v_group == 3)
    cohort = freeze_membership(long_ids, short_ids, cutoff=t)
    schedule_entry(cohort, after=5_trading_sessions, budget=equity/12)
    schedule_exit(cohort, after_entry=12_months)
on_execution():
    apply_borrow_and_capacity_rules()
    trade_net_target_changes()
    allocate_fills_and_costs_to_cohorts()
Penyebut pengembalian mengubah persentase yang tampak.
Pertimbangkan kohort sintetis dengan posisi beli $10,000 dan posisi jual $10,000. Posisi beli memperoleh keuntungan 8%, menghasilkan $800, dan aset yang dijual short turun 3%, menghasilkan $300 sebelum biaya. Keuntungan gabungan adalah $1,100. Itu adalah 11% per dolar nilai nominal awal posisi beli, tetapi 5.5% relatif terhadap $20,000 ekuitas jika itu adalah penyebut modal yang dipilih.
Misalkan biaya perdagangan, pinjaman, dan biaya lain yang dinyatakan berjumlah $220. Laba bersih menjadi $880, atau 4.4% dengan penyebut $20,000 yang sama. Selisih imbal hasil long-minus-short suatu publikasi itu sendiri tidak menentukan margin, pembiayaan, dan manajemen kas dari akun riil.
Dalam kohort yang gagal, posisi beli (long leg) kehilangan 6% sementara aset yang dijual pendek (shorted assets) naik 10%. Kerugiannya masing-masing adalah $600 dan $1,000: −$1,600, atau −8% dari $20,000 sebelum biaya. Posisi beli dan jual tidak menjamin kerugian kecil, terutama ketika posisi-posisi tersebut memiliki eksposur sektor atau faktor yang berbeda.
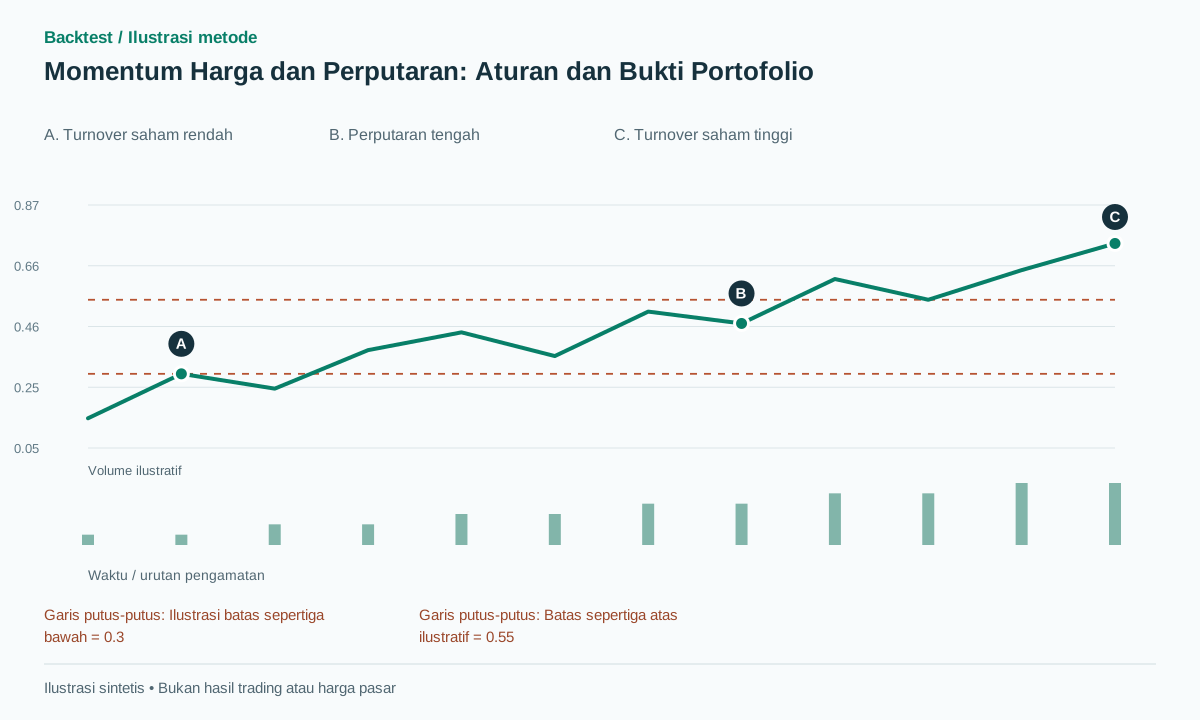
Nilai vertikal pada grafik adalah persentase perputaran untuk masing-masing saham, bukan harga dari waktu ke waktu. Batang sekunder mewakili kelompok pengembalian ilustratif, bukan volume saham yang diperdagangkan. Perbedaan ini penting karena peringkat lintas saham dalam universe tidak boleh diartikan sebagai urutan terobosan intraday.
Informasi tambahan yang diuji, bukan tolok ukur yang diganti namanya.
Bandingkan momentum awal, momentum akhir, dan versi harga saja menggunakan semesta, horizon pengembalian, jadwal kepemilikan, asumsi risiko dan biaya yang sama. Jika tidak, perbedaan bobot atau leverage dapat disalahartikan sebagai informasi yang diberikan oleh perputaran aset.
Faktor momentum Kenneth French merupakan referensi eksternal yang berguna, tetapi pembentukan dan pembobotannya berbeda dari pengurutan gabungan enam bulan ini. [3] Mencocokkan rangkaian pengembaliannya bukanlah target replikasi langsung. Nyatakan secara tepat pertanyaan tolok ukur mana yang dijawabnya, seperti paparan luas terhadap faktor momentum.
Laporkan pengembalian berdasarkan kohort dan bulan kalender, eksposur bruto dan neto, konsentrasi sektor, perputaran, dan ketersediaan pinjaman. Periode kepemilikan yang tumpang tindih menciptakan pengamatan yang saling bergantung; memperlakukan setiap kohort-bulan sebagai independen dapat melebih-lebihkan kepercayaan statistik.
Gunakan periode terkunci yang lebih akhir dan uji jendela formasi terdekat tanpa memilih hasil terbaik setelah pemeriksaan. Tabel ketahanan harus mencakup semua variasi yang terdaftar. Efek turnover saham yang hanya muncul dengan satu batas, satu perlakuan data, atau beberapa posisi jual pendek yang tidak dapat diakses memerlukan interpretasi yang lebih sempit.
Terakhir, pisahkan bukti prediktabilitas pengembalian bersyarat dari bukti portofolio yang dapat dieksekusi. Premi mentah selisih long-minus-short mungkin tetap valid secara statistik, tetapi kehilangan daya tarik ekonomi setelah kendala pembiayaan, dampak, dan kapasitas. Kedua hasil tersebut merupakan kesimpulan penelitian yang bermanfaat.
Kesalahan umum
Pengurutan perputaran dalam setiap kelompok pengembalian
Hal ini menciptakan pengurutan bersyarat alih-alih irisan independen yang dimaksudkan dan dapat memilih saham yang berbeda secara material.
Menyebut spread return bruto sebagai CAGR akun
Statistik portofolio long-minus-short tidak menentukan pembiayaan, persyaratan modal, atau pemajemukan return untuk akun riil.
Mengabaikan ketergantungan antara kelompok yang tumpang tindih
Guncangan pasar saham yang sama dapat memengaruhi beberapa kelompok. Ketidakpastian statistik harus memperhitungkan paparan berulang ini.
Daftar periksa sebelum menggunakan metode ini
Centang setiap butir setelah memverifikasinya pada data Anda. Kemajuan disimpan di browser ini; bukan sertifikasi bahwa strategi menghasilkan laba.
Pertanyaan umum
Apakah volume tinggi selalu menjadi filter momentum positif?
Tidak. Hipotesis pengurutan gabungan membedakan berbagai kombinasi pengembalian dan perputaran masa lalu. Arah klasifikasi merupakan bagian dari metode dan harus diuji.
Bisakah metode ini diubah menjadi sinyal harian?
Itu adalah strategi baru dengan pembentukan, turnover, dan perilaku holding berbeda. Diperlukan model biaya sendiri dan evaluasi pada data yang belum digunakan, bukan mewarisi bukti studi bulanan.
Sumber riset
Setiap sumber mendukung definisi atau bukti yang dijelaskan di sampingnya. Pseudocode, contoh sintetis, dan parameter usulan perlu divalidasi secara terpisah.
- Price Momentum and Trading VolumeCharles M. C. Lee, Bhaskaran Swaminathan — Journal of Finance, 2000. Makalah asli Journal of Finance telah dibaca. Imbal hasil event-time tahun pertama yang dilaporkan adalah statistik bruto portofolio, bukan klaim CAGR bersih akun. Diperiksa: .
- CRSP US Stock DatabasesCRSP. Dokumentasi basis data utama dibaca untuk bidang-bidang yang relevan dan penanganan acara perusahaan. Penggabungan data pada titik waktu yang valid tetap menjadi tanggung jawab pelaksana. Diperiksa: .
- Detail for Monthly Momentum Factor (Mom)Kenneth R. French Data Library. Dokumentasi konstruksi faktor utama telah dibaca. Horizon momentum dan pembobotannya berbeda dari spesifikasi pengurutan bersama yang dibahas di sini. Diperiksa: .
Metode terkait
Catatan risiko
Konten ini mendukung pembelajaran dan perancangan riset, bukan nasihat keuangan. Backtest adalah simulasi historis, tidak menjamin kinerja mendatang, dan tidak menempatkan order sungguhan. Metode dalam pustaka ini tidak otomatis tersedia sebagai fitur aplikasi. Lihat metodologi dan pusat pembelajaran.
Validasi aturan sebelum mempertaruhkan modal nyata
Periksa dukungan aplikasi, data, dan setiap transaksi simulasi; detektor tingkat lanjut mungkin perlu implementasi tersendiri.
Unduh Backtest di App Store