Isi artikel
- Bukti dan cakupan
- Ilustrasi
- Proses
- Gambaran sekilas dan serangkaian perubahan
- Lengkapi jendela fitur sebelum menentukan targetnya.
- Merekonstruksi buku order adalah bagian metode
- Perhitungan sintetis dan hasil yang dapat dieksekusi
- Latensi dan pilihan jenis order menentukan hasil ekonomi
- Jangan mengubah regresi kontemporer menjadi klaim alfa.
- Kesalahan umum
- Daftar periksa praktis
- Pertanyaan umum
- Sumber riset
Bukti dan cakupan
Cont, Kukanov, dan Stoikov meneliti OFI dan dampak harga pada 50 saham AS. Lapisan prediksi dan eksekusi yang diusulkan di bawah adalah eksperimen terpisah, bukan hasil dari makalah tersebut.
 Buka ilustrasi ukuran penuh
Alur kerja praktis
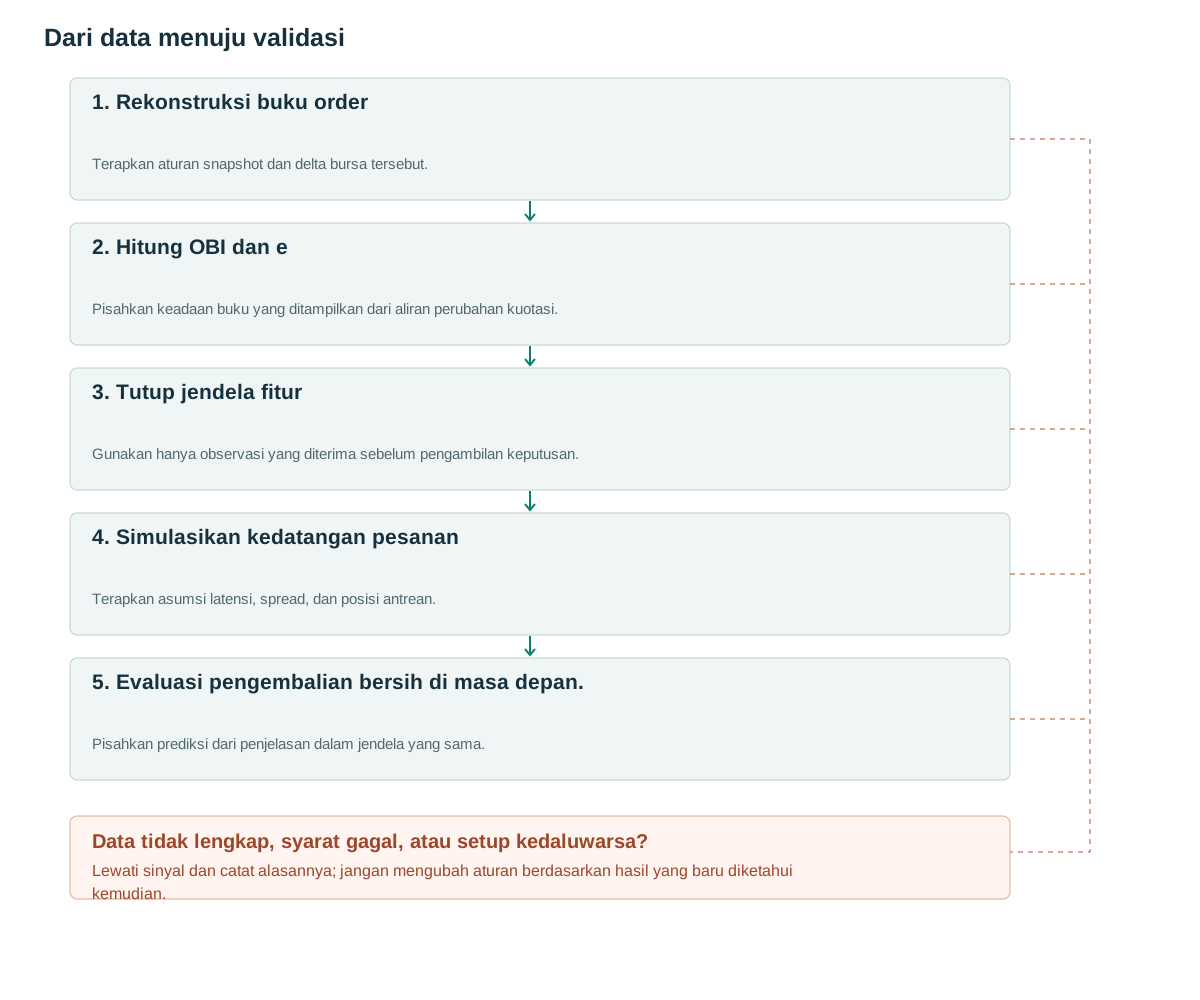
- Rekonstruksi buku orderTerapkan aturan snapshot dan delta bursa tersebut.
- Hitung OBI dan ePisahkan keadaan buku yang ditampilkan dari aliran perubahan kuotasi.
- Tutup jendela fiturGunakan hanya observasi yang diterima sebelum pengambilan keputusan.
- Simulasikan kedatangan pesananTerapkan asumsi latensi, spread, dan posisi antrean.
- Evaluasi pengembalian bersih di masa depan.Pisahkan prediksi dari penjelasan dalam jendela yang sama.
Gambaran sekilas dan serangkaian perubahan
OBI=(B−A)/(B+A), dengan B dan A sebagai jumlah pada bid terbaik dan ask terbaik pada saat yang sama. Versi multilevel dapat memakai jumlah level tetap atau jarak harga tetap, tetapi pilihannya harus disebutkan. OBI mendekati +1 berarti kedalaman bid yang ditampilkan relatif lebih besar; ini tidak menghitung pembeli, mengungkap niat, atau menjamin bid tetap tersedia saat order tiba.
OFI mengukur perubahan ukuran antrian dan harga penawaran. Studi utama meneliti dampak harga interval pendek dan peran kedalaman [1]. Hubungan penjelasan tersebut berbeda dari strategi yang memprediksi dan menangkap pergerakan di masa depan setelah menerima pengamatan.
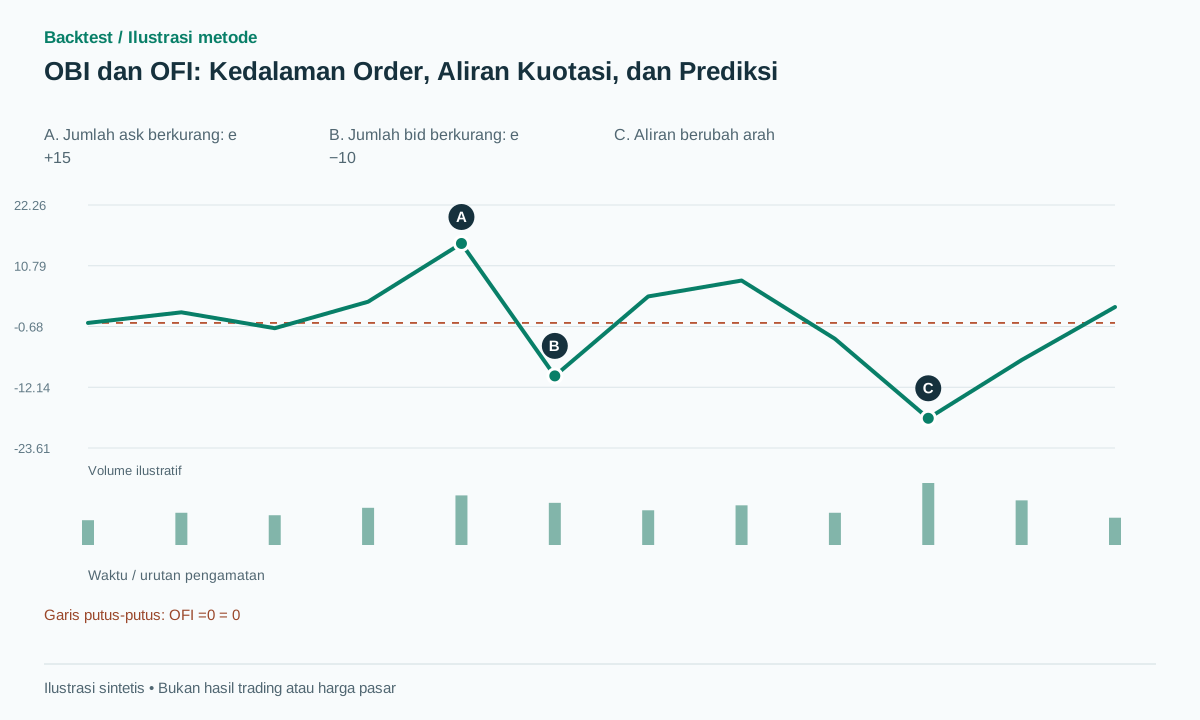
Delta perdagangan menghitung eksekusi agresif. OFI juga mencerminkan penambahan kuotasi, pembatalan, dan perubahan harga. OFI dapat menjadi positif ketika order ask dibatalkan tanpa adanya perdagangan beli yang agresif. Snapshot OBI yang positif dapat terjadi bersamaan dengan OFI yang dengan cepat menjadi negatif karena antrian penawaran beli yang sebelumnya besar menghilang.
Lengkapi jendela fitur sebelum menentukan targetnya.
Untuk pembaruan dari n−1 ke n, misalkan b dan a menunjukkan harga bid dan ask terbaik, dan qb dan qa menunjukkan ukurannya. Kode ini menggunakan definisi OFI tingkat satu dari studi [1]. Dengan harga yang tidak berubah, perhitungannya menjadi perubahan ukuran bid dikurangi perubahan ukuran ask. Ketika harga penawaran berubah, kontribusi harus menggunakan antrian lama atau baru yang sesuai, bukan hanya mengurangi ukurannya saja.
Jumlahkan e selama jendela W yang telah selesai. Normalisasi dapat memakai kedalaman rata-rata sebelumnya atau z-score yang dihitung dengan data pelatihan. Jangan menstandardisasi memakai seluruh periode uji masa depan. OBI pada akhir jendela, OFI selama jendela, dan spread adalah fitur terpisah. Jika B+A=0 atau salah satu sisi tidak tersedia, tandai observasi tidak valid.
Salah satu kandidat yang diusulkan membutuhkan zOFI>1.5, OBI>0.3, spread≤2 tick dan data baru. Targetnya dimulai pada kuotasi yang dapat dieksekusi setelah penundaan observasi dan pesanan dan berakhir H=2 detik kemudian. Ambang batas dan horizon tersebut adalah usulan penelitian, bukan konfigurasi menguntungkan yang ditetapkan oleh makalah ini.
Pertahankan dua stempel waktu: saat peristiwa di bursa terjadi dan saat fitur lengkap diterima secara lokal. Simulasi prediktif yang memulai posisinya pada stempel waktu yang lebih awal mengasumsikan pengetahuan yang belum dimiliki sistem perdagangan. Pengembalian di dalam jendela fitur termasuk dalam uji penjelasan, bukan keuntungan perdagangan di masa mendatang.
e = I(b>=b_prev)*qb - I(b<=b_prev)*qb_prev
    - I(a<=a_prev)*qa + I(a>=a_prev)*qa_prev
OFI_window = sum(e for quote events in completed_window)
OBI = (qb-qa)/(qb+qa)
features_known_at = local_receive_time_of_last_required_event
order_arrival = features_known_at + compute_delay + network_delay
label = executable_exit_price_after(order_arrival,H) - executable_entry_price
# A price move inside the feature window is not future trading profit.
Merekonstruksi buku order adalah bagian metode
Bybit mendokumentasikan penggantian pada snapshot baru dan penghapusan pada delta berukuran nol [2]. Implementasikan skema yang sebenarnya digunakan: level satu dapat berupa snapshot saja, sementara feed yang lebih dalam menggunakan delta. Satu parser generik yang mengasumsikan setiap pesan bersifat inkremental dapat membuat buku palsu.
Validasi ID pembaruan, urutan silang, dan jam sesuai dengan jaminan tempat. Jangan berasumsi setiap pengidentifikasi bertambah tepat satu kecuali jika hal itu didokumentasikan. Setelah sinkronisasi ulang, jangan bandingkan snapshot baru dengan buku yang usang dan terputus-putus, lalu sebut perbedaannya sangat besar OFI. Mulai ulang jendela fitur.
Kuotasi yang dipublikasikan adalah subset yang dapat diamati, bukan seluruh order yang masih menunggu. Pengambilan sampel atau pengelompokan dapat menghilangkan urutan pembatalan/penambahan di antara pesan. Beri label hasil yang diamati OFI pada frekuensi umpan. Saat membandingkannya dengan delta perdagangan, gunakan semantik agresor dan stempel waktu saluran perdagangan terpisah [3].
Catat juga pemangkasan kedalaman data. Buku top-K dapat kehilangan level saat harga bergerak walau strategi tidak mengamati pembatalan individual. Jangan menafsirkan perubahan di luar batas yang diketahui sebagai peristiwa order yang pasti. Kuotasi yang tidak tersedia bukan berarti antrean nol.
Perhitungan sintetis dan hasil yang dapat dieksekusi
Misalkan harga bid terbaik adalah 100.00 dengan ukuran 80, dan harga ask 100.01 dengan ukuran 20. OBI=0.60. Ukuran ask kemudian turun dari 20 menjadi 5, sementara bid dan kedua harga tetap, sehingga e=+15. Jika penurunan itu akibat pembatalan, delta transaksi adalah nol. Berikutnya, ukuran bid turun dari 80 menjadi 70 dengan ukuran ask tetap: e=−10. OFI untuk dua peristiwa adalah +5, sedangkan hasil akhir OBI=65/75, sekitar 0.867.
Fitur bernilai positif belum berarti laba. Dalam contoh lintasan untung sintetis terpisah, beli pada ask yang dapat dieksekusi, 100.01, lalu jual pada bid 100.04 setelah horizon yang dipilih. Laba kotor 0.03 per unit. Jika biaya transaksi pulang-pergi dan slippage berjumlah 0.01, laba bersih 0.02. Harga tengah 100.005 tidak otomatis tersedia sebagai harga beli.
Dalam lintasan gagal, bid besar menghilang sebelum order tiba dan kuotasi berubah menjadi 99.96/99.98. Pembelian terisi pada 99.98, lalu keluar pada bid 99.94, rugi kotor 0.04. Order limit pasif pada 100.00 justru dapat terisi tepat saat harga mulai turun. Model tidak boleh menganggap sentuhan merugikan tidak terisi tetapi menjamin eksekusi pada sentuhan menguntungkan.
Latensi dan pilihan jenis order menentukan hasil ekonomi
Pilih eksekusi agresif atau pasif sebelum melakukan pengujian. Pesanan agresif membayar spread dan dapat menghabiskan beberapa level kedalaman pada ukuran yang lebih besar. Pesanan pasif memerlukan asumsi antrian, pembatalan, dan seleksi yang merugikan. Agregat L2 tanpa ID pesanan biasanya tidak mengungkapkan prioritas antrian yang tepat, jadi laporkan skenario atau batasan pengisian yang konservatif.
Stop dalam tick, keluar setelah horizon tetap, dan keluar saat arah fitur berbalik adalah kebijakan berbeda. Perubahan fitur yang cepat dapat menyebabkan perputaran posisi berlebihan. Cooldown atau syarat persistensi sinyal dapat menguranginya, tetapi juga menambah penundaan; ukur kedua efek.
Saat feed usang, buku mengalami crossed market —bid di atas ask— di luar aturan pasar yang diharapkan, atau sedang disinkronkan ulang, hentikan pembukaan posisi baru. Posisi yang sudah ada membutuhkan respons risiko yang ditetapkan sebelumnya. Data yang hilang bukan berarti harga berhenti bergerak.
Lakukan analisis sensitivitas ukuran serta sensitivitas latensi. Sebuah fitur mungkin memprediksi pergerakan harga tengah yang kecil namun gagal mendukung kuantitas perdagangan yang dimaksud. Hasil yang relevan adalah pengembalian yang dihitung berdasarkan bobot eksekusi untuk ukuran yang sedang dipelajari, bukan jumlah perdagangan yang tidak terbatas pada harga terbaik yang ditampilkan.
Jangan mengubah regresi kontemporer menjadi klaim alfa.
Pisahkan tiga tugas: menjelaskan perubahan harga tengah selama W, memperkirakan perubahan setelah W, dan mengukur P&L setelah latensi realistis. Nilai R-squared yang tinggi pada tugas pertama tidak menjamin keberhasilan tugas ketiga. Harga mungkin sudah bereaksi sebelum data mencapai sistem.
Pisahkan berdasarkan hari perdagangan dan singkirkan target horizon yang tumpang tindih dengan batas validasi. Bandingkan dengan model yang menggunakan pengembalian tertunda, spread, dan kedalaman tanpa OFI. Ini memeriksa apakah OFI menambahkan informasi atau hanya menyatakan kembali pergerakan harga yang baru saja terjadi.
Laporkan kualitas prediksi bersamaan dengan perputaran, rasio pengisian, P&L bersih, kerugian ekor, dan sensitivitas terhadap penundaan dan ukuran. Evaluasi rezim likuiditas dan tempat perdagangan secara terpisah. Bukti pada saham dalam makalah ini tidak dapat ditransfer ke perpetual kripto dengan ambang batas yang tidak berubah dan struktur biaya yang diasumsikan identik.
Kesalahan umum
Memenuhi setiap pesanan dengan harga tengah.
Ini menghilangkan selisih harga dan melebih-lebihkan keuntungan yang tersedia.
Menganggap tembok order yang terlihat membuktikan permintaan pasti
Penawaran harga dapat ditarik kembali dan niat peserta tidak dapat diamati.
Menganggap kecocokan serentak sebagai prediksi
Target harus dimulai setelah fitur lengkap tersedia.
Daftar periksa sebelum menggunakan metode ini
Centang setiap butir setelah memverifikasinya pada data Anda. Kemajuan disimpan di browser ini; bukan sertifikasi bahwa strategi menghasilkan laba.
Pertanyaan umum
Mungkinkah OBI bernilai positif sementara harganya turun?
Ya. Kedalaman yang ditampilkan bersifat sementara; arus baru, pembatalan, dan tempat lain dapat mengubah pasar dengan segera.
Bisakah OHLCV standar merekonstruksi OFI?
Tidak. Setidaknya diperlukan serangkaian harga bid/ask terbaik dan ukuran penawaran. Volume perdagangan tidak mengungkapkan peristiwa penawaran.
Sumber riset
Setiap sumber mendukung definisi atau bukti yang dijelaskan di sampingnya. Pseudocode, contoh sintetis, dan parameter usulan perlu divalidasi secara terpisah.
- The price impact of order book eventsCont, Kukanov and Stoikov. Baca abstrak dan definisi OFI;50 saham AS, bukan pengujian strategi ini. Diperiksa: .
- OrderbookBybit. Baca snapshot/delta, jam, dan batasan umpan publik. Diperiksa: .
- Public TradeBybit. Baca kolom saluran perdagangan untuk membedakan eksekusi agresif dari perubahan kuotasi. Diperiksa: .
Metode terkait
Catatan risiko
Konten ini mendukung pembelajaran dan perancangan riset, bukan nasihat keuangan. Backtest adalah simulasi historis, tidak menjamin kinerja mendatang, dan tidak menempatkan order sungguhan. Metode dalam pustaka ini tidak otomatis tersedia sebagai fitur aplikasi. Lihat metodologi dan pusat pembelajaran.
Validasi aturan sebelum mempertaruhkan modal nyata
Periksa dukungan aplikasi, data, dan setiap transaksi simulasi; detektor tingkat lanjut mungkin perlu implementasi tersendiri.
Unduh Backtest di App Store