Isi artikel
- Bukti dan cakupan
- Ilustrasi
- Proses
- Dua pengamatan berbeda
- Detektor terpisah untuk absorpsi dan divergensi
- Jam, klasifikasi, dan satuan volume
- Contoh sintetis: absorpsi untung dan divergensi rugi
- Konfirmasi harga dan eksekusi tetap penting.
- Ukur nilai inkremental delta.
- Kesalahan umum
- Daftar periksa praktis
- Pertanyaan umum
- Sumber riset
Bukti dan cakupan
Dokumentasi bursa menetapkan makna bidang; riset aliran pesanan memberikan konteks. Tak satu pun dari sumber-sumber ini memverifikasi profitabilitas untuk detektor penyerapan atau divergensi yang diusulkan.
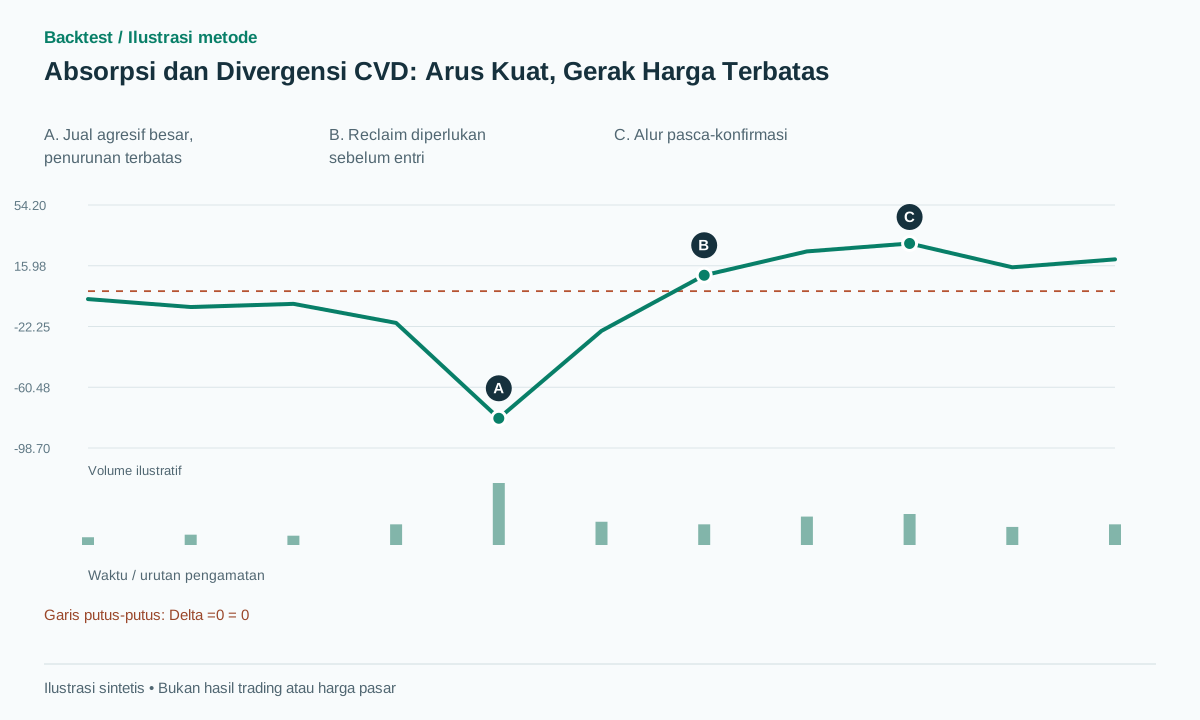 Buka ilustrasi ukuran penuh
Alur kerja praktis
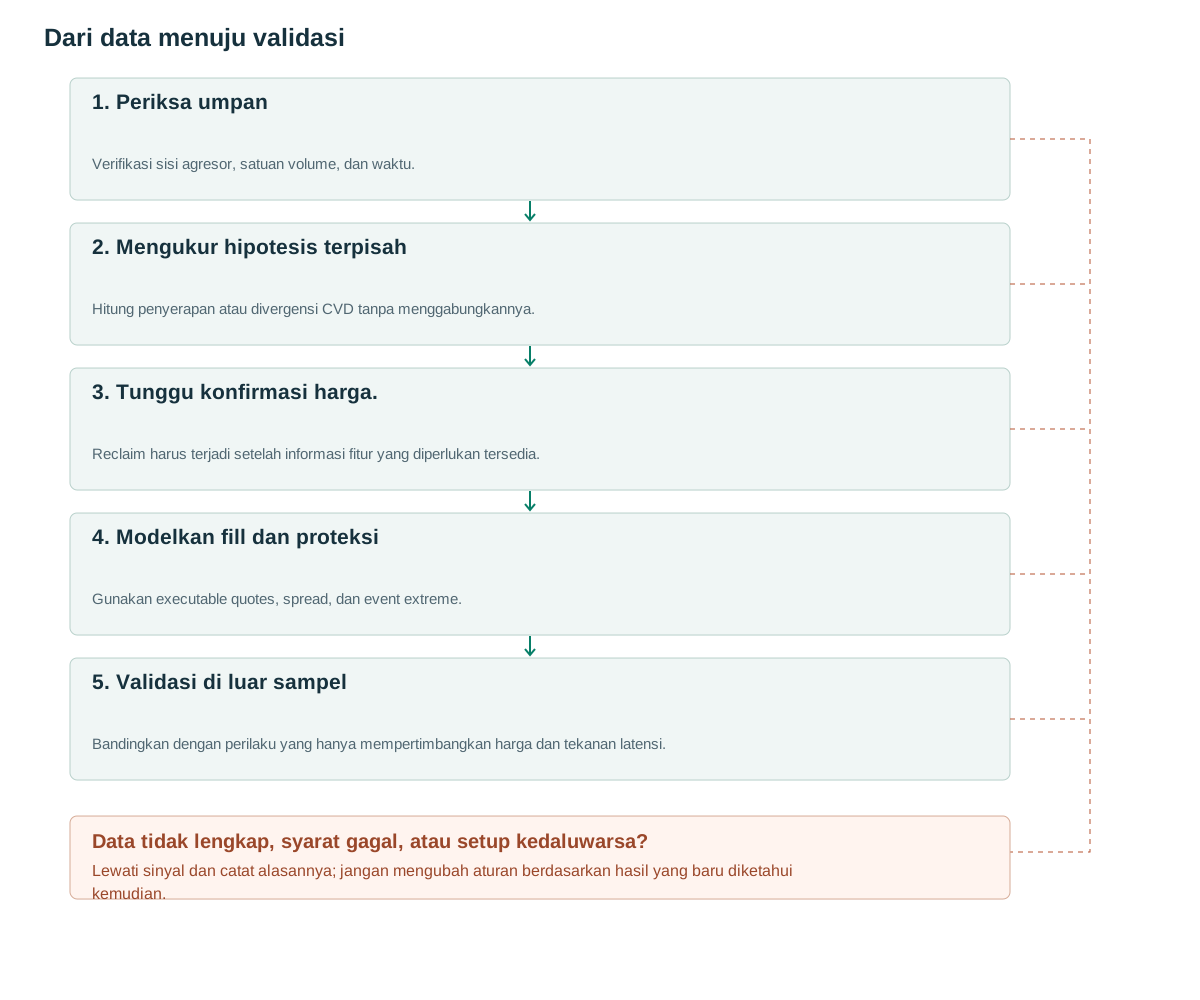
- Periksa umpanVerifikasi sisi agresor, satuan volume, dan waktu.
- Mengukur hipotesis terpisahHitung penyerapan atau divergensi CVD tanpa menggabungkannya.
- Tunggu konfirmasi harga.Reclaim harus terjadi setelah informasi fitur yang diperlukan tersedia.
- Modelkan fill dan proteksiGunakan executable quotes, spread, dan event extreme.
- Validasi di luar sampelBandingkan dengan perilaku yang hanya mempertimbangkan harga dan tekanan latensi.
Dua pengamatan berbeda
Setiap transaksi memiliki pembeli dan penjual. Delta memberikan tanda sesuai dengan sisi agresif yang mengambil likuiditas: volume beli-taker dikurangi volume jual-taker. CVD mengakumulasi delta dari titik reset yang ditentukan. Bidang S perdagangan publik Bybit menunjukkan sisi taker [1]; bidang dengan nama yang sama dalam umpan likuidasi dapat berarti sesuatu yang lain.
Hipotesis penyerapan bullish menggambarkan penjualan agresif yang substansial yang diimbangi dengan kemajuan penurunan yang terbatas. CVD mungkin akan mencapai titik terendah yang jauh lebih rendah dalam situasi tersebut. Sebaliknya, divergensi bullish CVD membutuhkan titik terendah harga yang lebih rendah disertai dengan nilai CVD yang lebih tinggi pada titik terendah harga tersebut. Kondisi-kondisi tersebut tidak dapat dipertukarkan dan dapat saling bertentangan.
Bid yang terus diisi kembali memberi pengamatan tentang likuiditas yang ditampilkan, bukan identitas pelakunya. Kuotasi yang hilang dapat menandakan pembatalan ataupun eksekusi [2]. Gunakan istilah proksi absorpsi dan cantumkan pengukurannya, bukan menyatakan suatu institusi mempertahankan harga.
Detektor terpisah untuk absorpsi dan divergensi
Proksi penyerapan bullish yang diusulkan beroperasi di dekat support S yang sebelumnya diketahui. Selama W=30 detik, volume penjualan harus melebihi persentil 95 pada waktu yang sama sebelumnya, sell/(buy+sell) harus minimal 0.70, dan penyimpangan harga tengah ke bawah dari awal jendela tidak boleh lebih dari 0.15 dari ATR satu menit sebelumnya. Membutuhkan total volume yang cukup dan umpan data yang tidak terputus. Ambang batas ini adalah usulan penelitian.
Setelah proksi terdeteksi, tunggu paling lama K=3 bar satu menit yang sudah selesai untuk close di atas S+buffer. Masuk hanya pada kuotasi yang tersedia sesudah close itu; tempatkan proteksi di bawah minimum seluruh event setelah dikurangi buffer. Versi bearish membalik arah arus transaksi dan harga.
Untuk divergensi, gunakan dua titik terendah pivot harga dengan left=right=2. Setelah yang kedua dikonfirmasi, perlukan P2<P1−buffer dan CVD(time_P2)>CVD(time_P1)+delta_min. Bandingkan CVD pada dua stempel waktu pivot harga, bukan dua titik terendah CVD yang menarik dan dipilih secara independen. Kedua titik tersebut harus berada dalam jendela reset yang sama. Pivot kedua hanya dapat digunakan setelah dua bar sebelah kanannya.
Jendela absorpsi dan jendela reclaim juga perlu aturan penggabungan. Simpan support awal, waktu mulai event, dan minimum saat mengaktifkan kandidat. Jangan terus memindahkan titik awal ke jendela penjualan besar terbaru sampai akhirnya muncul rebound yang menguntungkan.
Transaksi yang tidak terklasifikasi atau celah feed membuat CVD selanjutnya tidak lengkap, meskipun kedua titik akhirnya berisi angka. Tandai segmen kumulatif sebagai tidak tersedia sampai reset baru atau rekonstruksi berhasil dari data yang dipulihkan. Bandingkan pivot hanya jika arus transaksi terklasifikasi lengkap di seluruh intervalnya. Offset tak diketahui sebelum kedua pivot dapat saling meniadakan secara matematis, tetapi memerlukan offset yang sama dan seluruh perubahan antara keduanya lengkap; baseline konservatif ini tetap mensyaratkan segmen valid.
on_trade(tr):
  if tr.id in seen_ids: return
  if tr.taker_side not in {BUY,SELL} or not valid_size_and_feed(tr):
    mark_window_and_cumulative_segment_unavailable_until_reset_or_rebuild(); return
  seen_ids.add(tr.id)
  signed_size = (+1 if tr.taker_side == BUY else -1)*normalized_size(tr)
  delta_bucket += signed_size
  CVD += signed_size
on_window_close(t):
  if not full_window_and_prior_baseline_available(t): return
  absorption = near_frozen_support and total_size>=configured_minimum
  absorption &= sell_share>=0.7 and sell_size>past_p95
  absorption &= downward_excursion<=0.15*ATR_before_window
  if absorption and no_active_event:
    arm_reclaim_candidate(known_at=window_data_ready_at,expiry=fixed_deadline)
on_price_pivot_confirmation(p2,t):
  p1 = previous_confirmed_price_low(p2)
  if p1 is None or not same_cvd_reset(p1,p2): return
  if missing_cvd_at_either_pivot(p1,p2): return
  if not complete_classified_flow_between(p1.occurred_at,p2.occurred_at): return
  if not cumulative_segment_valid(p1,p2): return
  divergence = p2.price<p1.price-buffer and cvd_at(p2)>cvd_at(p1)+dmin
  if divergence and no_active_event:
    arm_candidate(known_at=received_confirmation_time(t))
# Unclassified trades never default to SELL; overlapping windows do not reset TTL.
Jam, klasifikasi, dan satuan volume
Simpan waktu kejadian, waktu penerimaan, ID perdagangan, dan status koneksi. Perkiraan warna lilin atau kenaikan harga adalah estimator yang berbeda; beri nama sesuai dengan itu. Secara khusus, perkiraan ini tidak dapat membedakan secara andal antara penjualan besar-besaran dan rangkaian harga yang hampir tidak berubah. Jangan menghitung perdagangan mentah dan representasi agregatnya dua kali.
Normalisasikan ukuran ke satuan tetap. CVD berbasis koin dan berbasis nominal dapat berperilaku berbeda ketika harga berubah secara substansial. Kontrak invers memerlukan spesifikasi kuantitas tersendiri, bukan konversi ukuran-kali-harga universal. Garis dasar persentil harus mengecualikan jendela pengukuran saat ini.
CVD menggambarkan arus transaksi agresif yang sudah terjadi. Riset OFI mendukung pertimbangan event kuotasi juga [3], tetapi penambahan L2 tidak mengidentifikasi pemilik order iceberg. Statistik pengisian kembali bid mungkin berguna di dekat S, tetapi batching dan likuiditas tersembunyi membuatnya tidak lengkap. Pertahankan perbedaan ini pada nama fitur dan pernyataan bukti.
Contoh sintetis: absorpsi untung dan divergensi rugi
Misalkan S=100, ATR=2 dari sebelum event, dan buffer=0.10. Dalam 30 detik, volume beli agresif 20 dan jual agresif 100 menghasilkan delta−80 serta proporsi jual 83.3%. Ambang persentil historis volume jual adalah 70. Midprice turun dari 100.10 ke minimum 99.85, yakni penurunan 0.25, di bawah batas 0.30. Kondisi ini memenuhi proksi absorpsi meskipun CVD turun tajam.
Bar berikutnya ditutup pada 100.20. Pembelian pada 100.25, stop loss 99.75 dan target order 101.25 memiliki risiko 0.50 dan imbalan 1.00, atau 2R sebelum biaya. Jika kuotasi yang tersedia sudah 100.60, imbalan untuk target tetap tersebut turun menjadi 0.65 sementara risiko naik menjadi 0.85. Aturan imbalan/risiko minimum yang telah ditetapkan sebelumnya dapat menolak entri; backtest tidak dapat mempertahankan eksekusi order 100.25 yang tidak tersedia.
Dalam contoh kegagalan divergensi terpisah, low harga adalah 100 dan 99.50 dengan CVD−500 dan −420 dalam satu sesi. Setelah konfirmasi dan reclaim, buy terisi di 100.15 dengan stop 99.40. Harga terus turun dan proteksi terisi di 99.35, menghasilkan rugi 0.80. Divergensi tidak mencegah bid pasif menghilang atau gelombang penjualan baru datang.
Konfirmasi harga dan eksekusi tetap penting.
Proksi yang sama dapat bertahan melalui banyak jendela sementara harga terus turun. Kelompokkan jendela yang tumpang tindih menjadi satu peristiwa dan tentukan satu entri atau kebijakan masuk kembali yang terbatas. Batalkan saat kedaluwarsa, data usang, spread berlebihan, atau penembusan lebih lanjut yang telah ditentukan sebelum konfirmasi.
Order limit pasif untuk memperbaiki harga entri berbeda dari membeli setelah reclaim. Kemungkinan fill yang rendah dan adverse selection dapat menghabiskan keunggulan semu dari harga lebih baik. Replay harus memeriksa likuiditas ketika order tiba di pasar, bukan hanya sentuhan harga transaksi terakhir pada data historis.
Fixed-R, target VWAP yang sudah diketahui, dan target struktural adalah exit yang terpisah. Perdagangan pagi tidak dapat menggunakan VWAP terakhir sesi tersebut. Sertakan biaya, slippage, dan pendanaan jika kontrak dipegang melebihi waktu penagihannya.
Ukur seberapa besar rebound yang terjadi saat menunggu konfirmasi pivot. Divergensi yang secara visual menarik bisa jadi terlambat secara ekonomi. Laporkan kandidat yang targetnya sudah tercapai sebelum sinyal sebagai peluang yang terlewatkan, daripada memperlakukan rebound sebelumnya sebagai keuntungan yang tersedia untuk strategi yang telah dikonfirmasi.
Ukur nilai inkremental delta.
Gunakan reclaim berbasis harga saja pada referensi, waktu, dan volatilitas yang sama sebagai pembanding. Bandingkan absorpsi saja, divergensi saja, dan kombinasi keduanya. Penambahan syarat tidak selalu meningkatkan return. Laporkan kandidat yang terkonfirmasi dan mendapat fill, bukan hanya win rate transaksi akhir yang dipilih.
Uji tekanan akibat latensi tambahan, misalnya 100–500ms bila relevan bagi sistem yang dituju, dan analisis interval putus koneksi secara terpisah. Penundaan itu usulan pengujian, bukan asumsi universal. Jika biaya sebesar satu spread menghapus hasil, jelaskan kerapuhan tersebut.
Evaluasi tempat secara independen untuk membedakan aliran lokal dari sinyal yang dapat ditransfer. Reset CVD, penundaan pivot, peristiwa yang tumpang tindih, dan estimasi persentil dapat mengubah hasil lebih dari tampilan grafik. Buat versi pra-pemrosesan dan biarkan bendera data tidak mencukupi tetap terlihat.
Skenario unit harus mencakup jendela volume nol, sisi agresor yang hilang, ID perdagangan duplikat, pengaturan ulang antara titik pivot, dan perdagangan tertunda yang tiba setelah jendela ditutup. Kasus-kasus ini menguji interpretasi ekonomi dari fitur tersebut, bukan hanya apakah penjumlahan aritmatika berjalan tanpa kesalahan.
Kesalahan umum
Menggabungkan mekanisme
Penyerapan dapat bertepatan dengan titik terendah CVD yang baru; mensyaratkan divergensi dapat mengecualikan fenomena yang dimaksud.
Menganggap satu tempat perdagangan sebagai seluruh pasar
Tempat lain mungkin memiliki arus agresif yang berbeda atau berlawanan.
Menganggap setiap pengurangan kuotasi sebagai penjualan
Ukuran yang ditampilkan dapat hilang karena pembatalan; data perdagangan diperlukan untuk delta yang agresif.
Daftar periksa sebelum menggunakan metode ini
Centang setiap butir setelah memverifikasinya pada data Anda. Kemajuan disimpan di browser ini; bukan sertifikasi bahwa strategi menghasilkan laba.
Pertanyaan umum
Apakah volume tinggi dan wick panjang cukup membuktikan absorpsi?
Ini hanyalah proksi OHLCV yang lebih lemah. Definisi ini memerlukan aliran agresif yang terklasifikasi dan pengukuran kemajuan harga.
Apakah divergensi CVD dapat memicu perdagangan langsung?
Ini merupakan fitur, bukan sistem trading lengkap. Artikel ini menunggu pemicu harga yang hanya memakai informasi yang sudah tersedia dan menentukan entri secara terpisah.
Sumber riset
Setiap sumber mendukung definisi atau bukti yang dijelaskan di sampingnya. Pseudocode, contoh sintetis, dan parameter usulan perlu divalidasi secara terpisah.
- Public TradeBybit. Baca kolom sisi taker, waktu perdagangan, dan ID; dokumentasi data, bukan strategi. Diperiksa: .
- OrderbookBybit. Baca batasan ukuran tampilan, snapshot/delta, dan buku publik. Diperiksa: .
- The price impact of order book eventsCont, Kukanov and Stoikov. Baca riset arus transaksi dan kuotasi; riset itu tidak menguji detektor absorpsi/CVD ini. Diperiksa: .
Metode terkait
Catatan risiko
Konten ini mendukung pembelajaran dan perancangan riset, bukan nasihat keuangan. Backtest adalah simulasi historis, tidak menjamin kinerja mendatang, dan tidak menempatkan order sungguhan. Metode dalam pustaka ini tidak otomatis tersedia sebagai fitur aplikasi. Lihat metodologi dan pusat pembelajaran.
Validasi aturan sebelum mempertaruhkan modal nyata
Periksa dukungan aplikasi, data, dan setiap transaksi simulasi; detektor tingkat lanjut mungkin perlu implementasi tersendiri.
Unduh Backtest di App Store