Isi artikel
- Bukti dan cakupan
- Ilustrasi
- Proses
- Tiga jenis referensi dengan informasi berbeda.
- Pengidentifikasi sesi dan stempel waktu kelayakan
- Volume pada slot waktu yang sama dan perlakuan lelang pembukaan
- Contoh rentang pembukaan sintetis
- Pisahkan masa berlaku level dan perdagangan.
- Pisahkan efek level dari efek waktu dalam sehari.
- Kesalahan umum
- Daftar periksa praktis
- Pertanyaan umum
- Sumber riset
Bukti dan cakupan
Indikator sumber menjelaskan sweep sesi yang dapat dikonfigurasi; dokumentasi platform dan bursa menetapkan mekanisme sesi. Tidak ada klaim profitabilitas yang diverifikasi untuk detektor yang diusulkan.
 Buka ilustrasi ukuran penuh
Alur kerja praktis
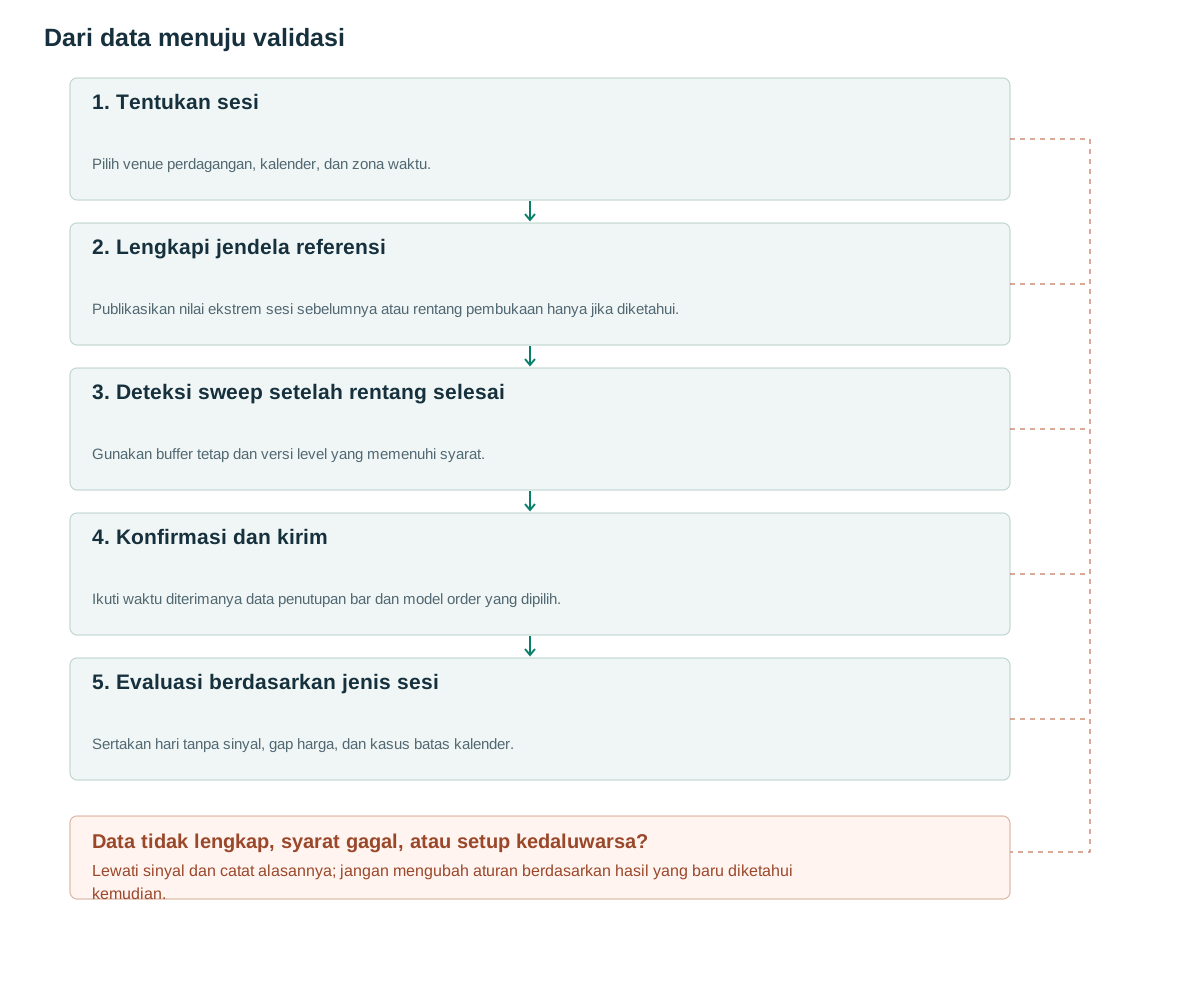
- Tentukan sesiPilih venue perdagangan, kalender, dan zona waktu.
- Lengkapi jendela referensiPublikasikan nilai ekstrem sesi sebelumnya atau rentang pembukaan hanya jika diketahui.
- Deteksi sweep setelah rentang selesaiGunakan buffer tetap dan versi level yang memenuhi syarat.
- Konfirmasi dan kirimIkuti waktu diterimanya data penutupan bar dan model order yang dipilih.
- Evaluasi berdasarkan jenis sesiSertakan hari tanpa sinyal, gap harga, dan kasus batas kalender.
Tiga jenis referensi dengan informasi berbeda.
PDH/PDL adalah harga tertinggi dan terendah dari hari perdagangan sebelumnya yang telah selesai. PSH/PSL mengacu pada sesi yang telah selesai yang dipilih, sedangkan ORH/ORL menggambarkan N menit pertama dari sesi saat ini. Harga-harga tersebut dapat bertepatan tanpa menjadi bukti independen. Simpan satu referensi yang mendasarinya dengan label yang relevan bila sesuai.
Fitur Session Sweeps LuxAlgo memungkinkan pemilihan sesi [1]. Implementasi independen memerlukan zona waktu dan kalender bursa [2][3], bukan satu waktu jam lokal tetap sepanjang tahun. London, New York, dan komputer yang menjalankan strategi mungkin tidak mengubah jam pada tanggal yang sama.
Level hari sebelumnya menggambarkan rentang harga yang lebih lama; rentang pembukaan menggambarkan awal hari baru. Gap yang besar dapat menempatkan harga di luar seluruh rentang sebelumnya pada saat pembukaan. Kembali ke PDH (Previous Day High) tidak secara otomatis berarti melakukan sweeping: identifikasi sisi awal level dan apakah pemicu yang dimaksud adalah penolakan, pengembalian, atau pengujian ulang breakout.
Pengidentifikasi sesi dan stempel waktu kelayakan
Sebuah usulan session_id berisi tempat perdagangan, simbol, calendar_date dan session_template_version. Garis dasar ekuitas AS dapat menggunakan sesi inti dan menyimpan data pra-pasar secara terpisah. Tandai sesi yang dipersingkat alih-alih mengarang bar yang hilang untuk menghasilkan hari 24 jam yang seragam. Kontrak berjangka semalam dapat memiliki tanggal perdagangan yang berbeda dari tanggal kalender lokal.
Untuk rentang pembukaan dari 09:30 hingga 09:45, bar lima menit yang dimulai pada 09:30, 09:35 dan 09:40 termasuk dalam rentang tersebut. Publikasikan level akhirnya hanya setelah 09:45. Bar 09:40 yang tidak lengkap tidak mengungkapkan level rendah OR akhir. Interval setengah terbuka [start,end) mencegah kejadian yang tepat berada di batas memasuki kedua jendela.
Setelah level support S dipublikasikan, strategi penurunan harga yang diusulkan memerlukan harga penutupan sebelumnya di atas S, low<S−b dan close>S+e. Gunakan b=max(2 ticks,0.10ATR) dan e=max(2 ticks,0.15ATR), dengan ATR dari bar sebelum pemicu. Strategi penarikan kembali K=3 multi-bar adalah versi terpisah. N, K, dan semua buffer adalah pilihan riset, bukan pengaturan yang sudah terbukti menguntungkan.
Catat baik window_end maupun waktu diterimanya level yang dipublikasikan. Jika umpan data memberikan rentang akhir yang dikoreksi terlambat, umpan data tersebut tidak dapat secara retroaktif mengotorisasi entri sebelumnya. Putuskan apakah revisi hanya memengaruhi kandidat di masa mendatang atau membatalkan interval penelitian yang terpengaruh, dan simpan log keputusan asli.
on_trade_received(trade):
  window = configured_half_open_window(trade.event_time)
  if window.start <= trade.event_time < window.end:
    update_extrema_for_that_window_only(window,trade)
on_window_data_ready(window,received_at):
  if not window_complete_under_declared_watermark_policy: return
  if window.current_fingerprint == window.last_published_fingerprint: return
  available_at = max(window.end,received_at) + processing_delay
  publish_frozen_version(window.extrema,available_at=available_at)
  window.last_published_fingerprint = window.current_fingerprint
for closed_bar in later_bars:
  levels = versions_available_before(closed_bar.start)
  detect_sweep(levels,closed_bar)
# Publish once per data version; boundary trades belong to the following window.
# Late corrections publish a future version and never backdate an order.
Volume pada slot waktu yang sama dan perlakuan lelang pembukaan
Bandingkan volume pemicu dengan slot waktu yang sesuai di sesi sebelumnya. Slot yang hilang dan hari yang dipersingkat memerlukan pengecualian eksplisit. Umpan yang menempatkan volume lelang di bar pertama tidak boleh dibandingkan secara langsung dengan riwayat yang menghapus transaksi lelang tersebut.
RVOL dari sweep dan lokasi relatif terhadap VWAP saat ini adalah fitur yang diusulkan secara terpisah. Keputusan pagi hari tidak dapat menggunakan VWAP di akhir hari. Penyapuan PDL saat perdagangan di bawah VWAP dapat mencerminkan satu pergerakan ke bawah, jadi ukur nilai inkremental setiap filter alih-alih hanya menghitung konfirmasi.
Sinyal yang muncul sesaat sebelum dan sesudah pengumuman terjadwal dapat memiliki harga dan kondisi eksekusi yang berbeda. Kalender yang diketahui sebelumnya dapat mengidentifikasi rentang waktu tersebut. Menyebut suatu hari sebagai hari berita buruk setelah mengamati respons harga akan menimbulkan pandangan retrospektif. Simpan stempel waktu pengumuman secara terpisah dari waktu sebenarnya data atau berita utama diterima.
Contoh rentang pembukaan sintetis
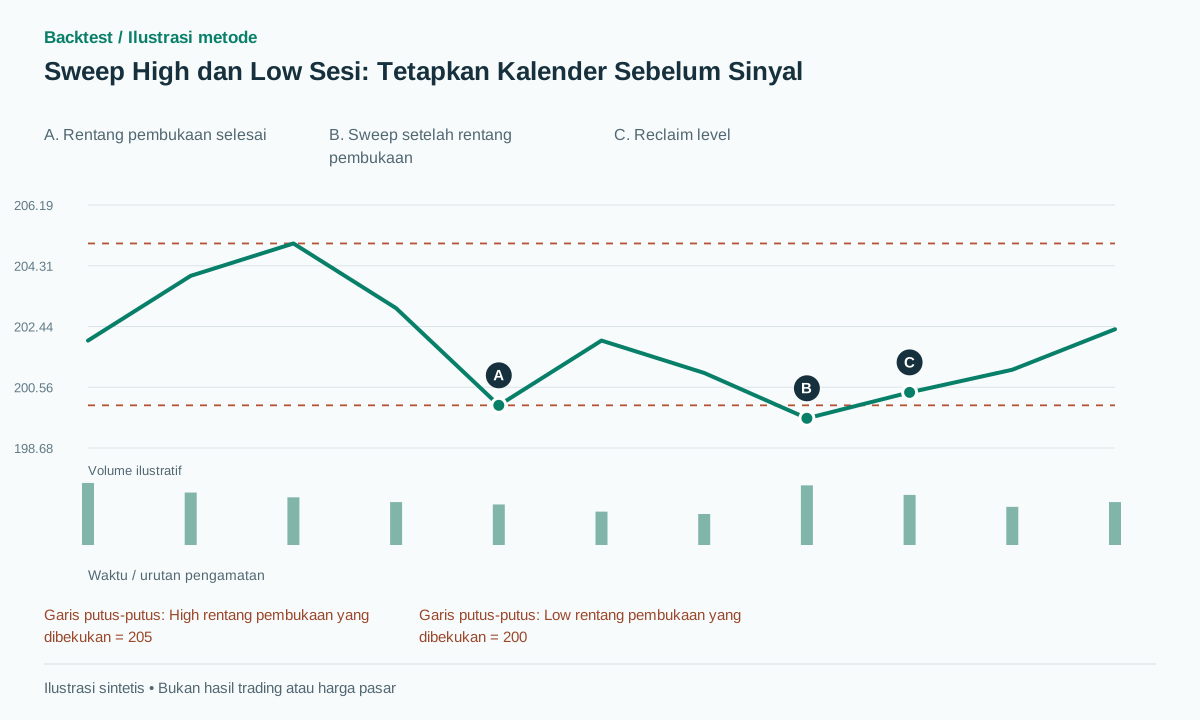
Misalkan grafik dimaksudkan untuk memiliki OR15 high=205 dan low=200. Namun, pada 09:43, harga bergerak ke 199.80 dan pulih. Anda tidak dapat melakukan perdagangan berdasarkan pergerakan harga di sekitar titik terendah akhir yang seharusnya berada di 200 karena rentang pembukaan masih dalam proses pembentukan. Jika 199.80 merupakan pengamatan yang valid dalam rentang tersebut, maka titik terendah OR terakhir harus mencakupnya.
Dalam contoh terpisah, rentang pembukaan telah berakhir dengan low=200. Bar 09:50 berikutnya memiliki low=199.60 dan close=200.40. Dengan asumsi batas minimum berdasarkan tick size tidak mendominasi, ATR=1 sebelumnya memberikan b=0.10 dan e=0.15, sehingga reclaim memenuhi syarat. Pengisian pasca-penutupan di 200.45, stop loss di 199.50 dan target di 202.35 memiliki risiko 0.95 dan imbalan 1.90. Target ditetapkan pada saat masuk, bukan dipilih dari harga tertinggi harian.
Jalur yang merugi mencapai 199.45 dan mengeksekusi order perlindungan di 199.48, kehilangan 0.97. Bar berbeda yang ditutup di 199.70 dan bertahan di bawah ORL adalah kontrol breakout/penerimaan, bukan entri pembalikan. Hari kalender baru tidak boleh menggantikan stop loss perdagangan yang ada dengan PDL yang baru dihitung.
Pisahkan masa berlaku level dan perdagangan.
Referensi dapat berakhir pada penutupan sesi sementara perdagangan yang sudah terbuka mengikuti kebijakan keluarnya sendiri. Untuk kandidat yang menunggu, garis dasar yang diusulkan hanya mengambil sapuan pertama yang memenuhi syarat per level_id per sesi. Uji sentuhan berikutnya pada level secara terpisah untuk menentukan apakah hasilnya terkonsentrasi pada pendekatan pertama.
Jika entri memerlukan penembusan di atas candle reclaim, order stop-entry hanya dapat ada setelah candle tersebut selesai. Pemicu next-bar yang diikuti oleh stop masih dianggap sebagai perdagangan meskipun penutupan akhir terlihat kurang menarik. Bar yang menyapu kedua batas rentang memerlukan catatan intrabar atau flag insufficiency-sequencing.
Simpan UTC, zona waktu bursa, waktu kejadian asli, dan waktu penerimaan lokal. Pada rollover berjangka, jangan bandingkan harga kontrak baru yang belum disesuaikan dengan level hari sebelumnya dari kontrak lama. Grafik riset berkelanjutan dan kontrak yang diperdagangkan memerlukan pemetaan yang terdokumentasi.
Uji praktik juga harus mencakup sesi dengan pembukaan tertunda atau penghentian di sepanjang batas rentang. Tentukan apakah rentang pembukaan berarti waktu jam atau menit perdagangan yang telah berlalu. Definisi tersebut menghasilkan level yang berbeda dan tidak boleh diubah setelah menemukan mana yang memberikan perdagangan yang lebih baik.
Pisahkan efek level dari efek waktu dalam sehari.
Bandingkan pergerakan PDH/PDL dengan referensi bergulir pada jarak yang serupa dari harga, atau level sintetis dengan kepadatan yang sebanding. Cocokkan berdasarkan menit dalam sesi, ukuran gap, dan volatilitas. Membandingkan pergerakan pembukaan dengan setiap menit tenang sepanjang hari dapat mengukur periode pembukaan itu sendiri.
Laporkan hasil berdasarkan jenis referensi, templat sesi, rezim waktu musim panas, dan kategori kesenjangan. Uji hari libur yang diketahui dan sesi yang dipersingkat terhadap mesin kalender. Ekspektasi bersih dan tingkat tanpa pengisian disertakan bersama hasil tingkat modal yang mempertahankan sesi tanpa sinyal.
Pengujian batas harus mencakup transaksi tepat di window_start dan window_end, stempel waktu duplikat, bar yang hilang, koreksi terlambat, dan sesi pertama setelah transisi zona waktu. Simpan versi kalender yang digunakan untuk setiap eksekusi. Sejumlah kecil contoh yang menarik tidak membuktikan bahwa strategi tersebut menawarkan cukup peluang untuk membenarkan biaya pemantauan dan eksekusinya.
Kesalahan umum
Menggunakan harga tertinggi atau terendah pada hari yang belum selesai.
Ekstrem terakhir berisi informasi yang tidak tersedia selama sesi tersebut.
Menetapkan satu jam buka lokal sepanjang tahun.
Perubahan waktu dan perbedaan kalender dapat menggeser jendela waktu yang dimaksud.
Menghitung referensi yang bertepatan secara berulang-ulang
ORL, session low, dan PDL dengan harga yang sama mungkin menggambarkan satu peristiwa yang sama.
Daftar periksa sebelum menggunakan metode ini
Centang setiap butir setelah memverifikasinya pada data Anda. Kemajuan disimpan di browser ini; bukan sertifikasi bahwa strategi menghasilkan laba.
Pertanyaan umum
Bisakah sapuan terjadi di dalam rentang pembukaan itu sendiri?
Harga dapat melewati batas sementara, tetapi itu adalah detektor yang berbeda. Detektor tersebut tidak dapat menggunakan ORH/ORL akhir sebelum jendela pembukaan selesai.
Apakah sapuan pertama harus yang terbaik?
Tidak. First-touch adalah kebijakan yang diusulkan untuk membuat episode-episode tersebut independen. Sentuhan selanjutnya harus dipertahankan dan diuji sebagai varian terpisah.
Sumber riset
Setiap sumber mendukung definisi atau bukti yang dijelaskan di sampingnya. Pseudocode, contoh sintetis, dan parameter usulan perlu divalidasi secara terpisah.
- Session SweepsLuxAlgo on TradingView. Deskripsi asli session sweep telah dibaca; profitabilitas belum diverifikasi. Diperiksa: .
- SessionsTradingView. Mekanisme sesi dan zona waktu telah dibaca, bukan riset keunggulan imbal hasil (alpha). Diperiksa: .
- Holidays and Trading HoursNYSE. Kalender resmi dan referensi jam perdagangan telah dibuka. Diperiksa: .
Metode terkait
Catatan risiko
Konten ini mendukung pembelajaran dan perancangan riset, bukan nasihat keuangan. Backtest adalah simulasi historis, tidak menjamin kinerja mendatang, dan tidak menempatkan order sungguhan. Metode dalam pustaka ini tidak otomatis tersedia sebagai fitur aplikasi. Lihat metodologi dan pusat pembelajaran.
Validasi aturan sebelum mempertaruhkan modal nyata
Periksa dukungan aplikasi, data, dan setiap transaksi simulasi; detektor tingkat lanjut mungkin perlu implementasi tersendiri.
Unduh Backtest di App Store