Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- Defina o impulso antes de escolher sua âncora.
- Um algoritmo de seleção de âncoras reproduzível
- Utilize o volume como características distintas e testáveis.
- Criação de blocos sintéticos e um reteste perdedor
- Primeiro reteste, invalidação e tempo de vida da zona
- A ancoragem melhora uma zona de recuo simples?
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
As implementações originais oferecem diferentes definições de bloco e opções de corpo/intervalo completo. A proposta versionada a seguir não demonstrou gerar retornos lucrativos.
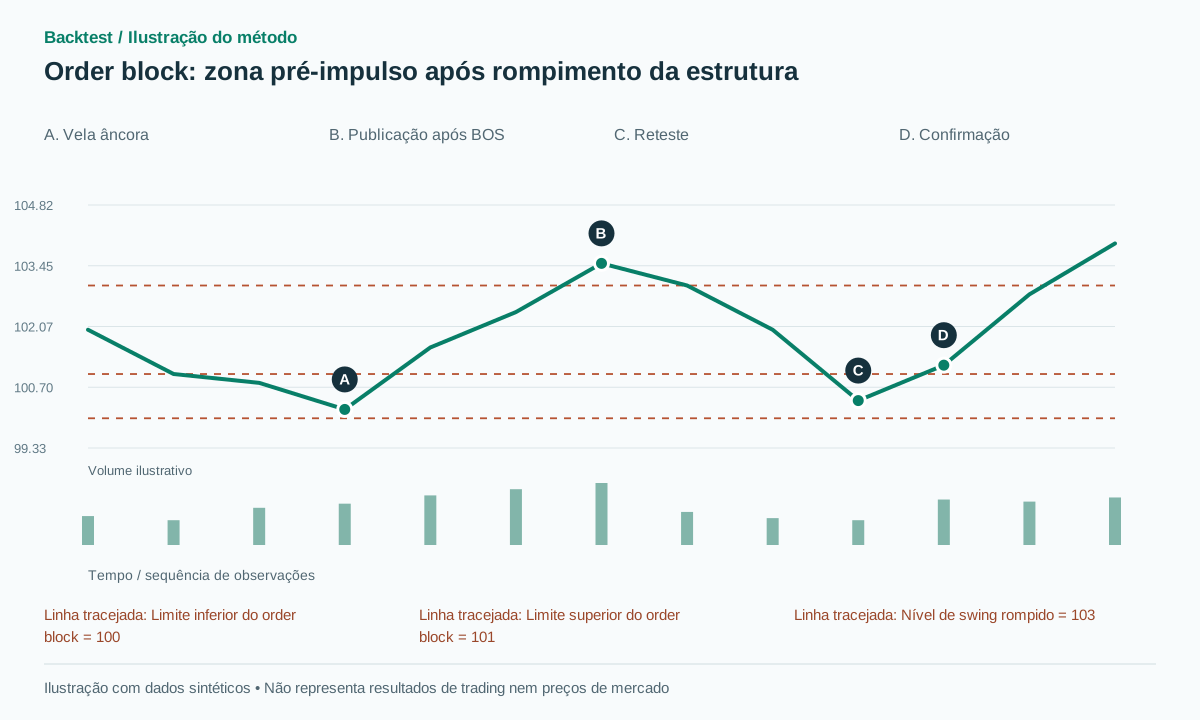 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
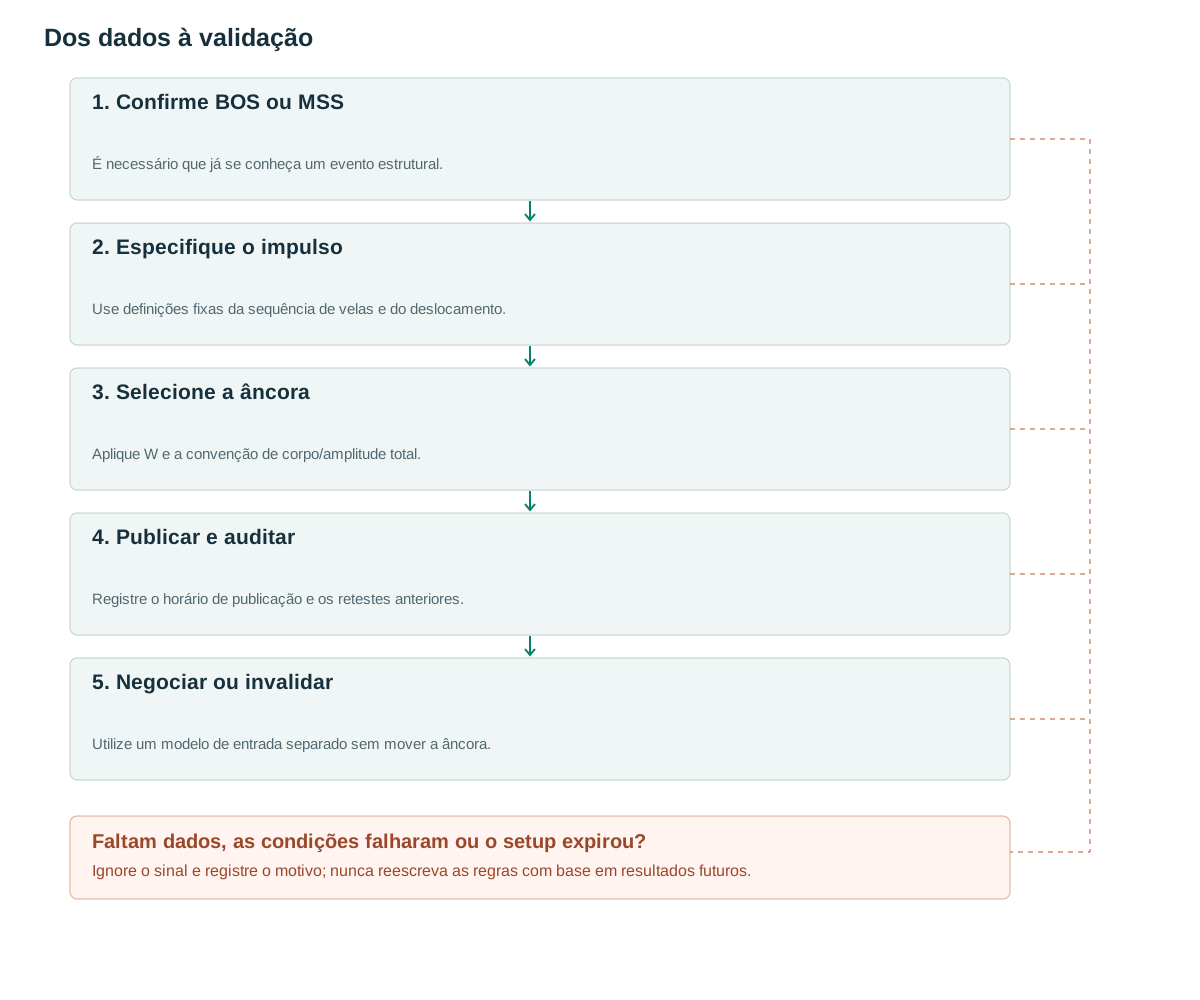
- Confirme BOS ou MSSÉ necessário que já se conheça um evento estrutural.
- Especifique o impulsoUse definições fixas da sequência de velas e do deslocamento.
- Selecione a âncoraAplique W e a convenção de corpo/amplitude total.
- Publicar e auditarRegistre o horário de publicação e os retestes anteriores.
- Negociar ou invalidarUtilize um modelo de entrada separado sem mover a âncora.
Defina o impulso antes de escolher sua âncora.
A expressão "última vela de baixa antes de uma forte recuperação" deixa duas questões sem resposta: quão forte deve ser a recuperação e quando ela é considerada completa? Analisar todo o movimento futuro e escolher a vela mais atraente à esquerda cria uma zona de interesse sem um momento de publicação viável.
A ferramenta Order Blocks & Breaker Blocks permite zonas do corpo ou da vela inteira [1]; a implementação SMC contém vários tipos de estrutura e bloco [2]. Aqui a zona cobre toda a vela âncora, incluindo pavios, e só é publicada após BOS ou MSS ser conhecido. A posição da vela não identifica os traders.
Zonas mais amplas permitem que mais retornos sejam contabilizados como toques bem-sucedidos, mas geralmente exigem uma proteção maior. Zonas estreitas podem parecer atraentes em termos de recompensa/risco, porém se tornam mais sensíveis à variação do spread. Nem a taxa de toques nem a taxa de rebotes, isoladamente, estabelecem qual convenção de limite é economicamente preferível.
Um algoritmo de seleção de âncoras reproduzível
No fechamento t que confirma BOS/MSS de alta, encontre a sequência final consecutiva de velas de alta terminando em t, limitada à proposta M=3 barras. Um doji encerra a sequência. Seja s seu início; exija (C[t]−O[s])/A_ref≥1, com A_ref=ATR14[s−1]. Escolha então a última vela de baixa nas W=4 barras propostas imediatamente anteriores a s. Sem ela, não crie bloco.
Para a âncora j, defina zone=[L[j],H[j]], published_at=t e eligible_from=t+1. occurred_at=j registra apenas o passado. Preserve a zona e A_ref. Na versão de baixa, inverta as direções e busque uma âncora de alta antes de uma sequência de velas de baixa. M, W e o deslocamento de um ATR são propostas de pesquisa, não parâmetros atribuídos ao autor da fonte.
A contagem de toques começa quando o preço sai da zona, incluindo o intervalo anterior à publicação de BOS. Se houver retorno antes de publicar, guarde prepublication_retest=true. A versão de primeiro toque pode excluí-lo. Um bloco recém-desenhado não está necessariamente intocado.
Defina uma regra determinística quando a sequência de velas de alta superar M. Esta referência avalia as últimas M velas; não prolonga a sequência indefinidamente até atingir o deslocamento exigido. Guarde s e j escolhidos para reproduzir a seleção depois, sem procurar novamente todo o impulso futuro.
on_confirmed_bullish_structure_break(t):
  s = start_of_final_bullish_run(t,max_bars=3)
  if s is None or not valid_history_before(s,lookback=4): return
  A = ATR14[s-1]
  if not finite_positive(A): return
  if (C[t]-O[s])/A < 1: return
  j = last_bearish_bar(s-4,s-1)
  if j is None: return
  zone = [L[j],H[j]]
  publish(zone,original_bar=j,known_at=received_close_time(t),
          eligible=t+1,A_ref=A,
          prior_retests=count_since_departure(zone,j,t))
Utilize o volume como características distintas e testáveis.
Meça o volume de ancoragem, o volume de impulso e o volume de retorno separadamente. Um volume de ancoragem elevado não cria automaticamente um bloco melhor: o candle pode refletir uma distribuição ou negociação em ambas as direções. Compare blocos idênticos confirmados por BOS com e sem um filtro RVOL.
Se o volume de retorno for menor que o volume de impulso, controle a duração e o horário do dia. Comparar um impulso de três barras com uma retração de uma barra usando totais brutos favorece mecanicamente a janela menor. Meça também o spread quando o preço revisitar a zona; um bloco estreito pode deixar pouca margem para cobrir os custos de transação.
Um FVG dentro do impulso é outra característica. FVG, deslocamento e BOS podem ser todos produzidos pela mesma vela forte, portanto, atribuir três níveis de confiança arbitrários pode exagerar o suporte independente. Mantenha a linhagem de eventos comum e adicione cada condição separadamente no experimento.
Criação de blocos sintéticos e um reteste perdedor
Uma vela âncora sintética de baixa j tem O=100.80, H=101, L=100 e C=100.20. A sequência seguinte de velas de alta fecha em 103.50 e supera um swing conhecido em 103; o ATR anterior à sequência é 1. O bloco de alta é [100,101], com ponto médio 100.50, e só fica disponível no fechamento que confirma BOS.
Um reteste posterior atinge 100.40 e fecha em 101.20, satisfazendo uma rejeição proposta acima do limite superior mais b=0.10. Uma ordem de compra executada em 101.25, com stop loss em 99.90 e alvo em 103.95, tem risco de 1.35 e recompensa de 2.70, ou 2R antes dos custos. Uma entrada com limite de ponto médio em 100.50 é legítima somente se a ordem existia antes do retorno e o modelo de execução permite a execução.
Em uma trajetória de falha, o retorno atinge 99.70 e fecha em 99.80. A versão de confirmação não entra. O limite de ponto médio já em repouso pode ter sido preenchido e então encerrado em 99.88, perdendo 0.62 de 100.50. Não substitua a âncora por uma vela mais antiga cuja mínima foi 99.50 para fazer com que a operação falha pareça estruturalmente válida. Se j originalmente estivesse fora de W=4, nenhum bloco deveria ter sido criado.
Primeiro reteste, invalidação e tempo de vida da zona
A referência proposta permite 30 barras após a publicação e apenas o primeiro reteste elegível, seguido de fechamento acima de zone_high+b. Cancele antes da entrada se o fechamento ficar abaixo de zone_low−b, uma condição estrutural maior definida separadamente falhar ou o candidato vencer. Para ordem limitada já ativa, processe os fills durante sua vigência antes de aplicar qualquer cancelamento decidido no fechamento.
Stops fora da zona ou fora do swing maior são políticas de risco distintas. Dimensione a posição pela entrada real, distância do stop e valor do instrumento por unidade de preço. Um limite predeterminado de spread em relação ao risco pode rejeitar entrada; não escolha esse limite após ver quais operações perderam. A documentação de ordens da bolsa ajuda a definir a execução [3].
Quando um bloco falhar, preserve o registro FAILED. Um breaker posterior é outro candidato, com parent_ob_id; não reescreva a perda antiga como sucesso da zona. Registre todo toque para comparar as hipóteses de primeiro e segundo toque.
Se várias âncoras forem elegíveis em períodos sobrepostos, não acumule posições automaticamente: o mesmo impulso pode ter gerado todas. A regra de portfólio deve selecionar uma operação ou dividir um orçamento fixo do evento. Preserve as alternativas rejeitadas para pesquisa.
A ancoragem melhora uma zona de recuo simples?
Controles úteis são outra vela pré-impulso ou uma zona de retração percentual fixa do mesmo movimento. Faça o pareamento por largura, distância, idade e tendência. Vantagem decorrente apenas de aproximar a entrada do preço não comprova um mecanismo especial de estoque institucional.
A reprodução do prefixo deve mostrar a zona que aparece somente na publicação. Preserve os blocos com falha em vez de ler apenas aqueles que ainda são exibidos no gráfico final. Relate a contagem de blocos, a frequência de reteste, a taxa de não preenchimento, a expectativa líquida, o drawdown e os custos em R.
Teste valores próximos de M/W, limites do corpo versus pavio e TTL em novos dados. Separe os blocos já tocados antes da publicação para medir o custo de selecionar zonas intocadas. Buscar centenas de regras de âncora e mostrar um gráfico convincente não valida o método completo.
Erros comuns
Cada vela se torna um bloco de ordem.
Sem um contexto de impulso e quebra de estrutura, o detector é insuficientemente específico.
Mudar a âncora depois de acionar o stop
Isso remove amostras perdedoras e introduz viés de sobrevivência por zona.
Supondo que recém-desenhado signifique intocado
A avaliação dos toques deve incluir o intervalo anterior à publicação.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
Um bloco de ordens é uma ordem limite de repouso de um banco?
Isso não pode ser determinado a partir de velas. Aqui, trata-se apenas de uma zona de preço selecionada por regras explícitas.
Será que o corpo da vela é melhor do que o pavio inteiro?
As opções mudam largura, execução e proteção. Compare-as fora da amostra de desenvolvimento nas mesmas oportunidades.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- Order Blocks and Breaker BlocksLuxAlgo on TradingView. Descrição original da ferramenta, opções de corpo/amplitude total e comportamento da polaridade: leitura realizada. Verificado em: .
- Smart Money ConceptsLuxAlgo on TradingView. Foi lida uma implementação, não um padrão universal do mercado. Verificado em: .
- Futures Order TypesCME Group. Foram consultados os mecanismos de ordens para distinguir detecção e execução. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store