Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- O que a estrutura nos diz
- Regras que utilizam informações já disponíveis
- Dê ao volume uma função específica
- Exemplos numéricos e casos de falha
- Entrada, invalidação e saídas
- Testando o valor incremental
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
As referências incluem uma lista oficial de livros, um relatório de workshop em primeira mão e resultados de contas publicados pelo organizador. O desempenho da conta não isola VCP ou o volume. O detector, os limiares e a política de saída abaixo são propostas de pesquisa originais; nenhum novo backtest foi executado.
 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
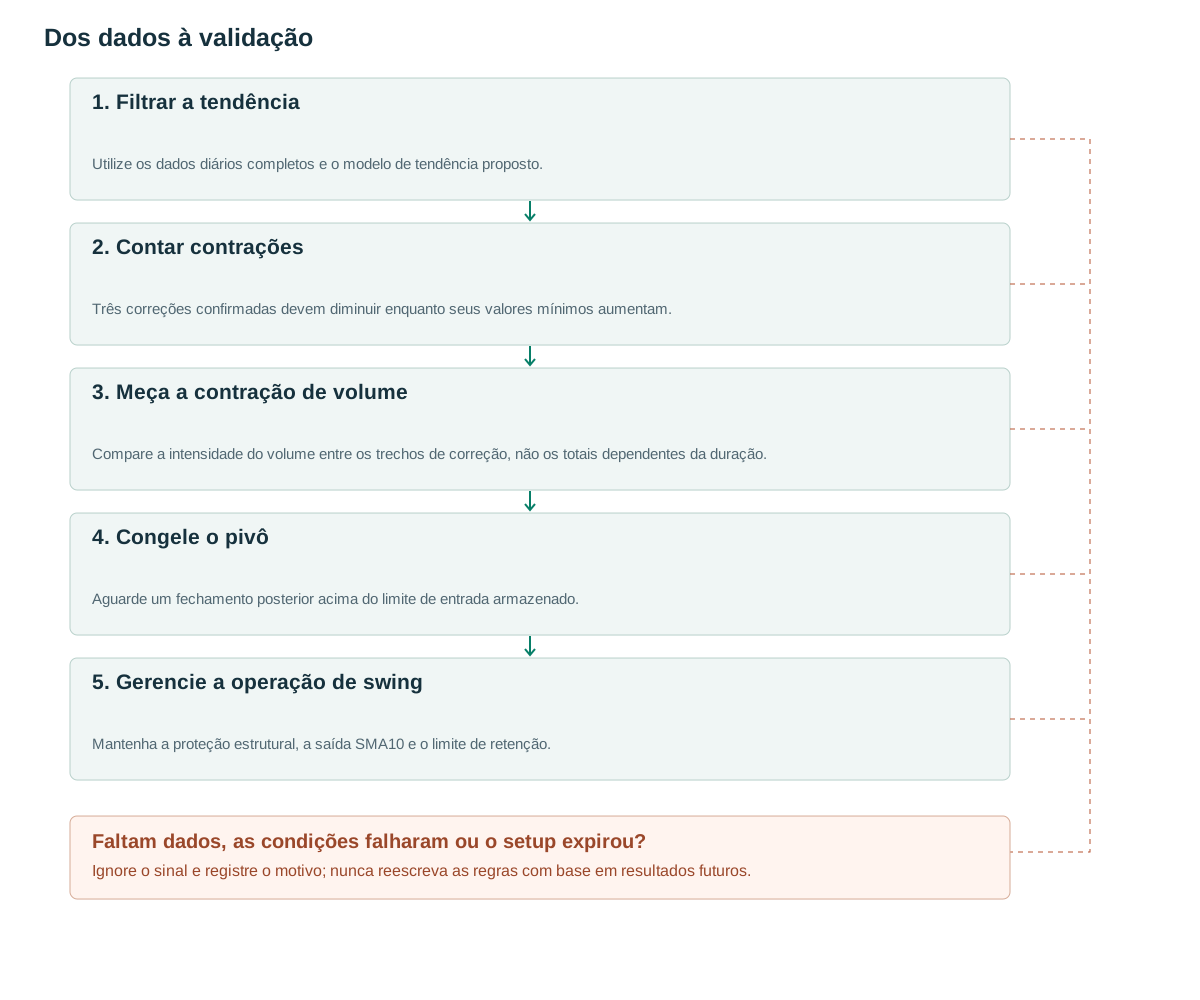
- Filtrar a tendênciaUtilize os dados diários completos e o modelo de tendência proposto.
- Contar contraçõesTrês correções confirmadas devem diminuir enquanto seus valores mínimos aumentam.
- Meça a contração de volumeCompare a intensidade do volume entre os trechos de correção, não os totais dependentes da duração.
- Congele o pivôAguarde um fechamento posterior acima do limite de entrada armazenado.
- Gerencie a operação de swingMantenha a proteção estrutural, a saída SMA10 e o limite de retenção.
O que a estrutura nos diz
Um participante do workshop descreve VCP como um estreitamento em direção ao lado direito de uma base e expande SEPA como uma Análise de Ponto de Entrada Específico. [1] A lista oficial de livros inclui "Trade Like a Stock Market Wizard" e "Think & Trade Like a Champion". [2] Esses materiais públicos não comprovam que os livros pagos completos foram analisados.
O organizador lista Minervini em +334.8% para 2021 em Avaliações Verificadas de Gestores de Dinheiro, Divisão de Ações, para contas de pelo menos $1 milhão. [3]. Este é um resultado de conta em um período. Não identifica a contribuição de três contrações, um limite de volume específico ou este detector. A listagem por si só não deve ser descrita como uma auditoria independente.
A questão de implementação é mais específica: após uma forte tendência, uma sequência de correções objetivamente decrescentes melhora a distribuição do rompimento subsequente? As seguintes regras transformam essa questão em um experimento falseável. Uma base visualmente atraente que não pode ser reconhecida antes do rompimento não é um sinal histórico utilizável.
Regras que utilizam informações já disponíveis
Utilize um modelo de tendência diária proposto: C>SMA50>SMA150>SMA200, com SMA200 acima do seu valor de vinte sessões atrás. Identifique três correções sucessivas confirmadas de alta para baixa dentro das sessões 15–80 usando pontos de pivô com três barras de cada lado. Para a correção k, defina d[k]=(H[k]−L[k])/H[k]. Requer d2≤0.8d1, d3≤0.8d2 e L1<L2<L3.
Quando a terceira mínima for confirmada, congele K=H3, floor=L3, A=ATR14 da sessão anterior e b=max(2 ticks,0.1A). Seja v[k] o volume médio durante a perna descendente da correção k. O filtro de secagem proposto requer v3/v1≤0.70 e o volume médio das cinco sessões anteriores à criação do candidato dividido pelo volume médio das cinquenta sessões anteriores, ≤0.75.
Somente um fechamento posterior que cruze acima de K+b pode ser acionado. Teste um requisito opcional RVOL50≥1.5, com o denominador usando as cinquenta sessões anteriores e excluindo a sessão de sinal. Expire o candidato após dez sessões ou cancele-o se low<floor−b. Pivôs confirmados ficam disponíveis tardiamente. [4]. Um ZigZag concluído não justifica a colocação de uma ordem na mínima anterior.
Quando várias sequências de pivô se sobrepõem, use uma política de seleção determinística, como a terceira mínima elegível confirmada mais recentemente. Registre também as alternativas rejeitadas. Armazene o horário de cada extremo e seu horário de confirmação. A adição de barras futuras não deve alterar as ordens emitidas anteriormente por uma repetição do detector.
when third contraction is confirmed:
  if trend and shrinking_depths and rising_lows and dry_up:
    freeze K=H3, floor=L3, A,b,expiry=now+10
for later close t:
  if L[t]<floor-b or t>expiry: cancel
  elif C[t-1]<=K+b and C[t]>K+b and optional_RVOL_pass:
    emit LONG; stop=floor-b; enter next executable event
after fill:
  retain intraday initial stop
  if C[t]<SMA10[t-1] or holding_days>=40: exit next feasible event
Dê ao volume uma função específica
A seca e a expansão respondem a perguntas diferentes: a atividade de negociação diminuiu antes da ruptura e aumenta quando o preço cruza o pivô? Execute quatro versões: sem condições de volume, apenas seca, apenas expansão e ambas. Não exija que o volume caia todos os dias; isso seria uma restrição adicional que poderia rejeitar uma base elegível devido a uma única sessão de evento.
Compare o volume médio entre as pernas do mercado, pois suas durações diferem. Uma terceira correção mais curta naturalmente apresenta um volume total menor, mesmo quando a intensidade de negociação permanece inalterada. Mantenha a duração da perna, as datas de divulgação de resultados, o spread e os indicadores de volume ausente como diagnósticos. O volume precisa de uma unidade e definição de sessão estáveis ao longo de todo o período analisado.
Uma base de baixo volume também pode ser uma base ilíquida. Verifique os custos de transação cotados ou estimados separadamente das condições do padrão. Nunca trate o volume ausente como zero e não permita que uma mudança induzida por um desdobramento de ações na quantidade bruta de ações seja disfarçada como uma expansão repentina na atividade comparável.
Exemplos numéricos e casos de falha
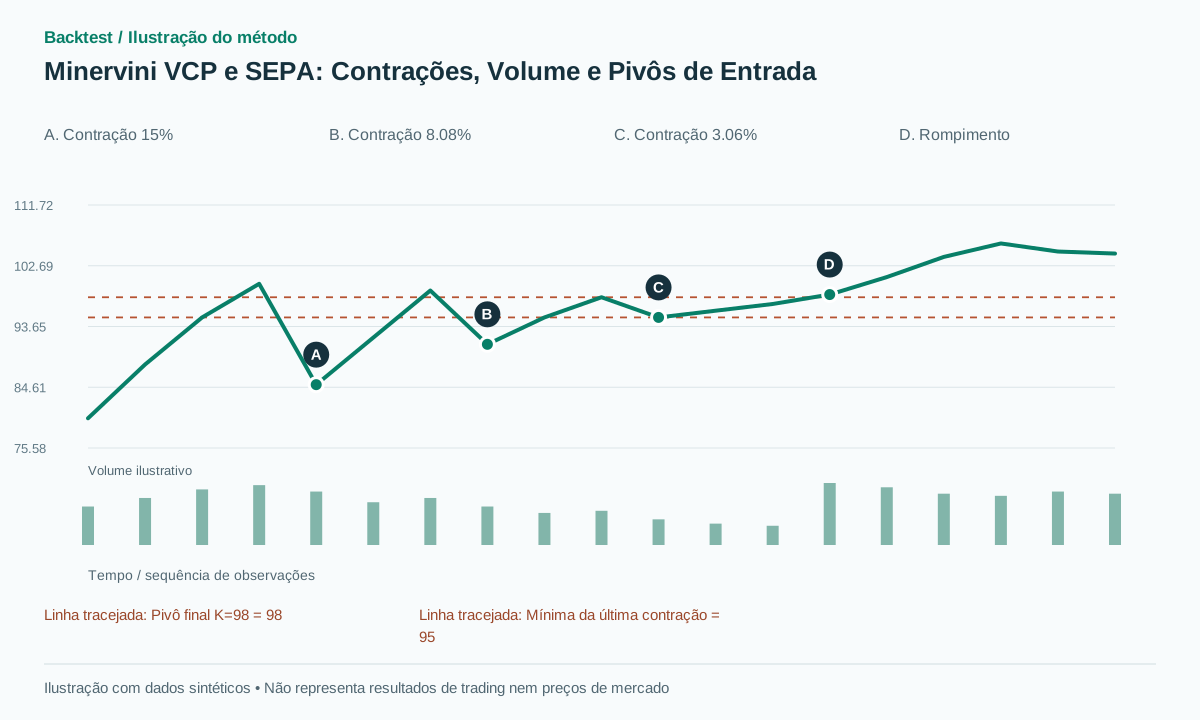
Exemplo sintético: os três pares de máximas/mínimas são 100/85, 99/91 e 98/95. Suas profundidades são 15%, 8.08% e 3.06%, satisfazendo tanto as taxas de contração quanto as mínimas ascendentes. O volume médio da perna descendente é de 1.4, 1.0 e 0.7 milhões, portanto v3/v1=0.5. Assuma que a condição de seca de cinco versus cinquenta sessões e o modelo de tendência separados também sejam atendidos.
Com A=2 e b=0.2, K=98. Um fechamento posterior de 98.4 confirma o gatilho de preço. Uma entrada executável em 98.5 e um stop em 94.8 resultam em um risco de R=3.7 por ação. Em uma trajetória sintética bem-sucedida, o preço atinge 106 e posteriormente fecha em 104.8, abaixo do SMA10 da sessão anterior, de 105.1. A próxima saída viável em 104.5 rende 6 pontos, aproximadamente 1.62R antes das taxas.
No caminho de falha, a mesma entrada é seguida por uma execução do stop em 94.7, resultando na perda de 3.8 pontos. Uma contração final de 9%, por sua vez, resultaria em falha da geometria antes da entrada. Não renomeie suas âncoras posteriormente para obter um exemplo aprovado. Esses cenários ilustram a sequência aritmética e de eventos, não a frequência ou a lucratividade observadas.
Entrada, invalidação e saídas
Esta linha de base diária não possui uma meta de lucro fixa para 2R. Mantenha o stop loss inicial ativo durante o dia; saia após um fechamento abaixo do SMA10 da sessão anterior ou após quarenta sessões de retenção, utilizando o próximo evento de execução viável. Esta é a linha de base do projeto de pesquisa, não uma regra de saída de Minervini atribuída. Uma meta para 2R pode ser testada como um experimento de saída separado.
Uma base muito estreita pode criar uma distância de stop que seja pequena em relação ao spread, às taxas e ao ruído comum. Dimensionar a posição com base no risco real de entrada até o stop e impor limites adicionais à exposição nocional, à liquidez e à concentração setorial. Uma lacuna abaixo do stop pode resultar em uma perda superior a 1R. Não substitua a execução do stop pelo preço de gatilho pretendido.
Se as lacunas de entrada ultrapassarem significativamente o valor de K, utilize as verificações de capacidade financeira e risco predefinidas antes de submeter uma ordem não executada. Se uma ordem já em andamento for executada de forma desfavorável, mantenha essa execução e qualquer custo posterior para reduzir a posição. A transição de uma confirmação de fechamento para uma ordem de entrada intrabar em espera altera tanto o momento da informação quanto os dados necessários.
Testando o valor incremental
O primeiro controle é um rompimento sob o mesmo padrão de tendência, sem a necessidade de contração. Adicione geometria de três pernas, mínimas ascendentes, secagem e expansão, uma de cada vez. Mantenha o tratamento, a entrada, a saída, o dimensionamento e os custos dos candidatos consistentes, para que qualquer mudança observada possa ser atribuída à característica que está sendo testada.
Utilize avaliação cronológica fora da amostra, inclua ações excluídas da bolsa e respeite os limites de capital da carteira. Informe a quantidade de candidatos, tempos de espera, negociações executadas, expectativa líquida em R, drawdown e sensibilidade às taxas 0.8 e 0.7. Amostras esparsas exigem intervalos de incerteza em vez de uma taxa de acerto aparentemente precisa.
Testes determinísticos úteis incluem correções de profundidade igual que falham na redução estrita, um terceiro pivô confirmado após o rompimento aparente, volume ausente em uma perna, expiração na sessão limite e um stop gap. A repetição do mesmo prefixo duas vezes deve produzir identificadores candidatos idênticos e pivôs congelados. O registro da conta do autor não pode substituir essas verificações.
Erros comuns
Confundir retornos da conta com retornos do detector
Uma conta combina seleção, tempo e gerenciamento; seu resultado não isola VCP.
Um ZigZag que usa barras futuras
Um ponto final de correção só pode ser usado após confirmação, mesmo quando o gráfico o plota no extremo anterior.
Risco apertado, mas impraticável
Spread e ruído de preço podem dominar uma distância de stop pequena e comprometer a razão teórica recompensa/risco.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
VCP deve conter exatamente três contrações?
Nenhuma regra universal desse tipo é afirmada aqui. Três é uma configuração específica proposta que torna o experimento inicial reproduzível.
Por que não usar um alvo igual à altura da base?
Este artigo avalia uma operação de swing trading realizada sob um sinal de saída SMA10. Um alvo geométrico é uma hipótese diferente e deve ser comparado no mesmo conjunto de entradas.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- 2020 Master Trader Program: Superperformance Workshop With Mark MinerviniLeslie N. Masonson / Stocks & Commodities; hosted on Minervini’s CDN. Relato em primeira mão de um workshop sobre os modelos VCP e SEPA; não se trata do texto integral de um livro. Verificado em: .
- Books — Mark MinerviniMinervini Private Access. Catálogo oficial de livros, incluindo "Negocie como um Mago do Mercado de Ações" e "Pense e Negocie como um Campeão". Verificado em: .
- December 31, 2021 StandingsFinancial Competitions. Money Manager Verified Ratings para contas de pelo menos $1 milhão; não é um registro de transações nem confirmação de auditoria. Verificado em: .
- TradingView: RepaintingTradingView. Documentação sobre repintura e informações históricas versus em tempo real; contexto metodológico para a confirmação temporal. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store