Conteúdo do artigo
- Evidências e escopo
- Ilustração
- Processo
- O que mede a referência de preço ponderada por volume
- Especifique a primeira transação, a igualdade e cada reversão.
- Os custos determinam se um sistema com baixa taxa de sucesso sobrevive.
- Valor nocional da conta e alavancagem interna do ETF
- Captura sintética de tendências e oscilações bruscas repetidas.
- Um plano de validação que testa as hipóteses frágeis.
- Erros comuns
- Lista prática de verificação
- Perguntas frequentes
- Fontes de pesquisa
Evidências e escopo
Os autores reportam QQQ com +671%, Sharpe de 2.1 e drawdown máximo de 9.4%, e TQQQ com +8,242%, Sharpe de 1.7 e drawdown máximo de 36.1%, no período de 2 de janeiro de 2018 a 28 de setembro de 2023. O modelo assume comissão de $0.0005 por ação e slippage zero. São backtests reportados, não resultados ao vivo verificados. [1]
 Abrir ilustração em tamanho completo
Fluxo de trabalho prático
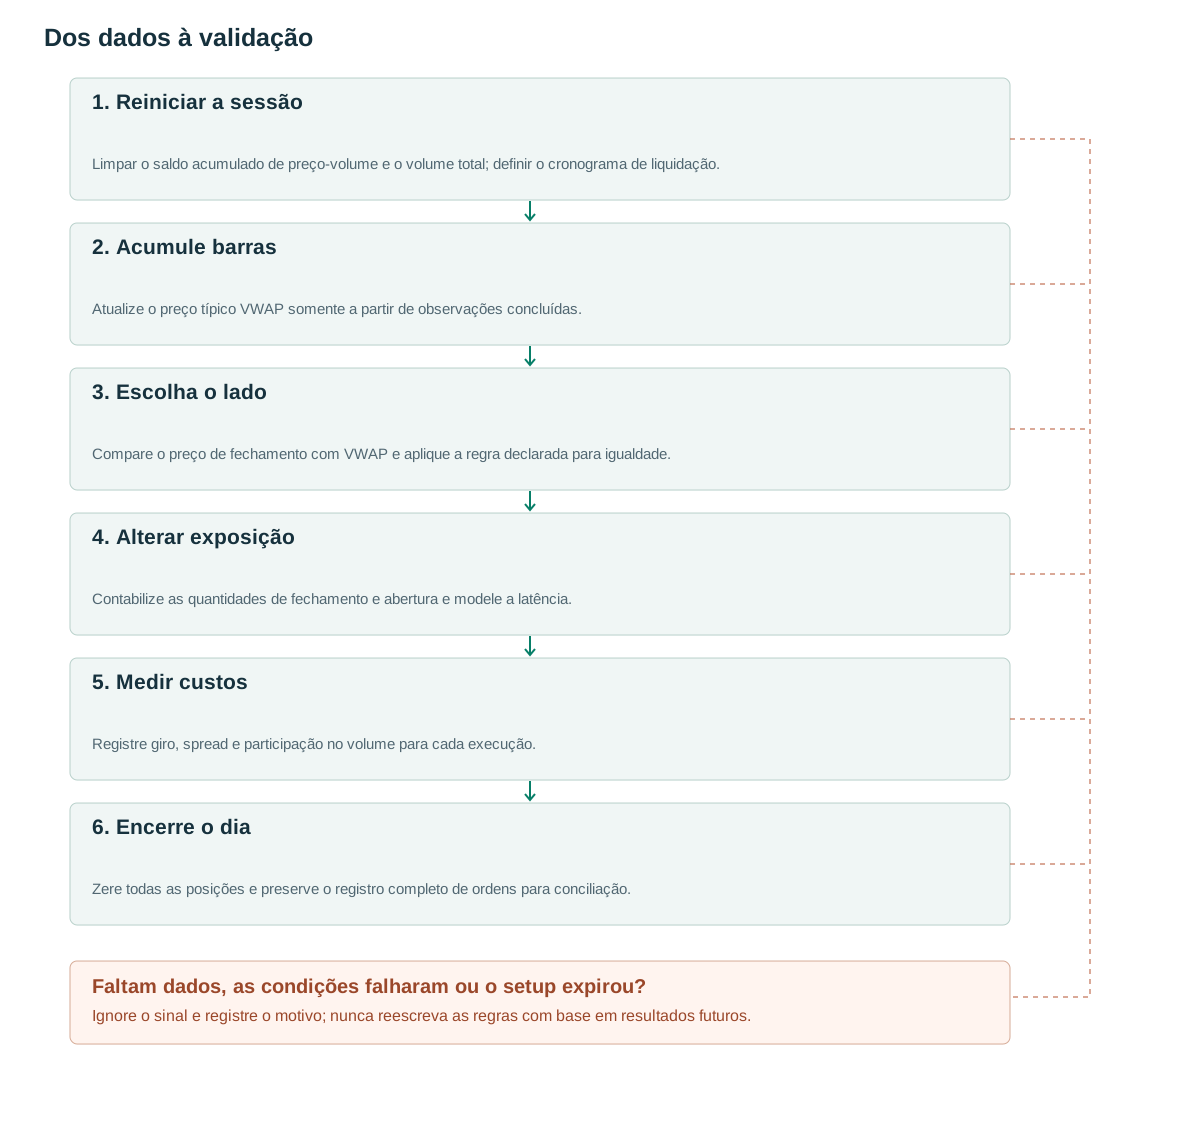
- Reiniciar a sessãoLimpar o saldo acumulado de preço-volume e o volume total; definir o cronograma de liquidação.
- Acumule barrasAtualize o preço típico VWAP somente a partir de observações concluídas.
- Escolha o ladoCompare o preço de fechamento com VWAP e aplique a regra declarada para igualdade.
- Alterar exposiçãoContabilize as quantidades de fechamento e abertura e modele a latência.
- Medir custosRegistre giro, spread e participação no volume para cada execução.
- Encerre o diaZere todas as posições e preserve o registro completo de ordens para conciliação.
O que mede a referência de preço ponderada por volume
O VWAP de sessão soma o produto de cada preço pelo respectivo volume e divide pela soma dos volumes. Com dados de transações, pondera o preço de cada negócio. A aproximação por barras escolhe um preço representativo, normalmente (H+L+C)/3, ponderado pelo volume da barra. As definições podem divergir quando os negócios se concentram em certos preços dentro de uma barra ampla.
Considere duas observações sintéticas aos preços 100 e 102 com volumes 100 e 300. O valor VWAP resultante é (100×100+102×300)/400=101.50. A média não ponderada é 101.00. A diferença reflete onde houve maior movimentação de ações; ela não comprova que os participantes com maior volume estavam informados ou que o preço deva retornar à sua média.
A reinicialização da sessão faz parte da definição. Um indicador VWAP ancorado, iniciado vários dias antes, é uma referência diferente. A documentação do TradingView descreve o cálculo e as opções de ancoragem, mas a definição de um indicador não comprova que uma regra de cruzamento gere lucro. [3]
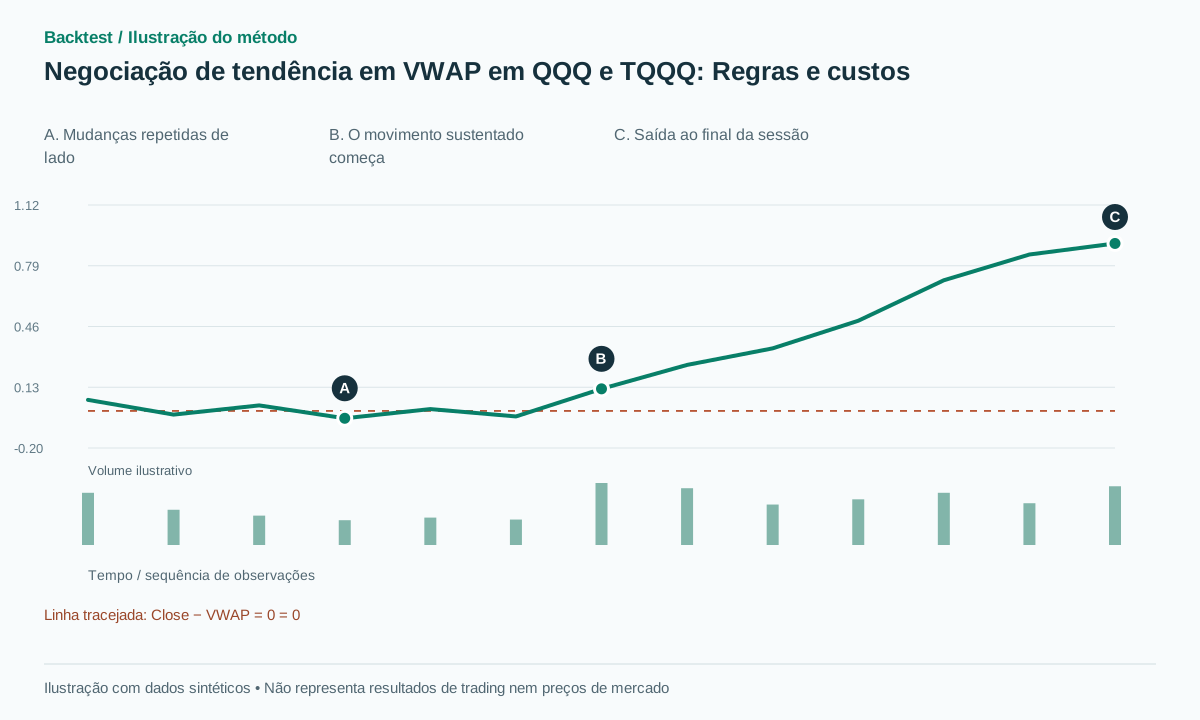
A hipótese de continuação é que permanecer em um dos lados de VWAP pode identificar um movimento direcional intradiário. Um mercado oscilando em torno de sua média acumulada produz o ambiente oposto: muitas mudanças direcionais sem movimento suficiente para compensar os custos repetidos de negociação.
Especifique a primeira transação, a igualdade e cada reversão.
A regra de pesquisa opera após o primeiro minuto completo: acima de VWAP significa compra, abaixo significa posição vendida, cruzamentos revertem a posição e a estratégia fica sem posição no final do dia. Ela utiliza o valor nocional do tamanho da conta sem um multiplicador de empréstimo adicional no nível da conta. [1] O TQQQ ainda contém alavancagem interna, que deve ser analisada separadamente.
O pseudocódigo é uma implementação causal proposta. Ele acumula apenas as barras completas, retém o lado anterior em caso de igualdade exata e submete um alvo após o sinal estar disponível. O tratamento da igualdade é uma convenção de implementação explícita. A substituição por uma convenção diferente só é aceitável se registrada como outra regra testada.
Um alvo inalterado não deve gerar nova entrada. Mudar de +100 ações para −100 exige vender 200 ações: 100 encerram a compra e 100 abrem a venda a descoberto. Cobrar apenas uma operação de 100 ações subestima o giro da reversão.
O processamento de ordens também requer uma política para ordens pendentes. Se uma meta anterior não for totalmente atendida quando um novo sinal chegar, reconcilie a posição real e a quantidade pendente antes de submeter a próxima meta. Simular execuções completas instantâneas pode ocultar esse problema durante reversões rápidas.
No horário limite de liquidação da sessão, cancelar ordens pendentes e zerar posições deve prevalecer sobre gerar novos sinais. O pseudocódigo mostra a lógica central; o agendador deve impor essa prioridade, inclusive em sessões reduzidas da bolsa.
on_session_start():
    cum_pv = 0; cum_volume = 0
    target_side = 0
on_completed_minute(bar):
    typical = (bar.high + bar.low + bar.close) / 3
    cum_pv += typical * bar.volume
    cum_volume += bar.volume
    if cum_volume <= 0: return
    vwap = cum_pv / cum_volume
    new_side = sign(bar.close - vwap)
    if new_side == 0: new_side = target_side
    if new_side != target_side:
        target_side = new_side
        submit_target_after_signal(target_side, budget=available_equity)
on_session_liquidation_deadline():
    cancel_pending_orders()
    submit_flat()
Os custos determinam se um sistema com baixa taxa de sucesso sobrevive.
A fonte reporta 21,967 operações de QQQ com taxa de acerto de 17.0% e 22,399 operações de TQQQ com taxa de acerto de 17.2%. [1] Uma estratégia assim depende do tamanho dos ganhos em relação às perdas, não de acertar na maioria das vezes. A baixa taxa de acerto também torna o giro e o tratamento de sequências curtas de perdas centrais à avaliação.
Em um exemplo sintético, comprar 100 ações a 100.02 e vendê-las a 100.22 gera um lucro bruto de $20. Suponha que a comissão de ida e volta seja de $0.70 e o custo adicional de spread/slippage seja de $3.00; o lucro líquido é de $16.30. Doze operações de ida e volta semelhantes incorrem em $44.40 nesses custos, mesmo antes de se considerar se os ganhos de preço são positivos.
Para uma distribuição de trocas estilizada com probabilidade de vitória 0.20, vencedor médio 5R e perdedor médio 1R, a expectativa bruta é 0.20×5−0.80×1=0.20R. O custo médio de 0.10R resulta em 0.10R; o custo de 0.25R gera uma expectativa de −0.05R. Estas são ilustrações, não estimativas da distribuição do artigo.
Não adicione o spread duas vezes. Se um simulador já compra ao preço de venda (ask) e vende ao preço de compra (bid), esse spread já está embutido nos preços de execução. Adicione apenas os custos que ainda não estão representados. Por outro lado, um modelo de fechamento a fechamento não pagou o spread simplesmente porque uma linha de comissão aparece em seu relatório.
Avalie os custos por horário do dia, spread, volatilidade e taxa de participação. Uma suposição de custo constante e mínimo pode ser particularmente frágil perto da abertura, em torno de notícias e quando a estratégia cruza repetidamente seu ponto de referência.
Valor nocional da conta e alavancagem interna do ETF
O objetivo do TQQQ é triplicar o desempenho diário do Nasdaq-100 antes de taxas e despesas. Seu emissor explica que o desempenho em períodos de detenção mais longos pode diferir materialmente de três vezes a variação acumulada do índice. [2] Portanto, usar todo o patrimônio da conta para comprar o TQQQ não significa que a exposição econômica seja desalavancada.
Uma trajetória sintética de dois dias mostra o efeito cumulativo. Um índice sobe 10% e depois cai 9.0909%, retornando aproximadamente ao seu ponto inicial. Um produto idealizado de três vezes o valor diário passa de 100 para 130 e, em seguida, para cerca de 94.545. O produto perde valor mesmo que a variação acumulada do índice em dois dias seja próxima de zero.
Uma estratégia intraday flat evita manter intencionalmente a posição para a próxima sessão, mas ainda negocia um instrumento com comportamento intraday alavancado, seu próprio spread e seus próprios mecanismos de rastreamento. O fechamento diário não torna TQQQ equivalente a QQQ com custos de execução idênticos.
Compare QQQ e TQQQ usando indicadores de patrimônio e risco. Um retorno percentual maior pode vir acompanhado de um drawdown e exposição à cauda significativamente maiores. A comparação também deve levar em consideração a disponibilidade de empréstimo para operações de venda a descoberto, as premissas de financiamento e quaisquer restrições da corretora sobre ETFs alavancados.
Captura sintética de tendências e oscilações bruscas repetidas.
Suponha que uma barra completa feche acima de VWAP e a subsequente entrada de compra seja executada em 100.12. Uma saída posterior em 101.20 gera um lucro bruto de $108 em 100 ações. A continuação é lucrativa porque o movimento sustentado é grande o suficiente para cobrir os custos de entrada e saída.
Em uma sequência falha, a mesma posição comprada fecha em 100.02, resultando em uma perda bruta de $10. A estratégia então abre uma posição vendida em 100.02 e reverte novamente em 100.13, resultando em outra perda bruta de $11. O preço praticamente não se moveu ao longo de toda a sequência, mas a conta pagou por diversas mudanças de posição.
Um teste de execução útil consiste em colocar dois cruzamentos em barras adjacentes já fechadas. Verifique se cada sinal utiliza apenas seus próprios dados de fechamento, se cada ordem segue o timestamp do sinal correspondente e se a segunda reversão é executada a partir da posição efetivamente preenchida. Teste também uma barra com volume zero, um minuto ausente e um fechamento exato igual a VWAP.
A figura mostra preço de fechamento menos VWAP, não uma curva de patrimônio. Os pontos iniciais alternam ao redor de zero; os posteriores permanecem positivos. Olhar apenas a tendência sustentada pode ocultar as mudanças frequentes de posição do início, cujos custos a estratégia completa precisa suportar.
Um plano de validação que testa as hipóteses frágeis.
Reconstrua a sessão VWAP e as direções-alvo antes de avaliar os retornos. Compare os registros de data e hora das negociações, as quantidades de reversão e as saídas no final do dia com a regra pretendida. Uma discrepância nessas saídas intermediárias deve ser resolvida diretamente, em vez de compensada com um novo parâmetro de custo.
Em seguida, execute variantes fixas: cruzamentos não filtrados; uma distância mínima predefinida de VWAP; e um requisito de persistência predefinido. Os dois últimos são experimentos propostos, não regras reivindicadas pela fonte. Cada um pode reduzir a rotatividade, ao mesmo tempo que atrasa os raros grandes ganhos, portanto, menos negociações por si só não é evidência de melhoria.
Relate a expectativa líquida, o volume de negócios, o tempo médio de manutenção da posição, a distribuição de perdas consecutivas e a fração do lucro gerado pelas maiores operações. Remover os maiores ganhos é uma análise de sensibilidade, não uma regra automática de rejeição para uma estratégia de tendência. O que importa é se a dependência desses ganhos é estável e economicamente plausível.
Use períodos posteriores reservados para avaliação e outros regimes de mercado. Submeta a hipótese de slippage zero a testes de estresse com spreads realistas, latência e limites de participação; informe se inclui empréstimo de ações e financiamento. Separe o desempenho reportado da fonte das novas hipóteses até haver um teste reproduzível.
Erros comuns
Tratar uma baixa taxa de vitórias como evidência suficiente contra ou a favor do sistema.
A frequência de vitórias por si só omite o tamanho do pagamento e o custo. Reconstrua a distribuição completa do pagamento líquido.
Cobrar apenas um lado da reversão
A transição de uma posição comprada para uma posição vendida de tamanho equivalente exige o dobro da quantidade unilateral. Uma rotatividade subestimada infla diretamente os resultados líquidos.
Chamando a exposição integral ao TQQQ sem alavancagem.
O ETF visa internamente a exposição diária alavancada ao índice. Empréstimos em conta e alavancagem de produtos são aspectos distintos.
Lista de verificação antes de usar este método
Marque cada item após verificá-lo nos seus dados. O progresso fica salvo neste navegador; isso não certifica que a estratégia seja lucrativa.
Perguntas frequentes
Um fechamento acima de VWAP garante uma tendência de alta?
Não. É uma condição unidirecional. Cruzamentos repetidos em uma faixa podem causar perdas, mesmo que todos os sinais sigam a regra corretamente.
Por que a suposição de deslizamento zero é relevante neste caso?
Reversões frequentes geram uma rotatividade substancial. Pequenas diferenças por ação podem se acumular, especialmente quando muitas negociações resultam em pequenas perdas e os lucros dependem de movimentos maiores e menos frequentes.
Fontes de pesquisa
Cada fonte sustenta a definição ou evidência descrita ao lado. O pseudocódigo, os exemplos sintéticos e os parâmetros propostos exigem validação separada.
- Volume Weighted Average Price (VWAP): The Holy Grail for Day Trading SystemsCarlo Zarattini, Andrew Aziz — 13/11/2023. Foi lido o artigo completo de 26 páginas, datado de 13 de novembro de 2023. Os resultados usam a comissão e o slippage zero assumidos pelos autores; nenhum backtest foi reexecutado aqui. Verificado em: .
- TQQQ — UltraPro QQQProShares. Foi lida a documentação do emissor sobre o objetivo de três vezes o desempenho diário e as limitações da capitalização ao longo do período de manutenção, não como evidência de desempenho da estratégia. Verificado em: .
- Volume Weighted Average Price (VWAP)TradingView. A documentação principal lida para a construção e o comportamento de ancoragem de VWAP; ela não valida a estratégia de negociação. Verificado em: .
Métodos relacionados
Nota de risco
Este conteúdo apoia a educação e o planejamento de pesquisas, não constitui aconselhamento financeiro. O Backtest é uma simulação histórica, não garante desempenho futuro e não executa operações reais. Os métodos desta biblioteca não são necessariamente recursos disponíveis no aplicativo. Consulte a metodologia e a central de aprendizado.
Valide as regras antes de arriscar capital real
Verifique o suporte do aplicativo, os dados e cada operação simulada; detectores avançados podem exigir uma implementação própria.
Baixe o Backtest na App Store