Содержание статьи
- Доказательства и область применения
- Иллюстрация
- Процесс
- Соотношение — это координата, а не торговый сигнал.
- Выберите движение с уже подтверждёнными опорными точками
- Линейные уровни и два разных правила стопа
- Линейная и логарифмическая интерполяция дают разные результаты.
- Разделите гипотезы о прикосновении, триггере и выходе.
- Проверяйте торговый объём отката
- Контрольные зоны равной ширины и упущенные возможности
- Частые ошибки
- Практический список проверки
- Частые вопросы
- Источники исследования
Доказательства и область применения
CME, Fidelity и TradingView объясняют построение и правила отрисовки. Они не доказывают универсальную чистую прибыльность или фиксированную вероятность разворота на уровнях Фибоначчи.
 Открыть иллюстрацию в полном размере
Практическая последовательность действий
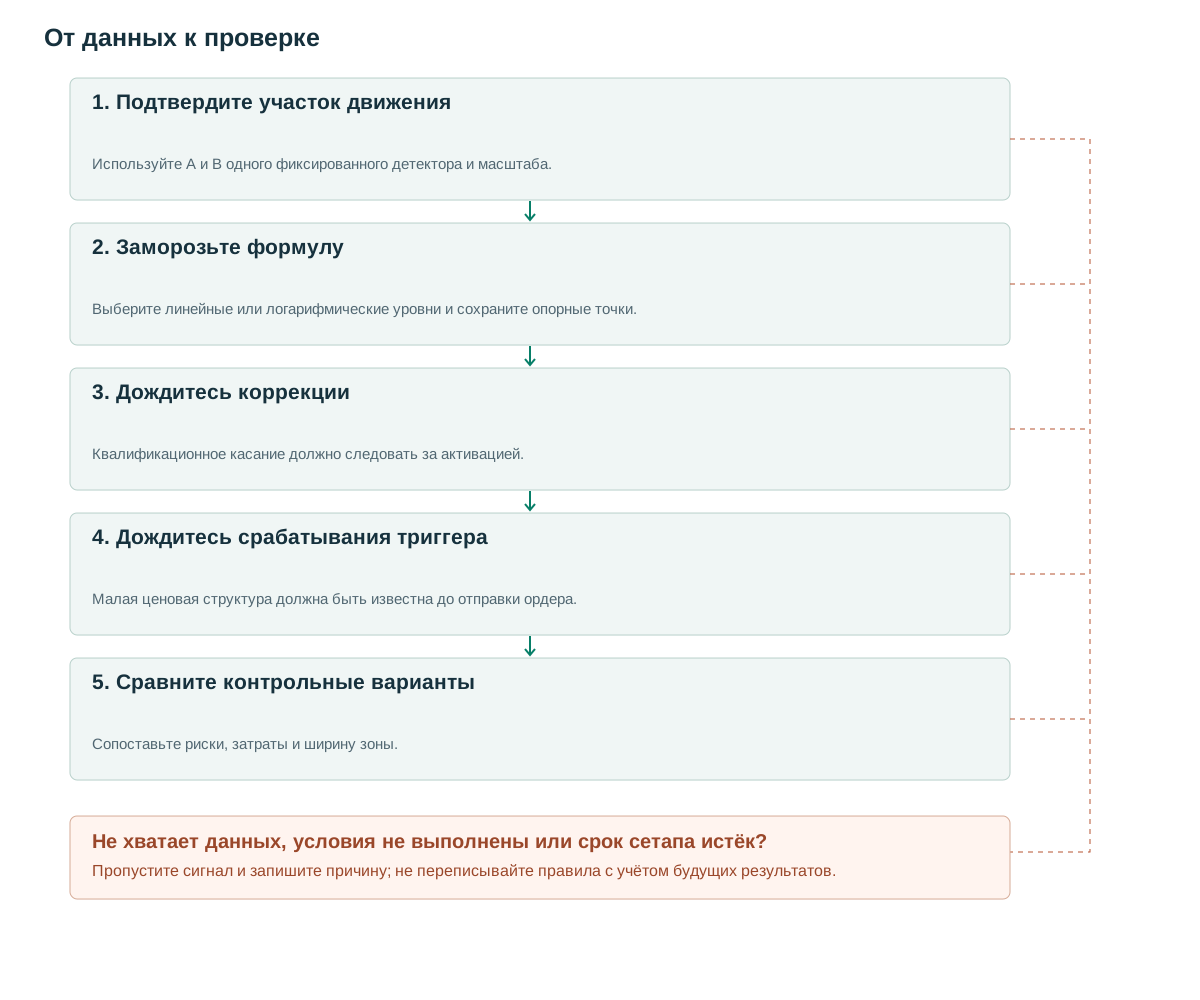
- Подтвердите участок движенияИспользуйте A и B одного фиксированного детектора и масштаба.
- Заморозьте формулуВыберите линейные или логарифмические уровни и сохраните опорные точки.
- Дождитесь коррекцииКвалификационное касание должно следовать за активацией.
- Дождитесь срабатывания триггераМалая ценовая структура должна быть известна до отправки ордера.
- Сравните контрольные вариантыСопоставьте риски, затраты и ширину зоны.
Соотношение — это координата, а не торговый сигнал.
CME рассматривает 38.2% и 61.8%, отмечая, что обычно нанесённый рядом уровень 50% не является отношением Фибоначчи [1]. Fidelity описывает уровни между двумя экстремумами [2]. Это кандидаты в признаки глубины отката, без гарантированной прогностической силы.
На графике множество возможных пар A→B и уровней около текущей цены. Сохранить лишь пару, от которой позже произошёл отскок, — сделать вывод невоспроизводимым. Главная задача: выбрать допустимый участок движения до знания реакции.
Полезный эксперимент позволяет отличить ценность схемы с откатом от ценности конкретных числовых соотношений. Если обычная близлежащая зона показывает аналогичные результаты с теми же опорными точками, триггером и затратами, то это свидетельствует в пользу более широкой концепции отката, а не особого свойства координат Фибоначчи.
Выберите движение с уже подтверждёнными опорными точками
В базовом варианте A — подтверждённый пивот-минимум, B — следующий чередующийся подтверждённый пивот-максимум заданного масштаба. Требуются B>A и амплитуда движения не менее 3×ATR в A; это экспериментальный порог. Кандидат активируется только после confirmed_at точки B. Касание до активации нельзя превратить во вход задним числом.
Для восходящего участка D=B−A определите F(r)=B−rD и зафиксируйте зону исследования [F(0.618), F(0.382)]. Для нисходящего участка A — это максимум, а B — минимум, с F(r)=B+r(A−B). Не изменяйте ни соотношение, ни якорь, чтобы сохранить работоспособность некорректной конфигурации.
Сохраняйте идентификаторы якорей, время появления и подтверждения, масштаб, преобразование цены, границы зон и срок действия. Приведенный ниже код представляет собой эскиз детектора: аннулирование или истечение срока действия должны завершить обработку для данного кандидата до того, как сможет выполниться какая-либо ветвь запуска на том же баре.
Если допустимые движения перекрываются, задайте однозначное правило: например последнее завершённое движение одного масштаба, либо храните все наблюдения при лимите риска «одна позиция на инструмент». Перебор каждой пары с подсчётом лишь успешных реакций искажает отбор возможностей и завышает видимый размер выборки.
when B becomes confirmed:
    A = preceding_confirmed_opposite_pivot(B)
    if A is None or ATR[A.i] is missing or ATR[A.i] <= 0: return
    if B.price <= A.price or B.price-A.price < 3*ATR[A.i]: return
    lower = B.price - 0.618*(B.price-A.price)
    upper = B.price - 0.382*(B.price-A.price)
    freeze(A,B,lower,upper,expires_in=20)
for each later closed bar t:
    if C[t] < A.price-buffer or expired(t):
        invalidate(); continue
    if low[t] <= upper and high[t] >= lower: mark_zone_touch(t)
    if touched and C[t] > frozen_micro_high+buffer: signal_long(t)
# frozen_micro_high must be known when the touch setup is activated.
Линейные уровни и два разных правила стопа
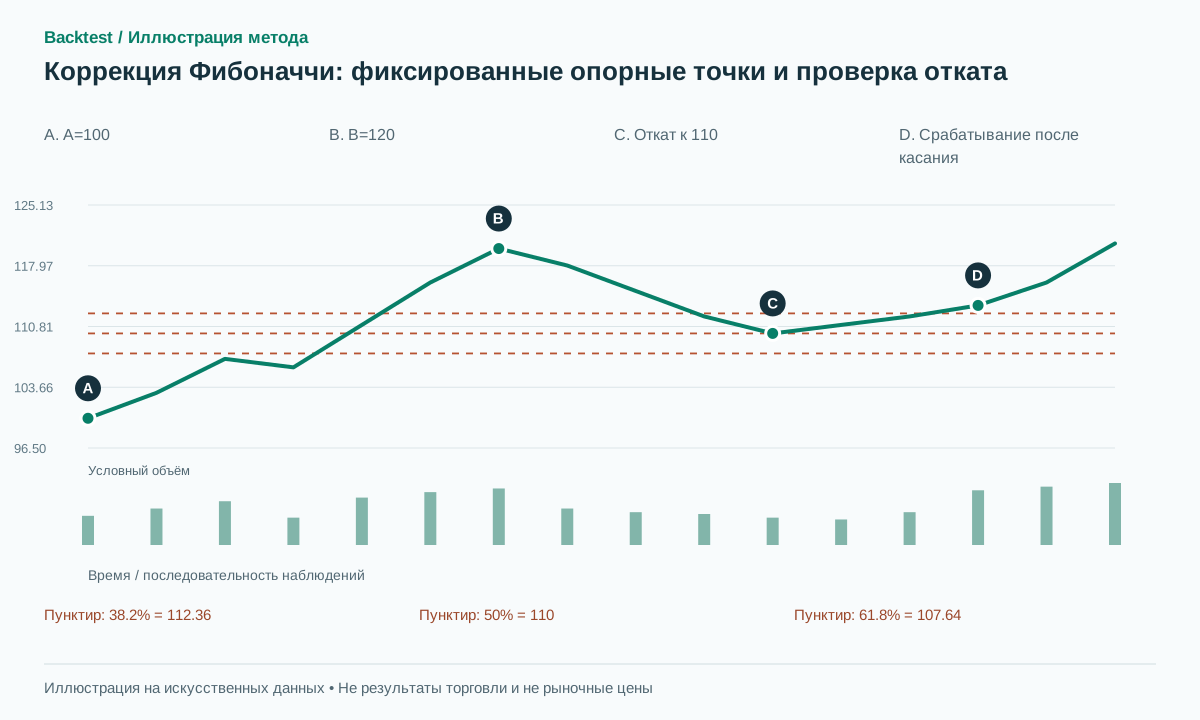
Синтетический пример: A=100, B=120, D=20. Уровень 38.2% — 112.36, уровень 50% — 110, уровень 61.8% — 107.64. Откат к 111 попадает в зону. Пусть заранее известный микромаксимум равен 113, а позднее закрытие 113.3 даёт сигнал входа. Исполнение по 113.4 со стопом 109.8 означает риск цены 3.6 пункта и цель 2R на 120.6.
Синтетическое продолжение выше 120.6 до стоп-лосса удовлетворяет целевому значению. В случае неудачи происходит переход через 109.8 и дальнейшее движение к 100. Если стоп-лосс находится ниже исходного значения A на уровне 99.8, риск становится 13.6, а целевое значение 2R — 140.6. Это существенно разные стратегии; график не может сохранять то же соотношение вознаграждения и риска при перемещении стоп-лосса между ними.
Если B подтверждается лишь после падения цены до 106 и восстановления до 113, стратегия не могла купить на прежнем касании 110. Отклоните устаревшую возможность или задайте отдельную версию позднего входа. Отчёт должен показывать долю движений, потерянных из-за задержки подтверждения, не удалять их незаметно.
Добавьте тестовый случай гэпа через всю зону. Пересечение зоны дневным диапазоном максимум–минимум не доказывает возможность сделки на каждом её уровне при гэпе. Лимитной версии нужны допущения об исполнимых ценах и исполнении отдельно от метки касания завершённого бара.
Линейная и логарифмическая интерполяция дают разные результаты.
TradingView предоставляет опцию логарифмического вычисления Фибоначчи для графиков с логарифмической шкалой [3]. Для положительных цен используется прозрачное логарифмическое определение F_log(r)=exp(log(B)−r(log(B)−log(A))). Оно интерполирует логарифмические цены. Простое изменение способа отображения графика не влияет на линейное вычисление, если только не изменяется формула уровней инструмента.
Для A=100 и B=400 линейная коррекция 50% соответствует 250, а логарифмическая середина — 200. Разница может изменить всю совокупность сигналов. Выберите преобразование перед оценкой и сохраните его для каждого кандидата; логарифмические уровни не определены для нулевых или отрицательных цен.
Для проверки воспроизводимости следует рассчитать обе версии, используя одни и те же опорные точки, и проверить их конечные точки: r=0 возвращает B, а r=1 возвращает A. При зеркальном отображении восходящего участка на нисходящий следует использовать правильную формулу, а не менять местами метки в неизмененном расчете.
Разделите гипотезы о прикосновении, триггере и выходе.
Базовый вариант ждёт касания зоны, затем пробоя заранее известного микромаксимума. Кандидат живёт 20 баров после активации и не более пяти после касания. Вход — по следующей исполнимой цене открытия; потеря A до входа отменяет сетап. Не больше одного входа на движение. Эти сроки — исследовательские настройки.
Зафиксируйте микромаксимум при активации сетапа касания. Если уровень уже пройден, заранее определите устаревание кандидата, не заменяя уровень удобным поздним максимумом. Повторные касания зоны не должны создавать бесконечные независимые сделки без явного правила сброса.
Проекция измеренного движения — отдельное правило выхода: длина движения или высота фигуры откладывается от другой опорной точки. Цена не обязана достичь такой цели. На данных разработки сравните структурные цели, 2R и выходы по времени, затем сохраните выбранную версию для финальной оценки.
Используйте возможные варианты исполнения ордеров вокруг гэпов и стоп-лоссов. Если цена, наблюдаемая до подачи ордера, делает запланированную сделку неприемлемой, может быть применена зарегистрированная политика отклонения. Лимитный или стоп-ордер, который уже был исполнен, остается в реестре, даже если последующее закрытие делает сделку недействительной.
Проверяйте торговый объём отката
Измеряйте средний объём на бар при откате и предшествующем росте либо делите суммарный объём на длительность. Разная длина движений делает сырые суммы несопоставимыми. Меньшая активность отката и больший RVOL на триггере — возможная гипотеза, но пороги фиксируются до просмотра результатов.
С теми же опорными точками сравните компоненты: касание зоны и триггер, затем добавьте объём, затем замените зону Фибоначчи обычной зоной 40–60%. Схожие результаты сильнее поддерживают общий подход к откатам, чем особое значение точных отношений Фибоначчи.
Для внутридневных движений нормализуйте активность по сопоставимому времени сессии. Откат в обед может иметь меньший объём без истощения предложения. Агрегированные OHLCV не раскрывают мотивы участников и не привязывают каждую сделку к точной цене коррекции.
Контрольные зоны равной ширины и упущенные возможности
Зона 38.2–61.8% занимает 23.6% движения; 40–60% — 20%. Ширина меняет вероятность касания, поэтому добавьте контроль равной ширины, например 38.0–61.6%, и анализируйте доходность как функцию непрерывной глубины отката. Одного числа отскоков для честного сравнения мало.
Сохраняйте каждое допустимое движение, в том числе без касания зоны или без последующего сигнала. Тестовые случаи: задержка подтверждения опорной точки, гэп через зону, перекрывающиеся сетапы с общими точками и смена шага цены. Проверьте, что добавление будущих данных не меняет ранее опубликованных кандидатов.
Отчёт: чистое математическое ожидание, доля неисполнений, время удержания, экспозиция и чувствительность к соседним границам. Один отскок на 61.8% — иллюстрация, не статистический тест. Запишите все масштабы опорных точек, отношения и варианты стопа, чтобы факт выбора лучшей исторической комбинации оставался в доказательной истории.
Частые ошибки
Пробуем каждую пару якорей после реакции
Достаточное количество ретроспективных пар может разместить уровень вблизи практически любого наблюдаемого отскока.
Рассматривать целевой показатель как гарантированный
Прогноз — это гипотеза выхода, требующая эмпирической оценки.
Изменение масштаба диаграммы без документирования вычислений.
При движениях с большой амплитудой логарифмическая и линейная интерполяция могут сильно различаться.
Список проверки перед использованием метода
Отмечайте пункты после проверки на своих данных. Прогресс сохраняется в этом браузере и не подтверждает прибыльность стратегии.
Частые вопросы
Уровень 61.8% сильнее уровня 50%?
Рассмотренные источники не подтверждают наличие универсального чистого преимущества. Сравнивайте эквивалентные условия, ширину зоны и затраты, а не отдельные примеры.
Почему не поставить лимитный ордер сразу на уровне Фибоначчи?
Лимитный вход можно проверить отдельно, учитывая неисполнения, очередь заявок и проходы цены через зону. Ожидание позднего ценового триггера проверяет другую гипотезу.
Источники исследования
Каждый источник подтверждает указанное рядом определение или доказательство. Псевдокод, искусственные примеры и предлагаемые параметры требуют отдельной проверки.
- Fibonacci Retracements and ExtensionsCME Group. Ознакомьтесь с коэффициентами коррекции и различием, касающимся 50%; примеры не рассматриваются как тесты на прибыльность. Проверено: .
- Fibonacci RetracementFidelity. Прочитайте построение уровней по двум экстремумам. Проверено: .
- Fibonacci retracement drawing toolTradingView. Прочитайте об опорных точках, настраиваемых уровнях и логарифмическом расчёте. Проверено: .
Связанные методы
Примечание о рисках
Материал предназначен для обучения и планирования исследований, а не является финансовой рекомендацией. Backtest моделирует прошлые данные, не гарантирует будущую доходность и не совершает реальные сделки. Методы библиотеки не обязательно реализованы в приложении. См. методологию и учебный центр.
Проверьте правила, прежде чем рисковать реальным капиталом
Проверьте возможности приложения, данные и каждую смоделированную сделку; сложные детекторы могут потребовать отдельной реализации.
Скачать Backtest в App Store