Содержание статьи
- Доказательства и область применения
- Иллюстрация
- Процесс
- Необычная активность определяется относительно истории самой акции
- Сигнал по полному дню доступен только после его завершения
- Сформируйте сопоставимые группы с высоким и низким объёмом
- Достижение лимитной цены не означает исполнение ордера.
- Условная премия, затраты и убыточная группа позиций
- Тесты, позволяющие отделить сигнал от торговой стратегии.
- Частые ошибки
- Практический список проверки
- Частые вопросы
- Источники исследования
Доказательства и область применения
В изученном рабочем исследовании сообщается о положительной разности доходности групп с высоким и низким объёмом и моделировании лимитных заявок на данных TAQ. Значения 0.89% и 0.73% для двух групп по размеру компаний даны на доллар номинала длинной позиции после модельных затрат на спред, без комиссий и влияния сделок на рынок; это не чистая доходность счёта. [1]
 Открыть иллюстрацию в полном размере
Практическая последовательность действий
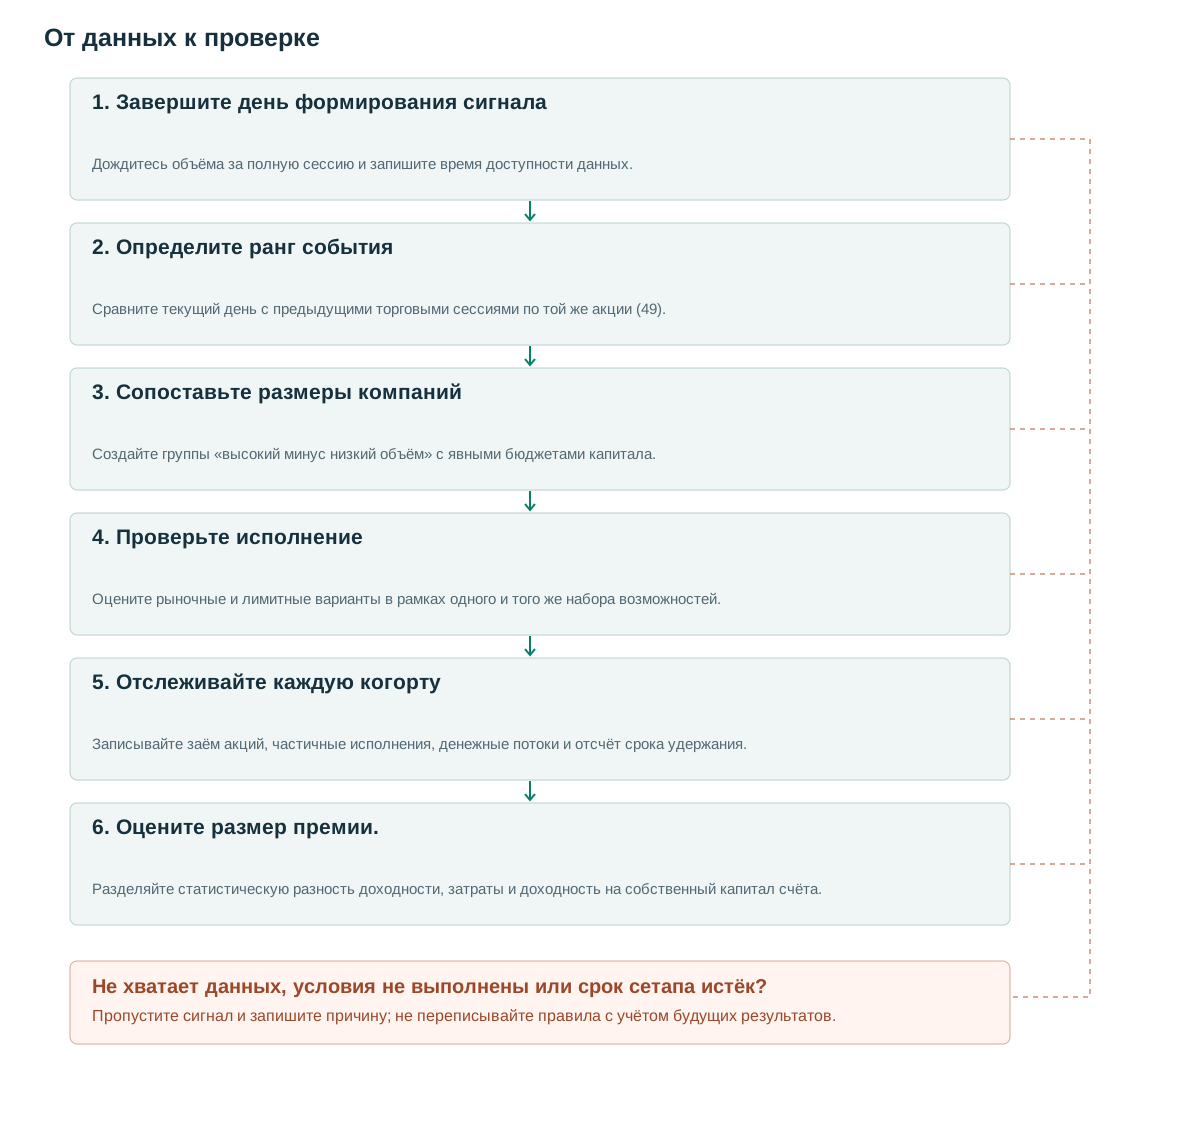
- Завершите день формирования сигналаДождитесь объёма за полную сессию и запишите время доступности данных.
- Определите ранг событияСравните текущий день с предыдущими торговыми сессиями по той же акции (49).
- Сопоставьте размеры компанийСоздайте группы «высокий минус низкий объём» с явными бюджетами капитала.
- Проверьте исполнениеОцените рыночные и лимитные варианты в рамках одного и того же набора возможностей.
- Отслеживайте каждую когортуЗаписывайте заём акций, частичные исполнения, денежные потоки и отсчёт срока удержания.
- Оцените размер премии.Разделяйте статистическую разность доходности, затраты и доходность на собственный капитал счёта.
Необычная активность определяется относительно истории самой акции
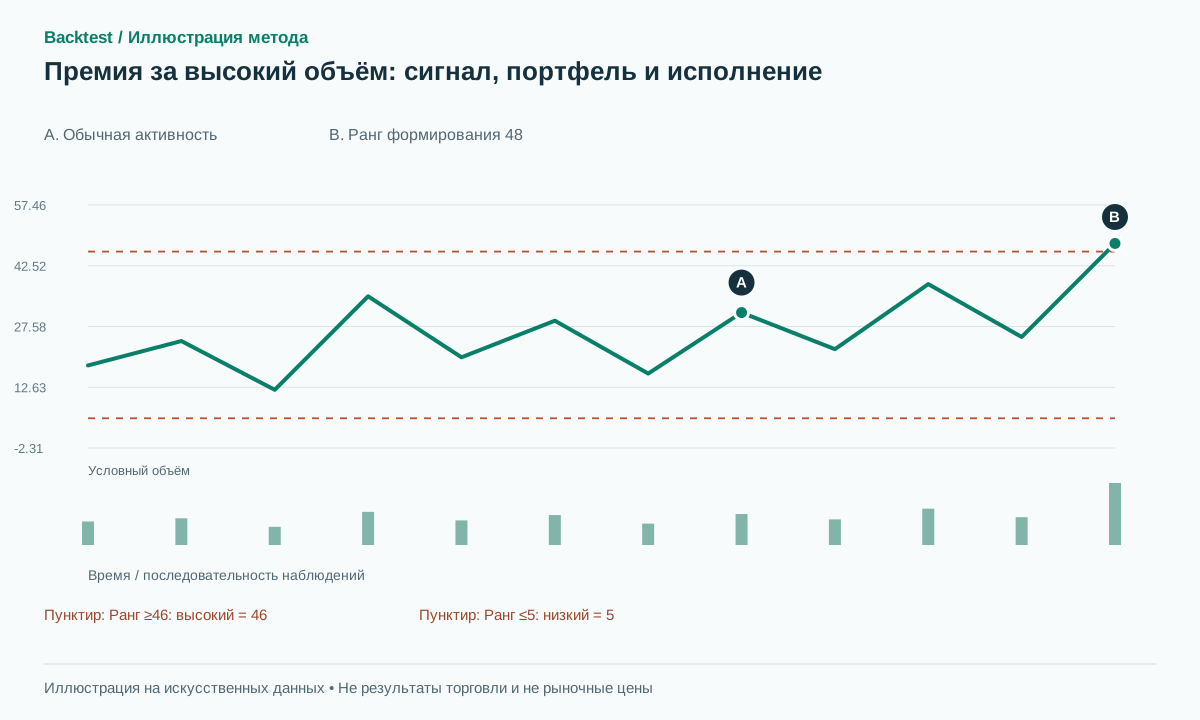
Абсолютный объём торгов затрудняет сравнение крупных и небольших компаний. Здесь вопрос иной: насколько необычен сегодняшний денежный объём для этой акции? Определите ранг долларового объёма завершённого дня формирования сигнала среди этого дня и предыдущих 49 сессий. По отдельным сделкам денежный объём равен сумме произведений цены каждой сделки на число акций в ней; цена дневного закрытия, умноженная на общее число проторгованных акций, — приближение.
При рангах от 1 до 50 предложенная реализация считает ранг 46 и выше высоким объёмом, а ранг 5 и ниже — низким. Если все наблюдения различны, это верхний и нижний децили. Задайте обработку равных значений: усреднение рангов может оставить группу одинаковых значений на границе без классификации, вместо принудительного включения ровно пяти наблюдений в каждый хвост.
Условная акция с денежным объёмом торгов $40 млн может занимать ранг 48 относительно собственной истории, а другая с объёмом $300 млн — ранг 25. По этому определению первая необычно активна, а вторая — нет. Поэтому метод не является отбором по наибольшему абсолютному обороту.
Исходная гипотеза касается последующей доходности после необычного события, связанного с активностью. Она не требует, чтобы день формирования был бычьим. Добавление положительной свечи, прорыва сопротивления или условия VWAP создает другую гипотезу и должно рассматриваться как дополнительный фильтр.
Сигнал по полному дню доступен только после его завершения
Долларовый объём дня формирования сигнала ещё неполон на открытии или в середине сессии. Ранг можно использовать лишь после получения необходимых наблюдений. Внутридневной прогноз итогового объёма — другой сигнал, к которому нельзя автоматически применять исходное определение события.
Историческое исследование охватывает акции NYSE с августа 1963 по декабрь 1996 года. Основной график формирования портфеля использует неперекрывающиеся интервалы по 50 дней, тогда как предложенный ежедневный отбор создавал бы гораздо больше перекрывающихся событий. [1] Одна и та же формула ранжирования не делает эти графики формирования портфеля одинаковыми.
Разделяйте время события, время получения данных и время окончательной корректировки. Если корректировка, произведенная после закрытия биржи, изменяет ранг с 45 на 48, зафиксируйте, когда эта информация стала доступна. Аналитическая система не должна выполнять операцию по более ранней цене закрытия, используя скорректированную классификацию.
Правила корпоративных действий и расчёта денежного объёма также нужно зафиксировать. Скорректированная цена, умноженная на нескорректированный объём акций, может исказить активность около дробления акций. Для пропущенных сессий, приостановок торгов и неполной истории применяйте заранее объявленные критерии допуска, а не подставляйте нули.
Сформируйте сопоставимые группы с высоким и низким объёмом
Предложенная ниже схема ежедневно после подтверждения сигналов формирует сопоставленные по размеру компаний группы для разности «высокий минус низкий объём». Это расширение способа реализации, а не точное воспроизведение всех графиков формирования из исследования. До оценки результатов согласуйте определения групп, чтобы различия размеров компаний не определяли всё сравнение.
Используйте равный номинал для длинных и коротких позиций в рамках сопоставленной группы, резервируйте капитал при подаче заявок и избегайте открытия еще одной независимой группы для того же актива до закрытия существующей. Последнее условие ограничивает дублирование позиций в данном предложении; его отмена является отдельным решением при формировании портфеля.
Предлагаемый срок удержания — 20 сессий от запланированной даты входа; крайний срок для лимитных заявок фиксируется. Задержка или частичное исполнение не перезапускают отсчёт и не продлевают возможность бессрочно. Отсчёт от фактического исполнения был бы отдельным вариантом. Записывайте неисполненный объём, отказы в займе акций и неудачные отмены, даже если завершённой сделки нет.
Доступность займа акций для короткой позиции — реальное ограничение. Акция с низким объёмом, которую нельзя занять, должна остаться в истории возможностей. Запишите отказ и примените заранее установленное правило к сопоставленному вложению в длинную позицию. Это сохраняет различие между привлекательной разностью доходности на бумаге и реализуемой торговлей на счёте.
В реестре групп храните состав, целевые номиналы, исполненное количество, затраты и даты выхода. Можно сводить встречные исполнения между группами, но позиции и денежные потоки счёта всё равно должны сходиться с доходностью, приписанной каждой группе в исследовании.
after_formation_session(d):
    for asset in eligible_asof(d):
        values = dollar_volume[asset, d-49:d+1]
        rank = average_rank_of_last(values)
        label = HIGH if rank >= 46 else LOW if rank <= 5 else NORMAL
        freeze_signal(asset, label, available_at=data_ready_time)
    cohorts = build_size_matched_high_minus_low(signals)
    reserve_budget_for_cohorts(cohorts)
on_next_session():
    for order in eligible_orders:
        apply_borrow_and_participation_limits(order)
        execute_selected_model(order)  # market or limit variant
on_predefined_deadline():
    cancel_or_convert_unfilled_remainder()
on_cohort_horizon():
    liquidate_with_same_declared_execution_model()
Достижение лимитной цены не означает исполнение ордера.
Исследование включает моделирование исполнения на данных TAQ за 1993–1994 с лимитными заявками и резервными правилами. [1] Это повод тщательно проверять исполнение, но не доказательство того, что в новой реализации каждая лимитная заявка по отображаемой цене будет исполнена.
Продукт TAQ биржи NYSE предоставляет данные о сделках и котировках, включая консолидированную информацию рынка. [2] Они помогают восстановить доступные цены. Однако прошлая сделка по лимитной цене не раскрывает место конкретной заявки в очереди и не гарантирует достаточного доступного объёма для её исполнения.
В условном примере при лимитной заявке на покупку по 20.00 в ленте может пройти лишь одна небольшая сделка по 20.00, после чего цена вырастет до 20.80. Если считать всю заявку исполненной, модель выберет благоприятный исход без доказательства доступа к этой ликвидности. Напротив, на падающем рынке заявка может легко исполниться, а цена затем продолжит падать: это неблагоприятный отбор.
Сравните два заранее объявленных варианта исполнения для одних и тех же возможностей: вход по рыночной цене после появления сигнала и лимитный вход с фиксированным сроком отмены или конвертации. Для лимитного варианта укажите допустимые котировки, предположения об очереди или участии, частичное исполнение и резервную цену.
Бюллетень SEC о типах заявок объясняет различие между ограничением цены и определённостью исполнения. [3] Лимитная заявка ограничивает допустимую цену, а заявка, способная немедленно исполниться по текущим котировкам, отдаёт приоритет исполнению в доступных рыночных условиях. Ни одна не устраняет всю неопределённость.
Сообщайте об упущенных возможностях и исполненных сделках отдельно. Оценка только исполненных лимитных ордеров может скрывать, систематически ли правило исполнения пропускает наиболее сильные последующие движения цены или же отдает предпочтение исполнению событий, которые затем приводят к развороту тренда.
Условная премия, затраты и убыточная группа позиций
Допустим, сопоставленная группа содержит $10,000 длинных позиций в акциях с высоким объёмом и $10,000 коротких в акциях с низким. Длинная часть растёт на 1.2% и приносит $120, а проданные в короткую активы падают на 0.4%, принося $40. Валовая прибыль — $160: 1.6% на доллар первоначального номинала длинной части либо 0.8% от собственного капитала счёта $20,000.
Предположим затраты на спред $70, комиссию $20, расходы на заимствование $30 и прочие явно указанные затраты $5. Общие затраты составляют $125; остаётся $35, или 0.175% от собственного капитала $20,000, используемого в знаменателе. Если затраты на спред вырастут с $70 до $130, общие затраты составят $185, а чистая прибыль — −$25.
В убыточной группе длинная часть падает на 2%, а проданные в короткую активы растут на 1%. Общий убыток от движения цен — $300 до затрат. Равные номиналы не устраняют весь отраслевой риск, риск беты или ликвидности; положительная средняя премия не исключает такого исхода.
В изученном подразделе о лимитных заявках приведены 0.89% и 0.73% для малых и средних компаний в определённой ветви расчёта обычной доходности. [1] Сохраняйте и эту ветвь расчёта, и знаменатель: доллар номинала длинной позиции. Нельзя называть эти числа универсальной месячной доходностью, CAGR или результатом портфеля после всех затрат.
Тесты, позволяющие отделить сигнал от торговой стратегии.
Сначала проверьте ранжирование на известных последовательностях, равных значениях, пропущенных днях и дроблении акций. Добавление будущих сессий не должно менять ранее опубликованный сигнал, кроме явно версионированного исправления данных. Такая проверка причинной доступности строже, чем осмотр готового графика.
Далее сравните группы высокого, обычного и низкого объёма при одинаковых правилах допуска и удержания. Учтите размер компаний и ликвидность, прежде чем приписывать разницу необычному объёму. Если в группе высокого объёма просто больше небольших или трудных для торговли акций, часть кажущейся премии может отражать эти факторы риска.
Разделите ежедневное сканирование и воспроизведение исходного непересекающегося графика. Пересекающиеся позиции создают зависимые наблюдения и различные потребности в капитале. Сообщите количество событий формирования, уникальных инструментов, активных групп и реализованного оборота счетов.
Наконец, проверьте рыночное и лимитное исполнение на заранее отложенных более поздних данных. Включите предположения о комиссиях, займе акций и влиянии сделок на рынок; покажите чувствительность к объёму капитала, который стратегия может обслуживать. Приведите валовую премию вместе с чистой доходностью счёта. Если реалистичные затраты устраняют экономический результат, статистический сигнал может оставаться интересным, не обеспечивая пригодную для торговли стратегию.
Не следует делать вывод о непрерывной прибыльности на основе исторически положительного среднего значения. Полезным результатом является документально подтвержденная взаимосвязь между определением события, рыночным режимом, реализацией и неопределенностью, включая условия, при которых результат оказывается неудовлетворительным.
Частые ошибки
Замена относительной активности на наибольший абсолютный объем.
Рейтинг объемов торгов на основе поперечного среза отвечает на другой вопрос, нежели ранжирование каждой акции по ее собственной истории.
Считать касание лимитной цены полным исполнением
Сделка в ленте не доказывает приоритет вашей заявки в очереди или наличие нужного количества. Это допущение может завышать число выгодных исполнений.
Называть премию после спреда полностью чистой
Комиссии, влияние на рынок, заём акций и требования к капиталу могут быть не учтены в опубликованном моделировании исполнения.
Список проверки перед использованием метода
Отмечайте пункты после проверки на своих данных. Прогресс сохраняется в этом браузере и не подтверждает прибыльность стратегии.
Частые вопросы
Должен ли день формирования сигнала закрыться ростом?
Для базового события по рангу объёма — нет. Требование положительной доходности — дополнительный фильтр, который проверяют отдельно.
Можно ли проводить отбор каждый день вместо одного раза в 50 дней?
Да, как отдельную схему портфеля. Ежедневный отбор меняет перекрытие позиций, зависимость наблюдений, оборот и использование капитала, поэтому не является точной копией исходного графика.
Источники исследования
Каждый источник подтверждает указанное рядом определение или доказательство. Псевдокод, искусственные примеры и предлагаемые параметры требуют отдельной проверки.
- The High Volume Return PremiumSimon Gervais, Ron Kaniel, Dan Mingelgrin — working paper 17/12/1998. Прочитано рабочее исследование от 17 декабря 1998, включая моделирование лимитных заявок на данных TAQ. Его охват и правила отделены от более поздней журнальной публикации; повторный бэктест не проводился. Проверено: .
- Daily TAQNYSE / ICE. Прочитана первичная документация продукта о доступных данных сделок и котировок. Она не гарантирует место отдельной заявки в очереди. Проверено: .
- Understanding Order Types — Investor BulletinU.S. SEC — Investor.gov. Прочитан первичный бюллетень для инвесторов о механике рыночных, стоп- и лимитных заявок; он не подтверждает премию за объём. Проверено: .
Связанные методы
Примечание о рисках
Материал предназначен для обучения и планирования исследований, а не является финансовой рекомендацией. Backtest моделирует прошлые данные, не гарантирует будущую доходность и не совершает реальные сделки. Методы библиотеки не обязательно реализованы в приложении. См. методологию и учебный центр.
Проверьте правила, прежде чем рисковать реальным капиталом
Проверьте возможности приложения, данные и каждую смоделированную сделку; сложные детекторы могут потребовать отдельной реализации.
Скачать Backtest в App Store