Содержание статьи
- Доказательства и область применения
- Иллюстрация
- Процесс
- Два определения могут частично совпадать, не становясь при этом идентичными.
- Зафиксируйте правильную границу для каждого варианта.
- Совместный пример внутреннего бара и NR7: выход за обе границы
- Метка прибыли не заменяет журнал исполнения
- Добавляет ли уменьшение объема дополнительную информацию?
- Считайте эпизоды сжатия, а не зависимые свечи
- Частые ошибки
- Практический список проверки
- Частые вопросы
- Источники исследования
Доказательства и область применения
ChartSchool публикует реализацию NR7 и различает диапазон максимум–минимум и истинный диапазон. Скрипт сообщества размечает результаты по последующим закрытиям. Ни одно из этих наблюдений само по себе не подтверждает чистый PnL предлагаемой системы с реалистичным исполнением.
 Открыть иллюстрацию в полном размере
Практическая последовательность действий
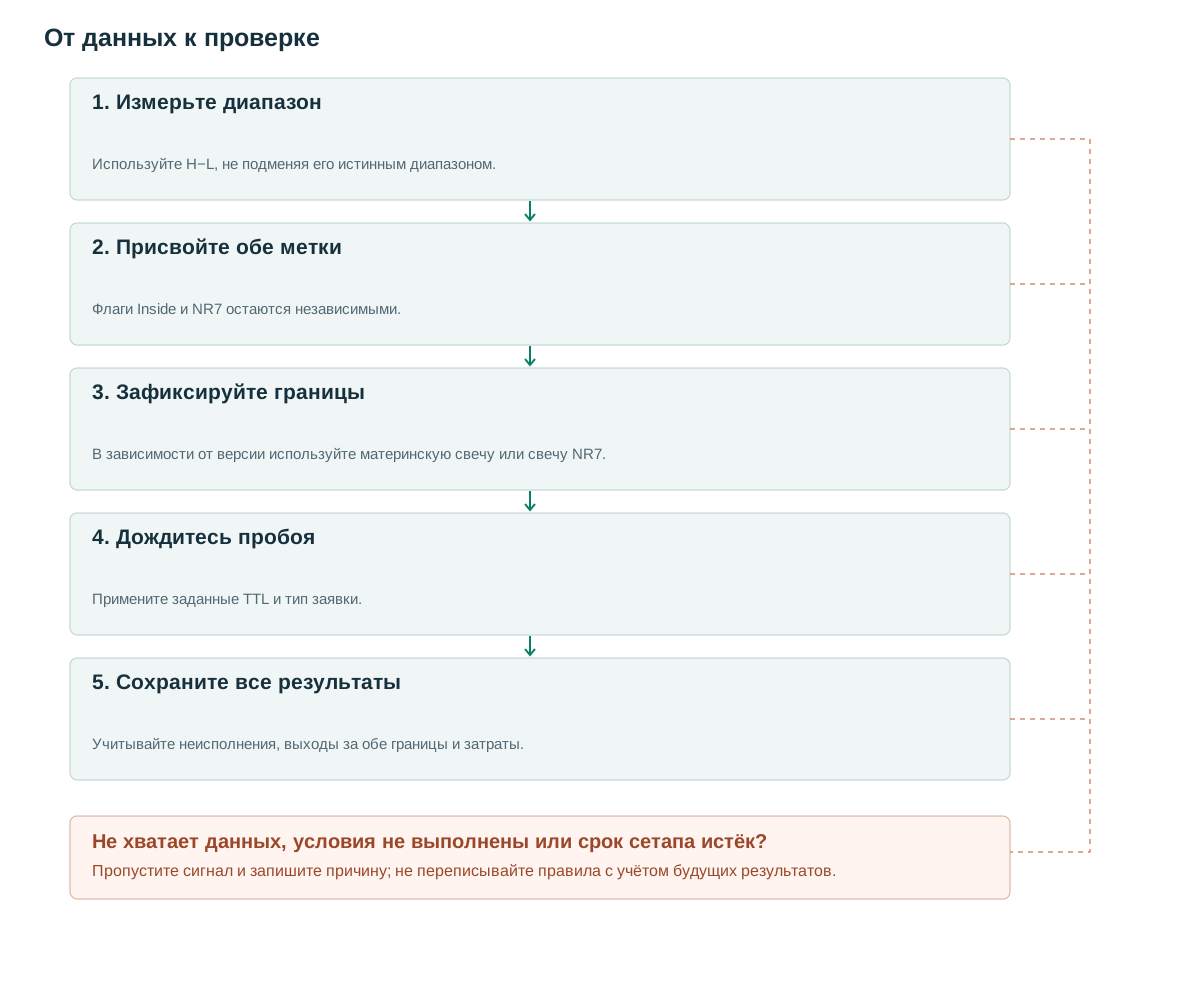
- Измерьте диапазонИспользуйте H−L, не подменяя его истинным диапазоном.
- Присвойте обе меткиФлаги Inside и NR7 остаются независимыми.
- Зафиксируйте границыВ зависимости от версии используйте материнскую свечу или свечу NR7.
- Дождитесь пробояПримените заданные TTL и тип заявки.
- Сохраните все результатыУчитывайте неисполнения, выходы за обе границы и затраты.
Два определения могут частично совпадать, не становясь при этом идентичными.
NR7 использует наименьший диапазон H−L среди семи свечей; ChartSchool отделяет его от варианта на основе ATR1 [1]. Внутренний бар удовлетворяет H[t]≤H[t−1] и L[t]≥L[t−1]. Свеча может соответствовать одному определению или обоим. Сохраняйте отдельные метки, не подменяя названия друг другом.
Предлагаемые группы исследования: inside, nr7 и inside_and_nr7. Сжатие может быть паузой тренда, спокойным участком сессии или снижением активности перед событием. Ни одна формула не прогнозирует рост или падение. Направление задаёт заранее зарегистрированное правило контекста либо последующее ценовое событие.
Последовательно соблюдайте правила построения свечей. Дневные свечи с расширенными торговыми часами могут иметь другие максимумы и минимумы, чем свечи основной сессии. Небольшая внутридневная свеча в обычное время затишья может выглядеть необычной лишь в сравнении со свечами открытия. Зафиксируйте сессию и базу сравнения до экономической интерпретации сжатия.
Зафиксируйте правильную границу для каждого варианта.
В базовой стратегии внутреннего бара предыдущая свеча — материнская; её максимум и минимум задают границы пробоя. Для отдельной NR7 используйте максимум и минимум самой узкой свечи. Это разные входы с разными расстояниями риска. При вложенных внутренних барах сохраняйте исходную материнскую свечу до пробоя или истечения срока, не сужая границы под удобный случай.
Строгая NR7 требует R[t] меньше каждого из шести предыдущих диапазонов; равные значения отклоняются. TTL=5 свечей и buffer=max(2 ticks,0.1×ATR before the setup) — исследовательские настройки: буфер учитывает шаг цены и волатильность до формирования. Отклоняйте нулевые диапазоны, неполные окна и инструменты со слишком широким спредом относительно ширины формации.
Завершённая формация — объект со своим ID, фиксированными границами, буфером и сроком. Не продлевайте его жизнь только из-за появления ещё одной свечи сжатия. Правило перезапуска можно исследовать отдельно, но оно меняет длительность ожидания и число формально независимых возможностей.
R[t] = H[t]-L[t]
inside = H[t] <= H[t-1] and L[t] >= L[t-1]
nr7 = R[t] > 0 and R[t] < min(R[t-6:t])
if inside and no_active_setup:
    freeze(upper=H[t-1], lower=L[t-1], expires=t+5)
# Alternate NR7 strategy uses H[t], L[t] instead.
for closed bar k after setup:
    if k > expires: expire()
    elif C[k] > upper+buffer: signal_long(k)
    elif C[k] < lower-buffer: signal_short(k)
# Each setup emits at most one signal in this baseline.
Совместный пример внутреннего бара и NR7: выход за обе границы
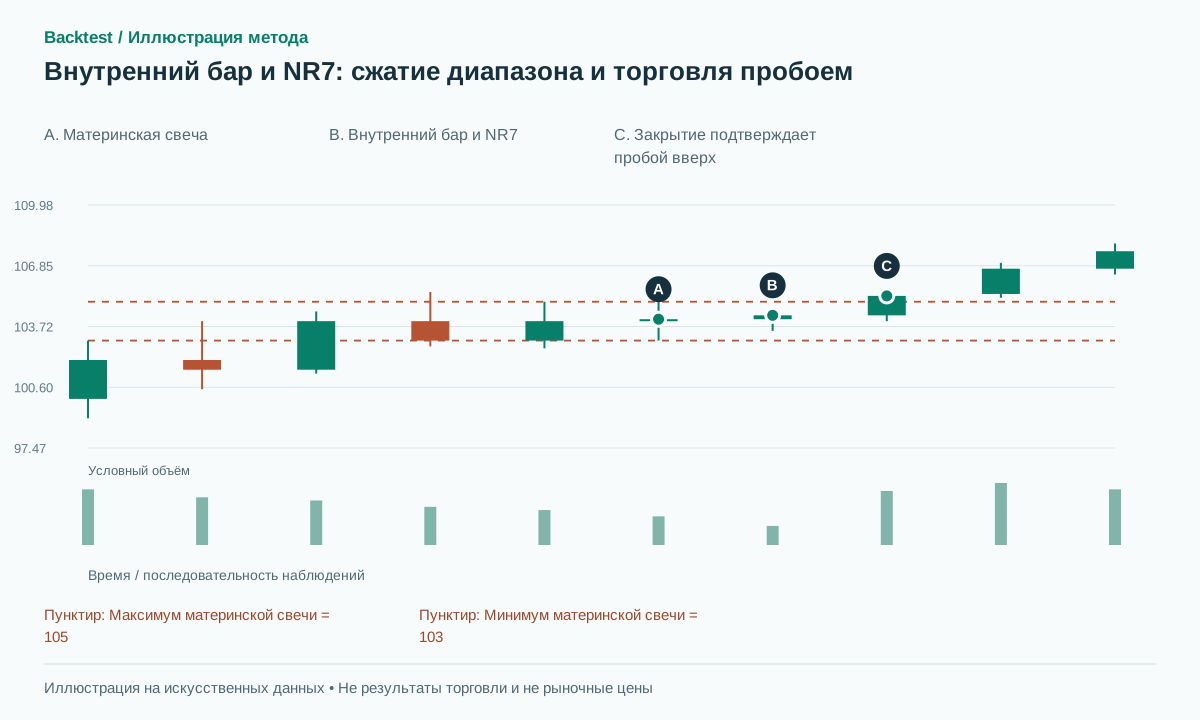
Условные предыдущие диапазоны: 4,3.5,3.2,2.8,2.4,2.0. Следующая свеча имеет H=104.7, L=103.5 и диапазон 1.2, наименьший из семи. Материнская свеча имеет H=105, L=103, поэтому новая свеча также внутренняя. В базовой версии по материнской свече границы остаются 105 и 103, а не 104.7 и 103.5.
При буфере 0.1 последующее закрытие 105.3 подтверждает сигнал покупки. Вход 105.4 и стоп 102.9 дают ценовой риск 2.5 пункта и цель 2R на 110.4. Условное продолжение до 110.4 достигает цели; возврат к 102.8 приводит к стопу. Правильное распознавание сжатия не исключает ложного пробоя.
Последующая свеча H=105.5, L=102.5, C=104 пересекает обе стороны, но не даёт сигнала в базовой версии с подтверждением закрытием. Стратегия с двумя заранее размещёнными стоп-заявками на вход могла уже войти и перевернуться либо закрыться по стопу. Итоговое закрытие не доказывает отсутствия сделки при этих других правилах заявок.
Граничные тесты должны включать внутреннюю свечу с максимумом, равным материнскому, NR7 с диапазоном, равным прежнему минимуму, и свечу с малым диапазоном максимум–минимум, но большим ночным гэпом. Последняя может пройти определение H−L, но не вариант истинного диапазона; это различие определений нужно сохранять явно.
Метка прибыли не заменяет журнал исполнения
Автор сообщества TradingView описывает метки прибыли/убытка NR4/NR7 по тому, пересёк ли следующий день границу и закрылся ли в благоприятную сторону [2]. Это классификация исходов. Она не определяет автоматически порядок событий внутри свечи, торговые затраты или фактические цены исполнения.
TradingView описывает допущения эмулятора брокера и ограничения внутрисвечных данных [3]. Здесь базовая версия ждёт закрытия и входит по доступной для исполнения последующей цене открытия. Это уменьшает часть неопределённости траектории, но добавляет задержку подтверждения и риск гэпа; такая версия не равна системе заранее размещённых стоп-заявок на вход.
При тесте двух стоп-заявок с OCO моделируйте, когда стало известно о первом исполнении и когда отмена другой заявки вступила в силу. OCO не стирает второе исполнение, случившееся во время задержки отмены. Учитывайте отказы в отмене, частичные исполнения и возникшую позицию, не предполагая идеальной мгновенной отмены.
Используйте фиксированный стоп и план выхода выбранной версии. Узкая свеча NR7 может давать гораздо более близкий стоп, чем широкая материнская свеча. Без сопоставления риска и исполнения сравнение общей доходности может ошибочно приписать эффект размера позиции самому определению модели.
Добавляет ли уменьшение объема дополнительную информацию?
Предлагаемые признаки — объём свечи формирования, делённый на медиану предыдущих 20 наблюдений, и RVOL при пробое. Экспериментальные пороги: объём формации ниже 0.8 от базы, а относительный объём пробоя выше 1.5. Во внутридневных сравнениях учитывайте сезонность по времени суток: тихий полдень не означает накопления позиции автоматически.
Отделяйте минимальную ликвидность от отбора необычного объёма. Почти неактивный инструмент легко создаёт NR7, хотя его спред может занимать большую часть планового расстояния до стопа. Для каждой сделки показывайте затраты в единицах исходного R, а не только небольшую на вид долларовую комиссию.
Для входа после подтверждения закрытием полный объём свечи пробоя доступен после её закрытия. Заранее отправленная ожидающая заявка может использовать лишь данные на момент отправки, например частичный объём относительно сопоставимой частичной базы. Итоговый объём не может задним числом определять, якобы существовала ли ранее исполненная заявка.
До объединения проверяйте объём при сжатии и расширении отдельно. Иначе успешная совместная ветвь не покажет, добавляет ли каждый признак прогнозную информацию или лишь уменьшает число возможностей. В тестах с поочерёдным отключением фильтров объёма сохраняйте одинаковые границы, бюджет риска и выход.
Считайте эпизоды сжатия, а не зависимые свечи
Последовательные бары NR7 должны принадлежать к одному эпизоду или соответствовать документированной политике сброса. Открытие одной независимой сделки для каждого бара в одном и том же регионе увеличивает видимый размер выборки, сохраняя при этом сильную зависимость. Сохраняйте parent_setup_id и общий бюджет риска для эпизода, если это соответствует стратегии.
На одинаковых данных сравните только внутренние бары, только NR7 и их пересечение. Добавьте контрольный пробой столь же узкого диапазона без требования быть минимумом среди семи свечей. Это проверит вклад метки NR7 сверх малой абсолютной ширины или ширины, нормированной на ATR.
Показывайте долю исполнений, частоту ложных пробоев с быстрым возвратом, чистое математическое ожидание, просадку и время ожидания, включая формации, истёкшие без сигнала. Подборка бурных пробоев исключает спокойные и неудачные эпизоды, определяющие экономику реально исполнимой стратегии.
Тестовые наборы реализации должны воспроизводить вложенные материнские свечи, истечение срока прямо перед пробоем, выход за обе границы, пропущенные свечи и равенство на границе. Затем увеличьте затраты, проверьте задержку в одну свечу и гэп за уровень входа. Метки детектора оставляйте неизменными, а слой исполнения пусть показывает разные реально доступные исходы.
Частые ошибки
Приравнивание NR7 к ATR1
Из-за ценового гэпа истинный диапазон отличается от H−L, поэтому детекторы могут выбирать разные свечи.
Считать более близкие стопы всегда лучшими
При близком стопе спред и проскальзывание могут определять большую часть результата в единицах R.
Игнорировать последовательность цен в метках прибыли
Ежедневная сводка OHLC не подтверждает, что заказы были выполнены в благоприятной последовательности.
Список проверки перед использованием метода
Отмечайте пункты после проверки на своих данных. Прогресс сохраняется в этом браузере и не подтверждает прибыльность стратегии.
Частые вопросы
Внутренний бар сигнализирует о бычьем или медвежьем тренде?
Это правило не зависит от направления. Предшествующий контекст или последующий прорыв могут задать направление, но это дополнительное правило должно быть четко сформулировано.
Можно ли торговать на обоих направлениях прорыва?
Двустороннюю схему можно исследовать с моделью OCO и открытого риска. В данной базовой версии каждая формация допускает только первый подходящий сигнал.
Источники исследования
Каждый источник подтверждает указанное рядом определение или доказательство. Псевдокод, искусственные примеры и предлагаемые параметры требуют отдельной проверки.
- Narrow Range Day NR7StockCharts ChartSchool. Прочитаны объяснение поставщика и правила сканирования; указанная книга Crabel полностью не прочитана. Проверено: .
- NR4 / NR7 + Inside BarAtma_Sakshatkar on TradingView. Прочитано описание автора; скрипт не запускался и не проходил аудит. Проверено: .
- Pine Script: StrategiesTradingView. Прочитаны правила моделирования заявок и ограничения внутрисвечных данных. Проверено: .
Связанные методы
Примечание о рисках
Материал предназначен для обучения и планирования исследований, а не является финансовой рекомендацией. Backtest моделирует прошлые данные, не гарантирует будущую доходность и не совершает реальные сделки. Методы библиотеки не обязательно реализованы в приложении. См. методологию и учебный центр.
Проверьте правила, прежде чем рисковать реальным капиталом
Проверьте возможности приложения, данные и каждую смоделированную сделку; сложные детекторы могут потребовать отдельной реализации.
Скачать Backtest в App Store