Содержание статьи
- Доказательства и область применения
- Иллюстрация
- Процесс
- Что нам говорит эта структура
- Правила, основанные на уже имеющейся информации.
- Наделение объема конкретной задачей
- Численные примеры и случаи отказов
- Вход, аннулирование и выход
- Проверка приростной ценности
- Частые ошибки
- Практический список проверки
- Частые вопросы
- Источники исследования
Доказательства и область применения
Прочитан индексированный материал автора о распознавании модели; прямой запрос вернул HTTP 403. Он подтверждает базовую терминологию, а не новое утверждение о доходности. Детектор, пороги, примеры и правила исполнения здесь — самостоятельные исследовательские предложения. Новый бэктест не проводился.
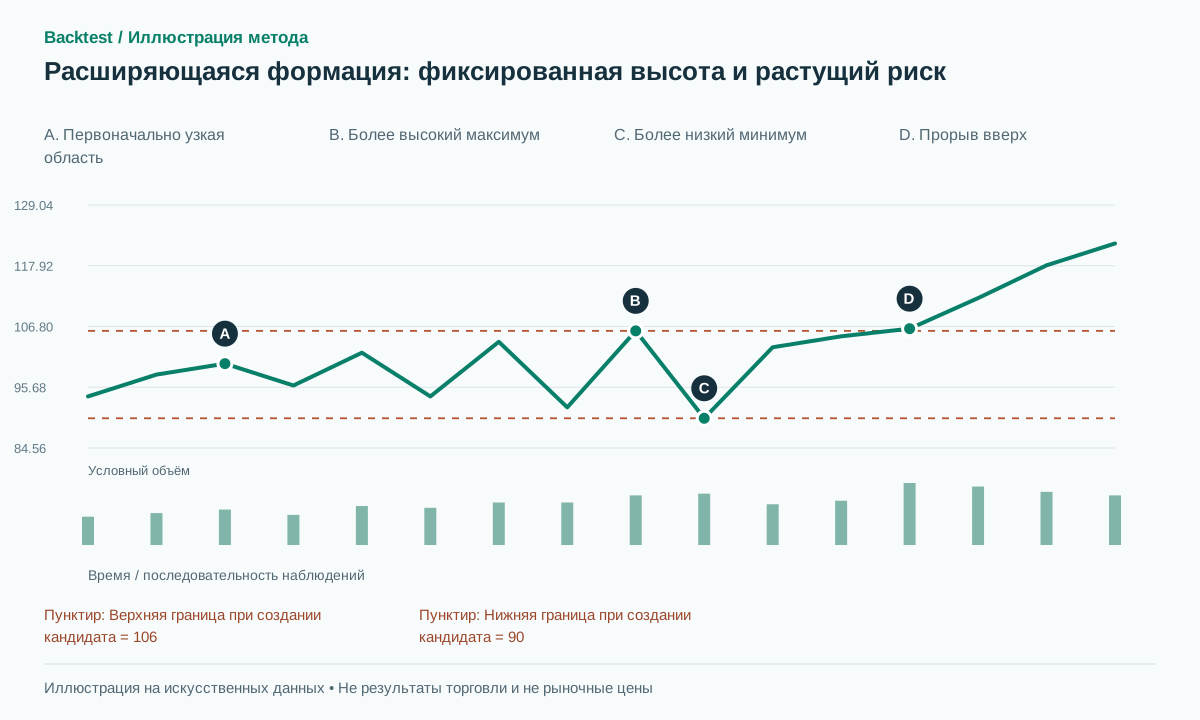 Открыть иллюстрацию в полном размере
Практическая последовательность действий
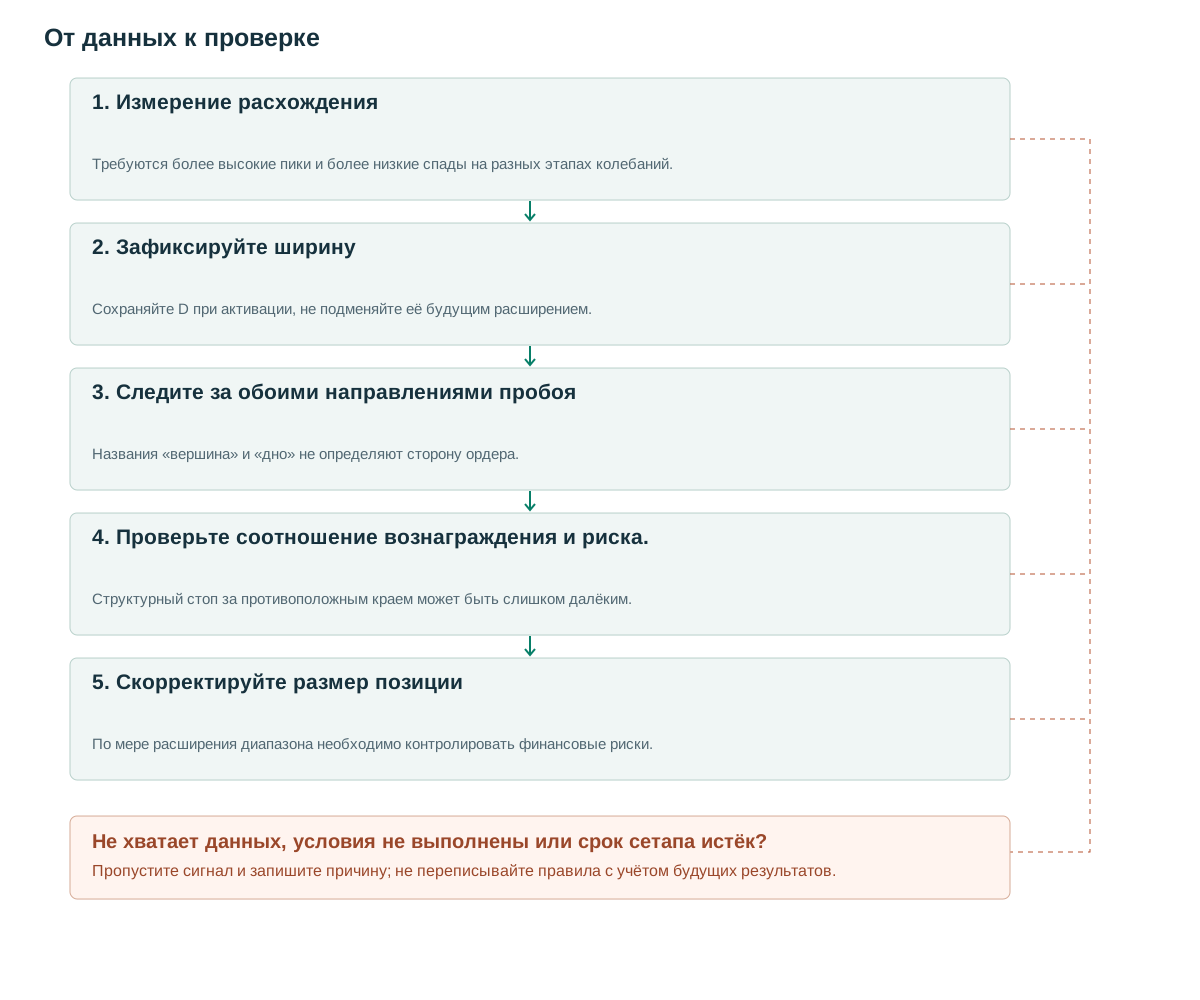
- Измерение расхожденияТребуются более высокие пики и более низкие спады на разных этапах колебаний.
- Зафиксируйте ширинуСохраняйте D при активации, не подменяйте её будущим расширением.
- Следите за обоими направлениями пробояНазвания «вершина» и «дно» не определяют сторону ордера.
- Проверьте соотношение вознаграждения и риска.Структурный стоп за противоположным краем может быть слишком далёким.
- Скорректируйте размер позицииПо мере расширения диапазона необходимо контролировать финансовые риски.
Что нам говорит эта структура
Булковский описывает расширяющуюся формацию с повышающимися вершинами и понижающимися впадинами, из которой возможен пробой в любом направлении. [1] Она отличается от расширяющегося клина, обе стороны которого наклонены в одну сторону, и от сужающегося треугольника.
Здесь названия «вершина» и «дно» описывают тренд перед формацией, а не предсказывают направление выхода. Рост амплитуды может отражать разногласия участников или волатильность, но OHLC не устанавливает причину. Практический смысл исследования — измерять риск и воспроизводимо определять пересечение границы.
Расширение также меняет экономику сделки. Визуально впечатляющее формирование может оставить противоположный структурный край настолько далеко, что прогнозирование высоты принесет мало прибыли по сравнению с риском. Детектор может принять паттерн, в то время как исполнительный слой обоснованно откажется от сделки с ним. Разделяйте эти результаты.
Правила, основанные на уже имеющейся информации.
Предлагаемые настройки: не менее пяти чередующихся экстремумов, не менее двух точек с каждой стороны; подтверждение требует трёх баров слева и справа. Аппроксимируйте верхнюю линию U(t) и нижнюю B(t). Пусть T — длительность, D0 — начальная ширина, D1 — конечная. При создании кандидата зафиксируйте A=ATR(14), epsilon=max(2 ticks,0.15A) и b=max(2 ticks,0.1A). Требуйте D1≥1.3D0 и D1≥1.5A.
Нормализуйте наклоны конечной шириной: sU=slope(U)T/D1>0.25 и sB=slope(B)T/D1<−0.25. Каждый следующий максимум должен быть выше предыдущего, а минимум — ниже предыдущего как минимум на epsilon. Ограничьте отклонения опорных точек от линий значением max(2epsilon,0.1D1). Цена должна действительно проходить через область; одного выброса недостаточно для видимости расхождения линий.
При создании кандидата зафиксируйте D=D1 и коэффициенты обеих линий. Срок действия — max(5,ceil(T/2)) последующих баров. Ищите пересечение границы ценой закрытия лишь после активации. Экстремумы становятся доступны с задержкой. [2] Не используйте будущую ширину продолженных границ для завышения цели.
Проверка на наличие экстремальных значений на одной стороне кривой и проверка с помощью аппроксимирующей линии дополняют друг друга. Более высокие максимумы и более низкие минимумы могут возникать в хаотичном диапазоне без стабильной геометрической огибающей. И наоборот, линии регрессии могут расходиться из-за одного экстремального выброса. Требование выполнения обоих условий делает определение более явным, в то время как его более строгий охват должен быть указан в отчете.
on confirmed broadening anchors:
  freeze U,B,D=width_at_creation,A,expiry
for each later close t before expiry:
  if C[t-1]<=U(t-1)+b and C[t]>U(t)+b:
    emit LONG; stop=last_low-epsilon; target=U(t)+D
  elif C[t-1]>=B(t-1)-b and C[t]<B(t)-b:
    emit SHORT; stop=last_high+epsilon; target=B(t)-D
  consume candidate at first signal
# Trading reactions between the sides is a separate strategy.
Наделение объема конкретной задачей
Расширение ценового диапазона затрудняет сравнение исходных объёмов ранней и поздней частей. Не считайте рост объёма безусловным подтверждением формации: сохраняйте RVOL пробоя и отдельный показатель перемещения цены относительно активности. Базовый вариант не требует единственной идеальной динамики объёма.
Простой эксперимент сравнивает пробои с RVOL≥1.5 с нефильтрованной выборкой при одинаковых выходах. Повышенная активность не исправляет плохое отношение прибыли к риску из-за далёкого стопа. Указывайте ширину формации относительно ATR и спреда, чтобы отделить геометрию от условий исполнения.
Сохраняйте единицы объёма и отмечайте всплески, вызванные событиями. Последнее колебание с большим объёмом может быть реакцией на новости, а не общим свойством расширения. Новый новостной или сессионный фильтр тестируйте как дополнительный признак, не исключая незаметно неблагоприятные примеры.
Численные примеры и случаи отказов
Синтетический пример: за 30 баров U меняется со 100 до 106, B — с 96 до 90. D0=4, D1=16, отношение ширин равно 4; sU=0.375 и sB=−0.375. При A=2 и b=0.2 закрытие 106.4 подтверждает пробой выше границы 106. Доступная покупка по 106.5, стоп под последним минимумом на 89.7 и цель 122 дают риск 16.8 и потенциальную прибыль 15.5 — лишь 0.92R до издержек. Геометрия проходит проверку, но предлагаемый минимум 1.5R отклоняет сделку.
Неудачный пример: закрытие 106.1 не преодолевает буфер, затем цена возвращается к нижней стороне. Ранний вход по тени на 106.5 относится к отдельной внутрибарной версии. Если подтверждённый ордер на пробой уже исполнен и позже сработал стоп, фиксируйте убыток. Не добавляйте новое колебание, чтобы объявить прежний пробой внутренней частью более крупной формации.
Успешный синтетический ценовой сценарий может достичь прогнозируемой цели даже после того, как фильтр рисков его отклонит. Это не доказывает, что отклонение было неверным: стратегия оценивается по всему набору возможностей, а не путем ее пересмотра после одной упущенной выгодной возможности. Упущенные и принятые возможности следует регистрировать отдельно.
Вход, аннулирование и выход
Базовый вариант пробоя ставит стоп за последним подтверждённым противоположным экстремумом и проецирует зафиксированную D. Главный практический недостаток — часто большое расстояние риска. Ожидание отката после пробоя может приблизить стоп, но приводит к пропускам сделок и требует заданных срока ожидания и триггера реакции.
Торговля от нижней стороны к верхней — отдельная гипотеза возврата к среднему. Не приписывайте меньший риск такого входа версии пробоя. При расширении волатильности расчёт размера позиции по фиксированному денежному риску уменьшает количество единиц. Неизменное количество, напротив, увеличивает сумму под риском.
Перед новым ордером оцените доступную котировку, издержки и лимиты портфеля. Если защитный ордер уже существует, ценовой гэп через его уровень требует реалистичной цены исполнения. Геометрический уровень не ограничивает убыток. Для перекрывающихся окон кандидатов используйте один идентификатор события или явный общий бюджет риска, чтобы не умножать экспозицию к одному расширяющемуся диапазону.
Проверка приростной ценности
Контрольная группа — пробои при растущей волатильности без геометрии расширения. Так проверяется, добавляют ли расходящиеся экстремумы информацию или лишь выбирают периоды высокого ATR. Группируйте результаты по отношению ширины к ATR и исполнимому отношению прибыли к риску, включая кандидатов, отклонённых из-за далёкого стопа.
Источник содержит статистику по собственным правилам измерения автора; статья не превращает её в долю прибыльных сделок стратегии. Нового бэктеста этих правил нет. Хронологическая проверка вне обучающей выборки должна учитывать издержки, гэпы и повторные сигналы; [3] — методологический источник.
Проверки реализации должны включать единичный выброс ошибочных данных, восходящий параллельный канал, настоящую расширяющуюся формацию и пробои в обоих направлениях. Зафиксируйте D и убедитесь, что проекция расширения после активации не меняет расстояние до цели. Различайте пересечение во время задержки подтверждения экстремума и пересечение после активации кандидата.
Частые ошибки
Название «вершина» как автоматический сигнал шорта
Тренд до формирования модели и направление выхода из неё — разные переменные.
Увеличение целей по экстраполированной ширине
Дальнейшее разделение границ может преувеличить вознаграждение по сравнению с наблюдаемым формированием.
Неизменный размер позиции при удалении стопа
При том же количестве единиц позиции большее расстояние до стопа увеличивает денежный риск.
Список проверки перед использованием метода
Отмечайте пункты после проверки на своих данных. Прогресс сохраняется в этом браузере и не подтверждает прибыльность стратегии.
Частые вопросы
Можно ли совершать сделки внутри расширяющегося диапазона?
Их можно исследовать по отдельности, но расширяющиеся крайние значения означают, что предыдущее касание не является надежным фиксированным пределом.
Доказывает ли расширение формации сбор ликвидности?
Нет. Пересечение ранее достигнутых крайних значений наблюдается; местоположение стоп-лоссов и мотивы других трейдеров не определяются этой формой.
Источники исследования
Каждый источник подтверждает указанное рядом определение или доказательство. Псевдокод, искусственные примеры и предлагаемые параметры требуют отдельной проверки.
- Thomas Bulkowski: Broadening TopsThePatternSite / Thomas Bulkowski. Правила распознавания прочитаны в индексированном материале; прямой запрос вернул 403. Таблицы результатов не используются. Проверено: .
- TradingView: RepaintingTradingView. Задержка подтверждения экстремумов и перерисовка. Проверено: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Контекст систематического исследования графических моделей; научная работа не проверяет эту конфигурацию. Проверено: .
Связанные методы
Примечание о рисках
Материал предназначен для обучения и планирования исследований, а не является финансовой рекомендацией. Backtest моделирует прошлые данные, не гарантирует будущую доходность и не совершает реальные сделки. Методы библиотеки не обязательно реализованы в приложении. См. методологию и учебный центр.
Проверьте правила, прежде чем рисковать реальным капиталом
Проверьте возможности приложения, данные и каждую смоделированную сделку; сложные детекторы могут потребовать отдельной реализации.
Скачать Backtest в App Store