Содержание статьи
- Доказательства и область применения
- Иллюстрация
- Процесс
- Усредненная цена сделки, поддержка не гарантируется.
- Время события и время доступности информации
- Накопительный расчет и условия заморозки
- Расчет, выполненный вручную, и два примера ошибок.
- Коррекция требует восстановления и отмены.
- Добавляйте объём без двойного учёта информации
- Проверяйте правила установки анкерных точек, а не самые красивые линии.
- Частые ошибки
- Практический список проверки
- Частые вопросы
- Источники исследования
Доказательства и область применения
Документация платформ и слайды Brian Shannon объясняют расчёт, выбор точки привязки и откаты. Они не подтверждают независимо проверенный ряд доходности алгоритма ниже. Касание VWAP не означает автоматически прибыльную сделку. [1] [2] [3]
 Открыть иллюстрацию в полном размере
Практическая последовательность действий
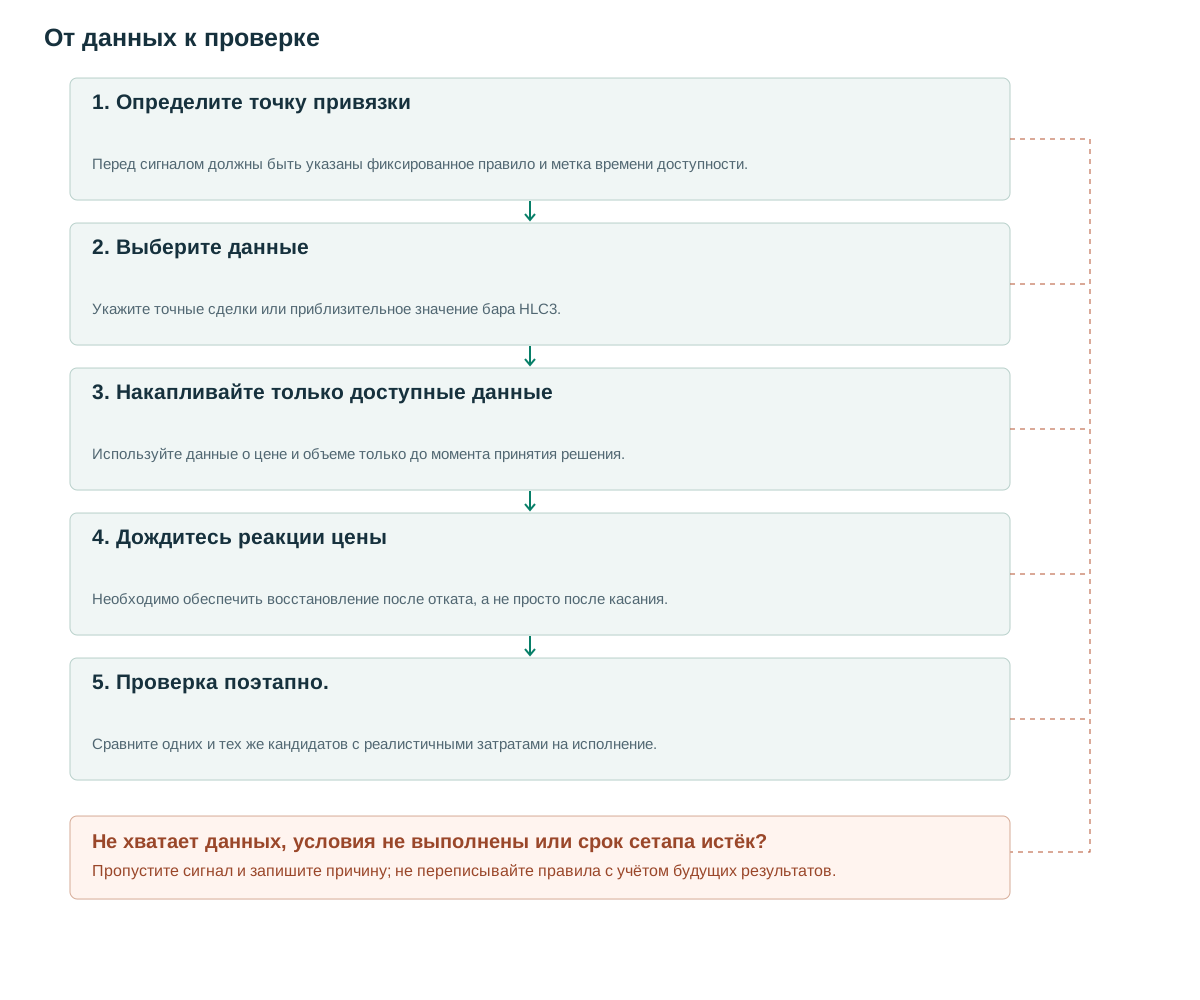
- Определите точку привязкиПеред сигналом должны быть указаны фиксированное правило и метка времени доступности.
- Выберите данныеУкажите точные сделки или приблизительное значение бара HLC3.
- Накапливайте только доступные данныеИспользуйте данные о цене и объеме только до момента принятия решения.
- Дождитесь реакции ценыНеобходимо обеспечить восстановление после отката, а не просто после касания.
- Проверка поэтапно.Сравните одних и тех же кандидатов с реалистичными затратами на исполнение.
Усредненная цена сделки, поддержка не гарантируется.
Точный VWAP по сделкам делит сумму произведений цены каждой сделки на её количество на общее количество. Многие графики заменяют отдельные сделки произведением HLC3 каждого бара на объём. Это приближение может меняться при смене интервала бара. TradingView описывает расчёт по барам и выбираемые периоды сброса. [1]
В качестве опорной точки может выступать фиксированное начало торговой сессии, уже опубликованное событие, связанное с отчетностью, подтвержденный прорыв или подтвержденное колебание. В слайдах Шеннона используются значимые опорные точки и наклон, и каждое касание не рассматривается как автоматическая покупка. [3] Расстояние от линии описывает местоположение относительно выбранной выборки. Оно не раскрывает точную себестоимость конкретной группы участников рынка.
Выбор точки привязки — это решение, основанное на моделировании. Точка привязки сессии задаёт вопрос о том, где в среднем происходили дневные торги. Точка привязки события задаёт вопрос о том, где происходили торги после этого события. Ни один из вариантов не является универсально лучшим, и усреднение нескольких визуально привлекательных точек привязки не создаёт независимых доказательств. Уточните вопрос перед выбором времени начала.
Время события и время доступности информации
Сохраняйте event_at и available_at отдельно. Минимум, достигнутый в понедельник, но требующий подтверждения на двух последующих дневных барах, может стать якорем только в среду после закрытия. В этот момент линию можно провести от понедельника, но нельзя имитировать сделки, совершенные в понедельник, используя подтверждение среды.
Для определения точки привязки на основе новостей требуется фактическая метка времени публикации, доступная для стратегии. Измененные файлы и метки, присвоенные после изменения цены, не являются одновременным подтверждением. Свободно перемещаемая точка привязки на графике полезна для анализа, но требует явного правила выбора, прежде чем она станет алгоритмом. Инструмент рисования TradingView отображает выбранную пользователем начальную точку. [2]
Также определите понятия замены и истечения срока действия. Если появляется новый прорыв, заменяет ли он старый якорь, создает ли второй независимый кандидат или оставляет активную сделку без изменений? Примите решение до начала тестирования. Замена якорей всякий раз, когда текущая позиция выглядит некомфортной, может незаметно увеличить риск и сделать воспроизведение отображаемой исторической поддержки невозможным.
Накопительный расчет и условия заморозки
Если цена измеряется в USD за монету, а объём — количеством монет, взвешенный числитель имеет единицу USD, результат — USD за монету. Замена количества оборотом в валюте котировки меняет веса. При нулевом накопленном объёме возвращайте NA. Буферы ATR и условия ниже — предложенные экспериментальные правила, не полное воспроизведение системы Shannon.
Считайте только по наблюдениям, полученным к моменту решения. Поздние исправления требуют документированного правила учёта доступности во времени. Сохраняйте тип цены, версию правила привязки, единицу количества и границу данных для согласования графика с исполнением. Пример условия тренда — фильтр; для входа в сделку всё равно нужно отдельное ценовое событие.
Для расчета наклона вычисляйте как текущее значение, так и пятибарный лаг от одной и той же выбранной опорной точки; не используйте повторно сохраненное значение, относящееся к другой опорной точке. Запаздывающая кумулятивная величина также должна быть положительной. Восстановление этого более раннего сегмента после того, как опорная точка становится известной, допустимо для принятия текущего решения, но не дает права на ретроспективный сигнал.
В псевдокоде t и a — индексы баров; start_bar_index — первый бар, выбранный правилом привязки, а available_at — временная метка. Для новостей, опубликованных внутри бара, версия OHLCV начинается с первого полного бара, начинающегося в момент события или после него; версия, основанная на сделках, может начинаться с точной временной метки события. Следует различать эти обозначения.
anchor = first_confirmed_event(rule, data_asof=bar_close_time(t))
if anchor is None: return NO_SIGNAL
a, known_at = anchor.start_bar_index, anchor.available_at
if bar_close_time(t) < known_at: return NO_SIGNAL
pv = sum(((H[i]+L[i]+C[i])/3)*V[i] for i in a..t)
vol = sum(V[i] for i in a..t)
if vol <= 0: return INSUFFICIENT_DATA
avwap_now = pv / vol
trend_ok = False
if t >= a+5:
    past_vol = sum(V[i] for i in a..t-5)
    if past_vol > 0:
        past_pv = sum(((H[i]+L[i]+C[i])/3)*V[i] for i in a..t-5)
        avwap_lag = past_pv / past_vol
        trend_ok = C[t] > avwap_now and avwap_now > avwap_lag
# Both values use this same anchor; only emit a decision now.
# The trade trigger remains separate from this example filter.
Расчет, выполненный вручную, и два примера ошибок.
Три условные сделки: 10 единиц по 100, 20 единиц по 102 и 10 единиц по 99. VWAP равен (1000 + 2040 + 990)/40 = 100.75. Невзвешенное среднее примерно 100.333, последняя цена 99. Эти показатели отвечают на разные вопросы. При объединении в бар с H=102, L=99 и C=99 значение HLC3 равно 100, отличаясь от точного VWAP по сделкам на 0.75.
Цена 101 выше VWAP 100.75 не гарантирует положительной ожидаемой доходности при покупке по цене 101. Один из путей неудачи — движение от 101 через 100.75 к 99 в нисходящем тренде. Покупка при каждом касании просто приводит к повторным попыткам поймать падение. Вторая неудача — выбор опорной точки только после того, как было установлено, что ее будущая линия соответствует нескольким привлекательным отскокам.
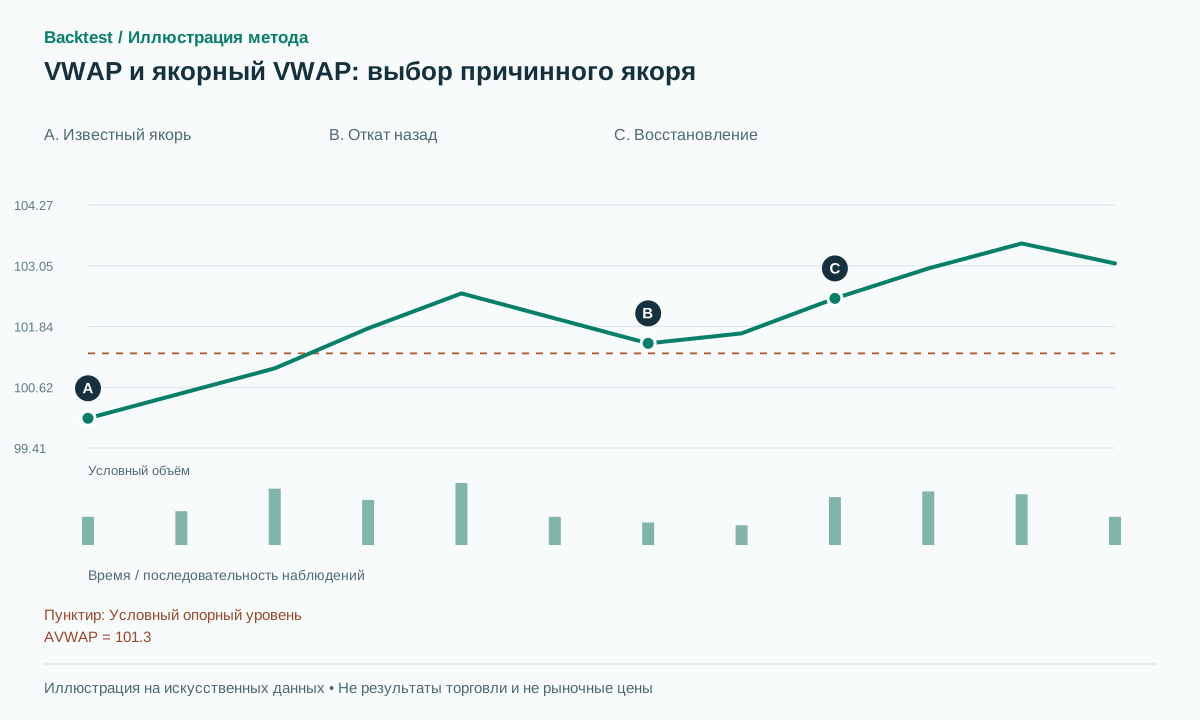
График использует фиксированный условный опорный уровень для ясного показа последовательности. Настоящий AVWAP обновляется при поступлении нового объёма. Не принимайте горизонтальную линию за полный исторический ряд VWAP: она поясняет положение кандидата, откат и последующее восстановление.
Коррекция требует восстановления и отмены.
Предложенная длинная версия требует подходящего тренда до отката. Первый откат входит в зону AVWAP ±0.15 ATR; в следующие три бара закрытие должно превысить максимум тестового бара и завершиться выше AVWAP. Фиксируйте ATR при создании кандидата. Стоп ставьте ниже минимума отката с вычетом буфера, входите при следующем исполнимом событии со спредом и проскальзыванием.
Отменяйте ещё не исполненного кандидата, если до подтверждения цена закрылась ниже допустимой зоны либо срок истёк. Требование, чтобы каждый бар отката оставался выше VWAP, может исключить тот краткий тест уровня, который стратегия должна изучать. Отделяйте тренд до отката от условия восстановления.
Для определения пересечения сравните вчерашнюю цену закрытия с вчерашним VWAP, а сегодняшнюю цену закрытия с сегодняшним VWAP. Сравнение обеих цен закрытия с сегодняшней скользящей линией изменяет определение события. После формирования позиции сохраните заранее определенный структурный стоп-лосс или отдельно заданное правило трейлинга. Не перемещайте якорь для обоснования более широкого стоп-лосса.
Цель возврата к среднему тоже требует явного правила. VWAP, зафиксированный при событии как цель, отличается от непрерывно движущейся цели VWAP. Во втором случае укажите, меняется ли ордер после каждого наблюдения, и учтите время исполнения. Последующее пересечение линией уровня размещённого лимитного ордера не доказывает его исполнения.
Добавляйте объём без двойного учёта информации
В VWAP уже используется объем для взвешивания ценового местоположения. RVOL может по-прежнему добавлять информацию, поскольку измеряет необычное участие относительно базового уровня, но его дополнительная ценность должна быть измерена. Перед их объединением следует отдельно протестировать затухание во время коррекции и расширение во время восстановления.
Для полос VWAP укажите, рассчитывается ли дисперсия по сделкам или по их баровым приближениям, как объём участвует во взвешивании и когда оценка сбрасывается. Расстояние в два стандартных отклонения не означает автоматически вероятность 95% разворота или возврата к среднему. Тренды, зависимость и распределение наблюдений делают такое упрощение неверным.
Два визуально совпадающих индикатора не являются двумя независимыми статистическими наблюдениями. Например, цена выше восходящей VWAP и цена выше скользящей средней могут содержать много общей информации. Используйте контролируемые сравнения, а не произвольную оценку, которая вознаграждает каждое коррелированное условие дополнительным баллом достоверности.
Проверяйте правила установки анкерных точек, а не самые красивые линии.
Заранее задайте небольшой набор правил привязки: начало сессии, подтверждённый пробой и подтверждённый экстремум. На одинаковых ценовых кандидатах сравните вариант без VWAP, только положение цены, положение плюс наклон, затем дополнительный фильтр объёма. Покажите чувствительность HLC3 к таймфрейму и число возможностей, потерянных из-за поздней доступности точки привязки.
Проверьте неизменность исторического префикса: посчитайте до границы истории, добавьте поздние наблюдения и убедитесь в неизменности выданных сигналов. Изменение нарисованной истории после подтверждения экстремума не должно переписывать журнал сигналов. Сохраняйте anchor_rule_version, event_at, available_at, источник объёма и price_type.
Повторите расчёт с задержкой получения данных и реалистичным исполнением. Отчёт включает чистое математическое ожидание, частоту сделок, просадку и отклонённых кандидатов. Если результат зависит от исполнения точно по цене закрытия либо отдельного удачного якоря для каждого выигрышного примера, это предупреждение о реализации, не пригодное к применению преимущество.
Частые ошибки
Выберите якорь из результатов
Перебор множества точек привязки на финальном тесте повышает вероятность случайно удачного визуального совпадения.
Подменять количество базового актива оборотом в валюте котировки
Это изменяет весовые коэффициенты и требует иного определения признаков.
Исполнять по цене только что полученного закрытия
Красивый результат может зависеть от пропущенного спреда и задержки принятия решения.
Список проверки перед использованием метода
Отмечайте пункты после проверки на своих данных. Прогресс сохраняется в этом браузере и не подтверждает прибыльность стратегии.
Частые вопросы
Какой из вариантов лучше: VWAP или AVWAP?
Главное отличие заключается в выбранном интервале. Выберите опорный интервал для ответа на конкретный вопрос и проверьте его на нужных данных.
Может ли прошлый локальный экстремум стать точкой привязки?
Да, но сигналы могут начать поступать только после подтверждения колебания. Перенос линии в прошлое не позволяет торговать в прошлом.
Источники исследования
Каждый источник подтверждает указанное рядом определение или доказательство. Псевдокод, искусственные примеры и предлагаемые параметры требуют отдельной проверки.
- Volume Weighted Average Price (VWAP)TradingView. Расчет VWAP на основе баров и периоды привязки/сброса. Проверено: .
- Anchored VWAP drawing toolTradingView. Выбранная пользователем отправная точка инструмента для привязанного VWAP. Проверено: .
- Specific Anchored VWAP StrategiesBrian Shannon / CMT Association. Общедоступные слайды о точках привязки, наклоне и откатах; чтение полной платной книги не заявляется. Проверено: .
Связанные методы
Примечание о рисках
Материал предназначен для обучения и планирования исследований, а не является финансовой рекомендацией. Backtest моделирует прошлые данные, не гарантирует будущую доходность и не совершает реальные сделки. Методы библиотеки не обязательно реализованы в приложении. См. методологию и учебный центр.
Проверьте правила, прежде чем рисковать реальным капиталом
Проверьте возможности приложения, данные и каждую смоделированную сделку; сложные детекторы могут потребовать отдельной реализации.
Скачать Backtest в App Store