Содержание статьи
- Доказательства и область применения
- Иллюстрация
- Процесс
- Что измеряет эталонный показатель, взвешенный по объему?
- Укажите первую сделку, равенство и каждое последующее разворотное действие.
- Затраты определяют, выживет ли система с низким процентом выигрышей.
- Номинальная экспозиция счёта и внутреннее плечо ETF
- Синтетическое улавливание трендов и повторяющиеся резкие колебания.
- План проверки, который позволяет оценить ненадежность предположений.
- Частые ошибки
- Практический список проверки
- Частые вопросы
- Источники исследования
Доказательства и область применения
Авторы сообщают за период со 2 января 2018 по 28 сентября 2023 года для QQQ доходность +671%, коэффициент Шарпа 2.1 и максимальную просадку 9.4%, а для TQQQ — доходность +8,242%, коэффициент Шарпа 1.7 и максимальную просадку 36.1%. Модель предполагает комиссию $0.0005 на акцию и нулевое проскальзывание. Это опубликованные результаты бэктестов, а не подтверждённые результаты реальной торговли. [1]
 Открыть иллюстрацию в полном размере
Практическая последовательность действий
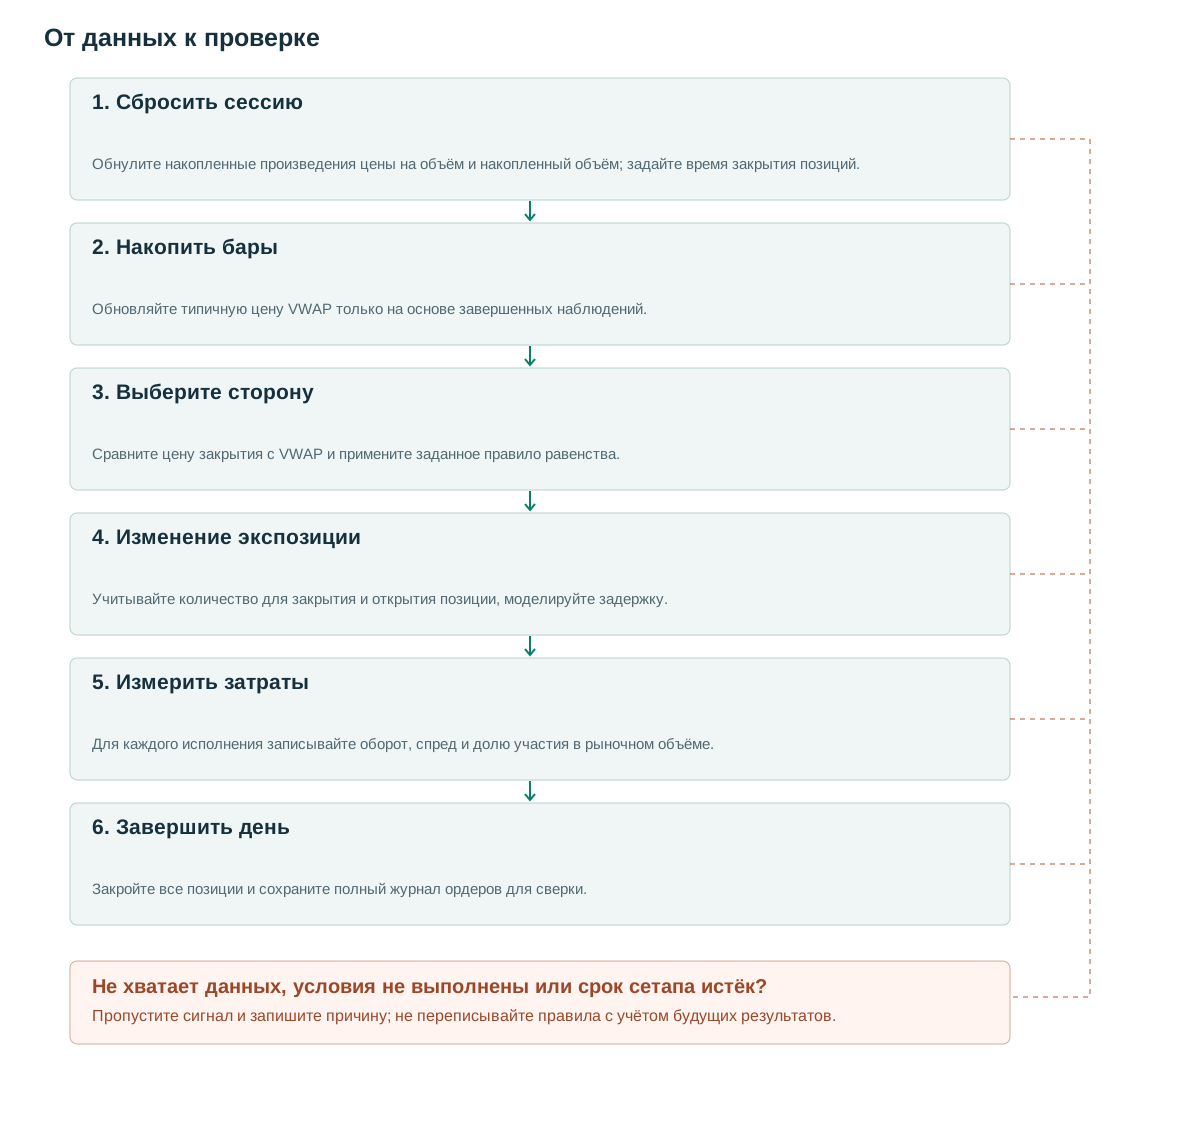
- Сбросить сессиюОбнулите накопленные произведения цены на объём и накопленный объём; задайте время закрытия позиций.
- Накопить барыОбновляйте типичную цену VWAP только на основе завершенных наблюдений.
- Выберите сторонуСравните цену закрытия с VWAP и примените заданное правило равенства.
- Изменение экспозицииУчитывайте количество для закрытия и открытия позиции, моделируйте задержку.
- Измерить затратыДля каждого исполнения записывайте оборот, спред и долю участия в рыночном объёме.
- Завершить деньЗакройте все позиции и сохраните полный журнал ордеров для сверки.
Что измеряет эталонный показатель, взвешенный по объему?
Сессионный VWAP — сумма произведений цены на объём, делённая на накопленный объём. На уровне отдельных сделок каждая цена взвешивается по объёму этой сделки. Приближение по барам использует репрезентативную цену, обычно (H+L+C)/3, и взвешивает её по объёму бара. Результаты могут различаться, если внутри широкого бара торговля сосредоточена на отдельных ценах.
Рассмотрим два синтетических наблюдения с ценами 100 и 102 и объёмами 100 и 300. Их VWAP равен (100×100+102×300)/400=101.50. Невзвешенное среднее равно 101.00. Разница отражает количество акций, сменивших владельца по каждой цене; она не доказывает осведомлённость участников с большим объёмом или обязательный возврат цены к их среднему.
Сброс сессии является частью определения. Закрепленный VWAP, запущенный несколькими днями ранее, представляет собой другую ссылку. Документация TradingView описывает варианты расчета и закрепления, но определение индикатора не является доказательством того, что правило пересечения приносит прибыль. [3]
Гипотеза продолжения тренда заключается в том, что нахождение на одной стороне VWAP позволяет выявить внутридневное направленное движение. Рынок, колеблющийся вокруг своего кумулятивного среднего, создает противоположную ситуацию: множество направленных изменений без достаточного перемещения для покрытия издержек повторных торговых операций.
Укажите первую сделку, равенство и каждое последующее разворотное действие.
Правило исследования начинает торговлю после первой закрытой минуты: выше VWAP — лонг, ниже — шорт, пересечения разворачивают позицию, а к концу дня все позиции закрыты. Номинальный размер соответствует капиталу счёта без дополнительного множителя заёмных средств на уровне счёта. [1] Внутреннее плечо TQQQ при этом сохраняется и анализируется отдельно.
Псевдокод — предлагаемая реализация без будущих данных. Он накапливает только закрытые бары, при точном равенстве сохраняет прежнее направление и отправляет целевую позицию после появления сигнала. Обработка равенства — явное правило реализации. Иной вариант допустим как отдельно зарегистрированное тестируемое правило.
Неизменная целевая позиция не должна порождать повторный вход. Переход от +100 акций к −100 акциям требует продажи 200 акций: 100 закрывают лонг, 100 открывают шорт. Симулятор, учитывающий издержки одной операции на 100 акций, занижает оборот разворота.
Обработка ордеров требует правил для ещё не исполненных заявок. Если предыдущая целевая позиция не достигнута полностью при новом сигнале, сначала согласуйте фактическую позицию и ожидающее исполнения количество, затем отправляйте следующую цель. Предположение о мгновенном полном исполнении скрывает эту проблему при быстрых разворотах.
При наступлении времени закрытия сессии отмена заявок и полное закрытие позиций имеют приоритет над новыми сигналами. Эскиз кода показывает основную логику; планировщик событий обязан обеспечивать этот приоритет, в том числе в сокращённые биржевые сессии.
on_session_start():
    cum_pv = 0; cum_volume = 0
    target_side = 0
on_completed_minute(bar):
    typical = (bar.high + bar.low + bar.close) / 3
    cum_pv += typical * bar.volume
    cum_volume += bar.volume
    if cum_volume <= 0: return
    vwap = cum_pv / cum_volume
    new_side = sign(bar.close - vwap)
    if new_side == 0: new_side = target_side
    if new_side != target_side:
        target_side = new_side
        submit_target_after_signal(target_side, budget=available_equity)
on_session_liquidation_deadline():
    cancel_pending_orders()
    submit_flat()
Затраты определяют, выживет ли система с низким процентом выигрышей.
Источник сообщает о 21,967 сделках QQQ с долей прибыльных 17.0% и 22,399 сделках TQQQ с долей прибыльных 17.2%. [1] Стратегия зависит от размера прибыли относительно убытка, а не от выигрыша в большинстве сделок. Низкая частота выигрышей делает оборот и последовательности небольших убыточных сделок ключевыми для оценки.
В синтетическом примере покупка акций 100 по цене 100.02 и продажа по цене 100.22 приносит валовую прибыль в размере $20. Предположим, что комиссия за сделку в обе стороны составляет $0.70, а дополнительные издержки на спред/проскальзывание — $3.00; чистая прибыль составляет $16.30. Двенадцать аналогичных сделок в обе стороны влекут за собой издержки в размере $44.40 еще до того, как будет определено, являются ли их ценовые приросты положительными.
Для условного распределения с вероятностью выигрыша 0.20, средней прибылью 5R и средним убытком 1R валовое ожидание равно 0.20×5−0.80×1=0.20R. Средние издержки 0.10R оставляют 0.10R; издержки 0.25R дают ожидание −0.05R. Это иллюстрации, а не оценки распределения из исследования.
Не учитывайте спред дважды. Если симулятор покупает по ask и продаёт по bid, спред уже отражён в ценах исполнения. Добавляйте лишь ещё не учтённые издержки. Напротив, модель по ценам закрытия не оплатила спред только потому, что в отчёте есть строка комиссии.
Оценивайте затраты в зависимости от времени суток, спреда, волатильности и уровня участия. Постоянное предположение о небольших затратах может быть особенно ненадежным вблизи открытия рынка, во время выхода новостей и когда стратегия неоднократно пересекает свой базовый показатель.
Номинальная экспозиция счёта и внутреннее плечо ETF
Цель TQQQ — трёхкратная дневная доходность Nasdaq-100 до комиссий и расходов. Эмитент объясняет, что результат за более длительный период владения может существенно отличаться от трёхкратного накопленного изменения индекса. [2] Поэтому покупка TQQQ на весь собственный капитал счёта не означает, что экономическая экспозиция лишена плеча.
Синтетическая двухдневная траектория демонстрирует эффект сложного процента. Индекс сначала растет (10%), затем падает (9.0909%), возвращаясь приблизительно к исходной точке. Идеализированный дневной трехкратный продукт перемещается от 100 к 130, а затем примерно к 94.545. Продукт теряет стоимость, даже несмотря на то, что двухдневное кумулятивное изменение индекса близко к нулю.
Стратегия с ежедневным закрытием всех позиций не переносит их намеренно на следующую сессию, но всё равно торгует инструментом с внутридневным плечом, собственным спредом и механизмом следования индексу. Ежедневное закрытие не делает TQQQ эквивалентным QQQ с одинаковыми издержками исполнения.
Сравните QQQ и TQQQ, используя как показатели собственного капитала, так и риски. Более высокая процентная доходность может сопровождаться существенно большей просадкой и риском неблагоприятных событий. В сравнении также следует указать доступность заимствований для коротких позиций, предположения о финансировании и любые ограничения брокера в отношении ETF с кредитным плечом.
Синтетическое улавливание трендов и повторяющиеся резкие колебания.
Предположим, закрытый бар находится выше VWAP, а последующий вход в лонг исполняется по 100.12. Выход по 101.20 даёт $108 валовой прибыли на 100 акций. Продолжение движения прибыльно, поскольку его величины достаточно для покрытия издержек входа и выхода.
В неудачной последовательности тот же лонг закрывается по 100.02 с валовым убытком $10. Затем стратегия открывает шорт по 100.02 и снова разворачивается по 100.13, теряя ещё $11 до издержек. За всю последовательность цена почти не изменилась, но счёт оплатил несколько изменений позиции.
Полезный тест исполнения предполагает размещение двух пересечений на смежных завершенных барах. Убедитесь, что каждый сигнал использует только свои собственные завершенные данные, каждый ордер соответствует временной метке сигнала, а второй разворот совершается на основе фактически исполненной позиции. Также протестируйте бар с нулевым объемом, бар с отсутствующей минутой и бар с точным закрытием, равным VWAP.
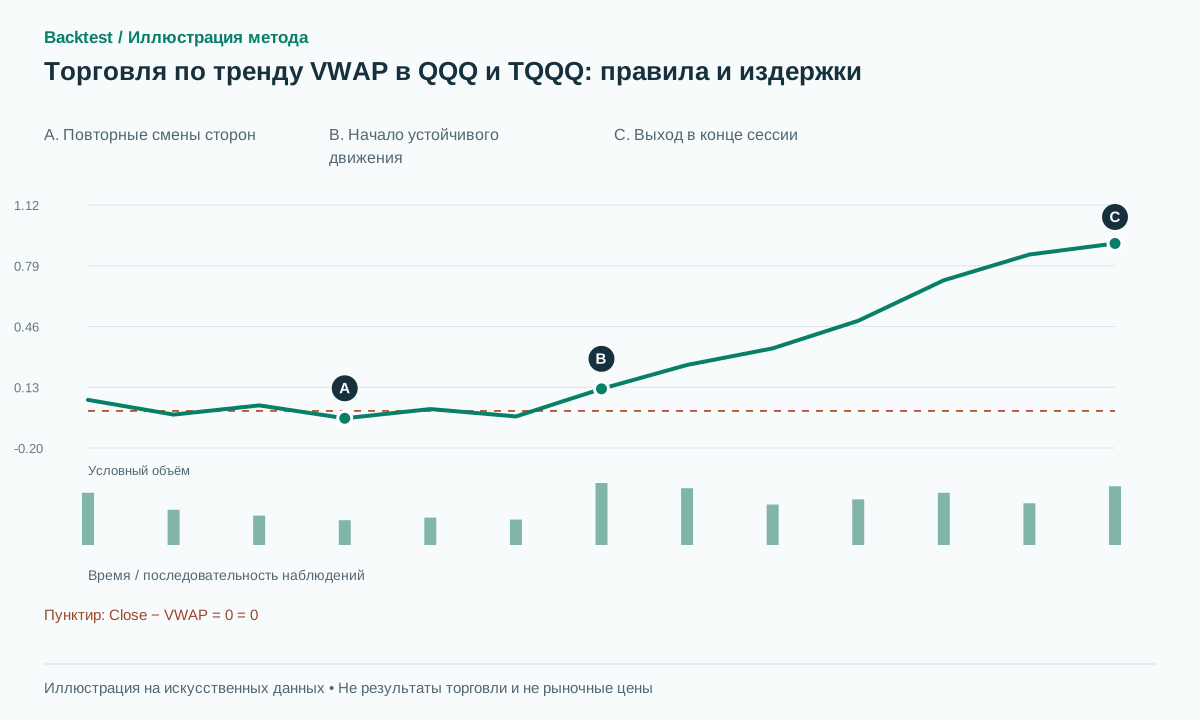
На рисунке показана цена закрытия минус VWAP, а не кривая капитала счёта. Ранние наблюдения меняют знак около нуля, поздние остаются положительными. Рассмотрение лишь устойчивого тренда может скрыть предыдущие частые развороты, издержки которых несёт полная стратегия.
План проверки, который позволяет оценить ненадежность предположений.
Восстановите торговую сессию VWAP и целевые направления перед оценкой доходности. Сравните временные метки сделок, объемы разворотов и выходы в конце дня с предполагаемым правилом. Несоответствие этих промежуточных результатов следует устранять напрямую, а не компенсировать новым параметром стоимости.
Затем запустите фиксированные варианты: нефильтрованные пересечения; предопределенное минимальное расстояние от VWAP; и предопределенное требование к устойчивости. Последние два варианта являются предлагаемыми экспериментами, а не правилами, заявленными в источнике. Каждый из них может снизить оборот, а также отсрочить редкие крупные выигрыши, поэтому уменьшение количества сделок само по себе не является доказательством улучшения.
Сообщите о чистой ожидаемой доходности, обороте, среднем времени удержания, распределении последовательных убытков и доле прибыли, полученной от крупнейших сделок. Исключение крупнейших выигрышных сделок — это анализ чувствительности, а не автоматическое правило отклонения для трендовой стратегии. Важно, является ли зависимость от этих выигрышных сделок стабильной и экономически обоснованной.
Используйте заранее отложенные последующие периоды и другие рыночные режимы. Проверьте чувствительность к предположению о нулевом проскальзывании при реалистичных спредах, задержках и ограничениях участия; укажите учёт займа и финансирования. Отделяйте опубликованные результаты источника от новых гипотез до появления воспроизводимого теста.
Частые ошибки
Рассматривать низкий процент выигрышей как достаточное доказательство против или в пользу системы.
Частота выигрышей не учитывает размер и стоимость выигрыша. Восстановите полное распределение чистых выигрышей.
Издержки только одной части разворота
Переход от длинной позиции к короткой позиции того же размера требует вдвое большего одностороннего объема. Заниженный оборот напрямую завышает чистую прибыль.
Покупку TQQQ на весь капитал называют безрычажной
ETF сам обеспечивает дневную экспозицию к индексу с плечом. Заём на счёте и внутреннее плечо продукта — разные уровни.
Список проверки перед использованием метода
Отмечайте пункты после проверки на своих данных. Прогресс сохраняется в этом браузере и не подтверждает прибыльность стратегии.
Частые вопросы
Гарантирует ли закрытие выше VWAP бычий тренд?
Нет. Это одно условие направления. Повторные пересечения внутри диапазона могут приносить убытки, даже когда каждый сигнал строго соответствует правилу.
Почему предположение о нулевом проскальзывании здесь существенно?
Частые развороты создают большой оборот. Малые издержки на акцию накапливаются, особенно когда многие сделки дают небольшой убыток, а прибыль зависит от немногих крупных движений.
Источники исследования
Каждый источник подтверждает указанное рядом определение или доказательство. Псевдокод, искусственные примеры и предлагаемые параметры требуют отдельной проверки.
- Volume Weighted Average Price (VWAP): The Holy Grail for Day Trading SystemsCarlo Zarattini, Andrew Aziz — 13/11/2023. Прочитана полная статья на 26 страницах от 13 ноября 2023 года. Результаты используют авторские предположения о комиссии и нулевом проскальзывании; бэктест здесь повторно не запускался. Проверено: .
- TQQQ — UltraPro QQQProShares. Изучена документация эмитента о цели трёхкратной дневной доходности и ограничениях накопленного результата при удержании; она не является доказательством прибыльности стратегии. Проверено: .
- Volume Weighted Average Price (VWAP)TradingView. Основная документация, посвященная построению и поведению якоря VWAP, изучена; она не подтверждает правильность торговой стратегии. Проверено: .
Связанные методы
Примечание о рисках
Материал предназначен для обучения и планирования исследований, а не является финансовой рекомендацией. Backtest моделирует прошлые данные, не гарантирует будущую доходность и не совершает реальные сделки. Методы библиотеки не обязательно реализованы в приложении. См. методологию и учебный центр.
Проверьте правила, прежде чем рисковать реальным капиталом
Проверьте возможности приложения, данные и каждую смоделированную сделку; сложные детекторы могут потребовать отдельной реализации.
Скачать Backtest в App Store