Makale içeriği
- Kanıt ve kapsam
- Çizim
- Süreç
- Geri çekilmeden önce trendi belirleyin.
- Trend adayı olmaktan, kesinleşmiş bir geri kazanım olmaya
- Çapa noktaları ve etkinlik filtreleri geriye doğru bilinemez.
- Sentetik geri kazanım ve trend başarısızlığı yolları
- Giriş, çıkış ve takip etmenin maliyeti
- VWAP, sıradan bir trend geri çekilmesine göre iyileşme gösteriyor mu?
- Yaygın hatalar
- Uygulamalı kontrol listesi
- Sık sorulan sorular
- Araştırma kaynakları
Kanıt ve kapsam
SMB, CLOV işlem incelemesi sunarken, Alphatrends AVWAP'yi açıklıyor ve TradingView hesaplama belgelerini sunuyor. Bunlar, önerilen algoritma için doğrulanmış getiriler değil, fikirler ve tanımlar oluşturmaktadır.
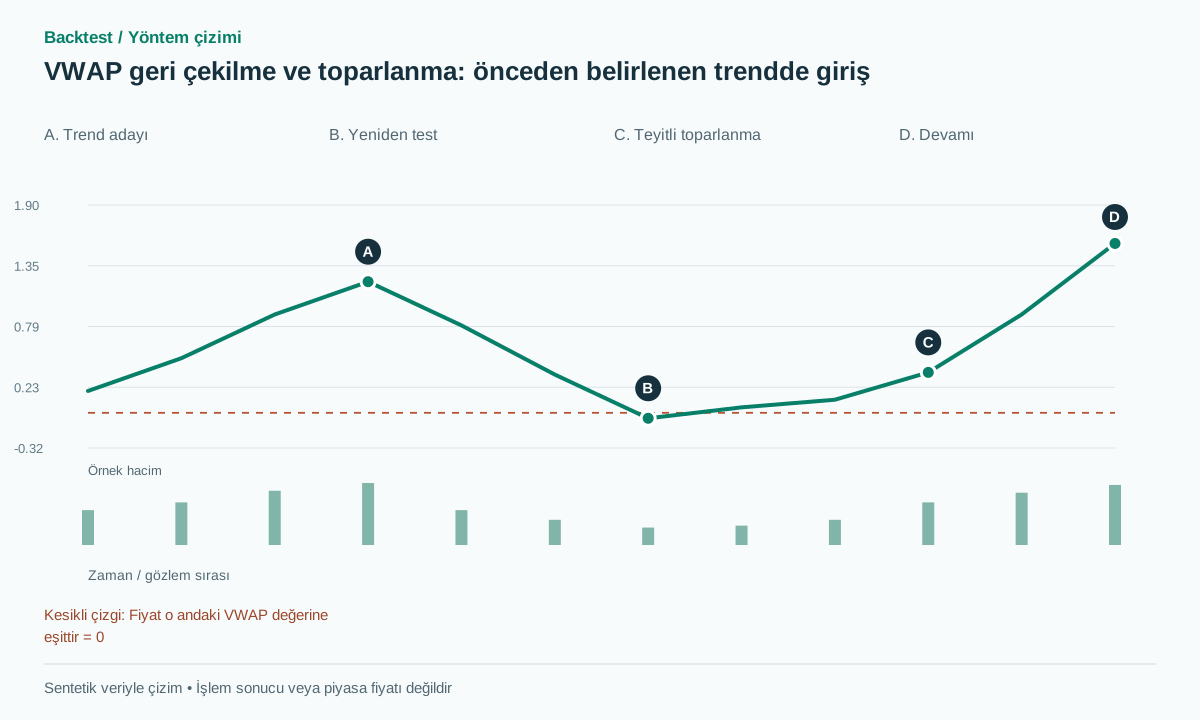 Çizimi tam boyutta aç
Uygulamalı iş akışı
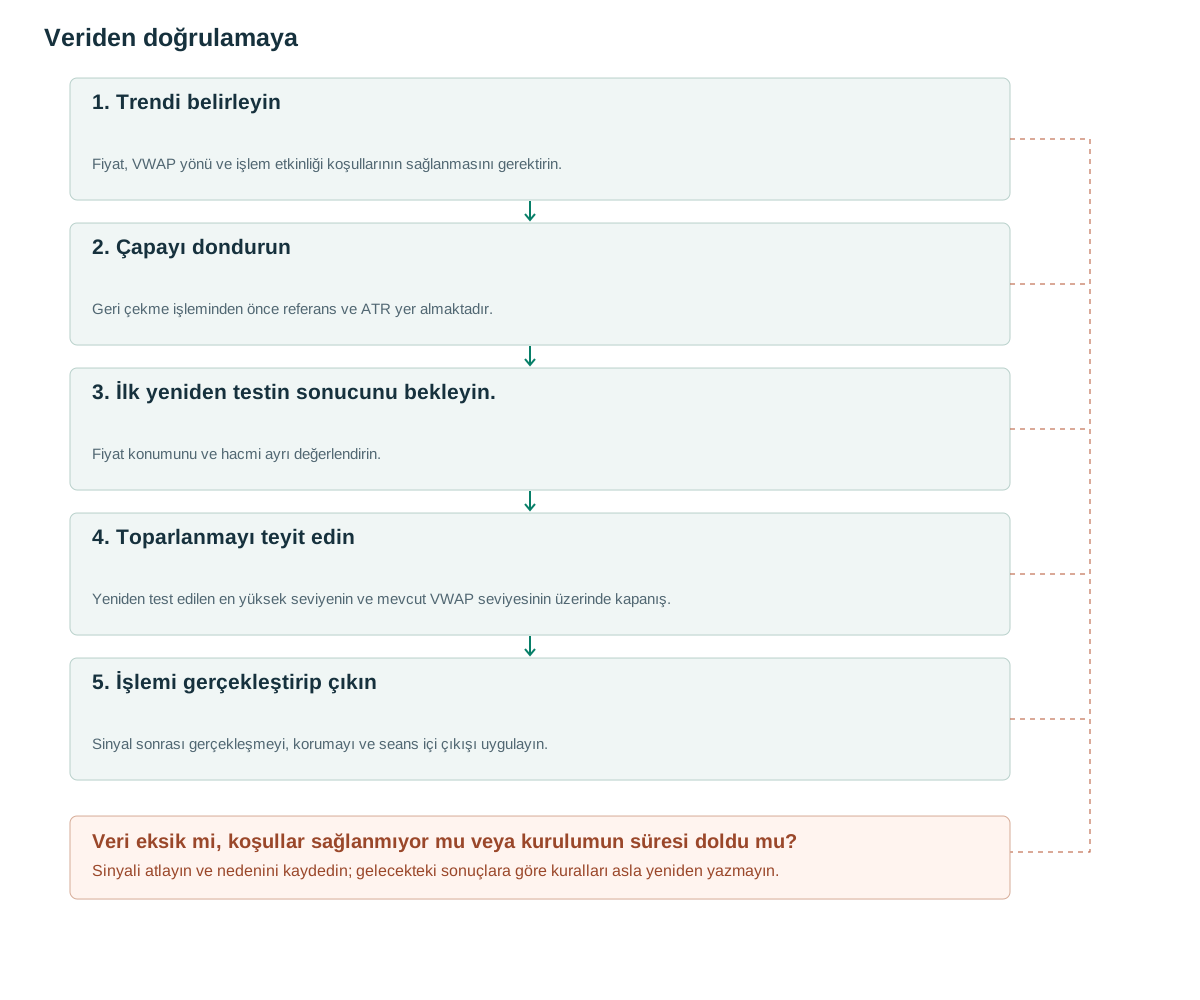
- Trendi belirleyinFiyat, VWAP yönü ve işlem etkinliği koşullarının sağlanmasını gerektirin.
- Çapayı dondurunGeri çekme işleminden önce referans ve ATR yer almaktadır.
- İlk yeniden testin sonucunu bekleyin.Fiyat konumunu ve hacmi ayrı değerlendirin.
- Toparlanmayı teyit edinYeniden test edilen en yüksek seviyenin ve mevcut VWAP seviyesinin üzerinde kapanış.
- İşlemi gerçekleştirip çıkınSinyal sonrası gerçekleşmeyi, korumayı ve seans içi çıkışı uygulayın.
Geri çekilmeden önce trendi belirleyin.
SMB, açılışın yönlü hareketinden sonra CLOV fiyatının VWAP seviyesine geri çekilmesini inceler [1]. Alphatrends fiyat konumu ve AVWAP yönünü anlatır [2]. Yazı, uygulayıcının tüm işlem akışı okuma sürecini kopyaladığını iddia etmeden fikirleri gözlenebilir durumlara dönüştürür.
İşlem bazlı VWAP, başlangıç referansından itibaren Σ(price×quantity)/Σquantity ile hesaplanır. OHLCV verisinde tipik fiyat (H+L+C)/3, mum bazlı bir yaklaşık değer üretir [3]. Bu yaklaşık değeri tüm işlemlerin tam ortalaması olarak adlandırmayın. Sonuçları karşılaştırmadan önce işlem veya mum bazlı hesaplamayı seçin ve sürümünü kaydedin.
VWAP'nin altındaki fiyat, geçici bir geri çekilmeyi veya düşüşün başlangıcını temsil edebilir. Koşullar hala güçlü iken trend adayını kaydedin, ardından geri çekilmeyi bekleyin. VWAP bir referans istatistiğidir, enstrümanı hala elinde bulunduran her yatırımcının maliyet esasını veya pozisyonlarının doğrudan bir ölçüsünü temsil etmez.
Trend adayı olmaktan, kesinleşmiş bir geri kazanım olmaya
Çapa noktasından itibaren en az 10 çubuktan sonra, önerilen aday c, C[c]>VWAP[c], VWAP[c]>VWAP[c−5], C[c]>EMA50[c] ve RVOL_cum[c]≥1.2'yi gerektirir. Burada EMA50, önceki günlerden gelen normal seans çubukları boyunca devam ederken, VWAP her seansı sıfırlar. A=ATR14[c−1], b=max(2 ticks,0.10A) ve eps=max(2 ticks,0.15A) dondurulur.
Sonraki beş çubukta, ilk yeniden test r'yi L[r]≤VWAP[r]+eps ve C[r]≥VWAP[r]−eps ile kilitleyin. r'de biten üç çubuk için ortalama RVOL, ≤0.8 olmalıdır. Onaydan önce VWAP−eps'nin altında bir kapanış, adayı geçersiz kılar. Her geri çekilme çubuğunun VWAP'nin üzerinde kalmasını şart koşmayın, çünkü bu, incelenen geri kazanımı dışlayabilir.
r sonrasındaki üç barda H[r]+b ve VWAP[t] üzerindeki ilk kapanış sinyal üretir. Stopu r ile sinyal arasındaki en düşük fiyat eksi b seviyesine koyun; daha sonraki uygulanabilir kotasyondan alın. Tüm süreler, EMA seçimi ve eşikler öneridir. Hacim şartı geçilmezse aday reddedilir; daha güzel başka r seçilmez.
Isınma işlemi, yalnızca çapa noktasından sonraki 10 çubuklarını değil, en uzun bağımlılığı da kapsamalıdır. EMA50, ATR veya aynı zamana ait RVOL geçmişi mevcut değilse, aday insufficient_data'dir. EMA'yi oturumlar arasında taşımak belirtilen bir tercihtir; bunu günlük olarak sıfırlamak farklı bir ısınma işlemi ve yeni bir sürüm gerektirir.
after_candidate_close(c):
  if not full_EMA_ATR_RVOL_history: reject_insufficient_data(); return
  candidate = freeze(ATR_reference,buffers,anchor_id,session_id,
                     cutoff=session_end-5_minutes)
  if received_close_time(c)>=candidate.cutoff: expire(); return
  r = None
  for u in c+1..c+5:
    if changed_anchor_or_session(candidate,u) or received_close_time(u)>=candidate.cutoff:
      expire(); return
    if C[u]<VWAP[u]-eps: cancel(); return
    if L[u]<=VWAP[u]+eps and C[u]>=VWAP[u]-eps:
      r=u; break
  if r is None: expire_no_retest(); return
  if missing_rvol(r-2,r) or mean(RVOL_bar[r-2:r+1])>0.8:
    reject_candidate(); return
  for t in r+1..r+3:
    if changed_anchor_or_session(candidate,t) or received_close_time(t)>=candidate.cutoff:
      expire(); return
    if C[t]<VWAP[t]-eps: cancel(); return
    if C[t]>H[r]+b and C[t]>VWAP[t]:
      stop=min(L[r:t+1])-b
      consume_candidate_then_order_on_next_quote_if_before_cutoff()
      return
  expire_no_confirmation()
# Session-close and anchor-reset events cancel pending candidates immediately.
Çapa noktaları ve etkinlik filtreleri geriye doğru bilinemez.
Normal seansın açılışındaki temel çıpa noktaları. Bir katalizör çıpa noktası, bilinen bir yayın zamanı gerektirir; geçmiş salınım çıpa noktası, salınımdan hesaplanabilir ancak yalnızca onaylandıktan sonra kullanılır. Kayıptan sonra çıpa noktasını en iyi görünen dip noktasına taşımak, hem hesaplamayı hem de hipotezi değiştirir.
Önerilen RVOL_cum, aynı anda gerçekleşen kümülatif işlem hacminin, önceki 20 işlem seanslarındaki medyan kümülatif işlem hacmine bölünmesiyle elde edilir. Yeniden test ölçümü, tüm gün işlem hacmini değil, aynı zaman dilimindeki bireysel RVOL değerlerini kullanır. Eksik veya sıfır paydalar, normal işlem hacmi yerine mevcut olmayan bilgileri temsil eder.
SMB incelemesi, tamamlanmış 15 dakikalık hacim kontrolünü erken girişten sonra elde edilen bilgiden ayırır [1]. 09:38 kararı 09:45 sonuna kadarki hacmi kullanamaz. Ya 09:45 anını bekleyin ya da 09:38 anında mevcut filtre tanımlayın. Yüksek etkinlik büyük fiyat geri çekilmesi olmadan VWAP değerini fiyata yaklaştırabilir; fiyat yolunu ve hareketli referansı birlikte saklayın.
Sentetik geri kazanım ve trend başarısızlığı yolları
Aday oluşurken C=102, VWAP=100.80 ve beş bar önceki değeri 100.40, EMA50=100.30 ve RVOL_cum=1.6 olsun. A=1 ve tick=0.01 için b=0.10 ve eps=0.15 olur. Sonraki yeniden testte VWAP101.00, dip 100.95, tepe 101.25 ve kapanış 101.05 olur; üç barlık ortalama RVOL0.65 koşulu geçer.
İki bar sonra 101.45 kapanışı, 101.35 seviyesini ve o andaki VWAP101.08 değerini aşar. Alış 101.50 fiyatında gerçekleşir. r ile teyit arasındaki en düşük fiyat 100.90 olduğundan stop 100.80, risk 0.70 ve 2R hedef 102.90 olur. VWAP her bardaki mevcut veriyle yeniden hesaplanır; örnek sabit kaldığını varsaymaz.
Girişten sonra, yeni bilgiler trendi tersine çevirebilir ve 100.75'de stop loss'u tetikleyerek 0.75'yi kaybetmenize neden olabilir. VWAP101.00−0.15'nin altında 100.70'de gerçekleşen farklı bir yeniden test kapanışı, girişten önce iptal olur. Sadece fiyatın altında yeni bir ortalama çizmek ve orijinal kurulum etiketini korumak için çapayı 100.70 düşük seviyesine sıfırlamayın.
Giriş, çıkış ve takip etmenin maliyeti
Teyitten sonra emir göndermeden gözlenen kotasyonda riski ve kalan kazancı değerlendirin. Büyük fiyat boşluğu önceden belirlenen risk sınırını aşabilir. Gönderilmemiş emir atlanabilir; önceden yerleştirilmiş stop giriş emrinin iptalden önceki gerçekleşmesi kayıtta tutulmalıdır. Bu iki yürütme kuralını birbirinin yerine kullanmayın.
Önerilen temel strateji, 2R hedefi, yapısal işlem koruması ve seans kapanışından önce tasfiye mekanizmasını kullanmaktadır. 20 bar zaman durdurma noktası ayrı olarak test edilebilir. Gün içi kayıp sessizce bir swing pozisyonuna dönüşmemelidir; gece boyunca maruz kalınan pozisyonlar için yeni bir boşluk modeli ve bütçe gereklidir.
Bir kıyaslama ölçütüne göre göreceli güç, başka bir filtre olabilir: Senkronize verileri kullanarak aynı başlangıç zamanından itibaren getirileri karşılaştırın. Bu, RSI'den farklıdır. VWAP'yi birlikte geri kazanan ilişkili hisse senetleri, her biri bağımsız tam risk tahsisi almak yerine portföy kısıtlamalarını paylaşmalıdır.
VWAP'den geçen derin bir fitil, kapanışa dayalı yeniden test geometrisini karşılayabilir ancak geniş bir stop loss seviyesi oluşturabilir. İşlem kuralı işlemi reddetse bile, aday tablosunda saklayın. Aksi takdirde, formasyonun görünür etkinliği, belgelenmemiş bir stop loss genişliği seçimiyle karışır.
Temel çizgi, kısaltılmış seanslar da dahil olmak üzere, planlanan seans kapanışından beş dakika önce giriş kesme noktasını belirler. Her aday session_id'yi ve VWAP kullanılıyorsa anchor_id'yi korur. Kesme noktasına ulaşılması, seansın değiştirilmesi veya çapa noktasının sıfırlanması bekleyen olayı sonlandırır. Sinyal sonrası fiyat teklifi de kesme noktasından önce gelmelidir. Seans zamanlayıcısı, daha fazla çubuk gelmese bile bekleme durumlarını iptal eder; çubuk sayaçları ertesi sabah devam edemez. Bu kesme noktası, makalede tanımlanmış bir araştırma seçeneğidir.
VWAP, sıradan bir trend geri çekilmesine göre iyileşme gösteriyor mu?
Aynı fiyat tetikleyicisine sahip bir salınım veya EMA tabanlı geri çekilme ile karşılaştırın, ardından VWAP konumunu, eğimi, kümülatif RVOL'yi ve kurumayı tek tek ekleyin. Tüm kombinasyonu aynı anda eklemek, hangi bileşenin yardımcı olduğunu ve hangisinin sadece örneklemeyi azalttığını gizler.
Sonuçları günün saati, VWAP eğimi, trend veya yatay piyasa bağlamı ve girişten önce bilinen katalizöre göre gruplayın. Aday sayısı, yeniden test oranı, gerçekleşmeler, net R, MAE/MFE ve kaçan fırsatları raporlayın. Yalnız ünlü kazanan meme hisseleri yerine o tarihte bilinen enstrüman evrenini kullanın.
Geçmişin yeniden oynatımı o anda gelişen VWAP değerini ve doğru takvimi korumalıdır. Stop mesafesine göre daha yüksek maliyetleri sınayın; normal ve uzatılmış seans çapalarını ayrı test edin. Tek başarılı CLOV örneği her VWAP temasının başarı oranını tahmin edemez.
Son olarak, ilk temastan onay anına kadar olan gerçek gecikmeyi karşılaştırın. Trendin devamı genellikle seçilen tetikleyiciden önce gerçekleşiyorsa, daha düşük bir başarısızlık oranı, kalan ödülün çok az olması pahasına elde edilebilir. Bu denge, idealize edilmiş bir temas fiyatı dolumuyla gizlenmek yerine, sonuçlarda doğrudan görünmelidir.
Yaygın hatalar
Her VWAP temasında alım yapmak
Eğilim bağlamı ve teyidi olmadan, strateji farklı rejimleri birbirine karıştırır.
Sonuçtan sonra çapayı seçmek
Geriye dönük referans noktaları, karar için daha önce var olmayan bir destek yaratabilir.
Gelecek hacmi kullanarak
15 dakika koşulu, sekizinci dakikada bir giriş seçemez.
Bu yöntemi kullanmadan önce kontrol listesi
Her maddeyi kendi verilerinizle doğruladıktan sonra işaretleyin. İlerleme bu tarayıcıda saklanır; stratejinin kârlı olduğunu belgelemez.
Sık sorulan sorular
Yükselen bir VWAP, desteği garanti eder mi?
Hayır. Tamamlanmış işlemleri özetler; yeni akış, trendi anında değiştirebilir.
Çapa noktası bir haberin yayımlanma anı olabilir mi?
Evet, eğer zamanı biliniyorsa ve sabit tutuluyorsa. Bu, VWAP oturumuyla karşılaştırılacak ayrı bir varyanttır.
Araştırma kaynakları
Her kaynak, yanında açıklanan tanımı veya kanıtı destekler. Sözde kod, sentetik örnekler ve önerilen parametreler ayrı ayrı doğrulanmalıdır.
- How to use VWAP to buy a Pullback in a Meme StockSMB Capital. 29 Haziran 2021 tarihli orijinal CLOV konuşma dökümü okundu; stratejinin tam hesap ekstresi yoktur. Kontrol tarihi: .
- Anchored VWAP explainedBrian Shannon / Alphatrends. Çapa, fiyat konumu ve yön hakkındaki açık açıklama okundu; ücretli kitabın tamamı okunmadı. Kontrol tarihi: .
- Volume Weighted Average PriceTradingView. Tipik fiyat hesabı ve çapa ayarları okundu. Kontrol tarihi: .
İlgili yöntemler
Risk notu
Bu içerik eğitim ve araştırma tasarımı içindir; finansal tavsiye değildir. Backtest geçmiş verileri simüle eder, gelecekteki performansı garanti etmez ve gerçek işlem emri vermez. Kütüphanedeki yöntemlerin tümü uygulamada hazır özellikler olmayabilir. İlgili bilgiler: metodoloji ve öğrenme merkezi.
Gerçek sermayeyi riske atmadan önce kuralları doğrulayın
Uygulama desteğini, verileri ve her simüle işlemi kontrol edin; gelişmiş tespit yöntemleri ayrı bir uygulama gerektirebilir.
Backtest uygulamasını App Store’dan indirin