Makale içeriği
- Kanıt ve kapsam
- Çizim
- Süreç
- Renkleri yorumlamadan önce etiketleri anlayın.
- Aynı satır oranlarından çapraz karşılaştırmaları ayırın.
- Altı satırlık bir hesaplama ve geçersiz bir küme
- Devamlılık ve başarısızlık farklı durum makineleri gerektirir.
- Tarihsel tekrar kayıtları, canlı veri toplama ile eşleşmelidir.
- Yığın, yüksek hacmin ötesinde bilgi ekliyor mu?
- Yaygın hatalar
- Uygulamalı kontrol listesi
- Sık sorulan sorular
- Araştırma kaynakları
Kanıt ve kapsam
Sierra Chart, Numbers Bars ve çapraz bid/ask hacim karşılaştırmalarını belgeler. TradingView mum içi fiyat yönü sınıflandırması otomatik olarak borsanın agresör işareti değildir. Bybit, likiditeyi alan tarafı gösteren taker alanına örnektir. Önerilen 3× eşiği için doğrulanmış kârlılık yoktur. [1] [2] [3]
 Çizimi tam boyutta aç
Uygulamalı iş akışı
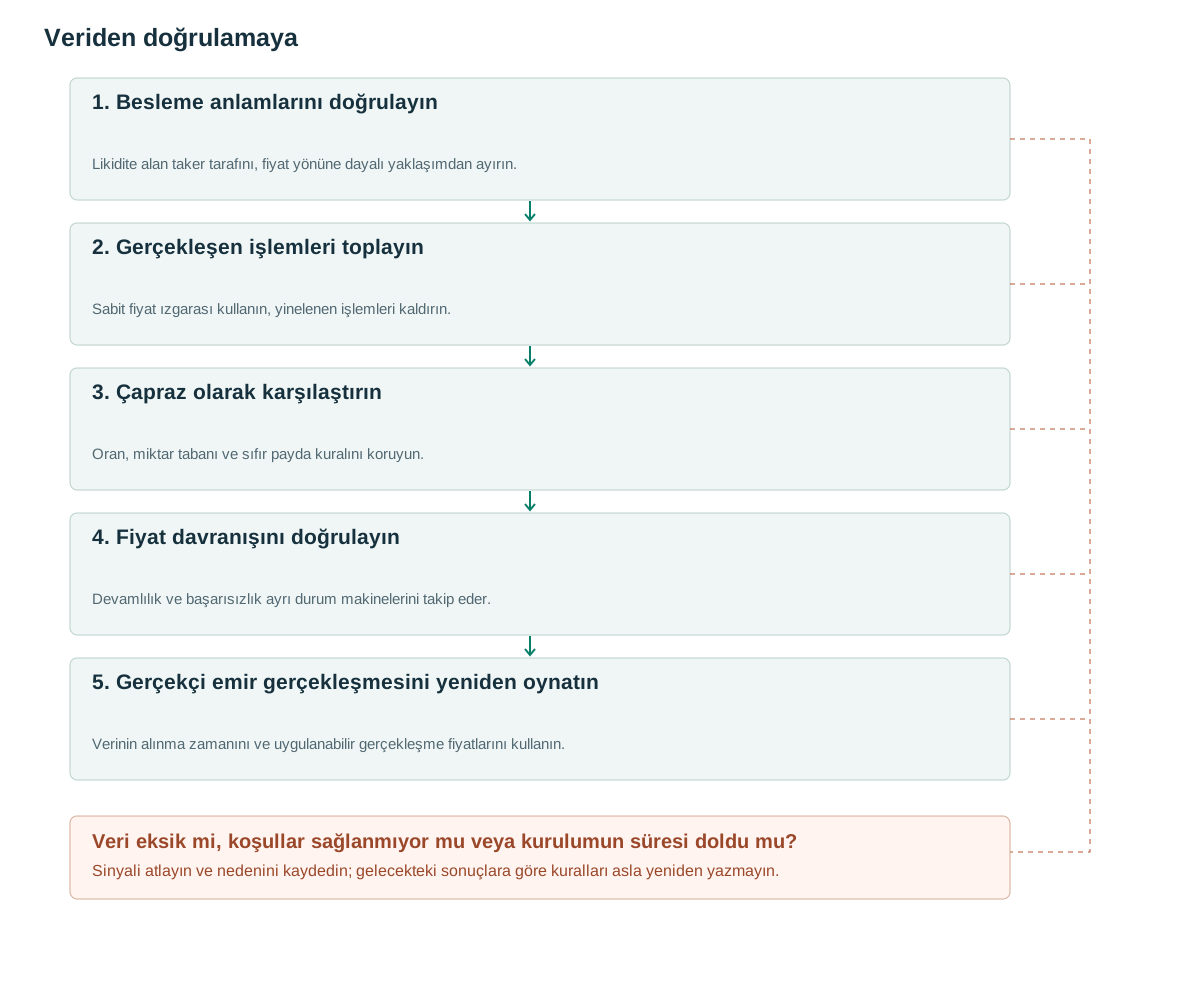
- Besleme anlamlarını doğrulayınLikidite alan taker tarafını, fiyat yönüne dayalı yaklaşımdan ayırın.
- Gerçekleşen işlemleri toplayınSabit fiyat ızgarası kullanın, yinelenen işlemleri kaldırın.
- Çapraz olarak karşılaştırınOran, miktar tabanı ve sıfır payda kuralını koruyun.
- Fiyat davranışını doğrulayınDevamlılık ve başarısızlık ayrı durum makinelerini takip eder.
- Gerçekçi emir gerçekleşmesini yeniden oynatınVerinin alınma zamanını ve uygulanabilir gerçekleşme fiyatlarını kullanın.
Renkleri yorumlamadan önce etiketleri anlayın.
Ask hacmi genellikle alıcının ask fiyatından başlattığı işlemleri, bid hacmi satıcının bid fiyatından başlattığı işlemleri gösterir. Borsa taker tarafını veriyorsa şemasına uyun. Kotasyon veya fiyat adımı kuralından sınıflandırma yapılıyorsa yöntemi ve bilinmeyen kategorisini koruyun. İncelenen Bybit kaynağında publicTrade.S taker tarafıdır: likiditeyi alan alıcı veya satıcı olabilir. [3]
TradingView footprint gözlemleri, mum içindeki fiyat yönüne göre sınıflandırır ve mevcut geçmiş verinin ayrıntı düzeyi değişebilir. [2] Bu nedenle alış ve satış gibi etiketler farklı platformlarda aynı şeyi ölçmeyebilir. Sınıflandırılmış deltası negatif olan yeşil bir mum mutlaka hatalı değildir: açılıştan kapanışa fiyat hareketi ile yönüne göre artı veya eksi işaret taşıyan gerçekleşen işlem toplamları farklı sorulara yanıt verir.
Footprint, gerçekleşen işlemleri kaydeder. Ancak, bekleyen her emri, bir emrin önündeki tam kuyruğu veya hiç gerçekleşmeyen gizli likiditeyi ortaya çıkarmaz. Büyük ve agresif bir alım kümesi, fiyatı durduracak kadar pasif satışla karşılaşabilir. Bu kümenin devamı veya başarısız bir girişim olarak değerlendirilmesi için, sonraki fiyat tepkisi gereklidir.
Aynı satır oranlarından çapraz karşılaştırmaları ayırın.
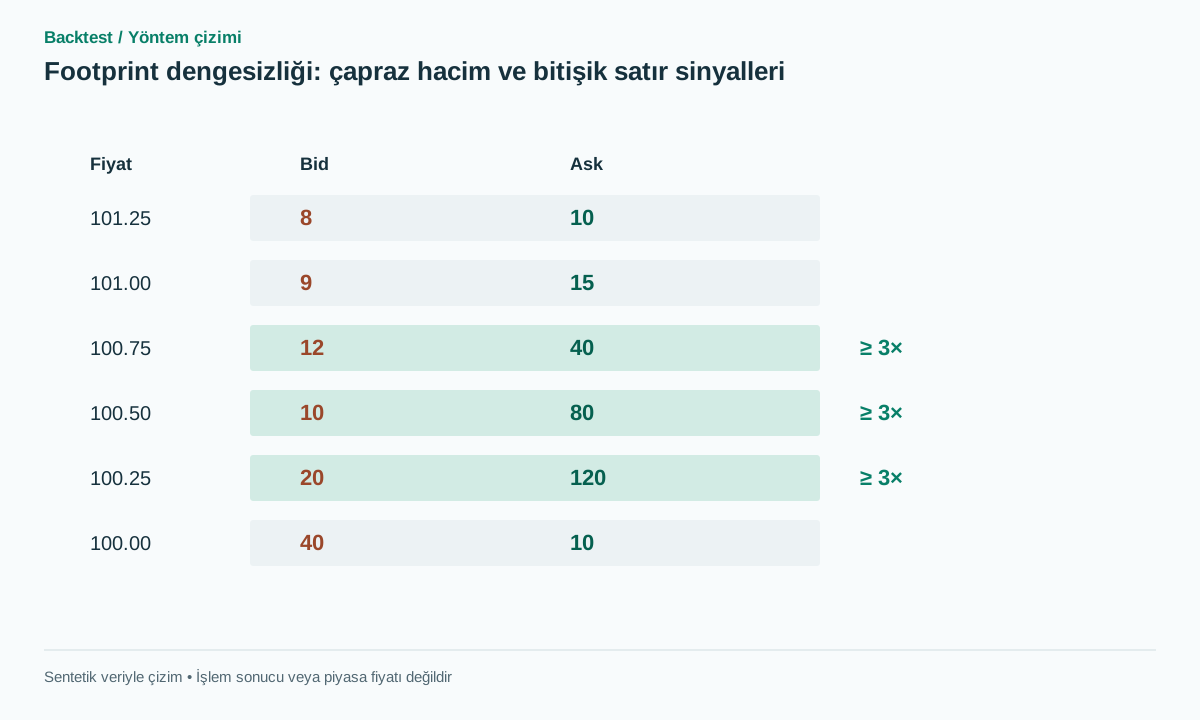
Sierra Chart çapraz karşılaştırmasında p fiyatındaki ask hacmi alt komşu fiyatın bid hacmiyle; p fiyatındaki bid ise üst fiyatın ask hacmiyle karşılaştırılır. [1] Burada satırlar bir tick genişliğindedir. Yükseliş dengesizliği için ask[p] en az 3×bid[p−tick], ask[p] en az 30 birim ve bid paydası pozitif olmalı.
Ardışık üç nitelikli satır, önerilen yığılmış dengesizliği oluşturur. Oran, taban ve gerekli uzunluk, doğrulanmış evrensel sabitler değil, araştırma ayarlarıdır. Minimum miktar, belirtilmiş bir birime sahip olmalıdır: 30 vadeli işlem sözleşmeleri, hisseler veya kripto para birimleri çok farklı ekonomik anlamlara sahiptir.
Karşılaştırılan payda sıfırsa bu sürüm oranı otomatik sonsuz saymak yerine ayrı sıfır-karşılık durumu kaydeder. Sıfır paydaya izin veren platform başka sürüm uygular. Küçük tekil işlemin abartılı sinyal yaratmaması için açık asgari hacimle ayrı sınayın.
Ardışık, sabit ızgarada bitişik fiyat satırları anlamına gelir. Eksik veya boş satırlar, aramadan önce kaldırılamaz, çünkü bu, ayrılmış dengesizliklerin yığılmış gibi görünmesine neden olabilir. Izgarayı koruyun ve en yüksek veya en düşük satırın görüntülenen çubuk aralığının dışında bir komşuya ihtiyacı olup olmadığını tanımlayın.
for p in ordered_price_rows(closed_bar):
    a = ask_volume.get(p, 0)
    b = bid_volume.get(p-tick, 0)
    eligible[p] = b > 0 and a >= 30
    buy_imbalance[p] = eligible[p] and a >= 3*b
runs = consecutive_true_rows(buy_imbalance)
stack = first((run for run in runs if len(run) >= 3), default=None)
if stack is not None:
    zone_low, zone_high = row_bounds(stack)
    signal_available_at = closed_bar.received_at
Altı satırlık bir hesaplama ve geçersiz bir küme
Sentetik bid/ask miktarları: 100.00 fiyatında 40/10, 100.25 fiyatında 20/120, 100.50 fiyatında 10/80, 100.75 fiyatında 12/40, 101.00 fiyatında 9/15 ve 101.25 fiyatında 8/10. 100.25 fiyatındaki ask 120, 100.00 fiyatındaki bid 40 ile karşılaştırılır ve 3× verir. Ask 80 ile bid 20 oranı 4×; ask 40 ile bid 10 oranı da 4× olur.
Üç bitişik satır hem oranı hem 30 birim alt sınırını sağlar. 101.00 fiyatındaki ask 15, daha küçük payda yüksek oran verebilse bile alt sınırı geçemez. Şekilde tam bu değerler kullanılır; seçili seri elle denetlenebilir.
Başarısızlık örneğinde agresif alış serisi direncin hemen altında oluşur, fiyat üstünde kapanamaz ve sonraki mum kümenin altına geçer. Bu emilimle uyumludur; fakat footprint tek başına pasif satıcıyı tanımlamaz veya dönüş garantilemez.
Görüntülenen 300% karşılaştırması, iki tanımlanmış hacim miktarının oranıdır, 75% başarı olasılığı değildir. Bir oranı işlem olasılığına dönüştürmek, bağımsız olarak tahmin edilen koşullu sonuç dağılımını ve belirsizliğini gerektirir.
Devamlılık ve başarısızlık farklı durum makineleri gerektirir.
Önerilen uzun pozisyon devamı, daha önce sabitlenmiş bir fiyat seviyesinin kırılmasını, bölgenin üzerinde kapanışı ve nitelikli bir alım formasyonunun oluşmasını gerektirir. zone_low seviyesini tutan ilk yeniden testin beş mum çubuğu içinde gerçekleşmesini ve ardından yeniden test mum çubuğunun en yüksek seviyesinin üzerinde kapanışı bekleyin. Bir sonraki uygulanabilir olayda işleme girin ve stop loss'u zone_low'nin altına, önceden tanımlanmış bir tamponla yerleştirin. Fiyat, onaydan önce zone_low'nin altında kapanırsa işlemi iptal edin.
Başarısız harekete karşı açığa satış sürümü, dirençte alış yığını, bölge altına geri kapanış ve olay dibinin kırılmasını ister. Stop olay tepesinin üstündedir. Geçiş, gerçekleşme zamanı ve ek risk önceden belirlenmediyse kaybeden uzun pozisyonu aynı istatistik içinde kısa pozisyona çevirmeyin.
İki sürüm de geçerli fonlama veya borçlanma maliyetleri ve gerçekçi emir gerçekleşmesi ister. Hızlı piyasada mumun tamamlanmasını beklerken hareketin çoğu kaçabilir. Bu gecikme yöntemin parçasıdır; sonradan bilinen nihai footprint ile geçmişe erken gerçekleşme yazılamaz.
Bölgenin satır merkezlerini mi yoksa tam satır sınırlarını mı kapsadığını kaydedin. Tek tiklik ızgara için, durdurma noktası belirlemeden önce alt ve üst kenarları açıkça tanımlayın. Önerilen durdurma noktası sıkı olduğunda, çeyrek tik veya tek tiklik bir sapma risk çarpanını önemli ölçüde değiştirebilir.
Tarihsel tekrar kayıtları, canlı veri toplama ile eşleşmelidir.
Sıra kimliklerini, borsa zamanını, verinin alındığı zamanı, işlem kimliklerini ve sınıflanmamış hacmi kaydedin. Tekrarları belgeli anahtarla kaldırın; düzeltmeleri ancak bilindikleri andan itibaren uygulayın. Tarihsel veride bir dakikalık yaklaşım, canlı sinyalde tekil işlem kullanılıyorsa ayrıntı ve sınıflandırma artık aynı değildir.
Kârlılığı karşılaştırmadan önce aynı akıştan ve toplama kurallarından tekrar oynatın. Piyasa derinliği anlık görüntüsü, anlık görüntüler arasındaki tüm işlemleri tam olarak yeniden oluşturamaz. Sıralama boşlukları oluştuğunda, etkilenen çubukları işaretleyin ve eksik işlem taraflarını sonuçtan çıkarım yapmak yerine önceden tanımlanmış bir kalite politikası uygulayın.
Satır başına tick sayısı hem oranları hem seri uzunluğunu değiştirir. Aday oluştururken satır büyüklüğünü sabitleyin; tüm gelecek veriyle otomatik boyut seçmeyin. Uyarlamalı boyut isteniyorsa geçmiş penceresi ve kullanılabilirlik gecikmesi ayrı stratejide tanımlanmalı.
Ağ gecikmesini içeren kararlar verinin alındığı zamanı kullanmalı. Borsa zamanı olayları sıralar, yatırımcının onları aldığını kanıtlamaz. Gecikmeli ve sıra dışı gelen mesajları simüle edip kapanışa dayalı sinyalin tekrarlanabilirliğini sınayın.
Yığın, yüksek hacmin ötesinde bilgi ekliyor mu?
Aynı fiyat kırılmalarında footprint filtresiz sürümü, yalnız toplam hacmi, yalnız deltayı ve yığılmış dengesizliği karşılaştırın. Giriş/çıkışı sabit tutun veya zamanlama ile olay seçimini ayrı çalışın. Yığınlar hareketli mumlarda sık oluşur; fiyatlar arasındaki dağılımın etkinlik miktarına ek bilgi verip vermediğini sınayın.
R'deki net beklentiyi, eksik işlem oranını, gerçekleşmeyen işlemleri, düşüşü ve gecikme ve spread'e duyarlılığı raporlayın. Eğitim verilerinde eşik değerleri ve miktar tabanlarını seçin, ardından son kronolojik testi kilitleyin. Reddedilen adayları da dahil edin, böylece azaltılmış işlem sıklığı gizlenmek yerine görünür hale gelsin.
Sentetik bir tablonun doğru şekilde renklendirilmesi, aritmetiği ve işleyiciyi doğrular. Ancak gerçek işlem verileri üzerinde uygulanabilir bir stratejiyi doğrulamaz. Faydalı bir sonuç, gözlemlenen herhangi bir iyileştirmenin devam ettiği veri sınıflandırmasını, piyasayı, dönemi, maliyetleri ve başarısızlık koşullarını belirtir.
Yaygın hatalar
Daha çok yeşil hücreyi fiyat artışı garantisi saymak
Agresif alımlar, önemli miktarda pasif satışla karşılanabilir; fiyat tepkisi yine de önemlidir.
Bekleyen emir defterinin tamamını çıkarmaya çalışmak
Footprint gerçekleşmeleri anlatır; her açık emri veya sıra konumunu göstermez.
Yaklaşım verisini test edip farklı canlı akışla işlem yapmak
Farklı çözünürlük ve sınıflandırma, grafikler benzer görünse bile sinyalleri değiştirebilir.
Bu yöntemi kullanmadan önce kontrol listesi
Her maddeyi kendi verilerinizle doğruladıktan sonra işaretleyin. İlerleme bu tarayıcıda saklanır; stratejinin kârlı olduğunu belgelemez.
Sık sorulan sorular
300% dengesizliği, 75% kazanma olasılığı anlamına mı geliyor?
Hayır. Bu, iki hacim miktarının karşılaştırılmasıdır, tahmini bir sonuç olasılığı değil.
Sıradan OHLCV kesin bir footprint oluşturabilir mi?
Hayır. Yaklaşık hesap yapılabilir; fakat fiyat başına kesin işlem dağılımı ve likidite alan tarafın sınıflaması bilinmez.
Araştırma kaynakları
Her kaynak, yanında açıklanan tanımı veya kanıtı destekler. Sözde kod, sentetik örnekler ve önerilen parametreler ayrı ayrı doğrulanmalıdır.
- Numbers BarsSierra Chart. Numbers Bars için bid/ask hacmi ve çapraz karşılaştırma tanımları. Kontrol tarihi: .
- Volume footprint charts: a complete guideTradingView. Bar içi fiyat yönü sınıflandırması ve tarihsel ayrıntı düzeyi sınırlamaları. Kontrol tarihi: .
- Public TradeBybit. İşlem kimlikleri, zaman damgaları ve likiditeyi alan taker tarafı şeması; strateji performansı iddiası yok. Kontrol tarihi: .
İlgili yöntemler
Risk notu
Bu içerik eğitim ve araştırma tasarımı içindir; finansal tavsiye değildir. Backtest geçmiş verileri simüle eder, gelecekteki performansı garanti etmez ve gerçek işlem emri vermez. Kütüphanedeki yöntemlerin tümü uygulamada hazır özellikler olmayabilir. İlgili bilgiler: metodoloji ve öğrenme merkezi.
Gerçek sermayeyi riske atmadan önce kuralları doğrulayın
Uygulama desteğini, verileri ve her simüle işlemi kontrol edin; gelişmiş tespit yöntemleri ayrı bir uygulama gerektirebilir.
Backtest uygulamasını App Store’dan indirin