Makale içeriği
- Kanıt ve kapsam
- Çizim
- Süreç
- İki farklı gözlem
- Emilim ve uyumsuzluk için ayrı algoritmalar
- Saatler, sınıflandırma ve hacim birimleri
- Sentetik örnekler: emilimde kazanç, uyumsuzlukta kayıp
- Fiyat onayı ve işlem gerçekleştirme hala önem taşıyor.
- Delta'nın artımlı değerini ölçün.
- Yaygın hatalar
- Uygulamalı kontrol listesi
- Sık sorulan sorular
- Araştırma kaynakları
Kanıt ve kapsam
Borsa dokümantasyonu veri alanlarının anlamını açıklar; emir akışı araştırması bağlam sağlar. Bu kaynakların hiçbiri önerilen emilim veya uyumsuzluk algoritmalarının kârlılığını doğrulamaz.
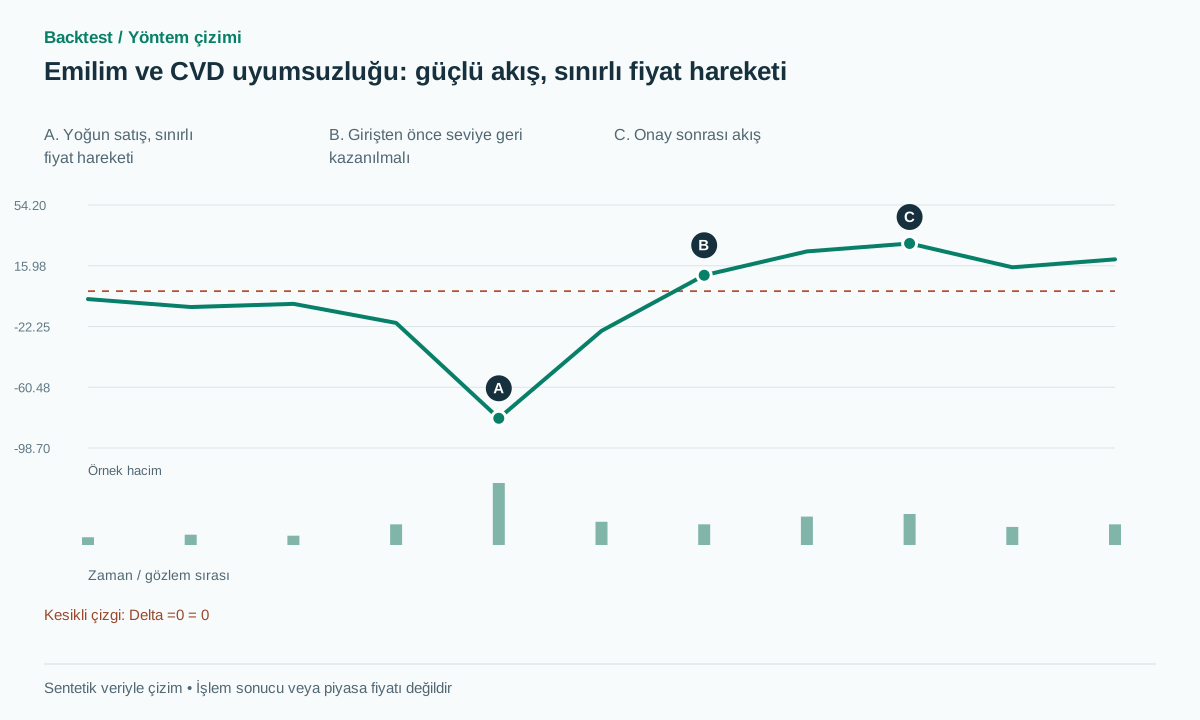 Çizimi tam boyutta aç
Uygulamalı iş akışı
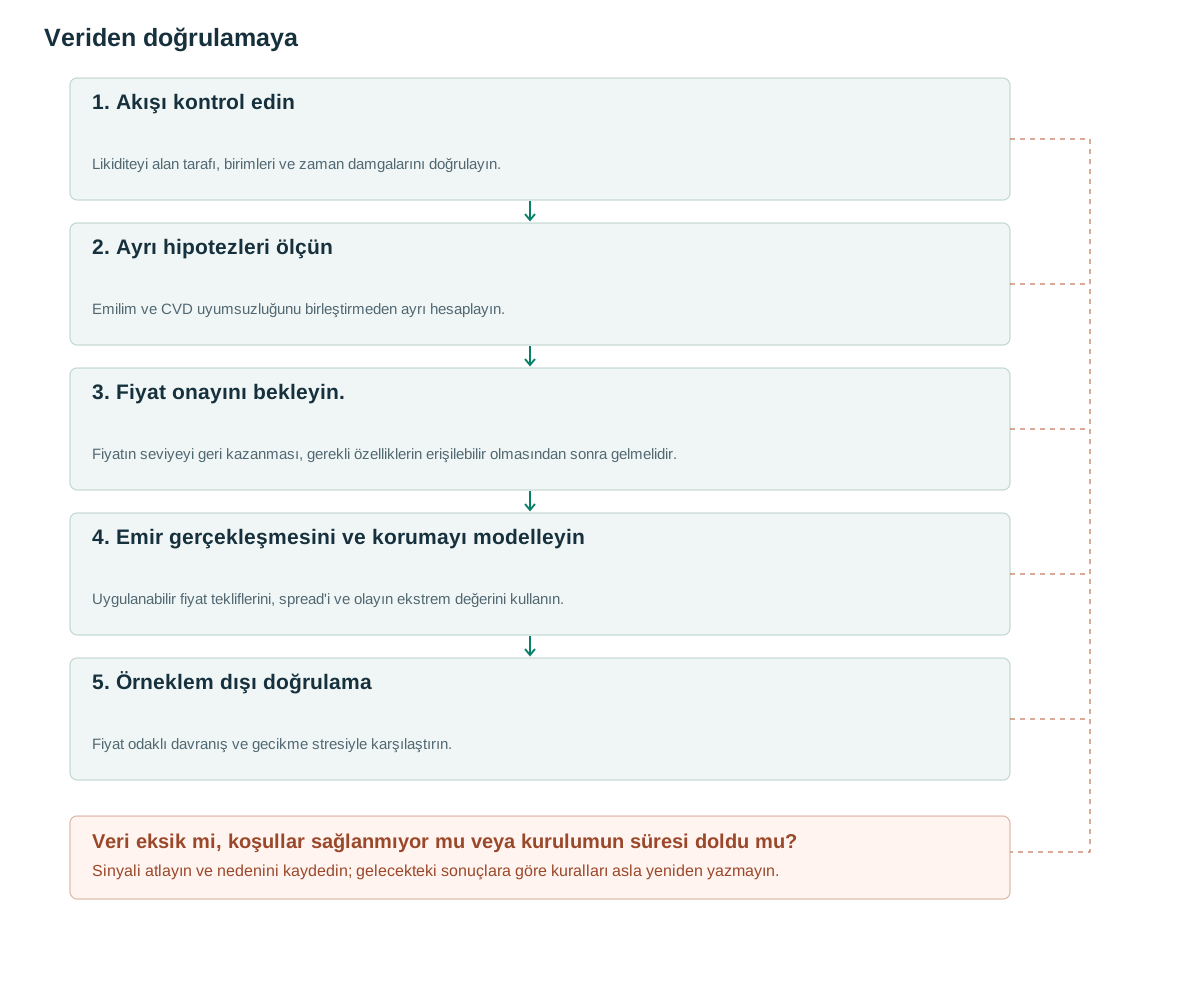
- Akışı kontrol edinLikiditeyi alan tarafı, birimleri ve zaman damgalarını doğrulayın.
- Ayrı hipotezleri ölçünEmilim ve CVD uyumsuzluğunu birleştirmeden ayrı hesaplayın.
- Fiyat onayını bekleyin.Fiyatın seviyeyi geri kazanması, gerekli özelliklerin erişilebilir olmasından sonra gelmelidir.
- Emir gerçekleşmesini ve korumayı modelleyinUygulanabilir fiyat tekliflerini, spread'i ve olayın ekstrem değerini kullanın.
- Örneklem dışı doğrulamaFiyat odaklı davranış ve gecikme stresiyle karşılaştırın.
İki farklı gözlem
Her işlemin bir alıcısı ve bir satıcısı vardır. Delta, likiditeyi alan agresif tarafa göre işaretlenir: agresif alış hacmi eksi agresif satış hacmi. CVD, belirlenmiş sıfırlama noktasından itibaren deltayı biriktirir. Bybit’in herkese açık işlem akışındaki S alanı taker tarafını gösterir [1]; tasfiye akışındaki aynı adlı alan farklı bir anlama gelebilir.
Yükseliş yönlü emilim hipotezi, güçlü agresif satışlara rağmen aşağı yönlü fiyat hareketinin sınırlı kalmasını tanımlar. Bu durumda CVD çok daha düşük bir dip yapabilir. Yükseliş yönlü CVD uyumsuzluğu ise daha düşük bir fiyat dibi ve o anda daha yüksek bir CVD değeri gerektirir. Bu koşullar birbirinin yerine kullanılamaz ve birbiriyle çelişebilir.
Tekrar tekrar yenilenen alış emirleri, katılımcının kimliğini değil, görüntülenen likiditeyi gösterir. Kaybolan kotasyon iptal veya gerçekleşme nedeniyle kaybolmuş olabilir [2]. Belirli bir kurumun fiyatı savunduğunu ileri sürmek yerine emilim vekil göstergesi terimini kullanın ve ölçümleri sıralayın.
Emilim ve uyumsuzluk için ayrı algoritmalar
Önerilen yükseliş yönlü emilim vekil göstergesi önceden bilinen destek S yakınında aranır. W=30 saniyelik pencerede agresif satış hacmi, aynı saat diliminin geçmiş 95. yüzdelik dilimini aşmalı; sell/(buy+sell) en az 0.70 olmalı; pencere başlangıcına göre alış-satış kotasyonlarının orta noktasındaki düşüş, önceki bir dakikalık ATR değerinin 0.15 katını aşmamalıdır. Yeterli toplam hacim ve kesintisiz veri akışı gerekir. Bu eşikler araştırma önerileridir.
Vekil ölçütün koşulları sağlandıktan sonra, S+buffer üzerinde kapanış için en fazla K=3 tamamlanmış bir dakikalık mum bekleyin. Yalnızca bu kapanıştan sonra erişilebilir bir kotasyondan giriş yapın; koruyucu stopu olayın tamamındaki en düşük fiyat eksi tampon seviyesinin altına yerleştirin. Düşüş yönlü sürüm, akış ve fiyat yönlerini tersine çevirir.
Uyumsuzluk için left=right=2 ile iki fiyat pivot dibi kullanın. İkincisi onaylandıktan sonra P2<P1−buffer ve CVD(time_P2)>CVD(time_P1)+delta_min koşullarını arayın. CVD’yi bağımsız seçilmiş iki çekici CVD dibinde değil, bu iki fiyat pivotunun zaman damgalarında karşılaştırın. Her iki nokta aynı sıfırlama aralığında bulunmalıdır. İkinci pivot ancak sağındaki iki bar tamamlandıktan sonra kullanılabilir.
Emilim penceresi ve geri kazanım penceresi de bir birleştirme kuralına ihtiyaç duyar. Adayı etkinleştirirken orijinal desteği, olay başlangıcını ve minimumu saklayın. Olumlu bir toparlanma nihayet ortaya çıkana kadar başlangıç noktasını tekrar tekrar en son yoğun satış penceresine taşımayın.
Sınıflandırılmamış bir işlem veya veri akışındaki boşluk, iki uçta da sayılar görünse bile sonraki CVD’yi eksik bırakır. Yeni sıfırlamaya veya kurtarılan verilerle başarılı yeniden oluşturmaya kadar birikimli bölümü kullanılamaz işaretleyin. Pivotları ancak aralarındaki bütün sürede sınıflandırılmış akış eksiksizse karşılaştırın. İki pivottan da önce gelen bilinmeyen ortak bir ofset matematiksel olarak sadeleşebilir; ancak ortak ofset ve eksiksiz artışlar gerekir. Bu temkinli temel sürüm yine de geçerli bir birikimli bölüm ister.
on_trade(tr):
  if tr.id in seen_ids: return
  if tr.taker_side not in {BUY,SELL} or not valid_size_and_feed(tr):
    mark_window_and_cumulative_segment_unavailable_until_reset_or_rebuild(); return
  seen_ids.add(tr.id)
  signed_size = (+1 if tr.taker_side == BUY else -1)*normalized_size(tr)
  delta_bucket += signed_size
  CVD += signed_size
on_window_close(t):
  if not full_window_and_prior_baseline_available(t): return
  absorption = near_frozen_support and total_size>=configured_minimum
  absorption &= sell_share>=0.7 and sell_size>past_p95
  absorption &= downward_excursion<=0.15*ATR_before_window
  if absorption and no_active_event:
    arm_reclaim_candidate(known_at=window_data_ready_at,expiry=fixed_deadline)
on_price_pivot_confirmation(p2,t):
  p1 = previous_confirmed_price_low(p2)
  if p1 is None or not same_cvd_reset(p1,p2): return
  if missing_cvd_at_either_pivot(p1,p2): return
  if not complete_classified_flow_between(p1.occurred_at,p2.occurred_at): return
  if not cumulative_segment_valid(p1,p2): return
  divergence = p2.price<p1.price-buffer and cvd_at(p2)>cvd_at(p1)+dmin
  if divergence and no_active_event:
    arm_candidate(known_at=received_confirmation_time(t))
# Unclassified trades never default to SELL; overlapping windows do not reset TTL.
Saatler, sınıflandırma ve hacim birimleri
Olay zamanını, verinin alınma zamanını, işlem kimliklerini ve bağlantı durumunu saklayın. Mum rengi veya önceki işleme göre fiyat artışı (uptick) üzerinden hesaplanan değer farklı bir tahmindir; adını buna göre koyun. Özellikle neredeyse değişmeyen bir fiyat serisinden yoğun agresif satışı güvenilir biçimde belirleyemez. Tekil işlemleri ve bunların toplulaştırılmış biçimini iki kez saymayın.
Miktarı sabit bir birime dönüştürün. Coin miktarına ve parasal nominal değere dayalı CVD, fiyat önemli ölçüde değiştiğinde farklı davranabilir. Ters sözleşmelerde evrensel bir miktar çarpı fiyat dönüşümü yerine sözleşmeye özgü miktar tanımı gerekir. Yüzdelik dilimin geçmiş veri tabanı mevcut ölçüm penceresini içermemelidir.
CVD, gerçekleşmiş agresif akışı tanımlar. OFI araştırması kotasyon olaylarını da dikkate almak için gerekçe sunar [3], ancak L2 verisi eklemek iceberg emrinin sahibini belirlemez. S yakınındaki alış emri yenilenme istatistiği yararlı olabilir; paketlenmiş veri ve gizli likidite nedeniyle yine de eksiktir. Özellik adında ve kanıt açıklamasında bu ayrımı koruyun.
Sentetik örnekler: emilimde kazanç, uyumsuzlukta kayıp
S=100, önceki ATR=2 ve buffer=0.10 olsun. 30 saniyede agresif alış hacmi 20, satış hacmi 100 olur; delta−80 ve satış payı 83.3% elde edilir. Geçmiş satış hacmi yüzdelik diliminin değeri 70’tir. Alış-satış kotasyonlarının orta noktası 100.10’dan en düşük 99.85’e iner: 0.25 hareket, 0.30 sınırından küçüktür. CVD keskin biçimde düşse de emilim vekil göstergesinin koşulları sağlanır.
Bir sonraki mum çubuğu 100.20'de kapanıyor. 100.25'den alış, 99.75'den stop loss ve 101.25'ye hedef belirleme işlemi, 0.50 risk ve 1.00 veya maliyetler öncesi 2R ödül sunar. Eğer mevcut fiyat zaten 100.60 ise, bu sabit hedefe yönelik ödül 0.65'ye düşerken risk 0.85'ye yükselir. Önceden belirlenmiş minimum ödül/risk kuralı girişi reddedebilir; geriye dönük test, mevcut olmayan 100.25 işlemini koruyamaz.
Ayrı bir başarısız uyumsuzluk örneğinde fiyat dipleri 100 ve 99.50, aynı seansta bunlara karşılık gelen değerler CVD−500 ve −420’dir. Onay ve fiyatın seviyeyi geri kazanmasından sonra alış 100.15’ten gerçekleşir; stop 99.40’tır. Fiyat düşmeye devam eder ve koruyucu emir 99.35’ten gerçekleşir; kayıp 0.80 olur. Uyumsuzluk, pasif alış emirlerinin kaybolmasını veya yeni bir satış dalgasını engellememiştir.
Fiyat onayı ve işlem gerçekleştirme hala önem taşıyor.
Fiyat düşmeye devam ederken aynı vekil göstergenin koşulları birçok pencerede sürebilir. Örtüşen pencereleri tek olayda birleştirin; tek giriş veya sınırlı yeniden giriş kuralı belirleyin. Süre dolduğunda, veri eskidiğinde, spread aşırı olduğunda veya onaydan önce önceden tanımlanmış ilave kırılma gerçekleştiğinde adayı iptal edin.
Daha iyi giriş fiyatı amaçlayan pasif limit emri, fiyat seviyeyi geri kazandıktan sonra alım yapmaktan farklıdır. Düşük gerçekleşme olasılığı ve ters seçim, daha iyi fiyatın görünürdeki avantajını tüketebilir. Geçmişi yeniden oynatırken yalnızca son işlem fiyatının emir seviyesine dokunmasını değil, emir piyasaya ulaştığında mevcut likiditeyi kontrol edin.
Sabit R hedefi, o anda bilinen VWAP hedefi ve yapısal hedef ayrı çıkış türleridir. Sabah yapılan işlem, seansın nihai VWAP değerini kullanamaz. Sözleşme fonlama tahakkuk anında elde tutuluyorsa komisyon, kayma ve fonlama maliyetini dahil edin.
Pivot onayı beklenirken fiyatın ne kadar toparlandığını ölçün. Görsel olarak ikna edici bir uyumsuzluk ekonomik açıdan geç kalmış olabilir. Hedefi sinyalden önce gerçekleşmiş adayları kaçırılmış fırsat olarak raporlayın; önceki toparlanmayı onaylanmış stratejinin elde edebileceği kâr saymayın.
Delta'nın artımlı değerini ölçün.
Aynı referans seviyeleri, zamanlar ve oynaklıkta yalnızca fiyat kullanan seviye geri kazanımı kuralını kontrol olarak kullanın. Yalnız emilim filtresini, yalnız uyumsuzluk filtresini ve ikisinin birleşimini karşılaştırın. Koşul eklemek getiriyi mutlaka iyileştirmez. Sadece son seçilen işlemlerin kazanma oranını değil, onaylanan ve emri gerçekleşen adayları da raporlayın.
Sisteme uygunsa 100–500ms gibi ek gecikmelerle stres testi yapın; bağlantı kesintisi aralıklarını ayrı inceleyin. Bunlar evrensel varsayımlar değil, önerilen testlerdir. Tek spread tutarındaki maliyet sonucu ortadan kaldırıyorsa bu kırılganlığı belirtin.
Yerel akışı başka platformlara taşınabilen sinyalden ayırmak için işlem platformlarını bağımsız değerlendirin. CVD sıfırlaması, pivot onay gecikmesi, örtüşen olaylar ve yüzdelik dilim tahmini sonuçları grafiğin görünümünden daha fazla değiştirebilir. Ön işlemeyi sürümlendirin ve yetersiz veri işaretlerini görünür tutun.
Birim senaryoları, sıfır hacimli pencereleri, eksik saldırgan tarafı, yinelenen işlem kimliklerini, pivotlar arasındaki sıfırlamayı ve pencere kapandıktan sonra gelen gecikmeli işlemleri içermelidir. Bu durumlar, yalnızca aritmetik bir toplamın hatasız çalışıp çalışmadığını değil, özelliğin ekonomik yorumunu test eder.
Yaygın hatalar
Mekanizmaların birleştirilmesi
Emilim yeni bir CVD dibiyle aynı anda görülebilir; uyumsuzluk şartı aranan olguyu dışlayabilir.
Tek işlem platformunu bütün piyasa saymak
Başka bir işlem platformunda agresif akış farklı veya ters yönde olabilir.
Kotasyon hacmindeki her azalmayı satış saymak
Görüntülenen boyut, iptal işlemiyle kaybolabilir; agresif delta için işlem verilerine ihtiyaç duyulmaktadır.
Bu yöntemi kullanmadan önce kontrol listesi
Her maddeyi kendi verilerinizle doğruladıktan sonra işaretleyin. İlerleme bu tarayıcıda saklanır; stratejinin kârlı olduğunu belgelemez.
Sık sorulan sorular
Yüksek hacim ve uzun fitil, emilimi kanıtlamak için yeterli midir?
Bu, yalnızca daha zayıf bir OHLCV vekilidir. Bu tanım, sınıflandırılmış agresif akışı ve fiyat ilerlemesinin ölçümünü gerektirir.
CVD uyumsuzluğu hemen işlem açılmasını tetikleyebilir mi?
Bu, eksiksiz bir işlem sistemi olmaktan ziyade bir özelliktir. Bu makale, nedensel bir fiyat tetikleyicisini bekler ve giriş noktasını ayrı olarak belirler.
Araştırma kaynakları
Her kaynak, yanında açıklanan tanımı veya kanıtı destekler. Sözde kod, sentetik örnekler ve önerilen parametreler ayrı ayrı doğrulanmalıdır.
- Public TradeBybit. Taker tarafı, işlem zamanı ve kimlik alanları okundu; strateji değil, veri dokümantasyonudur. Kontrol tarihi: .
- OrderbookBybit. Görüntülenen miktar, snapshot/delta mesajları ve herkese açık emir defterinin sınırlamaları okundu. Kontrol tarihi: .
- The price impact of order book eventsCont, Kukanov and Stoikov. Emir akışı ve kotasyon araştırması okundu; bu emilim/CVD algoritmalarını test etmez. Kontrol tarihi: .
İlgili yöntemler
Risk notu
Bu içerik eğitim ve araştırma tasarımı içindir; finansal tavsiye değildir. Backtest geçmiş verileri simüle eder, gelecekteki performansı garanti etmez ve gerçek işlem emri vermez. Kütüphanedeki yöntemlerin tümü uygulamada hazır özellikler olmayabilir. İlgili bilgiler: metodoloji ve öğrenme merkezi.
Gerçek sermayeyi riske atmadan önce kuralları doğrulayın
Uygulama desteğini, verileri ve her simüle işlemi kontrol edin; gelişmiş tespit yöntemleri ayrı bir uygulama gerektirebilir.
Backtest uygulamasını App Store’dan indirin