Makale içeriği
- Kanıt ve kapsam
- Çizim
- Süreç
- Bir anlık görüntü ve bir değişim akışı
- Hedefini tanımlamadan önce özellik penceresini tamamlayın.
- Emir defterini yeniden kurmak yöntemin parçasıdır
- Sentetik hesaplamalar ve yürütülebilir sonuçlar
- Gecikme ve emir türü ekonomik sonucu belirler
- Eşzamanlı regresyonu kanıtlanmış alfa saymayın
- Yaygın hatalar
- Uygulamalı kontrol listesi
- Sık sorulan sorular
- Araştırma kaynakları
Kanıt ve kapsam
Cont, Kukanov ve Stoikov, 50 ABD hissesinde OFI ve fiyat etkisini inceler. Aşağıdaki tahmin ve emir gerçekleşme katmanları ayrı deneylerdir; makalenin bildirdiği sonuçlar değildir.
 Çizimi tam boyutta aç
Uygulamalı iş akışı
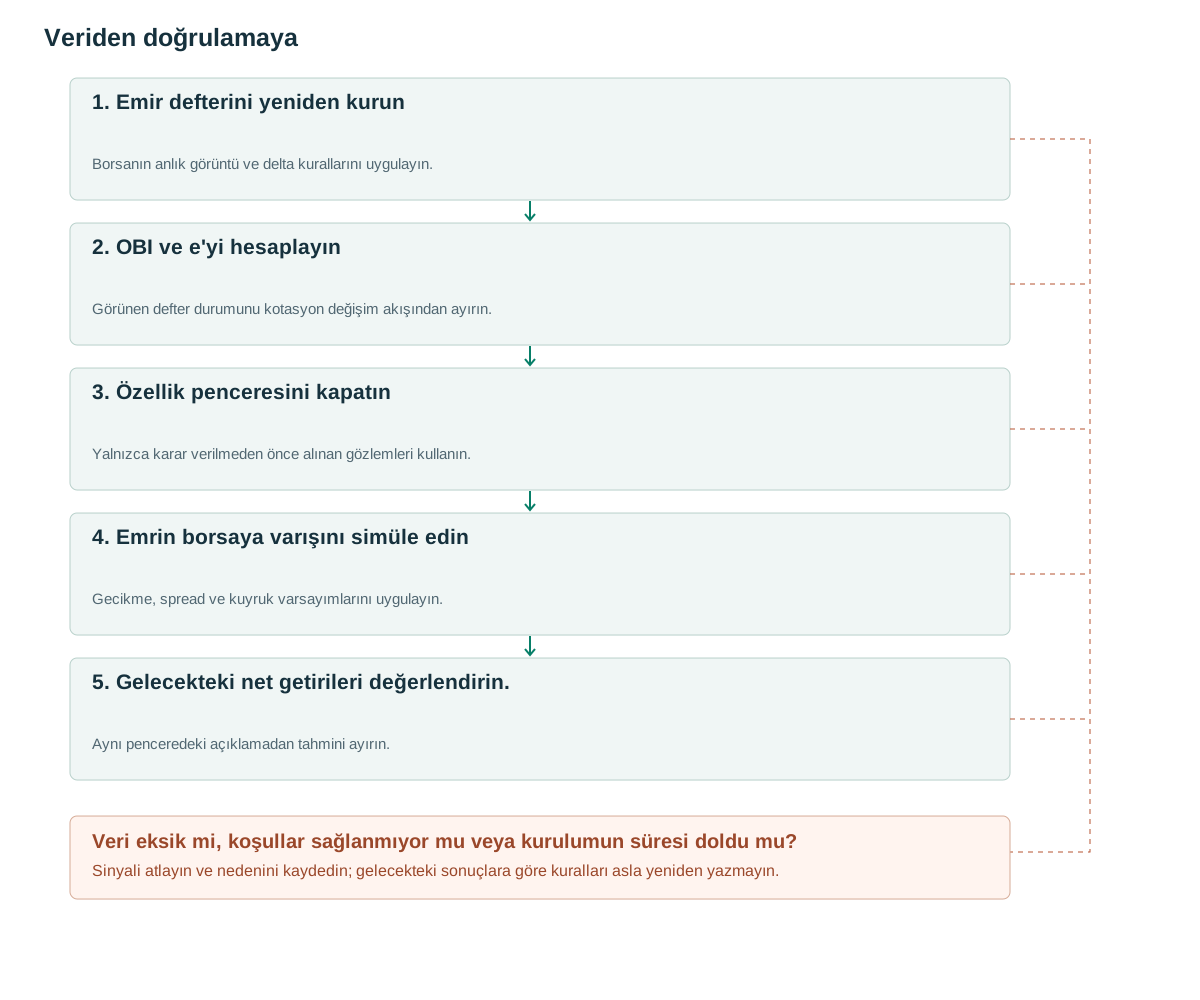
- Emir defterini yeniden kurunBorsanın anlık görüntü ve delta kurallarını uygulayın.
- OBI ve e'yi hesaplayınGörünen defter durumunu kotasyon değişim akışından ayırın.
- Özellik penceresini kapatınYalnızca karar verilmeden önce alınan gözlemleri kullanın.
- Emrin borsaya varışını simüle edinGecikme, spread ve kuyruk varsayımlarını uygulayın.
- Gelecekteki net getirileri değerlendirin.Aynı penceredeki açıklamadan tahmini ayırın.
Bir anlık görüntü ve bir değişim akışı
OBI=(B−A)/(B+A); B ve A aynı andaki en iyi alış ve satış seviyelerinde bekleyen miktarlardır. Çok seviyeli sürüm sabit seviye sayısı veya fiyat uzaklığı kullanabilir; hangisi olduğu belirtilmelidir. OBI değerinin +1 yakınında olması daha fazla görünen alış derinliği demektir; alıcı sayısını veya niyetini göstermez, emir ulaşınca alış kotasyonunun kalacağını garantilemez.
OFI, kuyruk boyutlarındaki ve teklif fiyatlarındaki değişiklikleri ölçer. Birincil çalışma, kısa aralıklı fiyat etkisini ve derinliğin rolünü inceler ([1]). Bu açıklayıcı ilişki, gözlemleri aldıktan sonra gelecekteki bir hareketi tahmin eden ve yakalayan bir stratejiden farklıdır.
İşlem deltası agresif gerçekleşmeleri sayar. OFI, kotasyon ekleme, iptal ve fiyat değişimlerini de kapsar. Agresif alım olmadan satış emirleri iptal edildiğinde OFI pozitif olabilir. Önceden büyük alış kuyruğu kaybolurken pozitif OBI görüntüsü, hızla negatifleşen OFI ile birlikte bulunabilir.
Hedefini tanımlamadan önce özellik penceresini tamamlayın.
n−1'den n'ye bir güncelleme için, b ve a en iyi alış ve satış fiyatlarını, qb ve qa ise bunların büyüklüklerini ifade etsin. Kod, [1] çalışmasından alınan birinci seviye OFI tanımını kullanır. Fiyatlar değişmediğinde, alış büyüklüğündeki değişiklik eksi satış büyüklüğündeki değişikliğe indirgenir. Teklif fiyatları değiştiğinde, katkılar yalnızca büyüklükleri çıkarmak yerine uygun eski veya yeni kuyrukları kullanmalıdır.
Tamamlanan W penceresinde e değerlerini toplayın. Önceki ortalama derinlikle normalleştirme veya eğitim verisinden hesaplanan z-skoru kullanılabilir. Gelecekteki test döneminin tamamıyla standartlaştırmayın. Pencere sonu OBI, pencere içi OFI ve spread ayrı özelliklerdir. B+A=0 ise veya taraflardan herhangi biri eksikse gözlemi geçersiz sayın.
Önerilen bir aday zOFI>1.5, OBI>0.3, spread≤2 tik ve güncel veri ister. Hedef aralık, gözlem ve emir gecikmelerinden sonraki işlem yapılabilir kotasyonda başlar, H=2 saniye sonra biter. Bu eşikler ve ufuk araştırma önerisidir; makalenin kanıtladığı kârlı yapılandırma değildir.
Borsa olayının zamanı ile tamamlanmış özelliğin yerel olarak alındığı zamanı ayrı tutun. Pozisyonu erken zaman damgasında başlatan tahmin simülasyonu, sistemin henüz bilmediği bilgiyi varsayar. Özellik penceresi içindeki getiri açıklayıcı teste aittir, gelecekteki işlem kârı değildir.
e = I(b>=b_prev)*qb - I(b<=b_prev)*qb_prev
    - I(a<=a_prev)*qa + I(a>=a_prev)*qa_prev
OFI_window = sum(e for quote events in completed_window)
OBI = (qb-qa)/(qb+qa)
features_known_at = local_receive_time_of_last_required_event
order_arrival = features_known_at + compute_delay + network_delay
label = executable_exit_price_after(order_arrival,H) - executable_entry_price
# A price move inside the feature window is not future trading profit.
Emir defterini yeniden kurmak yöntemin parçasıdır
Bybit, yeni anlık görüntü geldiğinde defterin değiştirilmesini ve sıfır miktarlı delta geldiğinde ilgili seviyenin silinmesini belgeler [2]. Alınan akışın gerçek şemasını uygulayın: birinci seviye yalnız görüntü içerebilir, daha derin akışlar deltaları kullanabilir. Her mesajı artımlı sayan genel ayrıştırıcı yanlış defter üretir.
Güncelleme kimliklerini, ortak cross sequence sırasını ve saatleri borsanın garantilerine göre doğrulayın. Belgelenmedikçe her kimliğin tam bir arttığını varsaymayın. Yeniden eşitlemeden sonra yeni görüntüyü eski ve kesintili defterle karşılaştırıp farkı devasa OFI saymayın. Özellik penceresini yeniden başlatın.
Yayınlanan kotasyonlar gözlemlenebilir alt kümedir; tüm bekleyen emirleri kapsamaz. Örnekleme veya paketleme, mesajlar arasındaki iptal ve eklemeleri atlayabilir. Sonucu bu akışın frekansında gözlemlenen OFI olarak adlandırın. İşlem deltasıyla karşılaştırırken ayrı işlem kanalının agresör ve zaman damgası anlamlarını kullanın [3].
Derinlik sınırını da kaydedin. top-K defteri, tek tek iptaller gözlenmeden fiyat değişince seviyeleri kaybedebilir. Bilinen sınır ötesindeki değişimleri kesin emir olayları saymayın. Eksik kotasyon sıfır miktarlı kuyruk demek değildir.
Sentetik hesaplamalar ve yürütülebilir sonuçlar
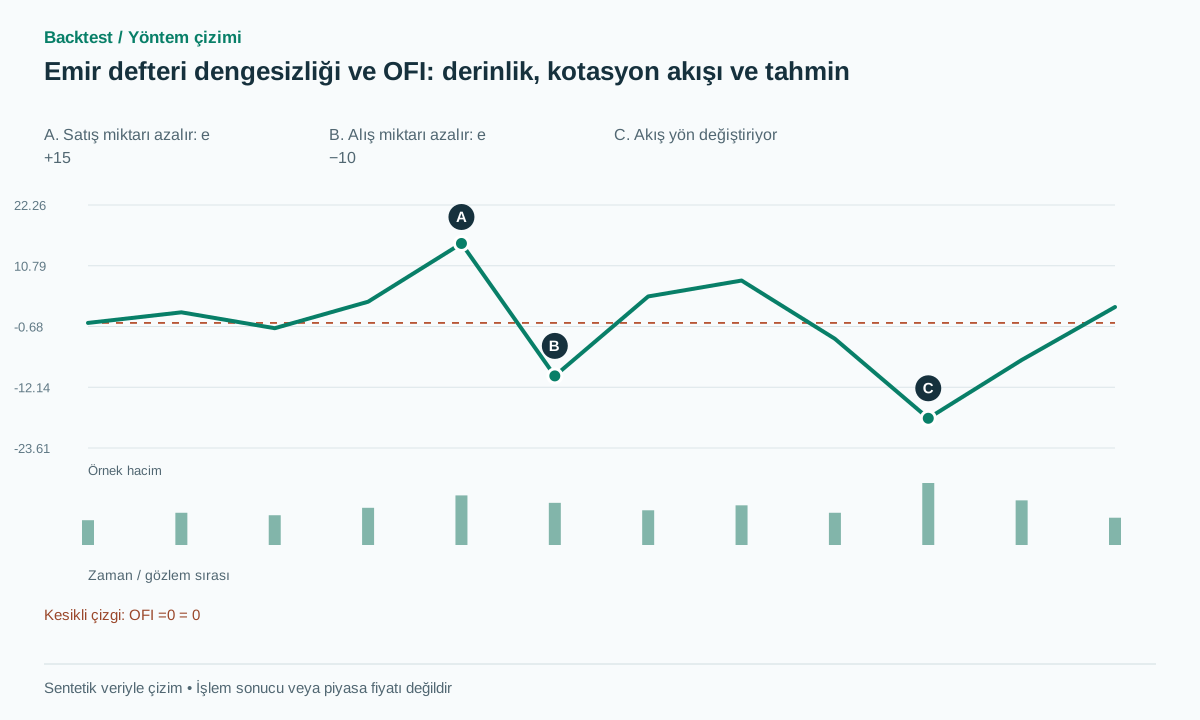
En iyi alış 100.00 ve bekleyen miktar 80, en iyi satış 100.01 ve miktar 20 olsun. OBI=0.60 olur. Alış miktarı ve fiyatlar sabitken satış miktarı 20 değerinden 5 değerine düşerse e=+15 olur. Bu emir iptaliyse işlem deltası sıfırdır. Sonra satış miktarı sabitken alış miktarı 80 değerinden 70 değerine düşer: e=−10. İki olayın OFI toplamı +5, son OBI=65/75, yaklaşık 0.867 olur.
Pozitif özellik henüz kâr değildir. Ayrı bir varsayımsal kazanç yolunda, işlem yapılabilir satış kotasyonu 100.01 üzerinden alın; seçilen süre sonunda alış kotasyonu 100.04 üzerinden satın. Brüt kazanç birim başına 0.03 olur. Giriş-çıkış komisyonları ve kayma toplamı 0.01 ise net kazanç 0.02 olur. Kotasyonların ortası 100.005 otomatik olarak alım yapılabilir fiyat değildir.
Başarısız yolda büyük alış kuyruğu emir ulaşmadan kaybolur, kotasyonlar 99.96/99.98 olur. Alım 99.98 fiyatından gerçekleşir, sonra alış kotasyonu 99.94 üzerinden çıkış brüt 0.04 kaybettirir. Bunun yerine 100.00 pasif limiti tam fiyat düşmeye başlarken gerçekleşebilir. Model olumsuz dokunuşları gerçekleşmedi sayarken olumlu dokunuşlara garantili gerçekleşme veremez.
Gecikme ve emir türü ekonomik sonucu belirler
Test etmeden önce agresif veya pasif işlem seçin. Agresif emirler spread öder ve daha büyük boyutlarda birkaç derinlik seviyesini tüketebilir. Pasif emirler kuyruk, iptal ve olumsuz seçim varsayımlarını gerektirir. Emir kimlikleri olmadan toplanan L2 genellikle kesin kuyruk önceliğini göstermez, bu nedenle muhafazakar doldurma senaryolarını veya sınırlarını bildirin.
Tik mesafeli stoplar, sabit süreli çıkışlar ve özellik yön değiştirince çıkış farklı politikalardır. Hızlı özellik değişimleri aşırı işlem devrine yol açabilir. İşlemler arası bekleme veya özelliğin kalıcı olması şartı bunu azaltabilir, ancak gecikme ekler; her iki etkiyi ölçün.
Veri eskidiğinde, alış-satış kotasyonları piyasa kurallarının izin vermediği şekilde çaprazlandığında veya yeniden eşitleme sırasında yeni pozisyon açmayın. Açık pozisyonlar için önceden belirlenmiş risk yanıtı gerekir. Eksik veri fiyatın durduğu anlamına gelmez.
Hem boyut duyarlılığı hem de gecikme duyarlılığı testi yapın. Bir özellik, küçük bir orta fiyat hareketini tahmin edebilir ancak amaçlanan işlem miktarını desteklemeyebilir. İlgili sonuç, incelenen boyut için işlem ağırlıklı getiri oranıdır, gösterilen en iyi fiyattan sınırsız sayıda işlem değil.
Eşzamanlı regresyonu kanıtlanmış alfa saymayın
Üç ayrı görev: W sırasındaki orta fiyat değişimini açıklamak, W sonrasındaki değişimi tahmin etmek ve gerçekçi bir gecikmeden sonra P&L değerini ölçmek. İlk görevdeki yüksek R-kare değeri üçüncü görevi kanıtlamaz. Fiyat, veriler sisteme ulaşmadan önce zaten tepki vermiş olabilir.
İşlem gününe göre bölün ve doğrulama sınırlarıyla örtüşen hedef ufuklarını temizleyin. OFI olmadan gecikmeli getiriler, spread ve derinlik kullanan modellerle karşılaştırın. Bu, OFI'nin bilgi ekleyip eklemediğini veya esas olarak az önce gerçekleşen fiyat hareketini tekrarlayıp tekrarlamadığını kontrol eder.
Tahmin kalitesiyle birlikte işlem devri, gerçekleşme oranı, net P&L, uç kayıplar ve gecikme/büyüklük duyarlılığını raporlayın. Likidite rejimlerini ve borsaları ayrı değerlendirin. Makaledeki hisse kanıtı, değişmeyen eşik ve aynı maliyet yapısı varsayımıyla kripto sürekli vadeli işlemlere aktarılamaz.
Yaygın hatalar
Her emri kotasyonların orta fiyatından gerçekleştirmek
Bu, spreadi ortadan kaldırır ve elde edilebilecek getirileri olduğundan fazla gösterir.
Görünen emir duvarını kesin talep saymak
Kotasyonlar geri çekilebilir; katılımcının niyeti gözlemlenmez.
Eş zamanlı uyumu bir tahmin olarak adlandırmak
Hedefler, özelliğin tamamı kullanıma sunulduktan sonra başlamalıdır.
Bu yöntemi kullanmadan önce kontrol listesi
Her maddeyi kendi verilerinizle doğruladıktan sonra işaretleyin. İlerleme bu tarayıcıda saklanır; stratejinin kârlı olduğunu belgelemez.
Sık sorulan sorular
Fiyat düşerken OBI pozitif olabilir mi?
Evet. Görünen derinlik geçicidir; yeni emir akışı, iptaller ve diğer borsalar piyasayı hemen değiştirebilir.
OHLCV standardı, OFI'yi yeniden oluşturabilir mi?
Hayır. En azından en iyi alış ve satış kotasyonlarının fiyat ve bekleyen miktar dizisi gerekir. İşlem hacmi kotasyon olaylarını göstermez.
Araştırma kaynakları
Her kaynak, yanında açıklanan tanımı veya kanıtı destekler. Sözde kod, sentetik örnekler ve önerilen parametreler ayrı ayrı doğrulanmalıdır.
- The price impact of order book eventsCont, Kukanov and Stoikov. Özet ve OFI tanımı okundu; 50 ABD hissesi incelenmiştir, bu stratejinin geriye dönük testi değildir. Kontrol tarihi: .
- OrderbookBybit. Anlık görüntü ve delta kuralları, zaman damgaları ve herkese açık veri akışının sınırları okundu. Kontrol tarihi: .
- Public TradeBybit. Agresif gerçekleşmeler ile kotasyon değişimlerini ayırmak için işlem kanalı alanları okundu. Kontrol tarihi: .
İlgili yöntemler
Risk notu
Bu içerik eğitim ve araştırma tasarımı içindir; finansal tavsiye değildir. Backtest geçmiş verileri simüle eder, gelecekteki performansı garanti etmez ve gerçek işlem emri vermez. Kütüphanedeki yöntemlerin tümü uygulamada hazır özellikler olmayabilir. İlgili bilgiler: metodoloji ve öğrenme merkezi.
Gerçek sermayeyi riske atmadan önce kuralları doğrulayın
Uygulama desteğini, verileri ve her simüle işlemi kontrol edin; gelişmiş tespit yöntemleri ayrı bir uygulama gerektirebilir.
Backtest uygulamasını App Store’dan indirin