Makale içeriği
- Kanıt ve kapsam
- Çizim
- Süreç
- Olağandışı faaliyet, hissenin kendi geçmişine göredir
- Gün sona erdikten sonra tam gün sinyali kullanılabilir hale gelir.
- Karşılaştırılabilir yüksek ve düşük hacimli gruplar oluşturun.
- Limit fiyatına dokunulması, işlemin gerçekleştiği anlamına gelmez.
- Sentetik prim, maliyetler ve başarısız bir kohort
- Sinyali işlem stratejisinden ayıran testler
- Yaygın hatalar
- Uygulamalı kontrol listesi
- Sık sorulan sorular
- Araştırma kaynakları
Kanıt ve kapsam
İncelenen çalışma metni, yüksek hacimli grup eksi düşük hacimli grup için pozitif getiri primleri ve TAQ verileriyle bir limit emri simülasyonu bildirir. İki şirket büyüklüğü grubuna ait 0.89% ve 0.73%, modellenen spread etkileri sonrası uzun pozisyon nominalinin her doları başınadır; komisyon ve piyasa etkisi hariçtir. Bunlar net hesap getirileri değildir. [1]
 Çizimi tam boyutta aç
Uygulamalı iş akışı
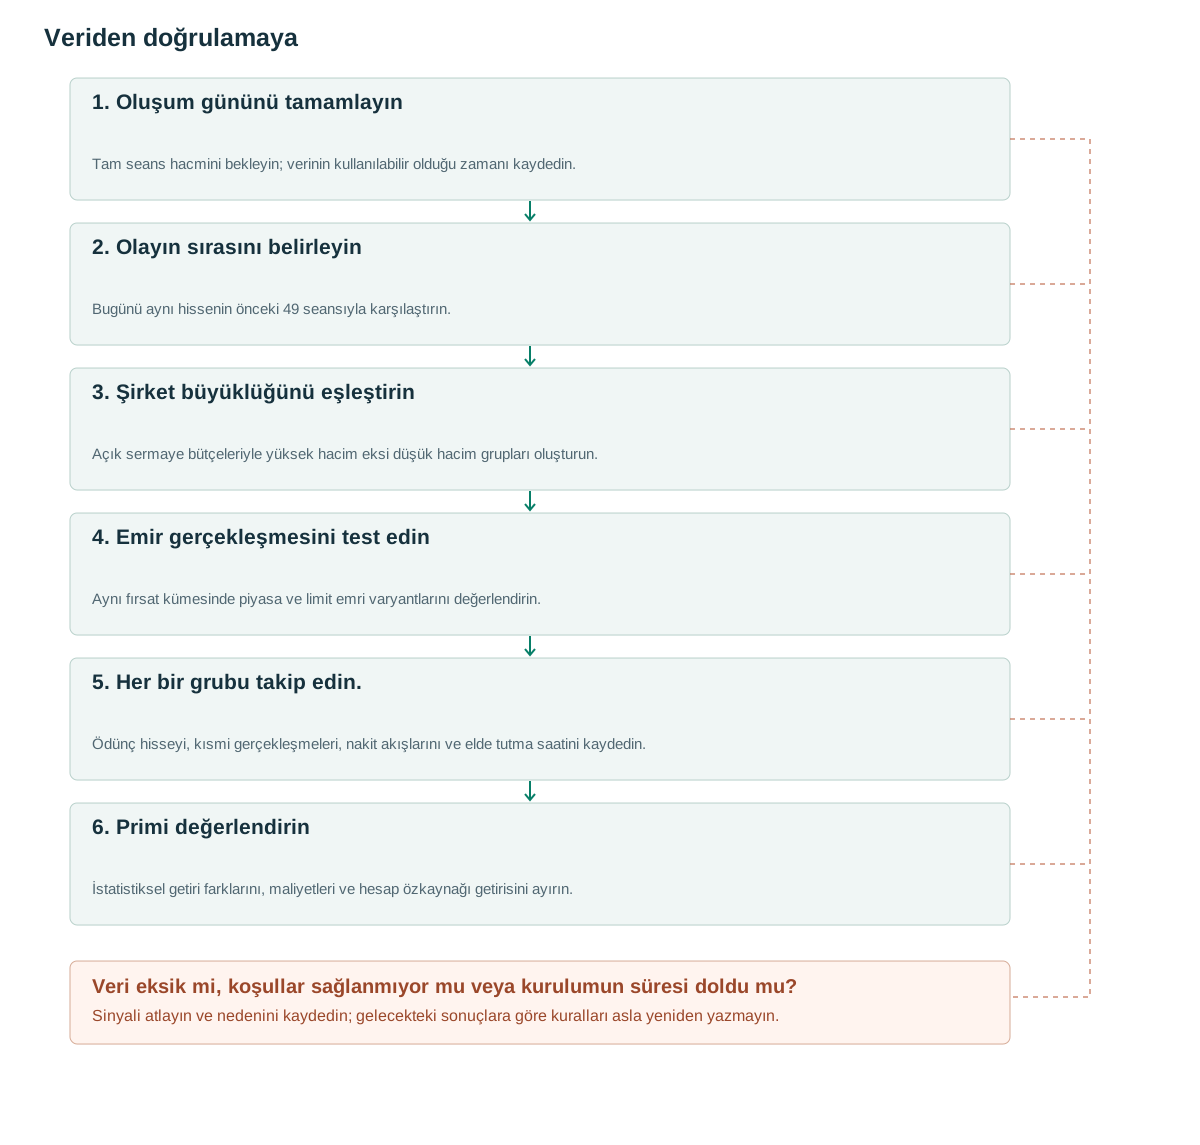
- Oluşum gününü tamamlayınTam seans hacmini bekleyin; verinin kullanılabilir olduğu zamanı kaydedin.
- Olayın sırasını belirleyinBugünü aynı hissenin önceki 49 seansıyla karşılaştırın.
- Şirket büyüklüğünü eşleştirinAçık sermaye bütçeleriyle yüksek hacim eksi düşük hacim grupları oluşturun.
- Emir gerçekleşmesini test edinAynı fırsat kümesinde piyasa ve limit emri varyantlarını değerlendirin.
- Her bir grubu takip edin.Ödünç hisseyi, kısmi gerçekleşmeleri, nakit akışlarını ve elde tutma saatini kaydedin.
- Primi değerlendirinİstatistiksel getiri farklarını, maliyetleri ve hesap özkaynağı getirisini ayırın.
Olağandışı faaliyet, hissenin kendi geçmişine göredir
Ham işlem hacmi büyük ve küçük şirketleri karşılaştırmayı zorlaştırır. Buradaki soru, bugünkü dolar işlem hacminin bu hisse için ne kadar sıra dışı olduğudur. Tamamlanmış oluşum gününün dolar hacmini o gün ve önceki 49 seans arasında sıralayın. İşlem verileri varsa dolar hacmi, her işlem fiyatı ile işlemdeki hisse adedinin çarpımlarının toplamıdır; günlük kapanış fiyatı ile toplam işlem gören hisse adedinin çarpımı bir yaklaşımdır.
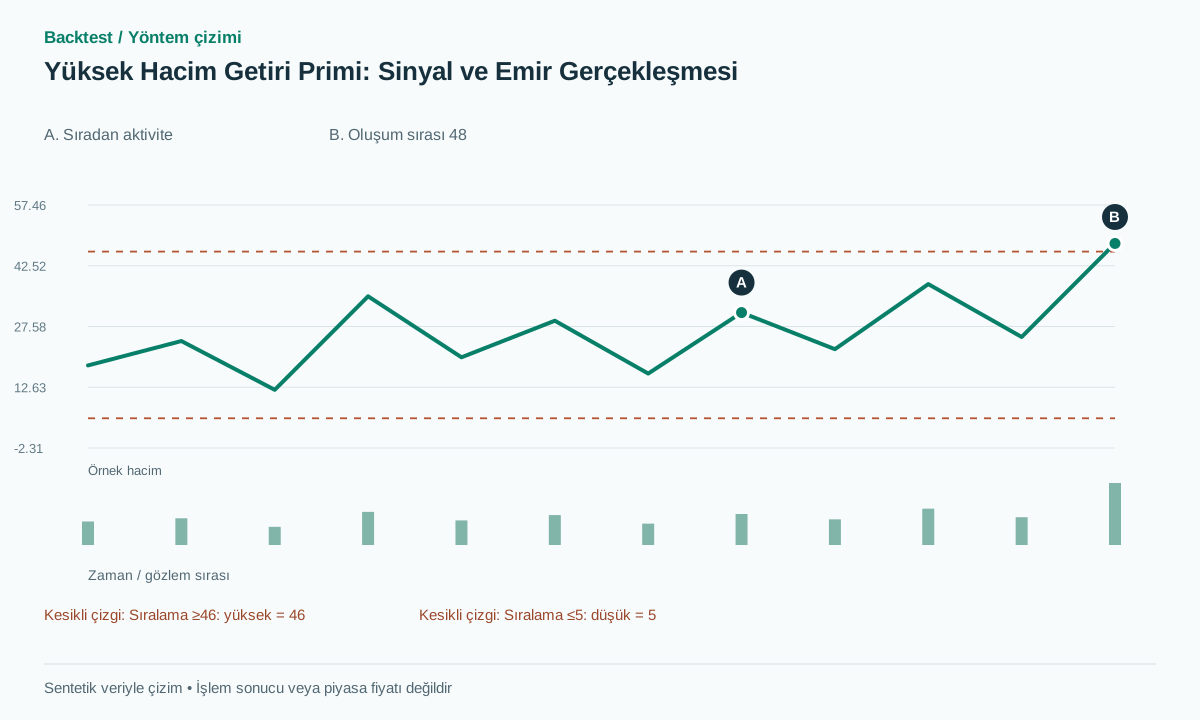
1 ile 50 arasındaki sıralamalarla, önerilen bir uygulama, 46 veya daha yüksek sıralamaları yüksek hacimli, 5 veya daha düşük sıralamaları ise düşük hacimli olarak etiketler. Bunlar, tüm gözlemler birbirinden farklı olduğunda üst ve alt ondalık dilimleri temsil eder. Eşitlik durumunun ele alınmasını açıkça tanımlayın; ortalama sıralamalar, her kuyruğa tam olarak beş gözlem yerleştirmek yerine, eşit olan sınır grubunu sınıflandırılmamış bırakabilir.
$40 milyon dolarlık işlem hacmine sahip sentetik bir hisse senedi, kendi geçmişine göre 48 sıralamasında yer alabilirken, $300 milyon dolarlık işlem hacmine sahip başka bir hisse senedi 25 sıralamasında yer alabilir. İlki bu tanıma göre alışılmadık derecede aktiftir; ikincisi değildir. Bu nedenle yöntem, en büyük mutlak işlem hacmini belirlemek için bir tarama yöntemi değildir.
Orijinal hipotez, olağandışı bir aktivite olayından sonraki getirilerle ilgilidir. Oluşum gününün yükseliş yönlü olması gerekmez. Pozitif bir mum çubuğu, direnç kırılması veya VWAP koşulu eklemek başka bir hipotez oluşturur ve ek bir filtre olarak ölçülmelidir.
Gün sona erdikten sonra tam gün sinyali kullanılabilir hale gelir.
İşlem günü dolar hacmi, açılışta veya seansın ortasında tamamlanmış değildir. Sıralama, ancak gerekli gözlemler geldikten sonra kullanılabilir hale gelir. Gün içi nihai hacim tahmini farklı bir sinyaldir ve orijinal olay tanımını devralamaz.
Tarihsel araştırma Ağustos 1963 ile Aralık 1996 arasındaki NYSE hisselerini kapsar. Ana portföy oluşturma takvimi örtüşmeyen 50 günlük aralıklar kullanırken önerilen günlük tarama çok daha fazla örtüşen olay yaratır. [1] Aynı sıralama formülü, bu portföy takvimlerini aynı yapmaz.
Olay zamanını, veri alma zamanını ve son düzeltme zamanını ayrı tutun. Mesai saatleri dışında yapılan bir düzeltme sıralamayı 45'den 48'ye değiştirirse, bu bilginin ne zaman kullanılabilir hale geldiğini kaydedin. Bir araştırma motoru, düzeltilmiş sınıflandırmayı kullanarak önceki kapanış fiyatından işlem yapmamalıdır.
Şirket işlemleri ve dolar hacmi hesabı için de sabit kural gerekir. Düzeltilmiş fiyatı düzeltilmemiş hisse işlem adediyle çarpmak, hisse bölünmesi çevresindeki faaliyeti bozabilir. Eksik seanslar, işlem durdurmaları ve eksik geçmiş için sıfır eklemek yerine önceden açıklanan uygunluk kuralını uygulayın.
Karşılaştırılabilir yüksek ve düşük hacimli gruplar oluşturun.
Aşağıdaki araştırma tasarımı, günlük sinyal teyidinden sonra şirket büyüklüğüne göre eşleştirilmiş yüksek hacim eksi düşük hacim grupları oluşturur. Bu, uygulama uzantısıdır; makaledeki her takvimin aynen tekrarı iddiası değildir. Sonuçları ölçmeden önce grup tanımlarını eşleştirin; şirket büyüklüğü farkı karşılaştırmaya hâkim olmasın.
Eşleştirilmiş grupta uzun ve kısa pozisyon nominal tutarları eşit olsun. Emir gönderildiğinde sermaye ayırın; mevcut grup kapanmadan aynı varlık için yeni bağımsız grup açmayın. Son koşul bu öneride örtüşen riski sınırlar; kaldırılması ayrı portföy tercihidir.
Önerilen elde tutma süresi, planlanan giriş tarihinden itibaren 20 seanstır; limit emirleri için sabit son tarih vardır. Gecikmeli veya kısmi gerçekleşmeler bu saati yeniden başlatmaz, fırsatı süresiz uzatmaz. Fiilî gerçekleşmeden itibaren ölçmek ayrı bir varyanttır. Tamamlanan işlem olmasa bile gerçekleşmeyen miktarı, ödünç hisse retlerini ve başarısız iptalleri kaydedin.
Açığa satış için ödünç hisse bulunması gerçek bir kısıttır. Ödünç alınamayan düşük hacimli hisse tarihsel fırsat kayıtlarından silinmemelidir. Reddi kaydedin ve eşleştirilmiş uzun pozisyon tahsisine önceden açıklanan kuralı uygulayın. Böylece kâğıt üzerindeki cazip getiri farkıyla hesapta uygulanabilir işlem arasındaki ayrım korunur.
Grup defterinde bileşenleri, hedef nominal tutarı, gerçekleşen miktarı, maliyetleri ve çıkış tarihlerini tutun. Gruplar arasında karşıt işlemler netleştirilebilir; ancak hesap pozisyonları ve nakit akışları, gruplara atfedilen araştırma getirileriyle yine de mutabık olmalıdır.
after_formation_session(d):
    for asset in eligible_asof(d):
        values = dollar_volume[asset, d-49:d+1]
        rank = average_rank_of_last(values)
        label = HIGH if rank >= 46 else LOW if rank <= 5 else NORMAL
        freeze_signal(asset, label, available_at=data_ready_time)
    cohorts = build_size_matched_high_minus_low(signals)
    reserve_budget_for_cohorts(cohorts)
on_next_session():
    for order in eligible_orders:
        apply_borrow_and_participation_limits(order)
        execute_selected_model(order)  # market or limit variant
on_predefined_deadline():
    cancel_or_convert_unfilled_remainder()
on_cohort_horizon():
    liquidate_with_same_declared_execution_model()
Limit fiyatına dokunulması, işlemin gerçekleştiği anlamına gelmez.
Makale, 1993–1994 TAQ verileriyle limit emirleri ve yedek kuralları içeren gerçekleşme simülasyonu sunar. [1] Bu, gerçekleşmeyi dikkatle test etmeyi destekler; yeni uygulamada gösterilen fiyattaki her limit emrinin gerçekleşeceğini kanıtlamaz.
NYSE’nin TAQ ürünü, konsolide piyasa bilgisi dahil işlem ve kotasyon verilerini tanımlar. [2] Bunlar o anda mevcut fiyatları yeniden kurmaya yardım eder; fakat limit fiyatından geçmiş bir işlem, tek bir emrin kuyruk sırasını göstermez veya yeterli gerçekleşebilir miktarı garanti etmez.
Sentetik örnekte 20.00 fiyatlı alış limit emri beklerken, fiyat 20.80 seviyesine çıkmadan önce 20.00 fiyatında yalnız küçük bir piyasa işlemi görülebilir. Emrin tamamını gerçekleşmiş saymak, o likiditeye erişimi kanıtlamadan olumlu sonucu seçmek olur. Buna karşılık düşen piyasada emir kolayca gerçekleşip fiyat düşmeye devam edebilir; bu ters seçimdir.
Aynı fırsatlar üzerinde önceden belirlenmiş iki işlem varyantını karşılaştırın: sinyal kullanılabilirliğinden sonra piyasa tarzı giriş ve sabit bir iptal veya dönüştürme son tarihine sahip limit giriş. Limit sürümü için, uygun teklifleri, kuyruk veya katılım varsayımlarını, kısmi gerçekleşmeleri ve yedek fiyatı belirtin.
SEC emir türleri bülteni, fiyat sınırı ile gerçekleşme kesinliği arasındaki ayrımı açıklar. [3] Limit emri kabul edilebilir fiyatı sınırlar; mevcut kotasyonlarla hemen eşleşebilen emir ise piyasa koşulları altında gerçekleşmeye öncelik verir. Hiçbiri tüm belirsizliği kaldırmaz.
Kaçırılan fırsatları ve gerçekleştirilen işlemleri ayrı ayrı raporlayın. Sadece gerçekleştirilen limit emirlerini değerlendirmek, işlem kuralının sistematik olarak en güçlü sonraki hareketleri kaçırıp kaçırmadığını veya daha sonra tersine dönen olayları öncelikli olarak gerçekleştirip gerçekleştirmediğini gizleyebilir.
Sentetik prim, maliyetler ve başarısız bir kohort
Eşleştirilmiş bir kohortun yüksek hacimli hisselerde $10,000 uzun pozisyonu ve düşük hacimli hisselerde $10,000 kısa pozisyonu olduğunu varsayalım. Uzun pozisyon 1.2% kazanarak $120 kar sağlarken, kısa pozisyon alınan varlıklar 0.4% düşerek $40 kar sağlar. Brüt kar $160'dir: başlangıçtaki uzun pozisyonun nominal değerinin her doları için 1.6% veya hesap özkaynaklarının $20,000'si üzerinden 0.8%.
Spread maliyetini $70, komisyonu $20, ödünç hisse giderini $30 ve açıkça tanımlanan diğer maliyetleri $5 varsayın. Toplam maliyet $125, kalan kazanç $35 olur; bu, $20,000 hesap özkaynağı paydasında 0.175% demektir. Spread maliyeti $70 düzeyinden $130 düzeyine çıkarsa toplam maliyet $185, net kâr −$25 olur.
Başarısız bir kohortta, uzun pozisyon 2% düşerken, kısa pozisyonlu varlıklar 1% yükselir. Maliyetler öncesinde toplam fiyat kaybı $300'dir. Nominal değerin eşleştirilmesi, tüm sektör, beta veya likidite riskini nötralize etmez ve pozitif ortalama prim bu sonucu engellemez.
İncelenen limit emri alt bölümü, belirli bir normal getiri hesaplama dalında küçük ve orta şirket grupları için 0.89% ve 0.73% bildirir. [1] Hem o dalı hem uzun pozisyon nominalinin her doları başına kullanılan paydayı koruyun. Bunları evrensel aylık getiri, CAGR veya tüm maliyetler sonrası portföy sonucu diye etiketlemeyin.
Sinyali işlem stratejisinden ayıran testler
Önce bilinen diziler, eşit değerler, eksik günler ve hisse bölünmesi ile sıralama hesabını doğrulayın. Açıkça sürümlenmiş veri düzeltmesi dışında, gelecek seansların eklenmesi yayımlanmış sinyali değiştirmemelidir. Bu, tamamlanmış grafiğe bakmaktan daha güçlü bir zamansal nedensellik testidir.
Sonra aynı uygunluk ve elde tutma kuralları altında yüksek, normal ve düşük hacim gruplarını karşılaştırın. Farkları olağandışı hacme bağlamadan önce şirket büyüklüğü ve likiditeyi kontrol edin. Yüksek hacim grubu yalnız daha küçük veya işlemi zor hisseler içeriyorsa görünen primin bir kısmı bu risklerden kaynaklanabilir.
Günlük tarama uzantısını, orijinal, örtüşmeyen programın bir kopyasından ayrı tutun. Örtüşen pozisyonlar, bağımlı gözlemler ve farklı sermaye talepleri yaratır. Oluşum olaylarının sayısını, benzersiz araçları, aktif kohortları ve gerçekleşen hesap cirosunu raporlayın.
Son olarak, piyasa emri ve limit emriyle gerçekleşmeyi önceden ayrılıp kilitlenmiş daha sonraki verilerde test edin. Komisyon, ödünç hisse ve piyasa etkisi varsayımlarını ekleyin; stratejinin taşıyabileceği sermaye miktarına duyarlılığı gösterin. Brüt primleri net hesap getirileriyle birlikte raporlayın. Gerçekçi maliyetler ekonomik sonucu yok ederse istatistiksel sinyal ilginç kalabilir, fakat uygulanabilir bir stratejiyi desteklemeyebilir.
Tarihsel pozitif ortalamadan sürekli karlılık çıkarımı yapmayın. Faydalı çıktı, olay tanımı, piyasa rejimi, uygulama ve belirsizlik arasındaki belgelenmiş bir ilişkidir; bu ilişki, sonucun başarısız olduğu koşulları da içermelidir.
Yaygın hatalar
Göreceli aktiviteyi en büyük mutlak hacimle değiştirmek
Kesitsel hacim sıralaması, her hisseyi kendi geçmişine göre sıralamaktan farklı bir soruyu yanıtlar.
Limit fiyatına dokunmayı tam gerçekleşme saymak
İşlem akışında görülen bir piyasa işlemi, sizin emrinizin kuyruk önceliğini veya mevcut miktarı kanıtlamaz. Bu varsayım olumlu gerçekleşmeleri abartabilir.
Spread ayarlamalı primin tamamen net olarak adlandırılması
Komisyon, piyasa etkisi, ödünç hisse ve sermaye gereksinimleri, raporlanan gerçekleşme simülasyonunun dışında kalabilir.
Bu yöntemi kullanmadan önce kontrol listesi
Her maddeyi kendi verilerinizle doğruladıktan sonra işaretleyin. İlerleme bu tarayıcıda saklanır; stratejinin kârlı olduğunu belgelemez.
Sık sorulan sorular
Formasyon günü daha yüksek bir seviyede mi kapanmalı?
Temel hacim sırası olayı için hayır. Pozitif getiri koşulu ek filtredir ve ayrıca test edilmelidir.
Her 50 günde bir yerine her gün tarama yapabilir miyim?
Evet, yeni bir portföy tasarımı olarak. Günlük tarama, örtüşmeyi, bağımlılığı, ciroyu ve sermaye kullanımını değiştirdiği için orijinal planın birebir kopyası değildir.
Araştırma kaynakları
Her kaynak, yanında açıklanan tanımı veya kanıtı destekler. Sözde kod, sentetik örnekler ve önerilen parametreler ayrı ayrı doğrulanmalıdır.
- The High Volume Return PremiumSimon Gervais, Ron Kaniel, Dan Mingelgrin — working paper 17/12/1998. 17 Aralık 1998 tarihli çalışma metni, TAQ limit emri simülasyonu dahil okundu. Kapsamı ve kuralları sonraki dergi yayınından ayrı tutulur; geriye dönük test yeniden çalıştırılmadı. Kontrol tarihi: .
- Daily TAQNYSE / ICE. Mevcut işlem ve kotasyon verileri için birincil ürün belgeleri okundu. Bunlar tek bir emrin kuyruk sırasını garanti etmez. Kontrol tarihi: .
- Understanding Order Types — Investor BulletinU.S. SEC — Investor.gov. Piyasa, stop ve limit emri mekaniği için birincil yatırımcı bülteni okundu; hacim priminin kanıtı değildir. Kontrol tarihi: .
İlgili yöntemler
Risk notu
Bu içerik eğitim ve araştırma tasarımı içindir; finansal tavsiye değildir. Backtest geçmiş verileri simüle eder, gelecekteki performansı garanti etmez ve gerçek işlem emri vermez. Kütüphanedeki yöntemlerin tümü uygulamada hazır özellikler olmayabilir. İlgili bilgiler: metodoloji ve öğrenme merkezi.
Gerçek sermayeyi riske atmadan önce kuralları doğrulayın
Uygulama desteğini, verileri ve her simüle işlemi kontrol edin; gelişmiş tespit yöntemleri ayrı bir uygulama gerektirebilir.
Backtest uygulamasını App Store’dan indirin