Makale içeriği
- Kanıt ve kapsam
- Çizim
- Süreç
- Hisse devir oranı momentum yorumunu neden değiştirebilir?
- Bağımsız sıralamalar, amaçlanan kesişimleri üretir.
- O tarihte erişilebilir veri ve yatırım evrenini ayrı denetleyin
- Birbirini örtüşen gruplar sinyalleri bir portföye dönüştürüyor.
- Getiri paydaları, görünen yüzdelik oranı değiştirir.
- Yeniden adlandırılmış bir kıyaslama ölçütünü değil, artımlı bilgileri test edin.
- Yaygın hatalar
- Uygulamalı kontrol listesi
- Sık sorulan sorular
- Araştırma kaynakları
Kanıt ve kapsam
Çalışma olay zamanındaki ilk yıl getirilerini erken momentum için 16.70%, basit momentum için 12.49%, geç momentum için 6.84% olarak bildirir. Bunlar araştırma portföylerinin brüt rakamlarıdır; hesap özkaynağının net CAGR değeri değildir. [1]
 Çizimi tam boyutta aç
Uygulamalı iş akışı
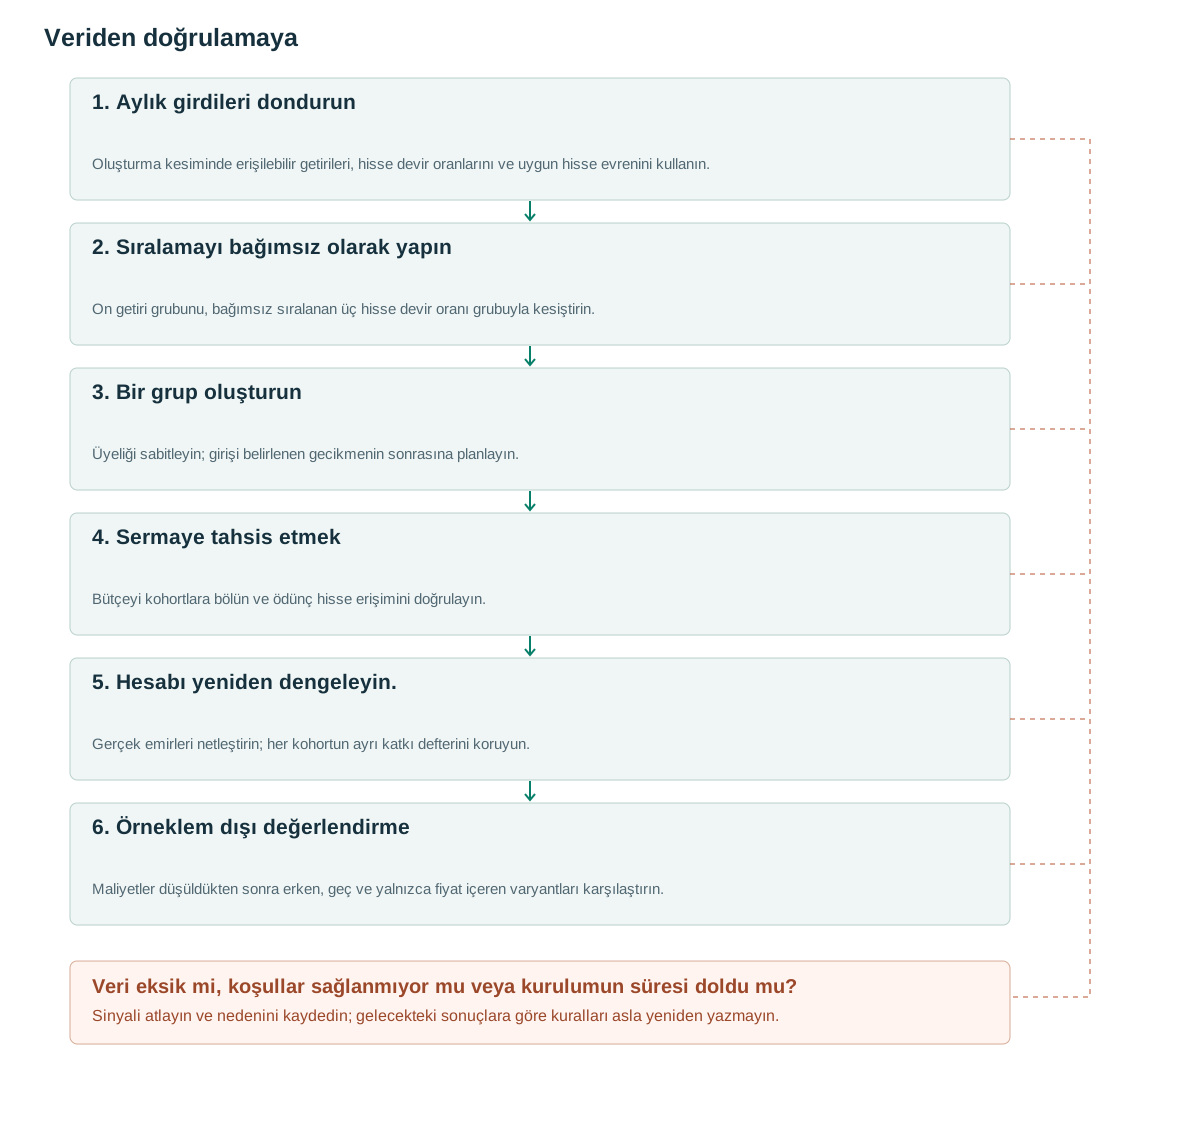
- Aylık girdileri dondurunOluşturma kesiminde erişilebilir getirileri, hisse devir oranlarını ve uygun hisse evrenini kullanın.
- Sıralamayı bağımsız olarak yapınOn getiri grubunu, bağımsız sıralanan üç hisse devir oranı grubuyla kesiştirin.
- Bir grup oluşturunÜyeliği sabitleyin; girişi belirlenen gecikmenin sonrasına planlayın.
- Sermaye tahsis etmekBütçeyi kohortlara bölün ve ödünç hisse erişimini doğrulayın.
- Hesabı yeniden dengeleyin.Gerçek emirleri netleştirin; her kohortun ayrı katkı defterini koruyun.
- Örneklem dışı değerlendirmeMaliyetler düşüldükten sonra erken, geç ve yalnızca fiyat içeren varyantları karşılaştırın.
Hisse devir oranı momentum yorumunu neden değiştirebilir?
Fiyat momentumu varlıkları geçmiş getirilerine göre sıralar. Hisse devir oranı, işlem etkinliğini dolaşımdaki hisse sayısına göre ölçer. Ortak sınıflandırma, aynı geçmiş fiyat performansının düşük veya yüksek katılımda farklı sonraki davranış gösterip göstermediğini inceler.
Günlük hisse devir oranı, işlem hacminin o gün dolaşımdaki hisse sayısına bölünmesidir. Sentetik örnekte bir milyon işlem gören hisse ve 100 milyon dolaşımdaki hisse 1% verir. Her bir hissenin iki hisseye bölünmesinden sonra iki milyon işlem gören hisse ve 200 milyon dolaşımdaki hisse yine 1% verir. Ham hacim iki katına çıkar, katılım oranı değişmez.
Çalışma, düşük devir oranlı kazananları alıp yüksek devir oranlı kaybedenleri açığa satan erken momentumu; yüksek devir oranlı kazananları alıp düşük devir oranlı kaybedenleri açığa satan geç momentumdan ayırır. [1] Bu adlar portföy gruplarını tanımlar; tek bir hissenin psikolojik aşamasını kesin belirlemez.
Yüksek devir oranlı tek bir kazanan yükselmeye devam edebilir; düşük devir oranlı bir kazanan dönebilir. Yöntem koşullu gruplar arasındaki farklarla ilgilidir. Tek olağanüstü hisse örneği portföy etkisini ne kanıtlar ne çürütür. Uygulama, uygun hisselerin tüm kesitini korumalıdır.
Bağımsız sıralamalar, amaçlanan kesişimleri üretir.
Portföy oluşturma kesiminde, seçilen altı aylık penceredeki toplam getiriyi ve ortalama günlük devir oranını hesaplayın. Getiriyi on, devir oranını üç gruba birbirinden bağımsız ayırın, sonra üyelikleri kesiştirin. Devir oranını her getiri ondalığı içinde sıralamak koşullu sıralamadır ve farklı hisseler seçebilir.
Erken momentumun uzun tarafı en yüksek getiri ondalığı ile en düşük devir oranı üçte birlik grubunun kesişimidir; kısa tarafı en düşük getiri ondalığı ile en yüksek devir oranı üçte birlik grubudur. Geç sürüm, getiri uçlarını koruyup devir seçimlerini ters çevirir. Yalnız fiyat ölçütü devir oranını dikkate almaz, fakat diğer oluşturma ve tutma kuralları karşılaştırılabilir olmalıdır.
Eşitlik kuralını ve asgari gözlem sayısını testten önce belirleyin. Kesin eşitlikler sabit kimlikle çözülebilir veya ortalama sıralar kesin gruplara dönüştürülebilir. Gelecekteki getiriler kullanılmamalıdır. Az üyeli kesişimlerde de sabit yanıt gerekir: nakit tutmak, riski azaltmak veya kohortu atlamak.
Kesim anında gerçekten erişilebilir bilgiyi kullanın. Dolaşımdaki hisse sayısı, borsa hacminden farklı takvimde yayımlanabilir. Sonradan düzeltilmiş nihai hisse sayısını her geçmiş güne geriye doğru bağlamak, henüz bilinmeyen bilgiyle devir sıralarını değiştirebilir.
O tarihte erişilebilir veri ve yatırım evrenini ayrı denetleyin
Özgün örneklem NYSE ve AMEX için 1965–1995 dönemini kapsar. Güncel uygulamaya tamamen o anda bilinen veriyi kullanıyor demeden önce tarihsel dışlamaları inceleyin. Örneğin oluşturmanın hemen sonrasındaki kotasyondan çıkışa dayalı dışlama, daha sonra gözlenen olayı kullanır. [1]
Önerilen alım satım yapılabilir bir replikasyon, oluşturulduğu anda uygun olan araçları korumalı ve daha sonra listeden çıkarılma gelirlerini, askıya alma işlemlerini ve kurumsal olayları gerçekleştiğinde işlemelidir. Hisse senedinin bugünkü veritabanında bulunmaması nedeniyle olası bir kaybı önceden ortadan kaldırmamalıdır. Semboller değiştiğinde veya yeniden kullanıldığında istikrarlı tanımlayıcılar gereklidir.
CRSP fiyat, hacim, hisse sayısı ve kurumsal olay alanlarını belgeler. [2] Alanların bulunması her veri birleştirmesini geleceği kullanmayan hale getirmez. Gerekli yerlerde yayın veya erişim tarihlerini, getiri hesaplama kuralını, eksik ve eski fiyatların işlenmesini kaydedin.
Toplam getiri ve fiyat getirisi farklı sıralama girdileridir. Temettüler, hisse bölünmeleri ve dağıtımlar, tüm evren ve kıyaslama ölçütü genelinde tutarlı bir şekilde ele alınmalıdır. Ayrıca, yeni listelenen bir hissenin oluşum setine girmeden önce ne kadar geçmiş veriye ihtiyacı olduğuna karar verin; kısa bir geçmiş veriyi sessizce uzatmak, karşılaştırılamaz sıralamalar yaratır.
Birbirini örtüşen gruplar sinyalleri bir portföye dönüştürüyor.
Aşağıda önerilen operasyonel tasarım yer almaktadır; kaynak metindeki her kuralın birebir kopyası değildir. Her ay sabit üyeli bir kohort oluşturulur, beş işlem seansı beklenir ve ardından 12 ay boyunca bu kohort korunur. Her yeni kohort, eşleştirilmiş uzun ve kısa nominal değerlerle birlikte, mevcut strateji öz sermaye bütçesinin on ikide birini alır. Makaledeki bir haftalık gecikmenin her beş seanslık uygulamada aynı olduğu varsayılmamalıdır.
Başlangıçta tahsis edilmemiş kohort bütçeleri bu öneride nakitte kalır. İlk kohorta hemen 12 bütçenin tamamını vermek riski önemli ölçüde değiştirir. Sistem yerleştiğinde en fazla 12 kohort birlikte bulunur; bir hisse farklı planlı çıkışları olan birkaç kohorta girebilir.
Aracı kurum yalnız net hedef pozisyonu gerçekleştirse de kohort defteri tutun. Bir kohortun alımı diğerinin satışıyla mahsuplaşabilir; hesabın gerçek işlem devri ayrı kohortların nominal işlem devri toplamından düşük olabilir. Gerçekleşmeleri ve maliyetleri tutarlı dağıtın; katkı hesabı gerçek hesapla uzlaşmalıdır.
Borçlanma kısıtlamaları, getirileri görüldükten sonra kullanılamayan kısa pozisyonların silinmesiyle çözülemez. Kullanılamayan bir kısa pozisyonun eşleşen uzun pozisyon tahsisini azaltıp azaltmayacağını, nakit dengesizliğine yol açıp açmayacağını veya açıkça test edilmiş bir ikame kullanıp kullanmayacağını önceden tanımlayın. Borçlanma ücretlerini, geri çağırmaları ve zorunlu kapatmaları dahil edin.
Üyelik oluşturulduğu anda sabitlendiğinden, bir varlığın daha sonraki sıralaması, ek bir çıkış kuralı kaydedilmediği sürece onu gruptan çıkarmaz. Tam portföy değişimiyle aylık yeniden sıralama farklı bir stratejidir.
Aktif kohort slotlarının azami sayısını 12 olarak belirleyin. Yeni bir giriş, en eski planlanan çıkıştan önce gerçekleşirse, geçici olarak sınırı aşmak yerine, bir slot serbest bırakılana kadar ayrılmış bütçeyi nakit olarak tutun. Kısa pozisyon maliyetleri, geçerli olduğunda borç verene ödenmesi gereken temettü tazminatını da içerir.
on_month_cutoff(t):
    universe = eligible_asof(t)
    momentum = six_month_total_return(universe, t)
    turnover = mean_daily_volume_over_shares(universe, t)
    r_group = independent_rank(momentum, bins=10)
    v_group = independent_rank(turnover, bins=3)
    long_ids = ids_where(r_group == 10 and v_group == 1)
    short_ids = ids_where(r_group == 1 and v_group == 3)
    cohort = freeze_membership(long_ids, short_ids, cutoff=t)
    schedule_entry(cohort, after=5_trading_sessions, budget=equity/12)
    schedule_exit(cohort, after_entry=12_months)
on_execution():
    apply_borrow_and_capacity_rules()
    trade_net_target_changes()
    allocate_fills_and_costs_to_cohorts()
Getiri paydaları, görünen yüzdelik oranı değiştirir.
Uzun pozisyonda $10,000 ve kısa pozisyonda $10,000 bulunan sentetik bir kohortu ele alalım. Uzun pozisyon 8% kazanç sağlayarak $800 kar elde ederken, kısa pozisyondaki varlıklar 3% değer kaybederek maliyetler öncesinde $300 kar elde eder. Toplam kar $1,100'dir. Bu, başlangıçtaki uzun pozisyonun nominal değerinin her doları için 11%'dir, ancak seçilen sermaye paydası öz sermaye ise, $20,000'ye göre 5.5%'dir.
Alım satım, borçlanma ve diğer beyan edilen maliyetlerin toplamının $220 olduğunu varsayalım. Net kar, aynı $20,000 paydasında $880 veya 4.4% olur. Bir yayının uzun-kısa getiri farkı, gerçek bir hesabın marjını, finansmanını ve nakit yönetimini kendi başına belirtmez.
Başarısız kohortta uzun taraf 6% kaybederken açığa satılan varlıklar 10% yükselir. Kayıplar sırasıyla $600 ve $1,000 olur: −$1,600, yani maliyet öncesi $20,000 sermayenin −8% değeridir. Uzun ve kısa pozisyonu birlikte tutmak küçük kaybı garanti etmez; özellikle sektör ve faktör maruziyetleri farklıysa.
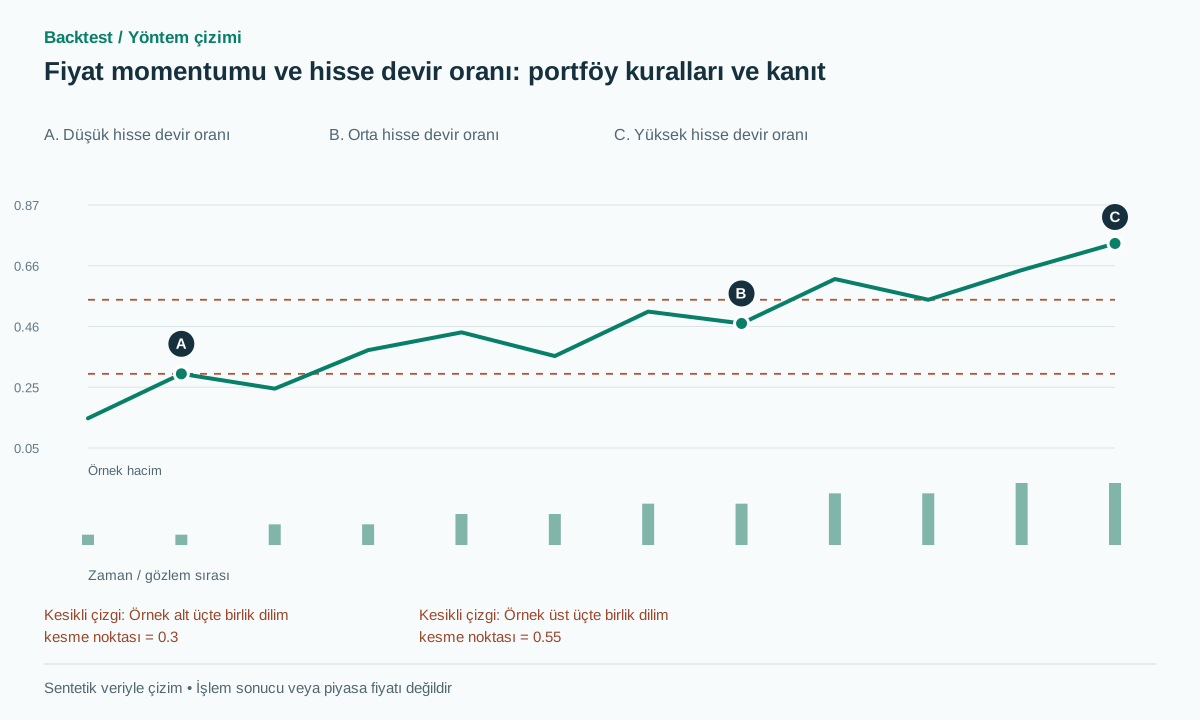
Grafikte dikey değerler zaman içindeki fiyatlar değil, ayrı hisselerin devir oranlarıdır. Yardımcı sütunlar işlem gören hisse hacmini değil örnek getiri gruplarını gösterir. Kesitsel sıralama gün içi kırılma dizisi gibi yorumlanmamalıdır.
Yeniden adlandırılmış bir kıyaslama ölçütünü değil, artımlı bilgileri test edin.
Erken, geç ve yalnız fiyat momentumunu aynı yatırım evreni, getiri ufku, tutma takvimi, risk ve maliyet varsayımlarıyla karşılaştırın. Aksi halde ağırlık veya kaldıraç farkları devir oranının sağladığı bilgi sanılabilir.
Kenneth French veri kütüphanesindeki momentum faktörü yararlı dış referanstır; ancak oluşumu ve ağırlıkları bu altı aylık ortak sıralamadan farklıdır. [3] Getiri serisini eşlemek doğrudan replikasyon hedefi değildir. Örneğin genel momentum faktörü maruziyeti gibi, hangi ölçüt sorusunu yanıtladığını belirtin.
Getirileri kohort ve takvim ayına göre; brüt ve net maruziyeti, sektör yoğunlaşmasını, işlem devrini ve ödünç hisse erişimini raporlayın. Örtüşen tutma dönemleri bağımlı gözlemler yaratır; her kohort-ayını bağımsız saymak istatistiksel güveni abartabilir.
Önceden ayrılmış sonraki dönemleri kullanın; sonuçları gördükten sonra en iyiyi seçmeden komşu oluşturma pencerelerini sınayın. Sağlamlık tablosu kayıtlı bütün varyasyonları içermelidir. Yalnız tek sınırda, veri işleme biçiminde veya birkaç erişilemeyen kısa pozisyonda görülen devir etkisi dar yorumlanmalıdır.
Koşullu getiri öngörülebilirliği kanıtını uygulanabilir portföy kanıtından ayırın. Uzun eksi kısa grup getirisinin brüt primi istatistiksel olarak sürebilir; fakat finansman, işlemlerin fiyat etkisi ve strateji kapasitesi sınırlarından sonra ekonomik cazibesini kaybedebilir. İki sonuç da yararlı araştırma bulgusudur.
Yaygın hatalar
Hisse devir oranını her getiri grubunun içinde sıralamak
Bu durum, amaçlanan bağımsız kesişimler yerine koşullu bir sıralama oluşturur ve önemli ölçüde farklı hisse senetlerinin seçilmesine yol açabilir.
Brüt getiri farkını hesap CAGR değeri diye sunmak
Uzun eksi kısa portföy istatistiği, gerçek hesabın finansmanını, sermaye gereksinimini veya getiriyi bileşikleştirme kuralını belirlemez.
Örtüşen gruplar arasındaki bağımlılığı göz ardı etmek
Aynı hisse ve piyasa şokları birkaç kohortu etkileyebilir. İstatistiksel belirsizlik hesabı bu tekrarlanan maruziyeti içermelidir.
Bu yöntemi kullanmadan önce kontrol listesi
Her maddeyi kendi verilerinizle doğruladıktan sonra işaretleyin. İlerleme bu tarayıcıda saklanır; stratejinin kârlı olduğunu belgelemez.
Sık sorulan sorular
Yüksek işlem hacmi her zaman olumlu bir ivme filtresi midir?
Hayır. Ortak sıralama hipotezi geçmiş getiri ve hisse devir oranının farklı birleşimlerini ayırır. Sınıflandırma yönü yöntemin parçasıdır ve test edilmelidir.
Bu yöntem günlük sinyallere dönüştürülebilir mi?
Bu, oluşturma, devir ve tutma davranışı farklı yeni bir stratejidir. Aylık çalışmanın kanıtını devralmak yerine kendi maliyet modelini ve daha önce kullanılmamış veride değerlendirmeyi gerektirir.
Araştırma kaynakları
Her kaynak, yanında açıklanan tanımı veya kanıtı destekler. Sözde kod, sentetik örnekler ve önerilen parametreler ayrı ayrı doğrulanmalıdır.
- Price Momentum and Trading VolumeCharles M. C. Lee, Bhaskaran Swaminathan — Journal of Finance, 2000. Özgün Journal of Finance makalesi okundu. Olay zamanındaki ilk yıl rakamları brüt portföy istatistikleridir; hesap özkaynağının net CAGR değeri diye sunulmaz. Kontrol tarihi: .
- CRSP US Stock DatabasesCRSP. İlgili alanlar ve kurumsal olay işlemleri için birincil veri tabanı dokümantasyonu okundu. Yalnız o anda erişilebilir veriyi birleştirmek uygulayıcının sorumluluğudur. Kontrol tarihi: .
- Detail for Monthly Momentum Factor (Mom)Kenneth R. French Data Library. Birincil faktör oluşturma dokümantasyonu okundu. Momentum ufku ve ağırlıklandırması, burada ele alınan ortak sıralama spesifikasyonundan farklıdır. Kontrol tarihi: .
İlgili yöntemler
Risk notu
Bu içerik eğitim ve araştırma tasarımı içindir; finansal tavsiye değildir. Backtest geçmiş verileri simüle eder, gelecekteki performansı garanti etmez ve gerçek işlem emri vermez. Kütüphanedeki yöntemlerin tümü uygulamada hazır özellikler olmayabilir. İlgili bilgiler: metodoloji ve öğrenme merkezi.
Gerçek sermayeyi riske atmadan önce kuralları doğrulayın
Uygulama desteğini, verileri ve her simüle işlemi kontrol edin; gelişmiş tespit yöntemleri ayrı bir uygulama gerektirebilir.
Backtest uygulamasını App Store’dan indirin