Makale içeriği
- Kanıt ve kapsam
- Çizim
- Süreç
- Ortalama işlem fiyatı, garantili destek fiyatı değil.
- Etkinlik zamanı ve bilgi zamanı
- Kümülatif hesaplama ve dondurulmuş koşullar
- Elle yapılan bir hesaplama ve iki başarısızlık örneği
- Geri çekilme, toparlanma ve geçersiz kılınma gerektirir.
- Aynı bilgiyi iki kez saymadan hacmi ekleyin.
- En güzel görünen hatları değil, çapa kurallarını test edin.
- Yaygın hatalar
- Uygulamalı kontrol listesi
- Sık sorulan sorular
- Araştırma kaynakları
Kanıt ve kapsam
Platform dokümantasyonu ve Brian Shannon'ın slaytları hesaplamayı, çapa seçimini ve geri çekilmeleri açıklamaktadır. Ancak bunlar, aşağıda önerilen algoritma için bağımsız olarak doğrulanmış bir getiri serisi oluşturmamaktadır. VWAP'ye hafif bir dokunuş otomatik olarak karlı bir işlem anlamına gelmez. [1] [2] [3]
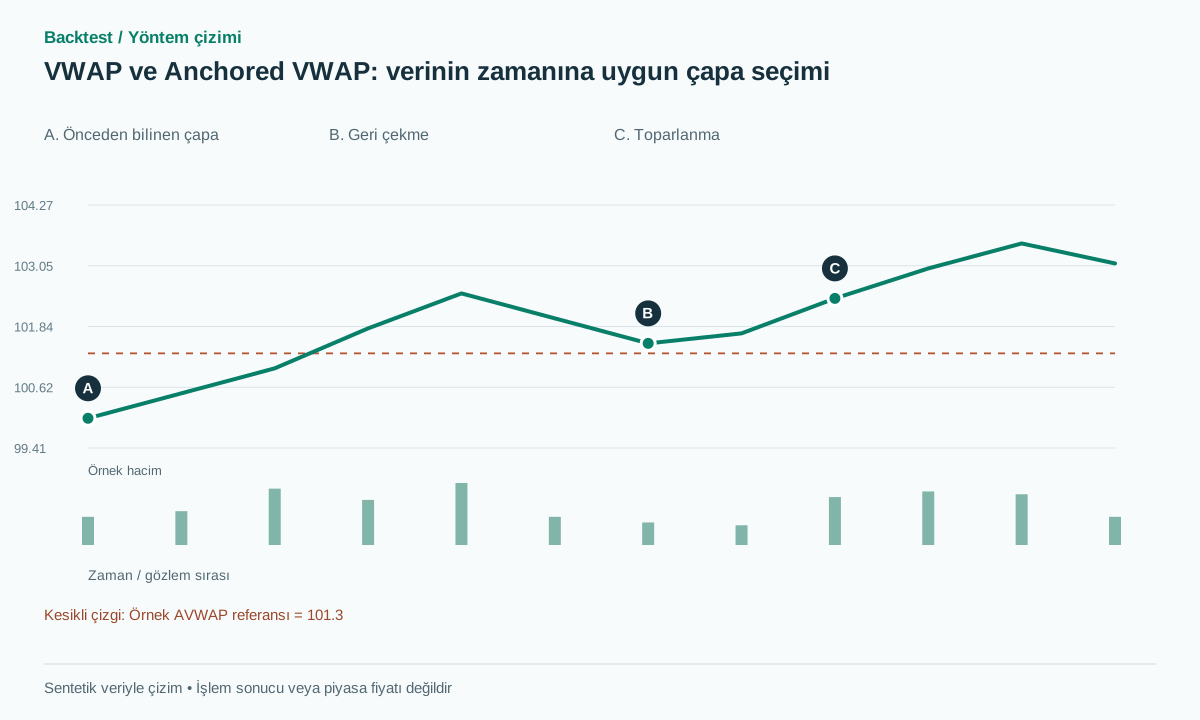 Çizimi tam boyutta aç
Uygulamalı iş akışı
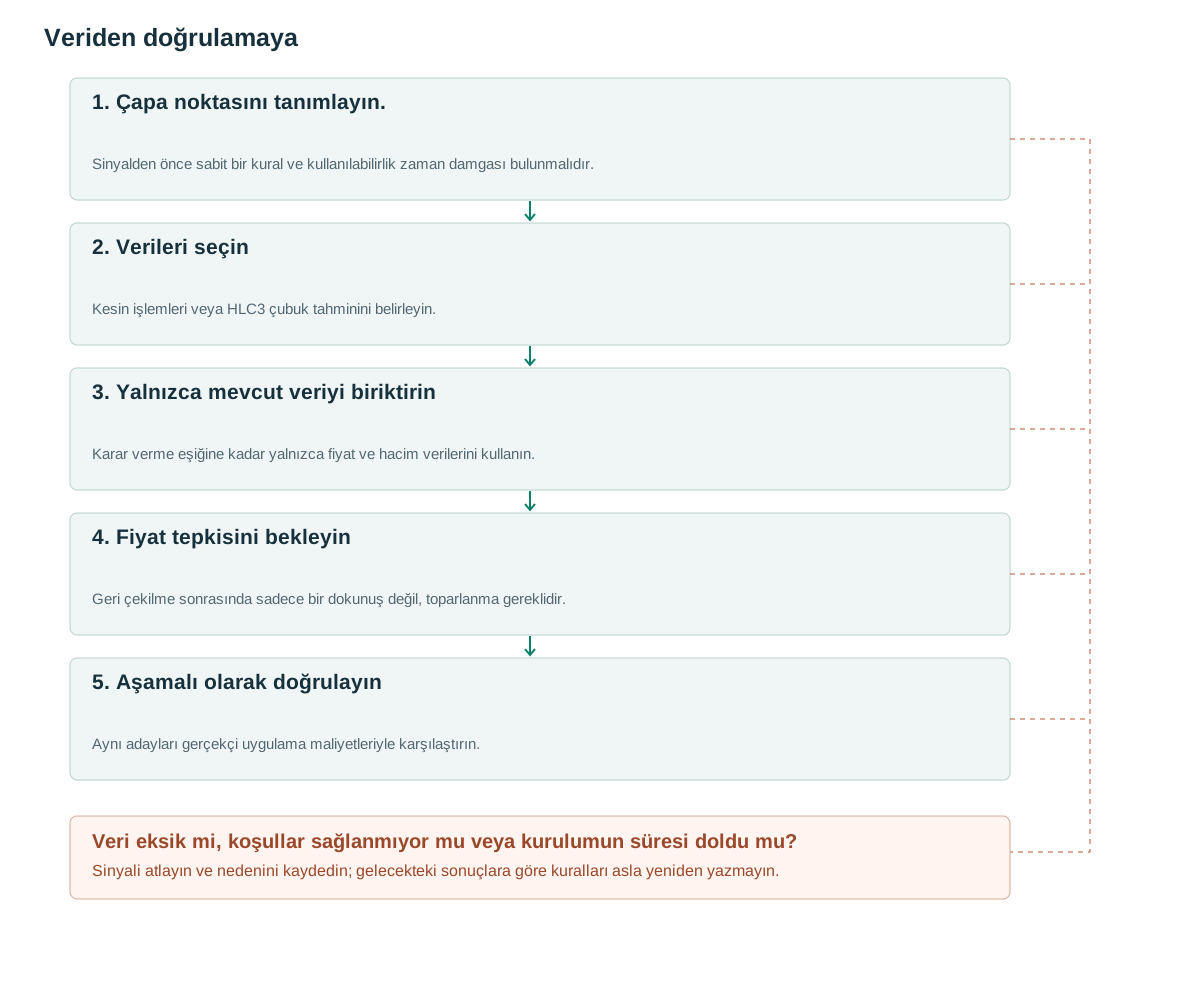
- Çapa noktasını tanımlayın.Sinyalden önce sabit bir kural ve kullanılabilirlik zaman damgası bulunmalıdır.
- Verileri seçinKesin işlemleri veya HLC3 çubuk tahminini belirleyin.
- Yalnızca mevcut veriyi biriktirinKarar verme eşiğine kadar yalnızca fiyat ve hacim verilerini kullanın.
- Fiyat tepkisini bekleyinGeri çekilme sonrasında sadece bir dokunuş değil, toparlanma gereklidir.
- Aşamalı olarak doğrulayınAynı adayları gerçekçi uygulama maliyetleriyle karşılaştırın.
Ortalama işlem fiyatı, garantili destek fiyatı değil.
Tam işlem bazlı VWAP, her işlemin fiyatı ile miktarının çarpımları toplamını toplam miktara böler. Çoğu grafik, tek tek işlemler yerine her barın HLC3 değeri ile hacminin çarpımını kullanır. Bu yaklaşım bar aralığı değişince değişebilir. TradingView bar bazlı hesaplamayı ve seçilebilir sıfırlama dönemlerini açıklar. [1]
Bir çıpa, sabit bir seans başlangıcı, önceden yayınlanmış bir kazanç olayı, onaylanmış bir kırılma veya onaylanmış bir salınım olabilir. Shannon'ın slaytları anlamlı çıpalar ve eğim kullanır ve her dokunuşu otomatik bir satın alma olarak değerlendirmez. [3] Çizgiden uzaklık, seçilen örneğe göre konumu tanımlar. Belirli bir piyasa katılımcı grubunun kesin maliyet temelini ortaya koymaz.
Çapalama, bir modelleme kararıdır. Bir oturum çapası, günün işlemlerinin ortalama olarak nerede gerçekleştiğini sorar. Bir olay çapası ise, o olaydan bu yana işlemlerin nerede gerçekleştiğini sorar. İkisi de evrensel olarak üstün değildir ve görsel olarak çekici birkaç çapanın ortalaması bağımsız kanıt oluşturmaz. Başlangıç zamanını seçmeden önce soruyu belirtin.
Etkinlik zamanı ve bilgi zamanı
event_at ve available_at'yi ayrı ayrı saklayın. Pazartesi günü oluşan ancak teyit için iki ardışık günlük çubuk gerektiren bir dip noktası, ancak Çarşamba günü piyasa kapanışından sonra bir dayanak noktası haline gelebilir. Bu noktada çizgi Pazartesi gününden itibaren çizilebilir, ancak Çarşamba günkü teyit kullanılarak Pazartesi günü yapılan hiçbir işlem simüle edilemez.
Haberlerden türetilen bir çapa, stratejinin gerçekten erişebileceği yayın zaman damgasını gerektirir. Fiyat hareketinden sonra atanan revize edilmiş dosyalar ve etiketler eş zamanlı kanıt değildir. Serbestçe sürüklenen bir grafik çapası keşif için kullanışlıdır, ancak bir algoritma haline gelmeden önce açık bir seçim kuralına ihtiyaç duyar. TradingView'in çizim aracı, kullanıcı tarafından seçilen bir başlangıç noktasını belgelendirir. [2]
Ayrıca değiştirme ve sona erme sürelerini de tanımlayın. Daha yeni bir kırılma noktası ortaya çıkarsa, eski dayanak noktasının yerini mi alacak, ikinci bir bağımsız aday mı oluşturacak yoksa aktif işlemi olduğu gibi mi bırakacak? Test etmeden önce karar verin. Mevcut pozisyon rahatsız edici göründüğünde dayanak noktalarını değiştirmek, riski sessizce artırabilir ve gösterilen tarihsel desteğin yeniden üretilmesini imkansız hale getirebilir.
Kümülatif hesaplama ve dondurulmuş koşullar
Fiyat coin başına USD, hacim coin miktarıysa ağırlıklı payın birimi USD, sonucun birimi coin başına USD olur. Miktarı kotasyon para birimindeki işlem tutarıyla değiştirmek ağırlıkları değiştirir. Toplam hacim sıfırsa NA döndürün. ATR tamponları ve koşullar deneysel önerilerdir; Shannon sisteminin tamamı değildir.
Yalnızca karar verme zamanına kadar alınan gözlemlerden hesaplama yapın. Daha sonra gelen düzeltmeler, belgelenmiş bir anlık politika gerektirir. Grafik ve işlem motorunun uyumlu hale getirilmesi için fiyat türünü, referans kural sürümünü, miktar birimini ve veri kesme noktasını saklayın. Örnek trend koşulu bir filtredir; girmek için ayrı bir fiyat olayı yine de gereklidir.
Eğim için, hem mevcut değeri hem de aynı seçilen referans noktasından beş çubukluk gecikmeyi hesaplayın; farklı bir referans noktasına ait saklanmış bir değeri yeniden kullanmayın. Gecikmeli kümülatif miktar da pozitif olmalıdır. Referans noktası bilindikten sonra önceki segmentin yeniden oluşturulması mevcut bir karar için geçerlidir, ancak geriye dönük bir sinyale izin vermez.
Sözde kodda, t ve a çubuk indeksleridir; start_bar_index, çapa kuralı tarafından seçilen ilk çubuktur, available_at ise bir zaman damgasıdır. Bir çubuk içinde yayınlanan haberler için, OHLCV sürümü, olayın gerçekleştiği anda veya sonrasında başlayan ilk tam çubukla başlar; işleme dayalı bir sürüm ise tam olay zaman damgasından başlayabilir. Bu kuralları birbirinden ayrı tutun.
anchor = first_confirmed_event(rule, data_asof=bar_close_time(t))
if anchor is None: return NO_SIGNAL
a, known_at = anchor.start_bar_index, anchor.available_at
if bar_close_time(t) < known_at: return NO_SIGNAL
pv = sum(((H[i]+L[i]+C[i])/3)*V[i] for i in a..t)
vol = sum(V[i] for i in a..t)
if vol <= 0: return INSUFFICIENT_DATA
avwap_now = pv / vol
trend_ok = False
if t >= a+5:
    past_vol = sum(V[i] for i in a..t-5)
    if past_vol > 0:
        past_pv = sum(((H[i]+L[i]+C[i])/3)*V[i] for i in a..t-5)
        avwap_lag = past_pv / past_vol
        trend_ok = C[t] > avwap_now and avwap_now > avwap_lag
# Both values use this same anchor; only emit a decision now.
# The trade trigger remains separate from this example filter.
Elle yapılan bir hesaplama ve iki başarısızlık örneği
Üç sentetik işlem: 100 fiyatında 10 birim, 102 fiyatında 20 birim, 99 fiyatında 10 birim. VWAP, (1000 + 2040 + 990)/40 = 100.75 olur. Ağırlıksız ortalama yaklaşık 100.333, son fiyat 99 olur. Bunlar farklı soruları yanıtlar. İşlemler H=102, L=99 ve C=99 olan tek barda birleştirilirse HLC3, 100 olur; tam işlem bazlı VWAP değerinden 0.75 farklıdır.
Fiyatın VWAP 100.75 üzerinde 101 olması, 101 alışının pozitif beklenen getirisini kanıtlamaz. Kayıp yolunda fiyat düşüş trendinde 101 seviyesinden 100.75 üzerinden 99 seviyesine gider. Her temasta alım, düşüşü yakalamaya tekrarlanan denemeler yaratır. Başka hata, çapanın ilerideki çizgisi güzel sıçramalara uyduğu görüldükten sonra çapayı seçmektir.
Grafik, diziyi net bir şekilde göstermek için dondurulmuş, açıklayıcı bir referans seviyesi kullanır. Yeni hacim geldikçe gerçek AVWAP güncellenir. Çizilen yatay seviyeyi, eksiksiz bir tarihsel VWAP serisiymiş gibi içe aktarmayın; rolü, aday konumunu, geri çekilmeyi ve ardından gelen toparlanmayı açıklamaktır.
Geri çekilme, toparlanma ve geçersiz kılınma gerektirir.
Önerilen uzun sürüm geri çekilmeden önce uygun trend durumu gerektirir. İlk geri çekilme AVWAP ±0.15 ATR bölgesine girer; sonraki üç barda kapanış test barının tepesini aşmalı ve AVWAP üzerinde bitmelidir. Aday oluştuğunda ATR değerini sabitleyin. Stopu geri çekilme dibinin altına tampon çıkararak koyun; spread ve kaymayla sonraki uygulanabilir olayda giriş yapın.
Teyitten önce fiyat izin verilen bölgenin altında kapanırsa veya süre biterse henüz gerçekleşmemiş adayı iptal edin. Her geri çekilme barının VWAP üzerinde kalmasını istemek, araştırılan kısa süreli seviye testini eleyebilir. Geri çekilme öncesi trendi toparlanma koşulundan ayırın.
Bir kesişme noktası için, dünkü kapanışı dünkü VWAP ile ve bugünkü kapanışı bugünkü VWAP ile karşılaştırın. Her iki kapanışı da bugünkü hareketli çizgiyle karşılaştırmak, olay tanımını değiştirir. Bir pozisyon oluştuğunda, önceden belirlenmiş yapısal stopu veya ayrı olarak belirtilen takip kuralını koruyun. Daha geniş bir stopu haklı çıkarmak için çapayı hareket ettirmeyin.
Ortalamaya dönüş hedefleri için de açık bir kural gereklidir. Olay anında donmuş bir VWAP hedefi, sürekli hareket eden bir VWAP hedefinden farklıdır. İkinci durumda, her gözlemden sonra emrin değiştirilip değiştirilmediğini belirtin ve ortaya çıkan işlem zamanlamasını hesaba katın. Bir çizginin, olaydan sonra bir bekleme limiti seviyesini geçmesi, emrin yerine getirildiğinin kanıtı değildir.
Aynı bilgiyi iki kez saymadan hacmi ekleyin.
VWAP zaten fiyat konumunu ağırlıklandırmak için hacmi kullanıyor. RVOL, bir temel çizgiye göre olağandışı katılımı ölçtüğü için yine de bilgi ekleyebilir, ancak artımlı değeri ölçülmelidir. Geri çekilme sırasında kurumayı ve toparlanma sırasında genişlemeyi birleştirmeden önce ayrı ayrı test edin.
VWAP bantlarında varyansın tek tek işlemlerden mi bar yaklaşımlarından mı hesaplandığını, hacmin ağırlıklara nasıl girdiğini ve sıfırlama zamanını belirtin. İki standart sapma uzaklık otomatik olarak 95% dönüş veya ortalamaya dönüş olasılığı vermez. Trend, bağımlılık ve gözlem dağılımı bu kısa yolu geçersiz kılar.
Görsel olarak birbirine benzeyen iki gösterge, iki bağımsız istatistiksel gözlem değildir. Örneğin, yükselen bir VWAP seviyesinin üzerindeki fiyat ve hareketli ortalamanın üzerindeki fiyat, aynı bilgilerin çoğunu paylaşabilir. Her ilişkili koşulu farklı bir güven puanıyla ödüllendiren keyfi bir puanlama yerine, kontrollü karşılaştırmalar kullanın.
En güzel görünen hatları değil, çapa kurallarını test edin.
Seans başlangıcı, onaylanmış kırılma ve onaylanmış pivot gibi küçük bir dizi referans kuralı önceden kaydedin. Aynı fiyat adaylarında VWAP olmaksızın, yalnızca fiyat konumu, konum artı eğim ve ardından ek bir hacim filtresi karşılaştırın. HLC3 tahminlerinin zaman dilimi duyarlılığını ve referans noktasının geç kullanılabilir hale gelmesi nedeniyle kaybedilen fırsat sayısını raporlayın.
Önek değişmezliği kontrolü gerçekleştirin: geçmiş bir kesme noktası üzerinden hesaplama yapın, daha sonraki gözlemleri ekleyin ve önceden yayılan sinyallerin değişmediğini doğrulayın. Bir salınım onayından sonra görüntülenen geçmiş yolu değiştirmek, sinyal günlüğünü yeniden yazmamalıdır. anchor_rule_version, event_at, available_at, hacim kaynağı ve price_type'yi koruyun.
Son olarak, gecikmeli veri alımı ve gerçekçi uygulama koşulları altında hesaplamayı tekrarlayın. Net beklentiyi, işlem sıklığını, düşüşü ve reddedilen adayları raporlayın. Performans, tam kapanış işlemlerine veya her kazanan örnek için farklı bir referans noktası seçmeye bağlıysa, faydalı sonuç uygulanabilir bir işlem avantajı yerine bir uygulama uyarısı olacaktır.
Yaygın hatalar
Sonuçlar arasından çapayı seçin.
Nihai testte birçok çapa denemek, tesadüfen iyi görünen görsel uyumu seçme olasılığını artırır.
Baz varlık miktarını kotasyon para birimindeki işlem tutarıyla değiştirmek
Bu durum ağırlıklandırmayı değiştirir ve farklı bir özellik tanımı gerektirir.
Yeni öğrenilen kapanış fiyatından gerçekleşme varsaymak
Cazip bir sonuç, göz ardı edilen spread ve karar gecikmesine bağlı olabilir.
Bu yöntemi kullanmadan önce kontrol listesi
Her maddeyi kendi verilerinizle doğruladıktan sonra işaretleyin. İlerleme bu tarayıcıda saklanır; stratejinin kârlı olduğunu belgelemez.
Sık sorulan sorular
VWAP mi yoksa AVWAP mi daha iyi?
Temel fark seçilen aralıktır. Belirli bir soruyu yanıtlamak için bir referans noktası seçin ve bunu hedeflenen veriler üzerinde doğrulayın.
Eski bir salınım uç noktası çapa olabilir mi?
Evet, ancak sinyaller ancak salınım onaylandıktan sonra başlayabilir. Geçmişe doğru bir çizgi çizmek, geçmişte işlem yapmaya izin vermez.
Araştırma kaynakları
Her kaynak, yanında açıklanan tanımı veya kanıtı destekler. Sözde kod, sentetik örnekler ve önerilen parametreler ayrı ayrı doğrulanmalıdır.
- Volume Weighted Average Price (VWAP)TradingView. Çubuk grafik tabanlı VWAP hesaplaması ve sabitleme/sıfırlama dönemleri. Kontrol tarihi: .
- Anchored VWAP drawing toolTradingView. Anchored VWAP aracı için kullanıcının seçtiği başlangıç noktası. Kontrol tarihi: .
- Specific Anchored VWAP StrategiesBrian Shannon / CMT Association. Çapa, eğim ve geri çekilmeler hakkında açık slaytlar; ücretli kitabın tamamının okunduğu iddia edilmez. Kontrol tarihi: .
İlgili yöntemler
Risk notu
Bu içerik eğitim ve araştırma tasarımı içindir; finansal tavsiye değildir. Backtest geçmiş verileri simüle eder, gelecekteki performansı garanti etmez ve gerçek işlem emri vermez. Kütüphanedeki yöntemlerin tümü uygulamada hazır özellikler olmayabilir. İlgili bilgiler: metodoloji ve öğrenme merkezi.
Gerçek sermayeyi riske atmadan önce kuralları doğrulayın
Uygulama desteğini, verileri ve her simüle işlemi kontrol edin; gelişmiş tespit yöntemleri ayrı bir uygulama gerektirebilir.
Backtest uygulamasını App Store’dan indirin