Makale içeriği
- Kanıt ve kapsam
- Çizim
- Süreç
- Kaynak yazarın aslında neyi tanımladığı
- Aşırı yükselmiş adayı seçin, sonra bekleyin
- Hacim, bağlam sağlar, tükenmenin kanıtı değil.
- Zamanlı kârlı çıkış ve giriş sonrası açığa satış sıkışması
- Ödünç hisse ve emir sırası strateji kurallarıdır
- Kazanma oranına güvenmeden uç zararları ölçün
- Yaygın hatalar
- Uygulamalı kontrol listesi
- Sık sorulan sorular
- Araştırma kaynakları
Kanıt ve kapsam
Yazar, kendi bildirdiği karlarının ardındaki üç stratejiden birini parabolik kısa pozisyonlarla ilişkilendiriyor. Grafikler ve SSS bölümü, her stratejinin performansını bağımsız olarak doğrulamamaktadır. Aşağıdaki mekanik özellikler burada geriye dönük test edilmemiştir.
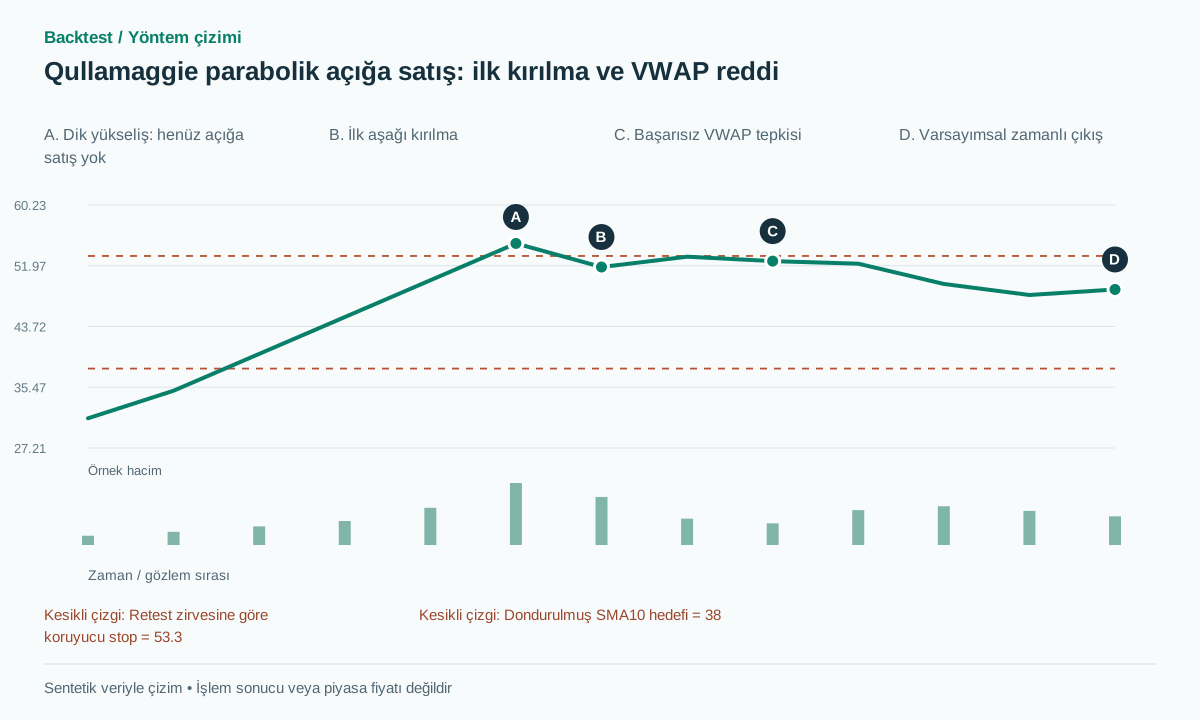 Çizimi tam boyutta aç
Uygulamalı iş akışı
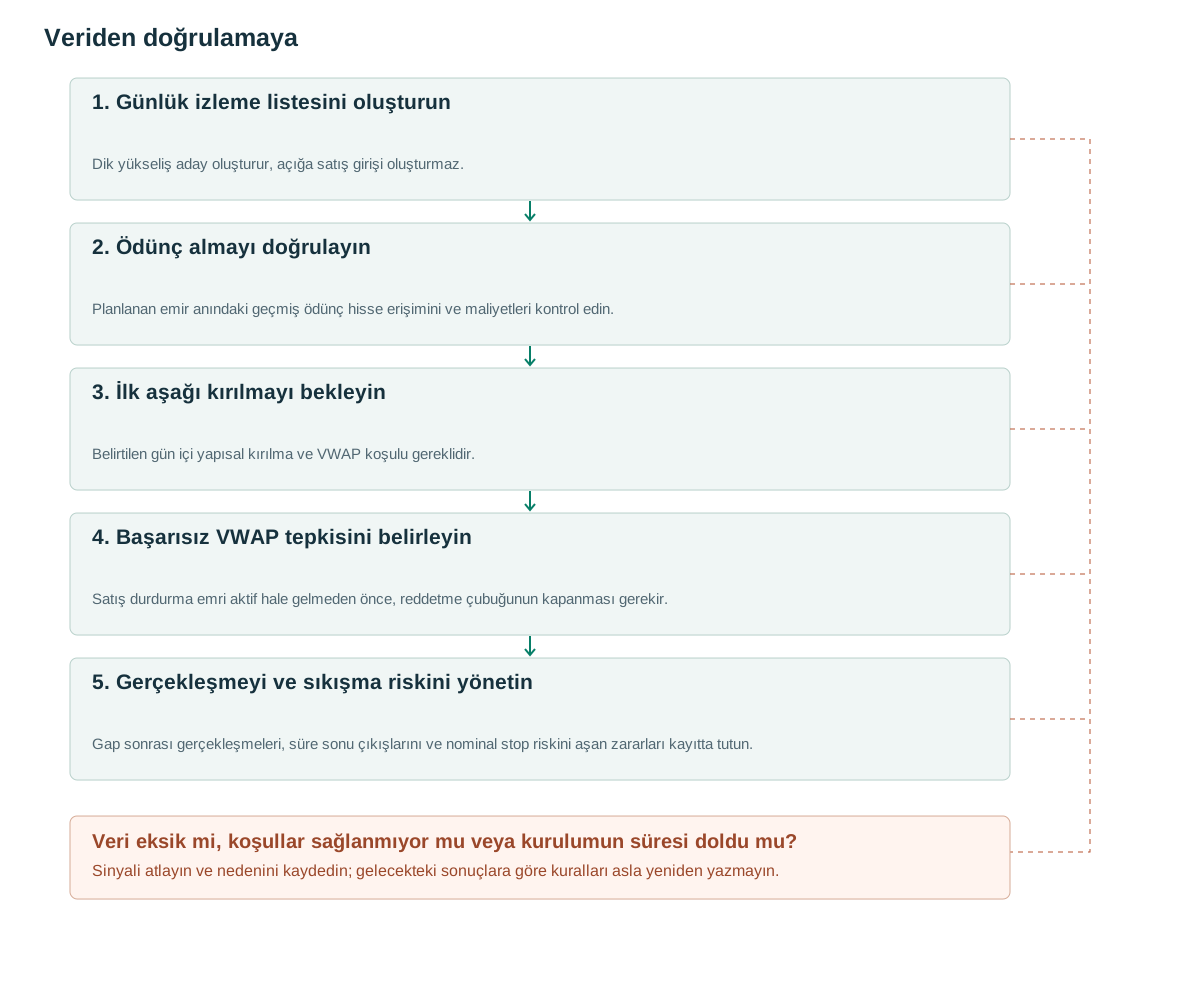
- Günlük izleme listesini oluşturunDik yükseliş aday oluşturur, açığa satış girişi oluşturmaz.
- Ödünç almayı doğrulayınPlanlanan emir anındaki geçmiş ödünç hisse erişimini ve maliyetleri kontrol edin.
- İlk aşağı kırılmayı bekleyinBelirtilen gün içi yapısal kırılma ve VWAP koşulu gereklidir.
- Başarısız VWAP tepkisini belirleyinSatış durdurma emri aktif hale gelmeden önce, reddetme çubuğunun kapanması gerekir.
- Gerçekleşmeyi ve sıkışma riskini yönetinGap sonrası gerçekleşmeleri, süre sonu çıkışlarını ve nominal stop riskini aşan zararları kayıtta tutun.
Kaynak yazarın aslında neyi tanımladığı
Qullamaggie, güçlü bir çok günlük yükselişin ardından, açılış aralığının en düşük seviyesi veya ilk kırılma noktası civarında girişler ve ardından VWAP başarısızlığını açıklıyor. Tartışması, günün en yüksek seviyesi veya VWAP yakınındaki stop loss seviyelerini ve on ve yirmi günlük ortalamalar [1] civarındaki hareketli ortalama hedef alanlarını içeriyor. Süreç bir tepki bekliyor; keyfi bir yüzde kazancının üzerindeki her hisseyi açığa satmak bir kural değil.
Yazarın SSS bölümü kaliteli, bazen pahalı ödünç hisse bulma hizmetlerine erişimi tartışır [2]. Aynı grafiğe bakan iki yatırımcının yapabileceği işlemler farklı olabilir. Her adayı açığa satılabilir sayan test, kazanma oranı ve giriş zamanı incelenmeden işlem kümesini çarpıtabilir. Geçmişte ödünç hisseye erişim deneyin parçasıdır.
Kamuya açık kaynak birkaç varyant ve kişisel değerlendirme içerir. Bu yazı ilk aşağı kırılma, ardından başarısız VWAP tepki yükselişi dalını seçerek sayısal kurallar koyar. Yazarın adı erişilebilir esin kaynağıdır; eşikler bu yazının araştırma seçimleridir, onun tüm işlem sürecine atfedilmemelidir.
Aşırı yükselmiş adayı seçin, sonra bekleyin
Açılış öncesi önerilen tarayıcı beş seansta en az 50% getiri, en az üç ardışık yükselen günlük kapanış ve (previous close−previous SMA10)/previous ATR14≥3 ister. ADV ve spread amaçlanan büyüklüğü desteklemelidir. Bu dar tarayıcı kaynaktaki her büyük ve küçük piyasa değerli kategoriyi yeniden üretmez. Günlük özellikler önceki tamamlanmış seansla biter.
Normal seansta en az üç tamamlanmış beş dakikalık bardan sonra, ilk aşağı kırılmayı önceki üç barın en düşük dibinin ve seans VWAP değerinin ikisi altında ilk kapanış olarak tanımlayın. Sonraki altı barda H[r]≥VWAP[r]−eps, C[r]<VWAP[r] ve C[r]<O[r] şartlarını sağlayan ilk ret barı r seçilir. A, kırılmadan hemen önceki beş dakikalık ATR14 olarak sabitlenir; b=max(2 ticks,0.1A), eps=max(2 ticks,0.15A). Geçmiş ATR yetersizse gelecekteki barlarla başlatmak yerine adayı reddedin.
r kapandıktan sonra L[r]−b fiyatında satış stop emri, H[r]+b fiyatında koruyucu stop ve üç barlık emir süresi tanımlayın. Retest zirvesi stopu bu yazının seçimidir; gün zirvesi stopu farklı varyanttır. target_ref önceki seansın günlük SMA10 değerinde sabitlenir. Planlanan girişin altında ve beklenen kazanç/risk oranı en az iki olmalıdır. Hedefe yaklaşmış hareket yalnız düşüş görünümü nedeniyle kabul edilmez.
Tarama, ilk aşağı kırılma ve retest aynı giriş seansına aittir. Son zamana kadar kırılma yoksa, altı barda r yoksa veya ödünç hisse yoksa aday biter; r yokken H[r] veya L[r] okunmaz. Araştırma son zamanı planlı kapanıştan beş dakika öncedir. Emir bu zaman ile r sonrası üçüncü bar sonundan erken olanında sona erer. Gerçekleşme seansını ilk tutma seansı sayın, üçüncünün kapanışına kadar çıkın; önce etkin stop ve hedef emirlerini, sonra zamanlı çıkışı işleyin.
research_one_session():
  if not preopen_scan_passed or not complete_prior_daily_features: return
  if not borrow_available_now: reject_unavailable_borrow(); return
  crack = first_crack_after_3_complete_5m_bars_before_session_cutoff()
  if crack is None: expire_no_crack(); return
  A = ATR14_5m[crack-1]
  if not finite_positive(A): reject_insufficient_history(); return
  b=max(2*tick,0.10*A); eps=max(2*tick,0.15*A)
  r = first_red_VWAP_rejection_in_next_6_bars_same_session(crack,eps)
  if r is None: expire_no_retest(); return
  if now>=entry_cutoff or not borrow_available_now: reject(); return
  entry=L[r]-b; stop=H[r]+b; target=SMA10_previous_day
  if not target<entry<stop or (entry-target)/(stop-entry)<2: reject(); return
  place_sell_stop_after_received_close(r,entry,attached_protection=stop,
      expiry=min(end_of_bar(r+3),entry_cutoff))
on_market_event(event):
  process_all_live_order_fills_before_later_cancellations(event)
  cancel_expired_unfilled_entry_effective_from_now()
  enforce_stop_target_or_close_of_third_holding_session()
# No crack or no first retest means no order; each session has one candidate.
# The entry cutoff is five minutes before that session's scheduled close.
Hacim, bağlam sağlar, tükenmenin kanıtı değil.
Son yükseliş ayağı, ilk aşağı kırılma ve tepki yükselişinde göreceli hacmi ayrı ölçün. Son aşamadaki sert yükseliş yüksek hacimli olabilir; başarılı devam kırılması da olabilir. Hacim sıçraması seçilen veri tanımında olağandışı faaliyet gösterir, son alıcının parasının tükendiğini kanıtlamaz.
Önerilen ek bir filtre, sıçrama sırasındaki ortalama aynı zaman dilimindeki RVOL değerini, düşüş sırasındaki RVOL değeriyle karşılaştırır. Artımlı katkısını ölçmek için bu filtre olmadan, aksi takdirde tamamen aynı olan bir sürümü saklayın. Gün içi işlemleri, seansın nihai maksimum hacmi veya tamamlanmış günlük hacmi kullanarak seçmek, giriş anında mevcut olmayan bilgileri ortaya çıkarır.
Kısa satış hacmi, toplam kısa pozisyon miktarıyla aynı şey değildir. FINRA, işlem akışını mevcut kısa pozisyonlardan ([4]) ayırır. Yüksek günlük kısa satış hacmi oranı, tek başına bir sıkışmanın sona erdiğini veya belirli sayıda sıkışmış kısa satıcının kaldığını kanıtlayamaz. Bu gözlemleri yalnızca belgelenmiş raporlama aralıkları ve anlamlarıyla birlikte kullanın.
Zamanlı kârlı çıkış ve giriş sonrası açığa satış sıkışması
Önceki kapanışı 50, günlük SMA10 değeri 38, günlük ATR değeri 4 ve beş seanslık getirisi 60% olan varsayımsal uygun hisseyi düşünün. Ortalamadan uzaklığı üç ATR olur. Fiyat gün içinde 55 seviyesine çıkar, sonra ilk aşağı kırılma oluşur. 53 seviyesindeki VWAP değerine tepkide ret barı r açılışı 53.1, zirvesi 53.2, dibi 52.4 ve kapanışı 52.6 olur. Beş dakikalık ATR değeri 1 ve tik 0.01 ile b=0.1 olur. Satış stop emri 52.3, koruyucu stop 53.3, sabit hedef 38 olur.
Fiili açığa satış girişi 52.25 ise risk 1.05 olur. Varsayımsal kazanç yolunda hedef azami tutma süresinde ulaşılmaz. Zamanlı çıkış satış kotasyonu 48.75 üzerinden geri alır: brüt kazanç 3.50, ödünç maliyeti ve ücretlerden önce yaklaşık 3.33R olur. Uzak hareketli ortalama hedefine sonradan ulaşılmasını ilk işlemin sonucu saymak yerine bu zamanlı çıkışı koruyun.
Zarar yolunda 52.25 girişinden sonra işlem durur, hisse 57.5 fiyatından yeniden açılır. 53.3 seviyesindeki koruyucu alış stop emri 57.5 fiyatından gerçekleşebilir: zarar 5.25, yani maliyet öncesi beş nominal R olur. Kesintisiz işlem yokken dar grafik stopu zararı sınırlayamaz. Giriş düşünülürken ödünç hisse yoksa durumu kaydedin, açığa satış pozisyonu yaratmayın.
Ödünç hisse ve emir sırası strateji kurallarıdır
Hisse senedi açığa satış işlemi, ödünç alınan hisseleri kullanır ve ilgili maliyet ve yükümlülükleri beraberinde getirir ([3]). Aracı kurumdan hisse senedi bulunabilirliği, bulunma ücreti, ödünç alma oranı, fiyat teklifi zaman damgası ve ilgili geri çağırma koşullarını saklayın. Bugünkü ödünç alma durumu, hisselerin her bir geçmiş tarihte ödünç alınabilir olup olmadığını belirleyemez. Tahmini ödünç alma maliyetleri, tahmin olarak etiketlenmeye devam etmelidir.
Bekleme pozisyonundaki bir satış durdurma emri, aşağı yönlü bir boşluktan sonra tetikleyici noktasının altında gerçekleşebilir ve hedef fiyata kalan ödülü azaltabilir. Yeni ödül-risk oranı cazip olmadığı için işlemi geriye dönük olarak kaldırmayın. Önceden tanımlanmış bir risk politikası, bir sonraki uygun olayda yanıt verir. Bir stop-limit emri bazı fiyatlardan kaçınabilir ancak gerçekleşmeme durumunu ortaya çıkarır ve farklı bir emir modeli olarak değerlendirilmelidir.
Temel sürüm kesin stopu korur ve pozisyonu en fazla üç seans tutar. Yalnız gün içi kontrol sürümü, gece taşımanın fayda ve maliyetini ayırır. Parabolik anlatıyı korumak için fiyat yükselirken açığa satışa eklemeyin veya stopu yukarı taşımayın. Büyüklük, yazarın boyutunu dayanaksız taklit etmek yerine araştırmacının risk bütçesine dayanır.
Kazanma oranına güvenmeden uç zararları ölçün
O anda uygun olan her hisseyi, sonradan tekrar ikiye katlananlar dahil toplayın. Ödünç yokluğu, işlem durdurma, gerçekleşmeyen emir ve fiili gerçekleşmeleri ayırın. Yalnız tarayıcı, açılış aralığı aşağı kırılması ve başarısız VWAP tepki sürümlerini aynı ödünç alınabilir hisse kümesinde karşılaştırın. Dönüş grafikleri galerisi dönüş olasılığını ölçmez.
Medyan işlem sonucuyla birlikte en kötü zarar, dağılım kuyruğundaki beklenen kayıp, uzun sıkışmalar, ödünç maliyeti katkısı ve büyüklük duyarlılığını raporlayın. Nadir çöküşlerin büyük brüt kârları, stopu atlayan tekrarlı fiyat boşluğu zararlarını karşılamayabilir. Riski fiili girişlerden hesaplayın ve bir R üzerindeki zararları koruyun.
Kronolojik bölünmeleri, dokunulmamış test dönemlerini ve komşu tarayıcı eşiklerini kullanın. Bar içi tetikleyici ve bar sonu iptalinin sıralamasını test edin; daha sonraki kararlardan önce bir emir aktifken gerçekleşen işlemleri işleyin. Hisse senedi kısa pozisyonları, uzun pozisyonlardan ödünç alma kısıtlamaları ve getiri asimetrisi açısından farklıdır. Bir kırılmanın işaretlerini basitçe tersine çevirmek, onun gerçekleşmesini veya performansını yeniden üretmez. Kendi kendine bildirilen karlar araştırmayı teşvik eder ancak yeniden üretilebilir bir veri setinin yerini almaz.
Yaygın hatalar
Hisse senedi yükseldikçe kısa pozisyon eklemek
Tetikleyici ve pozisyon riski sınırı olmadan tekrarlı denemeler uzun sıkışma boyunca birikebilir.
Geçmişte her hissenin ödünç alınabildiğini varsaymak
Bu, yoğun işlem gören birçok hissedeki temel gerçekleşme kısıtını yok sayar.
Sıkı bir stop loss'u sınırlı bir kayıpla eşitlemek
İşlem durması veya fiyat boşluğu sonrasında stop tetik fiyatı ile gerçekleşebilen fiyat çok uzak olabilir.
Bu yöntemi kullanmadan önce kontrol listesi
Her maddeyi kendi verilerinizle doğruladıktan sonra işaretleyin. İlerleme bu tarayıcıda saklanır; stratejinin kârlı olduğunu belgelemez.
Sık sorulan sorular
Aynı eşik değerlerini doğrudan kripto paralara aktarmaya ne dersiniz?
Sürekli vadeli işlemler, hisse senedi ödünç alma düzenlemesi yerine, fonlama ve tasfiye mekanizmalarına sahiptir. Kendi evrenlerine, oturumlarına ve işlem varsayımlarına ihtiyaç duyarlar.
Giriş işleminden sonra on günlük hareketli ortalama hedefi değişir mi?
Bu sürüm, sinyal oluştuğunda önceki oturumun SMA10 değerini dondurur. Değişen ortalamayı takip eden ayrı bir çıkış kuralı vardır ve bu ayrı bir test gerektirir.
Araştırma kaynakları
Her kaynak, yanında açıklanan tanımı veya kanıtı destekler. Sözde kod, sentetik örnekler ve önerilen parametreler ayrı ayrı doğrulanmalıdır.
- 3 TIMELESS setups that have made me TENS OF MILLIONSKristjan Kullamägi / Qullamaggie. Parabolic Short bölümü incelendi; yazı 8 Ocak 2021 tarihinde yayınlandı, 28 Nisan 2021 tarihinde güncellendi. Kâr iddiaları yazarın kendi beyanlarıdır. Kontrol tarihi: .
- Frequently Asked QuestionsQullamaggie. Ödünç hisse bulma ve stop tartışmaları incelendi. Yazarın ödünç erişiminin diğer yatırımcılarda da olduğu varsayılmıyor. Kontrol tarihi: .
- Stock Purchases and Sales: Long and ShortU.S. SEC Investor.gov. Açığa satış için hisse ödüncü, maliyet ve yükümlülüklerin resmî açıklaması; bu işlem düzenini anlatmaz. Kontrol tarihi: .
- Short Interest — What It Is, What It Is NotFINRA. Açık kısa pozisyonların toplam miktarı ile açığa satış hacmi arasındaki resmî ayrım. Kontrol tarihi: .
İlgili yöntemler
Risk notu
Bu içerik eğitim ve araştırma tasarımı içindir; finansal tavsiye değildir. Backtest geçmiş verileri simüle eder, gelecekteki performansı garanti etmez ve gerçek işlem emri vermez. Kütüphanedeki yöntemlerin tümü uygulamada hazır özellikler olmayabilir. İlgili bilgiler: metodoloji ve öğrenme merkezi.
Gerçek sermayeyi riske atmadan önce kuralları doğrulayın
Uygulama desteğini, verileri ve her simüle işlemi kontrol edin; gelişmiş tespit yöntemleri ayrı bir uygulama gerektirebilir.
Backtest uygulamasını App Store’dan indirin