Makale içeriği
- Kanıt ve kapsam
- Çizim
- Süreç
- İlgili bağlam, farklı karar verme süreleri
- Varyant A: ikinci gün ivmesi, tutunma, devam
- Varyant B: açılış ivmesi, ardından erken geri çekilme
- Karar penceresine göre hacmi eşleştirin
- A ve B için ayrı sayısal örnekler
- Farklı yürütme hızlarının açıkça yönetilmesi gerekir.
- Her bir koşulun artımlı değerini ölçün.
- Yaygın hatalar
- Uygulamalı kontrol listesi
- Sık sorulan sorular
- Araştırma kaynakları
Kanıt ve kapsam
İki SMB transkripti, geriye dönük test serisi veya denetlenmiş hesap özeti değil, MRNA ve ADT vakalarını incelemektedir. Aşağıdaki sayısal eşikler ve çıkış politikaları bağımsız araştırma özellikleridir.
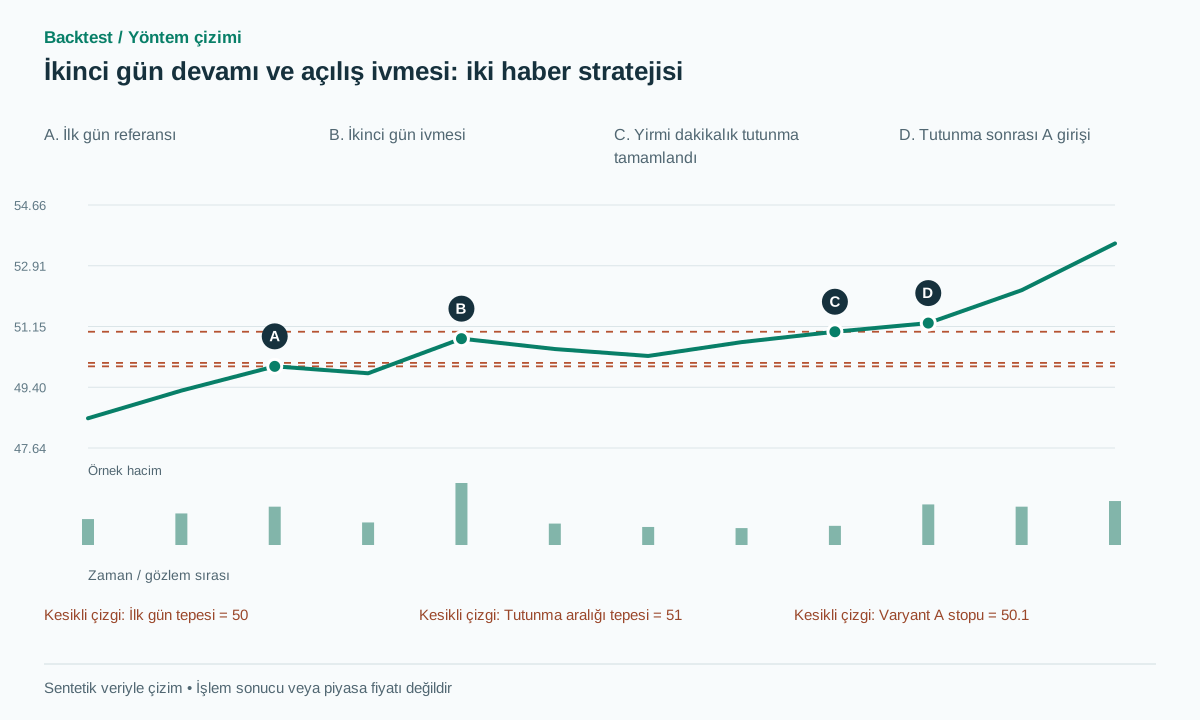 Çizimi tam boyutta aç
Uygulamalı iş akışı
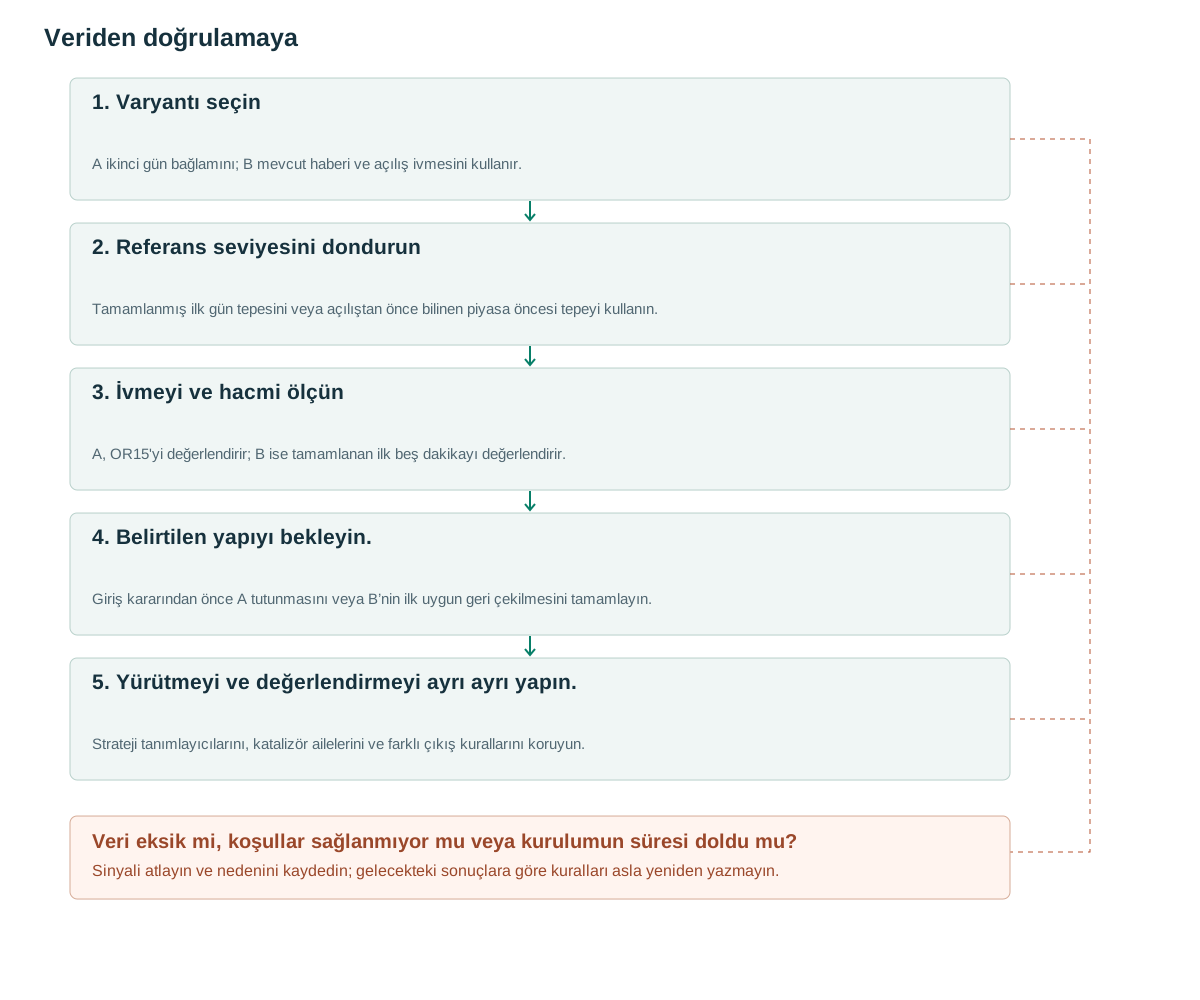
- Varyantı seçinA ikinci gün bağlamını; B mevcut haberi ve açılış ivmesini kullanır.
- Referans seviyesini dondurunTamamlanmış ilk gün tepesini veya açılıştan önce bilinen piyasa öncesi tepeyi kullanın.
- İvmeyi ve hacmi ölçünA, OR15'yi değerlendirir; B ise tamamlanan ilk beş dakikayı değerlendirir.
- Belirtilen yapıyı bekleyin.Giriş kararından önce A tutunmasını veya B’nin ilk uygun geri çekilmesini tamamlayın.
- Yürütmeyi ve değerlendirmeyi ayrı ayrı yapın.Strateji tanımlayıcılarını, katalizör ailelerini ve farklı çıkış kurallarını koruyun.
İlgili bağlam, farklı karar verme süreleri
Steve Spencer, MRNA üzerinden ikinci günkü bir işlem stratejisini örneklendiriyor: haber seansı bağlam sağlıyor ve takip eden seans, hacimle birlikte bilinen bir seviyeyi kırıyor ve ardından bu seviyenin üzerinde kalıyor ([1]). SMB'nin ADT incelemesi, açılış gücünü ve giriş kalitesini vurguluyor ([2]). Bunlar örnek olay incelemeleridir, herhangi bir hisseyi boşluktan sonraki gün satın almanın karlı olduğuna dair kanıt değildir.
A varyantı, devamlılığı göstermek ve yeni bir tutma aralığı oluşturmak için ikinci seansı bekler. B varyantı ise mevcut açılış hareketine yanıt verir ve katalizörün dünkü döneme ait olmasını gerektirmez. A genellikle daha geç hareket eder; B ise erken işlem gecikmesine ve giriş konumuna daha duyarlıdır.
Kaynak videolar yayıncının sitesindeki transkriptlerle incelendi. Güç, seviyede tutunma ve işlem akışı okuması gibi nitel ifadeler tam bir algoritma tanımlamaz. Aşağıdaki iki temel varyant, sayıları SMB yayıncısına atfetmeden ve yüksek hacimli mumun alıcılarını tanımlamadan açık eşikler koyar.
Varyant A: ikinci gün ivmesi, tutunma, devam
İlk gün adayı kapanıştan önce yayımlanmış haber, en az 5% yukarı açılış boşluğu, önceki 50 seans ortalama hacmine göre günlük RVOL değerinin en az iki olması ve yukarı boşluğun en az yarısının korunmasını gerektirir: C1≥C0+0.5(O1−C0). İkinci günden önce Q değerini ilk gün normal seans tepesinde, A değerini ilk günü içeren günlük ATR14 üzerinde; b=max(2 ticks,0.1A) ve eps=max(2 ticks,0.15A) değerlerini de sabitleyin.
İkinci gün 09:45 saatinde OR15 kapanışı Q+b üzerinde ve kümülatif on beş dakikalık RVOL önceki 20 seansın eşleşen pencere medyanına göre en az 1.5 olmalıdır. Ardından dört tamamlanmış beş dakikalık bar daha bekleyin. Her kapanış Q−eps veya üzerinde kalmalı; dört barın tümünün tepe-dip aralığı 0.5A değerini aşmamalıdır.
Dördüncü tutunma barı kapandığında toplam [hL,hH] aralığını sabitleyin. hH+b düzeyinde alış stop emri verin; geçerliliği 30 dakika, koruyucu stopu hL−b olsun. 09:40 girişine sonraki yirmi dakikalık tutunmadan onay aktarılamaz. Başarısız tutunma adayı reddeder; süresi dolan tetiklenmemiş emir gerçekleşmemiştir. Aynı aday kimliği altında daha güzel sonraki tabanı kullanmayın.
evaluate_A_after_OR15_received():
  if not full_day1_and_same_time_volume_history: reject_A(); return
  A_preopen = catalyst_day1 and gap1>=0.05 and day1_RVOL>=2 and gap_hold
  A_opening = close_OR15>Q+b and same_time_RVOL15>=1.5
  if not (A_preopen and A_opening): reject_A(); return
  hold = next_4_completed_5m_bars_same_session()
  if hold is None or now>=entry_cutoff: expire_A(); return
  if any(C[hold]<Q-eps) or max(H[hold])-min(L[hold])>0.5*ATR_day1:
    reject_A(); return
  hH=max(H[hold]); hL=min(L[hold])
  place_buy_stop_after_received_hold(hH+b,attached_protection=hL-b,
      expiry=min(now+30_minutes,entry_cutoff))
# There is no A entry without both gates and the entire hold.
# Fill processing precedes cancellation at expiry or session end.
Varyant B: açılış ivmesi, ardından erken geri çekilme
B, bugünkü açılıştan önce bilinen haber gerektirir. Belirtilen veri akışında 09:29:59 dahil zamana kadar görülen piyasa öncesi tepeyi Q olarak sabitleyin. İlk beş dakikalık kapanış Q+b üzerinde, normal seans açılışının en az 0.3 önceki günlük ATR üzerinde ve kümülatif beş dakikalık RVOL en az iki olmalıdır. mid_drive=(regular-session open+C5)/2 değerini, normal seans açılışıyla bu kapanışın orta noktasını sabitleyin. Günlük özellikler yeni açılan seansı içermez.
Sonraki üç beş dakikalık çubuktan, bir önceki çubuktan daha düşük kapanışa sahip ilk çubuk olan r'yi seçin. L[r]≥mid_drive ve C[r]≥Q gereklidir. Başarısızlık durumunda aday reddedilir. r'den sonraki iki çubukta, H[r]+b'nin üzerinde ilk kapanış onay oluşturur. Bir sonraki işlem yapılabilir fiyattan satın alın ve stop loss'u r'den onaya kadar olan en düşük seviyenin altına, eksi b olarak yerleştirin.
Burada b=max(2 ticks,0.1×previous daily ATR) var. Herhangi bir spread-to-stop uygunluk limitini önceden belirleyin. Geri çekilme olmazsa, temel B girişi de olmaz; kontrolden çıkmış fiyatı kovalamak farklı bir stratejidir. İlk geri çekilme başarısız olduktan sonra ikinci bir geri çekilme seçmek de kuralı değiştirir ve geriye dönük örnekleri daha temiz modellere doğru yönlendirir.
evaluate_B_after_first_5m_received():
  if not full_premarket_ATR_and_same_time_volume_history: reject_B(); return
  B_opening = fresh_catalyst and C5>premarket_high+b
              and C5-open>=0.3*A and RVOL_cum5>=2
  if not B_opening: reject_B(); return
  mid_drive=(open+C5)/2
  r=first_down_close_bar_in_next_3_bars_same_session()
  if r is None or now>=entry_cutoff: expire_B(); return
  if L[r]<mid_drive or C[r]<premarket_high: reject_B(); return
  for u in r+1..r+2:
    if different_session(u) or received_close_time(u)>=entry_cutoff:
      expire_B(); return
    if C[u]>H[r]+b:
      stop=min(L[r:u+1])-b
      consume_B_then_submit_at_next_quote_before_cutoff(stop)
      return
  expire_B_no_confirmation()
# Rejection, expiry and consumption are terminal for this B candidate.
Karar penceresine göre hacmi eşleştirin
Aynı saate göre RVOL, geçmiş seansların aynı zaman noktalarındaki aktiviteyi karşılaştırır [3]. Gün içi varyantlar 20 pencerenin medyanını, ilk gün adayı 50 günlük toplamın ortalamasını kullanır. Ölçüleri ayrı adlandırın. Zaman penceresi ve payda belirtilmeden «normal hacmin iki katı» eksik tanımdır.
Piyasa öncesini, açılış müzayedesini ve normal seansı tutarlı tanımlayın. Borsa takvimi erken kapanışları içerir [4]. Bugünün piyasa öncesi hacmini dahil edip tarihsel karşılaştırmalardan çıkarmayın. B, 09:35 saatinde yalnızca tamamlanmış beş dakikalık pencereyi bilir; sonradan bilinecek on beş dakikalık toplamla filtre uygulayamaz.
SPY veya QQQ'ye karşı göreceli güç, senkronize edilmiş ve önceden alınmış gözlemler kullanılarak başka bir özellik olarak incelenebilir. Geniş makro haberler, hisse senedine özgü ilgi yaratmadan birçok hisse senedinde aktiviteyi artırabilir. Bir grafiğin başka bir açıklamaya ihtiyaç duyduğu durumlarda seçici olarak eklemek yerine, adlandırılmış bir varyant olarak kıyaslama endeksine göre ayarlanmış aktiviteyi test edin.
A ve B için ayrı sayısal örnekler
Varsayımsal A örneğinde ilk gün koşulları sağlar; tepe 50, ATR 2 olur. İkinci gün OR15, RVOL 1.8 ile 50.8 düzeyinde kapanır; b=0.2. Dört barlık tutunmanın dibi 50.3, tepesi 51, genişliği 0.7 olup azami 1 sınırındadır. Kapanışlar tutunma kuralına uyar. 51.2 alış stop emri 51.25 fiyatında gerçekleşir: koruyucu stop 50.1, risk 1.15, iki R hedefi 53.55 olur. Tutunma barı 49.6 düzeyinde kapansaydı Q−eps 49.7 olduğundan aday girişten önce reddedilirdi. Geçerli girişten sonra 50.05 çıkışı 1.20 kaybettirir.
Varsayımsal B örneğinde piyasa öncesi tepe 20, normal seans açılışı 19.8, önceki günlük ATR 1, b=0.1 olur. Beş dakikalık kapanış 20.3, RVOL 2.5 olur. Yükseliş 0.5 ile 0.3 eşiğini aşar; mid_drive 20.05 olur. Geri çekilme barı r için dip 20.1, tepe 20.3, kapanış 20.2 olur. Sonraki 20.45 onay kapanışını, alım yapılabilir ask fiyatı 20.50 izler. Stop 20.00, iki R hedefi 21.50 olur.
B, fiyat daha sonra yükselse bile, mid_drive'nin altında, düşük 19.95 ile ilk geri çekilmeyi reddeder. Geçerli bir 20.50 girişinden sonra, 19.95'deki stop emri, 0.55'yi kaybettirir. Bu uydurulmuş yollar aritmetiği açıklar; bunlar MRNA veya ADT işlemlerinin yeniden yapılandırılması değildir.
Farklı yürütme hızlarının açıkça yönetilmesi gerekir.
A; yapısal stop, iki R hedefi, girişten sonra her biri beş dakika olan yirmi bar veya seans sonundan ilkinde çıkar. B aynı stop ve hedef yapısını kullanır; ancak MFE on dakika içinde 0.5R düzeyine ulaşmamışsa zaman çıkışı yapar. Ulaşmışsa B stop, hedef veya seans kapanışına kadar açık kalabilir. Bunlar önerilen çıkış kurallarıdır; zaman çıkışı durgun işlemler kadar yavaş kazananları da çıkarabilir.
A, fiyat tutunması tamamlandıktan sonra bekleyen giriş stop emrini gönderir. Emir aktifken gerçekleşen işlemleri, sonraki bar kapanışındaki iptalden önce işleyin. B onay kapanışından sonra karar verir ve emir göndermeden önce sonraki kotasyonu inceleyebilir. İkisi de geçmişte tamamlanmış sinyal kapanışından garantili gerçekleşme varsayamaz.
A ve B aynı hisse senedi ve katalizör ailesinde meydana geldiğinde, birleşik riski sınırlamak için ortak bir olay tanımlayıcısı kullanın. Bunlar otomatik olarak bağımsız riskler değildir. Bir pozisyona ekleme yapmak kendi bütçesini ve toplu stop loss politikasını gerektirir. Cazip bir katalizör, stop loss seviyesinden çok uzakta bir giriş noktasını ekonomik olarak cazip hale getirmez.
İki varyant da gerçek seans takvimindeki kapanıştan beş dakika önce yeni girişleri durdurur ve seans sonunda bekleyen durumları siler. A ancak ilk gün ve OR15 koşulları geçildikten sonra tutunmaya; B ancak r mevcut ve geçerliyse onaya ilerler. Reddetme sonlandırıcı daldır, yalnızca teşhis etiketi değildir. Kotasyon son giriş sınırından sonra gelirse B emir göndermez; A etkin iptalden önceki her giriş stop emri gerçekleşmesini korur.
Her bir koşulun artımlı değerini ölçün.
A için, öncelikle katalizörleri belirledikten sonraki tüm ikinci seanslarla başlayın, ardından kırılma, tutma ve hacim koşullarını ekleyin. B için, öncelikle benzer boşluk büyüklüğüne ve likiditeye sahip yeni haberlere sahip hisse senetleriyle başlayın, ardından itici güç, geri çekilme ve hacim koşullarını ekleyin. Sadece kazanma oranlarını karşılaştırmak, giriş zamanı, maruz kalma süresi ve fırsat sayısındaki farklılıkları göz ardı eder.
Aday sayısını, seviyede tutunma başarısını, geri çekilmesiz kaçan hareketleri, gerçekleşmeyen emirleri, R cinsinden maliyeti, sermaye düşüşünü ve günlük kâr yoğunlaşmasını raporlayın. Yön, haber türü ve piyasa rejimini ayırın. Devam etmeyen önemli haber günleri seçilmiş grafiklerden kaybolmamalı, paydada kalmalıdır.
Önceki günün en yüksek seviyesi, piyasa öncesi en yüksek seviye, açılış aralığı ve tutma aralığının amaçlanan zaman damgalarında kullanılabilir hale geldiğini doğrulamak için her veri önekini yeniden oynatın. Geliştirme ve test aşamalarını kronolojik olarak ayırın ve aynı katalizör ailesinden olayları tek bir doğrulama grubunda tutun. Videolar hipotezler üretir; bu testler, ek hacim koşullarının gerçekten uygulanabilir sonuçları iyileştirip iyileştirmediğini belirler.
Yaygın hatalar
Dünkü fiyat boşluğu nedeniyle almak
İkinci gün fiyat ve hacim gereksinimlerinin kaldırılması, test edilen stratejiyi değiştirir.
Açılış gücünü takip etmeyi haklı çıkarmak için kullanmak
Durdurma noktasından oldukça uzakta yapılan bir giriş, yön tahmini doğru olsa bile, düşük getiri-risk oranına sahip olabilir.
Varyantları tek bir sonuçta bir araya getirme
Farklı karar zaman damgaları ve uygulama yolları, portföy birleştirme işleminden önce ayrı istatistikler gerektirir.
Bu yöntemi kullanmadan önce kontrol listesi
Her maddeyi kendi verilerinizle doğruladıktan sonra işaretleyin. İlerleme bu tarayıcıda saklanır; stratejinin kârlı olduğunu belgelemez.
Sık sorulan sorular
İkinci gün yapılacak bir hamle, ikinci günde yeni haberler gerektirir mi?
A varyantı ilk günün bilgilerini kullanır. İkinci günde yeni bilgiler gelirse, ek etkisini test etmek için bunları ayrı olarak etiketleyin.
Açılış ivmesi standart açılış aralığı kırılmasıyla aynı mı?
Örtüşürler; ancak B ayrıca haber, asgari ivme ve tanımlı geri çekilme gerektirir. Başka ORB sisteminin sonuçları buna atfedilemez.
Araştırma kaynakları
Her kaynak, yanında açıklanan tanımı veya kanıtı destekler. Sözde kod, sentetik örnekler ve önerilen parametreler ayrı ayrı doğrulanmalıdır.
- The Explosive Second Day PlaySteve Spencer / SMB Capital. MRNA hakkındaki 20 Nisan 2020 tarihli transkript incelendi. Örnek olaydır, denetlenmiş işlem performansı kaydı değildir. Kontrol tarihi: .
- How to improve your trading entriesSMB Capital. ADT ve giriş kalitesi hakkındaki 10 Ağustos 2020 tarihli transkript incelendi. Kontrol tarihi: .
- Relative Volume at TimeTradingView. Resmi eş zamanlı hacim karşılaştırma dokümantasyonu. Bu makaledeki medyan temel değer, açık bir varyanttır. Kontrol tarihi: .
- Holidays & Trading HoursNYSE. Açılış zaman aralıklarını ve planlanan çıkışları tanımlamak için kullanılan resmi oturum takvimi. Kontrol tarihi: .
İlgili yöntemler
Risk notu
Bu içerik eğitim ve araştırma tasarımı içindir; finansal tavsiye değildir. Backtest geçmiş verileri simüle eder, gelecekteki performansı garanti etmez ve gerçek işlem emri vermez. Kütüphanedeki yöntemlerin tümü uygulamada hazır özellikler olmayabilir. İlgili bilgiler: metodoloji ve öğrenme merkezi.
Gerçek sermayeyi riske atmadan önce kuralları doğrulayın
Uygulama desteğini, verileri ve her simüle işlemi kontrol edin; gelişmiş tespit yöntemleri ayrı bir uygulama gerektirebilir.
Backtest uygulamasını App Store’dan indirin