Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Коефіцієнт – це координата, а не торговий сигнал
- Виберіть рух з уже підтвердженими опорними точками
- Лінійні рівні й два різні правила стопа
- Лінійна та логарифмічна інтерполяція дають різні числа
- Розділіть гіпотезу дотику, тригера та виходу
- Перевіряйте торговий обсяг відкату
- Контрольні зони рівної ширини й утрачені можливості
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
CME, Fidelity та TradingView пояснюють правила побудови та малювання. Вони не встановлюють універсальної чистої прибутковості або фіксованої ймовірності розвороту для рівнів Фібоначчі.
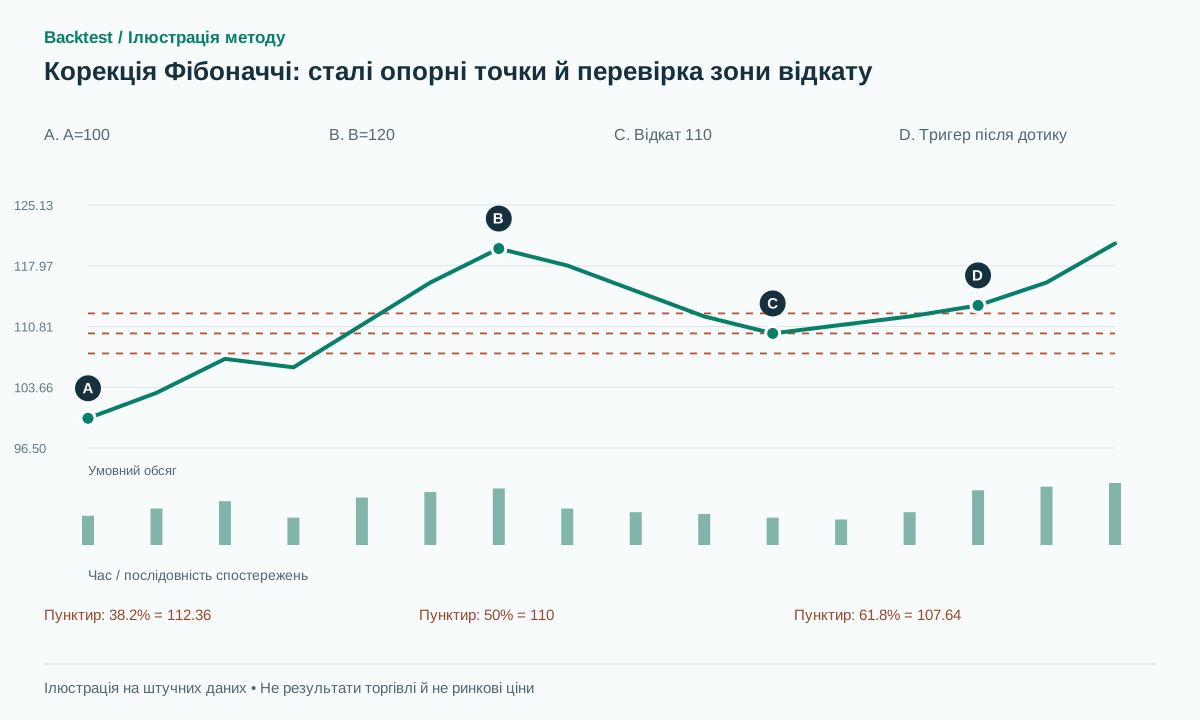 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
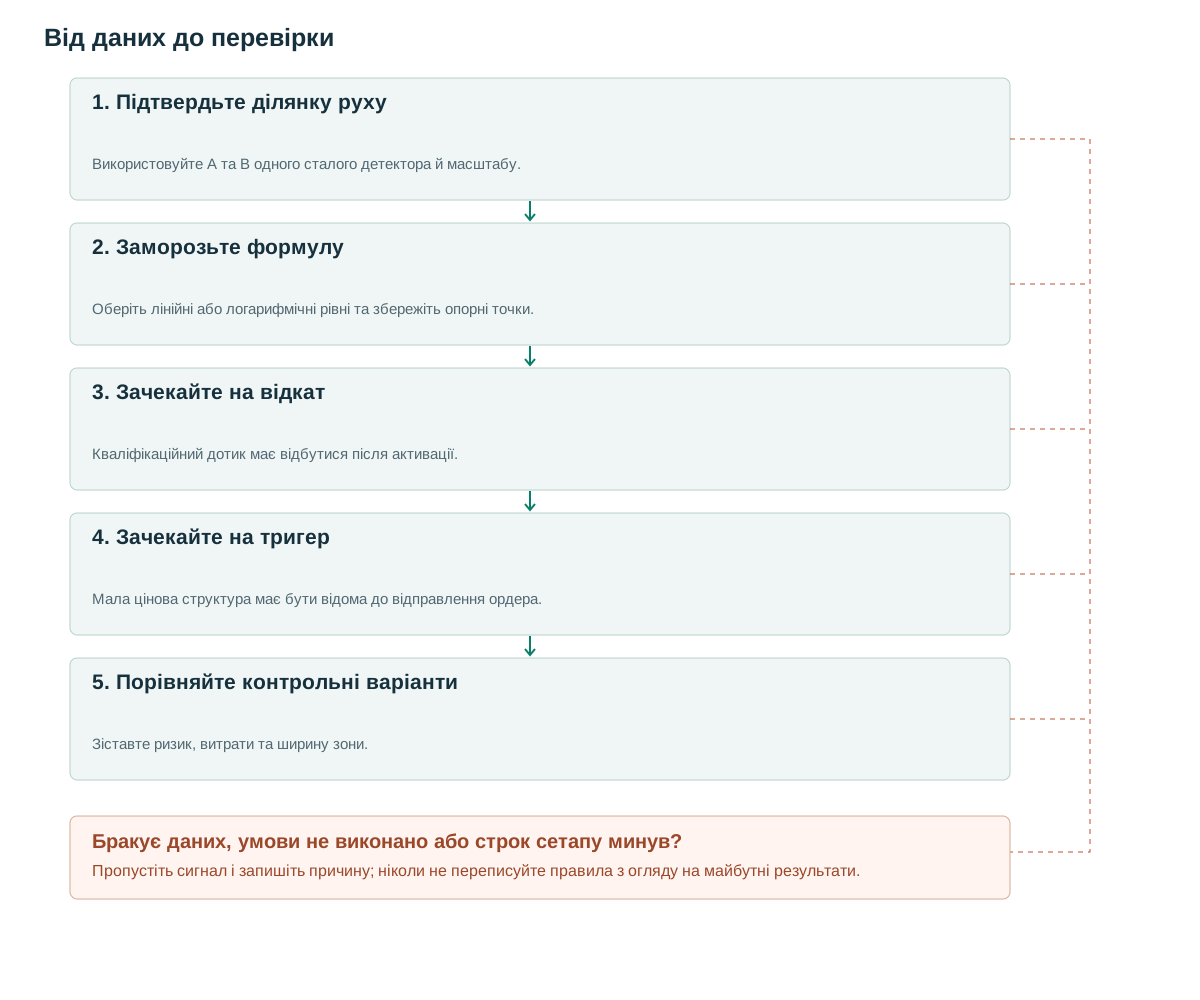
- Підтвердьте ділянку рухуВикористовуйте A та B одного сталого детектора й масштабу.
- Заморозьте формулуОберіть лінійні або логарифмічні рівні та збережіть опорні точки.
- Зачекайте на відкатКваліфікаційний дотик має відбутися після активації.
- Зачекайте на тригерМала цінова структура має бути відома до відправлення ордера.
- Порівняйте контрольні варіантиЗіставте ризик, витрати та ширину зони.
Коефіцієнт – це координата, а не торговий сигнал
CME розглядає 38.2% і 61.8%, зауважуючи, що часто нанесений поряд рівень 50% не є відношенням Фібоначчі [1]. Fidelity описує рівні між двома екстремумами [2]. Це кандидати в ознаки глибини відкату, без гарантованої прогностичної сили.
Графік дає багато пар A→B і рівнів біля поточної ціни. Зберегти лише пару, від якої згодом стався відскок, — зробити висновок невідтворюваним. Головне завдання — вибрати придатний рух до того, як реакція відома.
Корисний експеримент дозволяє розрізнити значення конфігурації відкату від значення конкретних числових співвідношень. Якщо звичайна сусідня зона працює аналогічно з тими ж якорями, тригерами та витратами, дані свідчать на користь ширшої концепції відкату, а не спеціальної властивості координат Фібоначчі.
Виберіть рух з уже підтвердженими опорними точками
У базовій версії A — підтверджений півот-мінімум, B — наступний почерговий підтверджений півот-максимум заданого масштабу. Потрібні B>A та амплітуда руху не менша за 3×ATR у A; це експериментальний поріг. Кандидат активується лише після confirmed_at точки B. Дотик до активації не може стати входом заднім числом.
Для висхідної гілки D=B−A визначте F(r)=B−rD та заморозьте зону дослідження [F(0.618), F(0.382)]. Для низхідної гілки A – це максимум, а B – мінімум, де F(r)=B+r(A−B). Не змінюйте ні співвідношення, ні якір, щоб зберегти інакше недійсну настройку.
Зберігайте ID опорних точок, час виникнення й підтвердження, масштаб, перетворення ціни, межі зони та строк дії. Код нижче — ескіз детектора: інвалідація або сплив строку мають завершити обробку кандидата до будь-якої гілки тригера на тому самому барі.
За перекриття придатних рухів задайте однозначний вибір, наприклад останній завершений рух одного масштабу, або збережіть усі спостереження з ризиковим лімітом «одна позиція на інструмент». Перебір усіх пар із підрахунком лише успішних реакцій викривляє відбір і завищує видимий розмір вибірки.
when B becomes confirmed:
    A = preceding_confirmed_opposite_pivot(B)
    if A is None or ATR[A.i] is missing or ATR[A.i] <= 0: return
    if B.price <= A.price or B.price-A.price < 3*ATR[A.i]: return
    lower = B.price - 0.618*(B.price-A.price)
    upper = B.price - 0.382*(B.price-A.price)
    freeze(A,B,lower,upper,expires_in=20)
for each later closed bar t:
    if C[t] < A.price-buffer or expired(t):
        invalidate(); continue
    if low[t] <= upper and high[t] >= lower: mark_zone_touch(t)
    if touched and C[t] > frozen_micro_high+buffer: signal_long(t)
# frozen_micro_high must be known when the touch setup is activated.
Лінійні рівні й два різні правила стопа
Синтетичний приклад: A=100, B=120, D=20. Рівень 38.2% — 112.36, рівень 50% — 110, рівень 61.8% — 107.64. Відкат до 111 потрапляє в зону. Нехай відомий мікромаксимум — 113, а пізніше закриття 113.3 дає тригер. Виконання за 113.4 зі стопом 109.8 означає ціновий ризик 3.6 пункту та ціль 2R на 120.6.
Синтетичне продовження вище 120.6 до спрацювання стопа досягає цілі. За невдачі ціна проходить 109.8 і йде до 100. Якщо стоп під початковою A на 99.8, ризик стає 13.6, а ціль 2R — 140.6. Це суттєво різні стратегії: не можна зберігати те саме відображене відношення прибутку до ризику, пересуваючи стоп між ними.
Якщо B підтверджено лише після падіння до 106 й відновлення до 113, стратегія не могла купити при попередньому дотику 110. Відхиліть застарілу можливість або задайте окрему версію пізнього входу. Покажіть частку рухів, утрачених через затримку підтвердження, не видаляючи їх непомітно.
Додайте тестовий випадок гепу через всю зону. Перетин зони денним діапазоном максимум–мінімум не доводить доступності угоди на кожному рівні під час гепу. Лімітній версії потрібні припущення про виконувані ціни й виконання окремо від мітки дотику завершеного бару.
Лінійна та логарифмічна інтерполяція дають різні числа
TradingView надає опцію логарифмічного розрахунку Фібоначчі для логарифмічних графіків [3]. Для позитивних цін прозоре визначення логарифма - F_log(r)=exp(log(B)−r(log(B)−log(A))). Це інтерполює логарифмічні ціни. Проста зміна способу відображення графіка не змінює лінійний розрахунок, якщо також не зміниться формула рівня інструменту.
З A=100 та B=400 лінійна корекція 50% дорівнює 250, тоді як логарифмічна середня точка дорівнює 200. Різниця може змінити всю сукупність сигналів. Виберіть перетворення перед оцінкою та збережіть його в кожному кандидаті; логарифмічні рівні не визначені для нульових або від'ємних цін.
Тест на відтворюваність повинен обчислювати обидві версії з тих самих якорів та перевіряти їхні кінцеві точки: r=0 повертає B, а r=1 повертає A. Дзеркальне відображення висхідної гілки у низхідну гілку повинно використовувати правильну формулу, а не перевертати мітки у незміненому розрахунку.
Розділіть гіпотезу дотику, тригера та виходу
Базова версія чекає дотику зони, потім пробою відомого мікромаксимуму. Кандидат живе 20 барів після активації й не більше п’яти після дотику. Вхід — за наступною виконуваною ціною відкриття; втрата A до входу скасовує сетап. Не більше одного входу на рух. Строки — дослідницькі налаштування.
Заморозьте мікромаксимум, коли активується налаштування дотику. Якщо цей рівень вже перетнуто, визначте, чи є кандидат застарілим, а не замініть його пізнішим зручним максимумом. Аналогічно, зона, якої торкаються неодноразово, не повинна генерувати необмежену кількість незалежних угод без явної політики скидання.
Проєкція виміряного руху — окреме правило виходу: довжину руху чи висоту фігури відкладають від іншої опорної точки. Ціна не зобов’язана дійти до проєктованої цілі. На даних розробки порівняйте структурні цілі, 2R та виходи за часом; збережіть вибрану версію для фінальної оцінки.
Моделюйте реалістичні виконання на гепах і стопах. Якщо відома до відправлення ордера ціна робить угоду неприйнятною, можна застосувати наперед задане правило відмови. Уже виконаний лімітний чи стоп-ордер залишається в журналі, навіть якщо пізніше закриття робить сетап невалідним.
Перевіряйте торговий обсяг відкату
Вимірюйте середній обсяг на бар у відкаті й попередньому зростанні або діліть суму на тривалість. Різна довжина рухів робить сирі суми оманливими. Менша активність відкату й вищий RVOL на тригері — можлива гіпотеза; пороги фіксуйте до перегляду результатів.
З тими самими опорними точками порівняйте компоненти: дотик зони та тригер, далі додайте обсяг, потім замініть зону Фібоначчі звичайною 40–60%. Подібний результат більше підтримує загальну ідею відкатів, ніж особливі точні відношення Фібоначчі.
Для внутрішньоденних рухів нормалізуйте активність за зіставним часом сесії. Обідній відкат може мати менший обсяг без виснаження пропозиції. Агреговані OHLCV не визначають мотивів учасників і не прив’язують кожну угоду до точної ціни корекції.
Контрольні зони рівної ширини й утрачені можливості
Зона 38.2–61.8% займає 23.6% руху; 40–60% — 20%. Ширина змінює ймовірність дотику, тож додайте контроль рівної ширини, наприклад 38.0–61.6%, та аналізуйте дохідність як функцію неперервної глибини відкату. Лише кількість відскоків — нечесне порівняння.
Зберігайте кожний придатний рух, включно без дотику зони чи без подальшого тригера. Тестові випадки: затримка підтвердження точки, геп через зону, перекриття сетапів зі спільними точками й зміна кроку ціни. Перевірте, що додавання майбутніх даних не змінює вже опублікованих кандидатів.
Звіт: чисте математичне очікування, частка невиконань, час утримання, експозиція й чутливість до сусідніх меж. Один відскок на 61.8% — ілюстрація, не статистичний тест. Запишіть усі масштаби точок, відношення й варіанти стопа, щоб факт вибору найкращої історичної комбінації лишався в доказовій історії.
Поширені помилки
Перепробування кожної пари якорів після реакції
Достатня кількість ретроспективних пар може розмістити рівень поблизу майже будь-якого спостережуваного відскоку.
Ставлення до цілі як до гарантованої
Прогноз – це гіпотеза виходу, яка потребує емпіричної оцінки.
Зміна масштабу діаграми без документування розрахунків
Логарифмічна та лінійна інтерполяція можуть суттєво відрізнятися для великих відрізків.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Чи 61.8% сильніший за 50%?
Переглянуті джерела не встановлюють універсальної чистої переваги. Порівняйте еквівалентний контекст, ширину зони та витрати, а не окремі приклади.
Чому не виставити лімітний ордер одразу на рівні Фібоначчі?
Версію з лімітним входом можна протестувати окремо, включаючи пропущені виконання, ефекти черги та переміщення через зону. Очікування пізнішого цінового тригера перевіряє іншу гіпотезу.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- Fibonacci Retracements and ExtensionsCME Group. Ознайомтеся з коефіцієнтами корекції та відмінностями, що стосуються 50%; приклади не розглядаються як тести на прибутковість. Перевірено: .
- Fibonacci RetracementFidelity. Прочитайте побудову з двох екстремумів. Перевірено: .
- Fibonacci retracement drawing toolTradingView. Прочитайте про опорні точки, налаштовувані рівні й логарифмічний розрахунок. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store