Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Що нам говорить структура
- Правила з використанням вже доступної інформації
- Конкретна роль обсягу
- Числові приклади та випадки відмови
- Вхід, анулювання та вихід
- Тестування приростного значення
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
Наведений матеріал підтверджує термінологію та контекст дослідження. Числові пороги, кінцевий автомат, політика виконання та синтетичні приклади, наведені нижче, запропоновані в рамках цього дослідницького проєкту. Жодного нового тестування на історичних даних не проводилося, а посилання не встановлюють прибутковість цієї конфігурації.
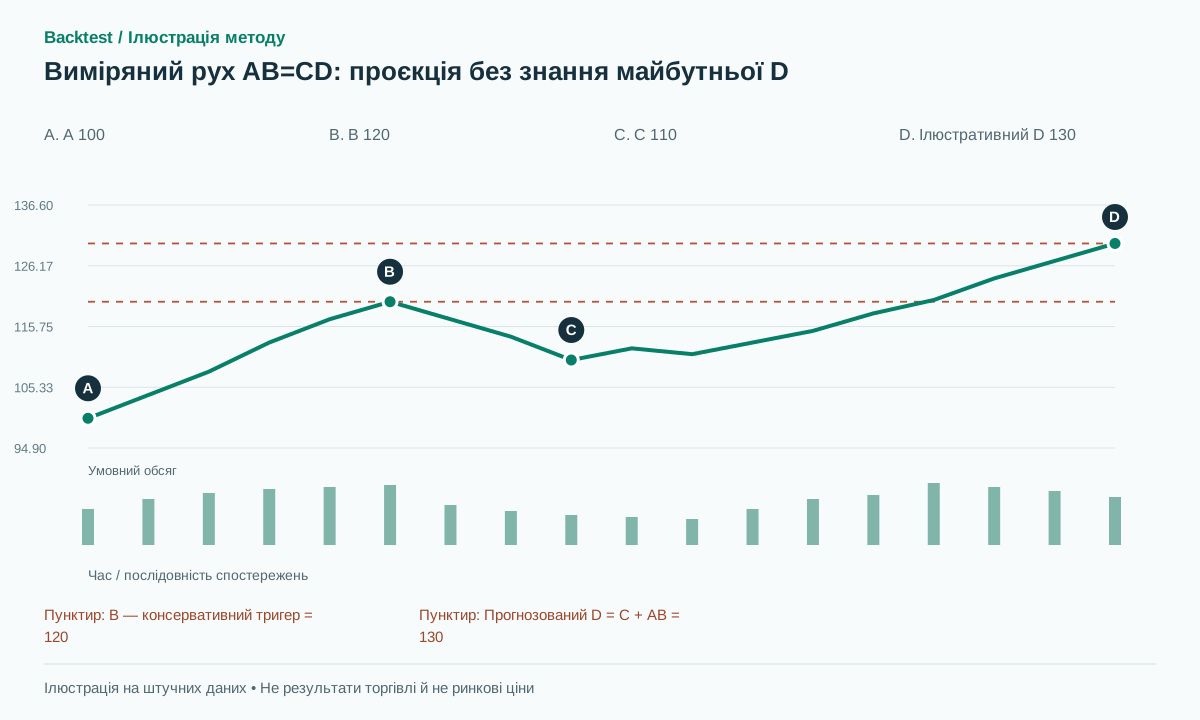 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
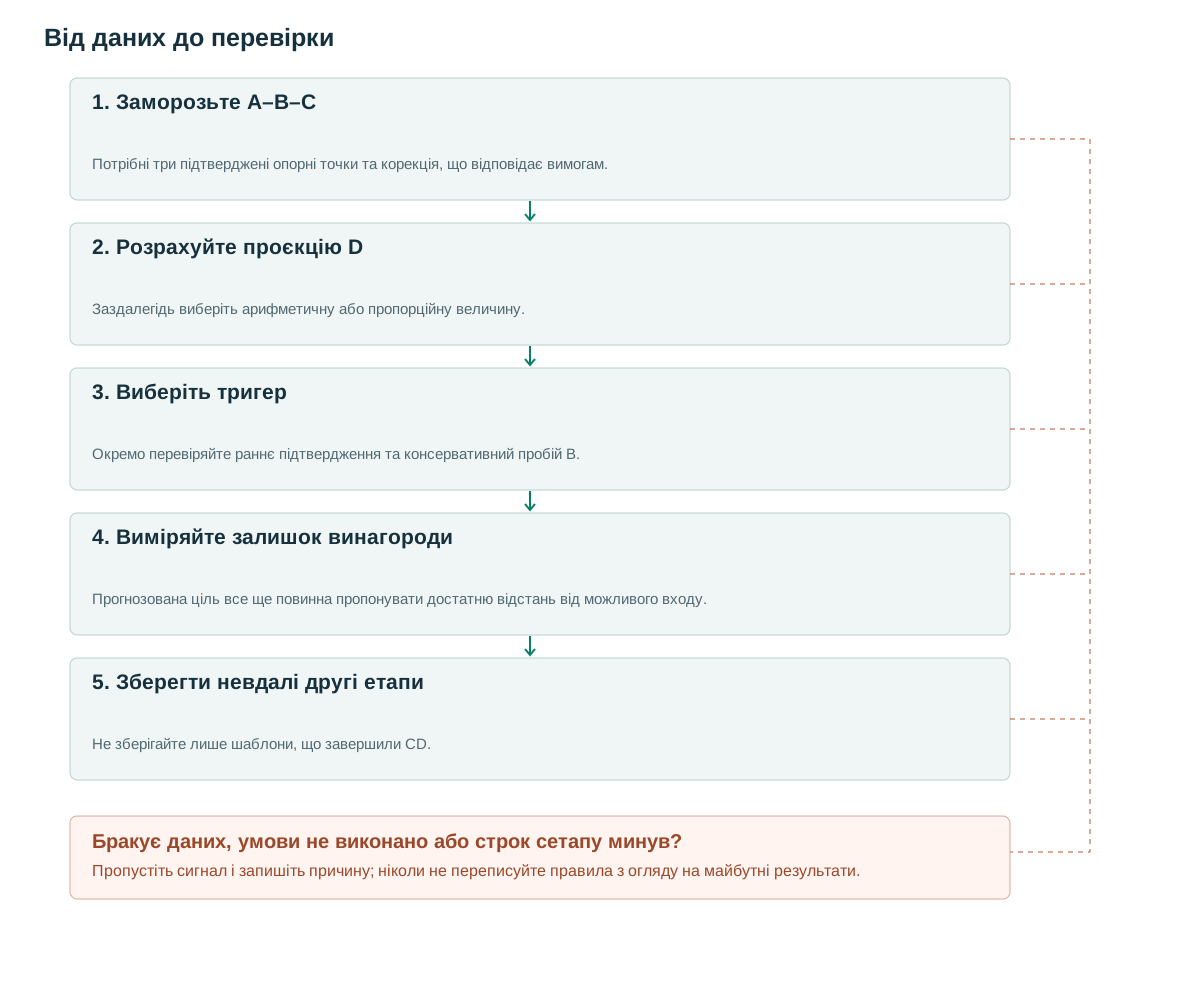
- Заморозьте A–B–CПотрібні три підтверджені опорні точки та корекція, що відповідає вимогам.
- Розрахуйте проєкцію DЗаздалегідь виберіть арифметичну або пропорційну величину.
- Виберіть тригерОкремо перевіряйте раннє підтвердження та консервативний пробій B.
- Виміряйте залишок винагородиПрогнозована ціль все ще повинна пропонувати достатню відстань від можливого входу.
- Зберегти невдалі другі етапиНе зберігайте лише шаблони, що завершили CD.
Що нам говорить структура
ChartSchool описує бичачий виміряний рух як зростання, корекцію та продовження з проєкціями у цінових пунктах або відсотках. [1] Тут AB=CD стисло позначає порівнянну величину ділянок, а не реалізацію всіх гармонічних правил AB=CD чи спеціальних співвідношень Фібоначчі.
Структура дає гіпотезу цілі, яку можна спростувати, але автоматично не створює вхід. За сильною першою ділянкою може настати глибокий розворот замість порівнянної другої ділянки. Тому правила торгівлі потребують тригера після C, рівня скасування та строку очікування.
Тримайте розпізнавання окремо від прогнозування. Кандидат стає доступним, як тільки A, B та C підтверджені, і його умови виконані. Ціль потім може бути збережена незалежно від того, чи ціна врешті-решт досягне її чи ні. Набір даних, що містить лише завершені форми AB=CD, видаляє саме ті невдалі другі кроки, які мають значення для перспективної стратегії.
Правила з використанням вже доступної інформації
Запропонований бичачий варіант: три підтверджені екстремуми в порядку A — мінімум, B — максимум, C — мінімум; підтвердження потребує трьох барів із кожного боку. Нехай P=B−A≥3ATR0, де ATR0 — значення ATR(14), доступне до початку AB. Вимагайте C>A та відношення корекції q=(B−C)/P від 0.33 до 0.67. Додаткові обмеження тривалості BC обирайте до тесту.
Арифметична ціль — D1=C+P. Пропорційна ціль — D2=C×(B/A); вона застосовна лише за додатних A і C, коли відношення має сенс на цій шкалі цін. Не переходьте до нижчої цілі після того, як ціна не досягла обраної. Завершення CD не потрібне для створення кандидата.
Розділяйте два тригери: консервативне закриття вище B+b і раніший пробій невеликої підтвердженої бази після C. Базовий варіант статті використовує перший із b=max(2 ticks,0.1ATRc), де ATRc вимірюється при підтвердженні C. Стоп задається на C−epsilon, де epsilon=max(2 ticks,0.15ATRc). Екстремуми доступні із затримкою. [2]
Ціль заморожується перед входом. Якщо підтвердження займає так багато часу, що доступна ціна вже досягла або перевищила прогнозовану, у налаштування не залишилося прогнозованої винагороди. Правило може відхилити його перед поданням ордера; переміщення D далі буде іншою політикою цілі та не зможе врятувати початковий розрахунок.
on C confirmation:
  if A<B and A<C<B and P>=3*ATR0 and 0.33<=q<=0.67:
    freeze A,B,C,target=C+P,created,ATRc
for later closed t before expiry:
  if Low[t]<C-epsilon: cancel
  elif C_close[t-1]<=B+b and C_close[t]>B+b:
    emit LONG at next executable event
    stop=C-epsilon; target remains C+P
# expiry=created+max(5,ceil(duration_AB)); C_close means bar close.
# Bearish mirror: A high, B low, C high.
Конкретна роль обсягу
Одна з гіпотез полягає в нижчій активності під час циклу BC, ніж під час циклу AB, з подальшим розширенням на момент запуску. Порівнюйте медіанний обсяг на стовпчик, а не загальні значення. Заморозьте вікно циклу BC, коли підтверджується C; не розширюйте його на CD зі сприятливими пізнішими стовпчиками, щоб покращити співвідношення.
Порівняйте фільтр RVOL≥1.5 на тригері з нефільтрованою версією. Якщо консервативне підтвердження регулярно дає вхід після більшої частини прогнозованого руху, великий обсяг не повертає втрачений потенційний прибуток. Аналізуйте разом час входу й залишкове відношення прибутку до ризику.
Умови обсягу також відрізняйте від умов імпульсу чи тренду. Велика ділянка AB може мати високу активність лише тому, що охоплює новинну подію. Позначте цей контекст і перевірте його внесок, не пояснюйте кожну відмінність AB та BC скороченням пропозиції.
Числові приклади та випадки відмови
Синтетичний приклад: A=100, B=120, C=110, ATR0=2 та ATRc=2. P=20, корекція — 50%. Арифметична ціль — 130, пропорційна — 132. Якщо вхід очікує закриття вище B з b=0.2, доступне виконання за 120.4 і стоп 109.7 дають ризик 10.7. До 130 залишається лише 9.6 потенційного прибутку, близько 0.90R до витрат. Тому приваблива форма виміряного руху може мати погане співвідношення прибутку й ризику за консервативного входу.
Синтетичний ранній варіант: після C мала база має підтверджену верхню межу 113. Вхід після її пробою за 113.4 з тим самим стопом 109.7 дає приблизно 4.49R до цілі 130. Це інша стратегія, а не доведене поліпшення. При поверненні ціни до 109.6 ранній варіант отримує збиток, тоді як консервативний міг узагалі не ввійти.
Наведені приклади показують, чому тригер і ціль не можна оцінювати незалежно. Високий цільовий множник з раннього входу необхідно зважити з урахуванням додаткових невдалих спроб. Пізніший вхід може покращити підтвердження напрямку, але залишити недостатню винагороду. Тільки порівняння всього набору кандидатів може вирішити цю проблему.
Вхід, анулювання та вихід
Заморозьте ціль та захист під час подання сигналу. Якщо ціна виконання перевищила прогноз або порушує правило мінімальної винагороди, відхиліть новий ордер перед його відправкою. Не переміщуйте D вгору лише для того, щоб створити угоду. Після виконання збережіть усі фактичні ефекти розриву та прослизання в записі виконання.
Часткові виходи та рухомий стоп можна досліджувати, але вони змінюють розподіл дохідності відносно фіксованої проєкції. Ведмежий арифметичний варіант дзеркально змінює цінові різниці. Відсоткові проєкції непридатні поблизу нуля чи для цін, що можуть стати від’ємними; вимикайте їх за оголошеною політикою даних, не підлаштовуйте складні приклади заради вигоди.
Визначте політику виходу або утримання на основі часу перед повним тестуванням на попередніх даних, навіть якщо детектор вже має потенційний термін дії. Термін дії контролює, як довго можна шукати вхід; він не визначає автоматично, як управляється відкрита угода. Вибір повинен залишатися однаковим для всіх порівнянь цілей, щоб змінювалася лише прогнозована мета.
Тестування приростного значення
Порівняйте виміряні цілі з виходами за 2R і рухомим стопом на тих самих входах, щоб виділити внесок цілі. Потім порівняйте ранні й консервативні тригери за виконаннями, пропущеними можливостями, чистим математичним очікуванням і просіданням, а не лише теоретичними R-множниками.
Перевірте сусідні діапазони корекції близько однієї третини — двох третин і різні тривалості першої ділянки. Додавання умов Фібоначчі після оптимізації на тій самій вибірці не дає незалежного підтвердження. Методологічне джерело [3] не встановлює прибутковості проєкцій чи конфігурацій статті.
Перевірки реалізації мають включати корекцію, що торкається A, відношення трохи поза допустимими межами, затримку підтвердження C та котирування входу вже за D. Звірте арифметичну й пропорційну проєкції з ручними розрахунками. Послідовне відтворення без знання майбутнього має створювати кандидата при підтвердженні C, не звертаючись до пізніших барів CD, і зберігати випадки недосягнення цілі.
Поширені помилки
Вибір C після того, як D уже видима
Зберігаючи лише завершені форми, ви видаляєте невдалі другі відгалуження з набору даних.
Прирівнюючи це скорочення до всіх гармонічних правил
Наведені тут позначення не включають кожне співвідношення або умову зони розвороту іншої методології.
Вибір цілі ретроспективно
Вибір арифметичної цілі для рухів, що трохи не досягли цілі, а пропорційної для сильніших штучно створює сприятливі результати.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Чи повинні AB та CD займати однаковий час?
У цій версії — ні: вона проєктує величину руху. Подібна тривалість — окрема гіпотеза зі своїм показником і допуском.
Чи є виміряний рух сам по собі сигналом входу?
Ні. Це структура та проекція. Тригер після C – це додатковий компонент стратегії, який необхідно визначити.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- StockCharts ChartSchool: Measured Move — BullishStockCharts. Прочитано загальнодоступне пояснення триетапної структури виміряного руху, арифметичної та пропорційної проєкцій. Перевірено: .
- TradingView: RepaintingTradingView. Затримка підтвердження екстремумів і перемальовування. Перевірено: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Контекст систематичного дослідження графічних моделей; наукова робота не перевіряє цю конфігурацію. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store