Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Що нам говорить структура
- Правила з використанням вже доступної інформації
- Конкретна роль обсягу
- Числові приклади та випадки відмови
- Вхід, анулювання та вихід
- Тестування приростного значення
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
Наведений матеріал підтверджує термінологію та контекст дослідження. Числові пороги, кінцевий автомат, політика виконання та синтетичні приклади, наведені нижче, запропоновані в рамках цього дослідницького проєкту. Жодного нового тестування на історичних даних не проводилося, а посилання не встановлюють прибутковість цієї конфігурації.
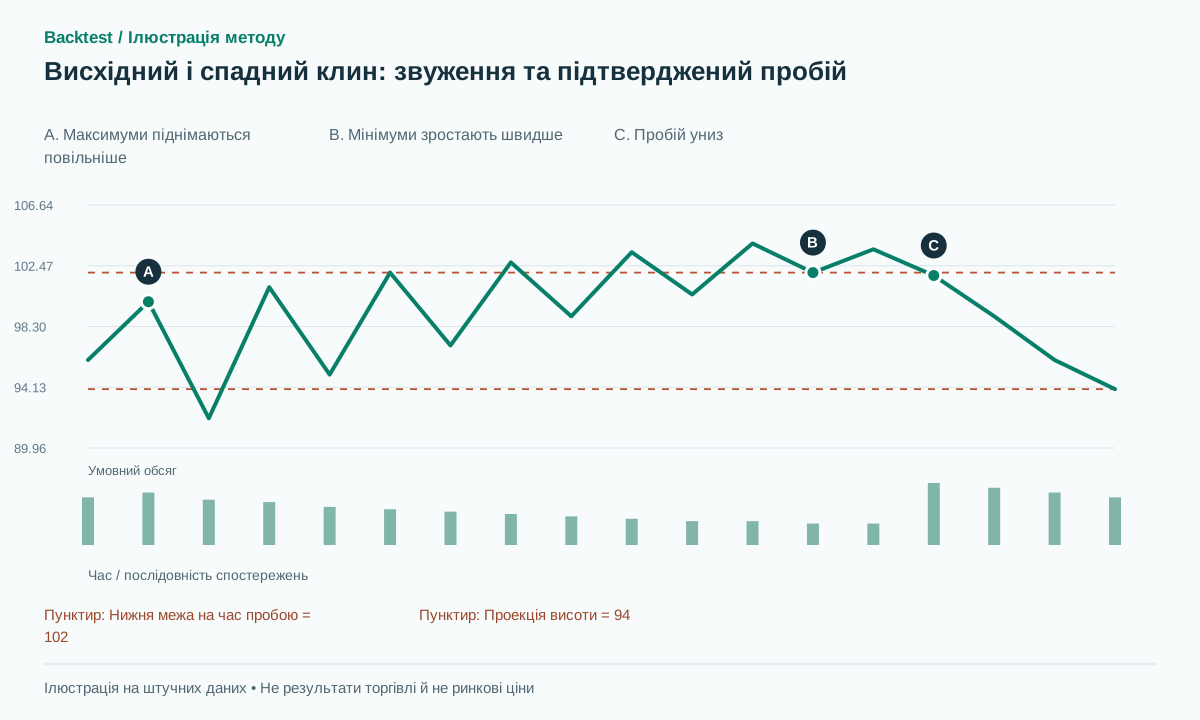 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
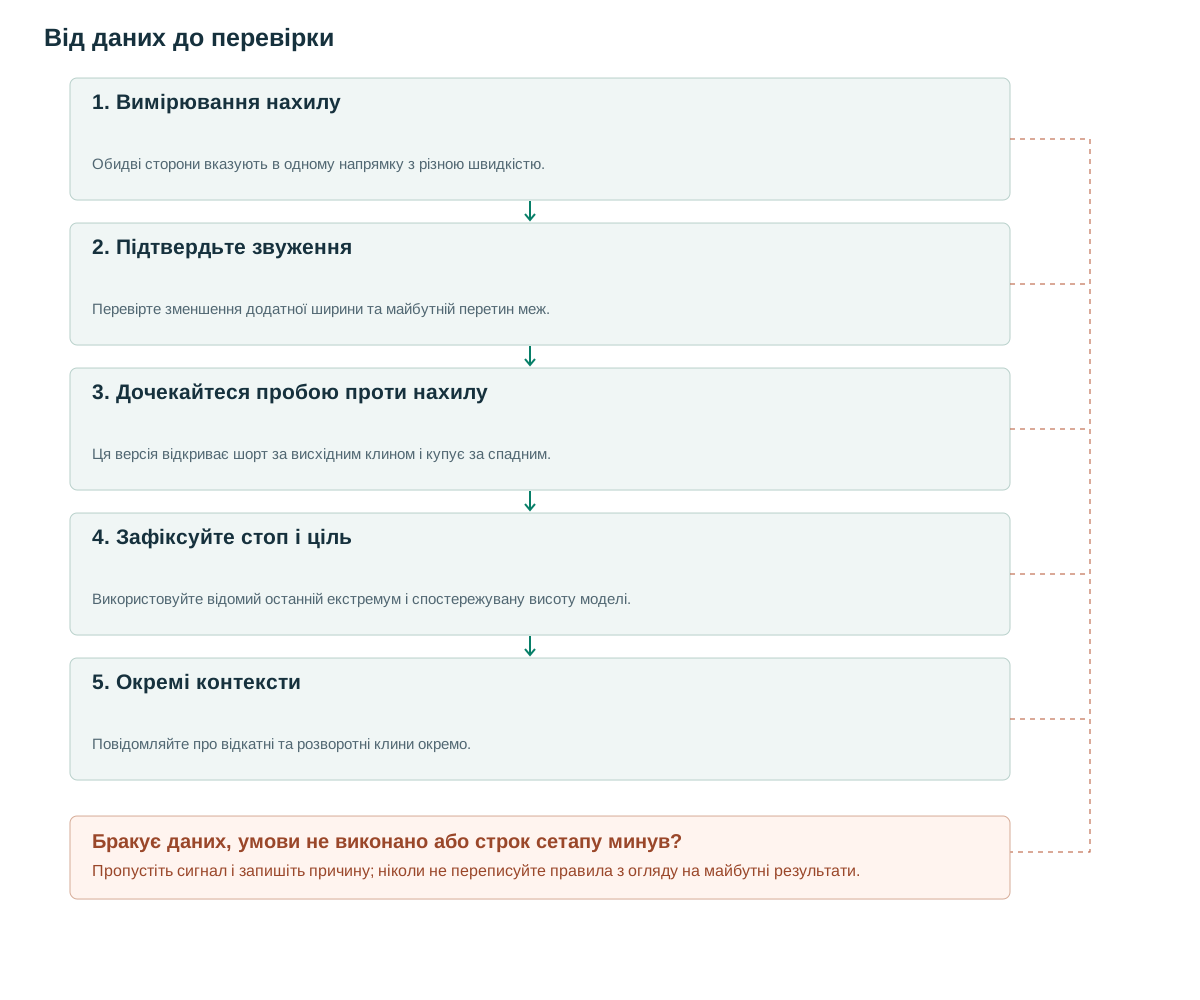
- Вимірювання нахилуОбидві сторони вказують в одному напрямку з різною швидкістю.
- Підтвердьте звуженняПеревірте зменшення додатної ширини та майбутній перетин меж.
- Дочекайтеся пробою проти нахилуЦя версія відкриває шорт за висхідним клином і купує за спадним.
- Зафіксуйте стоп і цільВикористовуйте відомий останній екстремум і спостережувану висоту моделі.
- Окремі контекстиПовідомляйте про відкатні та розворотні клини окремо.
Що нам говорить структура
Клин відрізняється від симетричного трикутника тим, що обидві сторони нахилені в одному напрямку, а від каналу тим, що його ширина звужується. [1] У висхідному клині мінімуми піднімаються швидше, ніж максимуми. У спадному клині максимуми спадають швидше, ніж мінімуми.
Одна й та сама геометрія може проявлятися як відкат у межах більшого тренду або ближче до кінця тривалого руху. У першому контексті її прорив може підтримувати продовження; у другому – це може бути інтерпретовано як розворот. Зберігайте попередній контекст, використовуючи інформацію, доступну до появи патерну. Називання виграшного результату продовження лише після його виникнення призводить до упередженості вибору.
Таким чином, детектор клину є поєднанням геометрії, часу та заявленого напрямку торгівлі. Запропонована базова лінія не продає кожну зростаючу послідовність і не купує кожну спадаючу послідовність. Спочатку вона вимагає значущої конвергенції, а потім чекає на закриття через межу, протилежну напрямку нахилу клину.
Правила з використанням вже доступної інформації
Запропоновані налаштування: підтвердження екстремумів трьома барами з кожного боку, щонайменше п’ять екстремумів, що чергуються, і дві точки на кожній межі. При створенні кандидата зафіксуйте A=ATR(14), epsilon=max(2 ticks,0.15A) та b=max(2 ticks,0.10A). Апроксимуйте верхню лінію U(t) та нижню B(t). Визначте D=max(U−B), T=тривалість моделі, sU=slope(U)T/D та sB=slope(B)T/D.
Висхідний клин потребує sB>sU>0.25, спадний — sU<sB<−0.25. Вимагайте відношення кінцевої ширини до початкової від 0.2 до 0.7, D≥1.5A та відхилення опорних точок від ліній не більше max(2epsilon,0.1D). U залишається вище B в усьому спостережуваному вікні; розрахунковий перетин ліній має бути після створення кандидата.
Майже паралельні сторони класифікуйте детектором каналу, не послаблюйте визначення клина. Базовий варіант торгує висхідний клин лише при пробої вниз, спадний — лише при пробої вгору. Пробій за напрямком нахилу фіксується як невдача цієї напрямкової гіпотези й не видаляється з журналу кандидатів.
Строк дії закінчується в раніший із моментів apex−1 і created+max(5,ceil(T/2)), виражених на єдиній сітці барів. Екстремуми стають доступними після затримки підтвердження. [2] Зафіксуйте лінії; не додавайте пізніший екстремум, щоб перемалювати клин навколо вже невдалого пробою.
after final anchor confirmation:
  fit U,B and freeze parameters
  mode = SHORT if rising_wedge else LONG if falling_wedge else NONE
for later closed bar t before expiry:
  if mode==SHORT and C[t-1]>=B(t-1)-b and C[t]<B(t)-b:
    signal; stop=last_high+epsilon; target=B(t)-D
  elif mode==LONG and C[t-1]<=U(t-1)+b and C[t]>U(t)+b:
    signal; stop=last_low-epsilon; target=U(t)+D
  elif breakout_in_other_direction: cancel
Конкретна роль обсягу
Можливий об’ємний експеримент вимагає нижчої медіанної активності в другій половині моделі, ніж у першій, та RVOL≥1.5 при пробої. У спадному клині великий обсяг біля мінімуму не доводить завершення ліквідацій; вимога пробою межі зберігається. У висхідному клині малий обсяг може відображати звичайне сесійне затишшя або тонку ліквідність.
Зберігайте цінові та об’ємні характеристики в окремих групах. Видаляючи фільтр обсягу для контрольного експерименту, залиште інші правила незмінними. Внутрішньоденні дані потребують нормалізації за часом доби; агреговані біржовими даними потребують узгодженого джерела та одиниці вимірювання по всій вибірці.
Також корисно дослідити відхилені розриви протилежного напрямку. Якщо ці розриви систематично мають більшу активність, ніж прийняті розриви, правило обсягу може взаємодіяти з політикою напрямку. Це є причиною для аналізу взаємодії, а не для перевизначення клину після перегляду того, яка підмножина працює найкраще.
Числові приклади та випадки відмови
Синтетичний висхідний клин: за 30 барів U зростає від 100 до 104, B — від 92 до 102. D=8, sU=0.5 та sB=1.25. Відношення ширин — 2/8=0.25. За A=1 та b=0.1 закриття 101.8 проходить нижче нижньої межі 102. Доступний шорт за 101.7, стоп 104.15 і ціль 94 дають ризик 2.45 та потенційний прибуток 7.7, близько 3.14R до витрат.
Невдала гіпотеза: ціна спочатку пробиває верхню лінію на 104.5. Варіант висхідного клина лише для шорту скасовує кандидата. Збиткова угода — інший випадок: після допустимого шорту за 101.7 ціна відскакує до 104.2 і досягає стопа. Виконаний тригер не можна перейменувати на непідтверджений пробій через наступний збиток.
Спадний клин дзеркально змінює нерівності та напрямок угоди. Проте економічний результат не обов’язково симетричний: доступність акцій для шорту, плата за позику й гепи вгору відрізняються від виконання довгих позицій. Ведіть окрему статистику до рішення про об’єднання форм.
Вхід, анулювання та вихід
Ставте стоп за останнім підтвердженим протилежним екстремумом. Базовий варіант не використовує автоматично найдальший екстремум усієї моделі, хоча такий стоп можна дослідити окремо. Проєктуйте D від межі на час сигналу й фіксуйте ціль. Повернення до початку клина — інша ціль; її не можна підміняти заднім числом.
Входьте після підтвердження закриттям; перед новим ордером перевіряйте доступне котирування та спред. За гепу захисний стоп може виконатися за наміченим рівнем. Для шорту акцій перевіряйте доступність і вартість позики: теоретичний сигнал ще не означає здійсненну коротку позицію.
Явно розділяйте скасування структури й захист угоди. Близький стоп за останнім екстремумом може спрацювати, поки великий контур клина ще цілий. Це не дозволяє відсувати стоп. Вихід за закриттям знову всередині клина перевіряйте окремо: час виконання та ризик гепу відрізняються від заздалегідь розміщеного стоп-ордера.
Тестування приростного значення
Контроль — пробій каналу того самого напрямку без звуження. Так виділяється внесок збіжної геометрії. Розділяйте клини всередині відкату та після тривалого тренду, задаючи контекст до моделі, наприклад підтвердженими вищими максимумами й мінімумами або фіксованим нахилом середньої.
Перевірте чутливість до мінімального нахилу та діапазону скорочення ширини, одночасно повідомляючи про те, скільки можливостей зникає. Потрібно визначити результати, в яких переважають кілька великих розворотів. Для цієї конфігурації немає нових результатів поза вибіркою; [3] є методологічним посиланням, а не доказом для цих параметрів.
Перевіряйте паралельні висхідні межі, збіжність із недостатнім нахилом, від’ємну ширину, перетин ліній до підтвердження й пробій під час очікування правих барів екстремуму. Попереднє закриття порівнюйте з попереднім значенням межі. Для дзеркального тесту правильно міняйте максимум і мінімум: при зміні знака цін новий максимум дорівнює мінусу старого мінімуму, а не мінусу старого максимуму.
Поширені помилки
Плутання каналу з клином
Майже паралельні сторони утворюють канал; не перейменовуйте їх лише для того, щоб передбачити розворот.
Продаж кожного кандидата на висхідний клин
Ціна може далі зростати чи пробитися вгору. Сама геометрія не є тригером цієї стратегії.
Майбутній екстремум для визначення стопа
Підтверджений після прориву максимум не може ретроспективно покращити початковий розрахунок ризику.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Чи є кожен падаючий клин сигналом для купівлі?
Ні. Ця версія чекає закриття вище верхньої межі. Непідтверджений кандидат може далі падати.
Скільки дотиків потрібно?
Пропоновані початкові налаштування — два з кожного боку, загалом п'ять. Три з кожного боку — це суворіший варіант, але збільшує затримку та зменшує охоплення.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- IG: Falling and rising wedge chart patternsIG. Клиноподібна термінологія та геометрія; було ознайомлено з відповідними публічними матеріалами. Перевірено: .
- TradingView: RepaintingTradingView. Затримка підтвердження екстремумів і перемальовування. Перевірено: .
- Lo, Mamaysky, Wang: Foundations of Technical AnalysisNBER / Columbia University. Контекст систематичного дослідження графічних моделей; наукова робота не перевіряє цю конфігурацію. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store