Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Що нам говорить структура
- Правила з використанням вже доступної інформації
- Визначте конкретну роль обсягу
- Числові приклади та випадки відмови
- Вхід, анулювання та вихід
- Тестування приростного значення
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
Джерела містять офіційний список книг, розповідь учасника семінару й результати торгових рахунків, опубліковані організатором. Дохідність рахунку не виокремлює VCP або обсяг. Детектор, пороги й виходи нижче — дослідницькі пропозиції; новий бектест не проводився.
 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
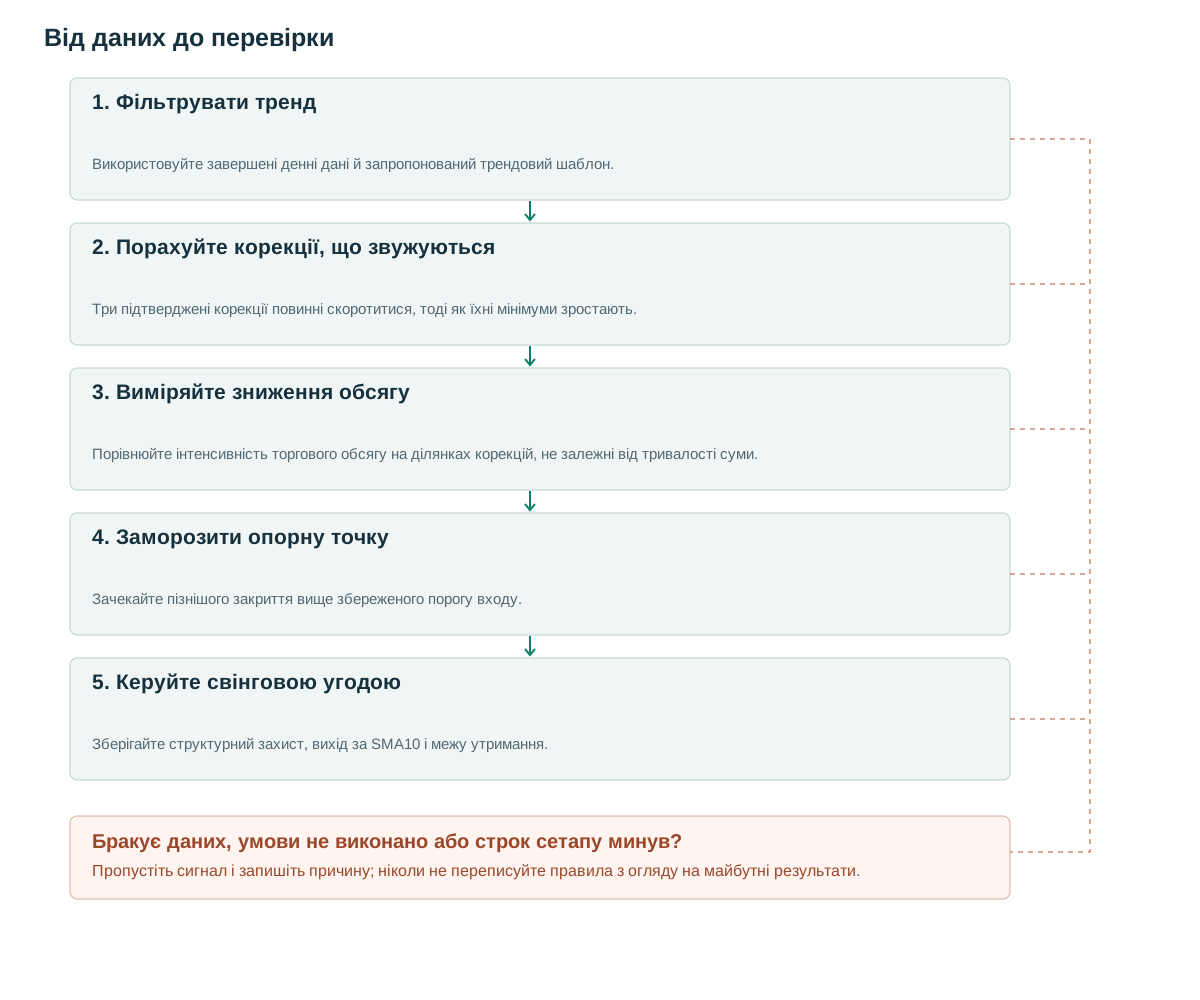
- Фільтрувати трендВикористовуйте завершені денні дані й запропонований трендовий шаблон.
- Порахуйте корекції, що звужуютьсяТри підтверджені корекції повинні скоротитися, тоді як їхні мінімуми зростають.
- Виміряйте зниження обсягуПорівнюйте інтенсивність торгового обсягу на ділянках корекцій, не залежні від тривалості суми.
- Заморозити опорну точкуЗачекайте пізнішого закриття вище збереженого порогу входу.
- Керуйте свінговою угодоюЗберігайте структурний захист, вихід за SMA10 і межу утримання.
Що нам говорить структура
Учасник семінару описує VCP як такий, що звужується до правого боку бази, та розширює SEPA як аналіз конкретної точки входу. [1] Офіційний список книг включає «Торгуй, як чарівник фондового ринку» та «Думай і торгуй, як чемпіон». [2] Ці публічні матеріали не підтверджують, що всі платні книги були переглянуті.
Організатор публікує для Minervini результат +334.8% за 2021 у Money Manager Verified Ratings, Stock Division, для рахунків від $1 мільйона. [3] Це дохідність рахунку за один період. Вона не виокремлює внесок трьох стиснень, конкретного порога обсягу чи детектора. Саму таку публікацію не можна називати незалежним аудитом.
Питання реалізації вужче: чи покращує після сильного тренду об’єктивно звужена послідовність корекцій розподіл результатів подальшого пробою? Правила перетворюють це на експеримент, гіпотезу якого можна спростувати. Красиву базу, не розпізнавану до пробою, не можна використати як історичний сигнал.
Правила з використанням вже доступної інформації
Запропонований денний трендовий шаблон: C>SMA50>SMA150>SMA200, причому SMA200 вище значення двадцять сесій тому. Знайдіть три послідовні підтверджені корекції від максимуму до мінімуму за 15–80 сесій, використовуючи екстремуми з трьома барами з кожного боку. Для корекції k визначте d[k]=(H[k]−L[k])/H[k]. Вимагайте d2≤0.8d1, d3≤0.8d2 та L1<L2<L3.
Після підтвердження третього мінімуму зафіксуйте K=H3, floor=L3, A=ATR14 з попередньої сесії та b=max(2 ticks,0.1A). Нехай v[k] — середній обсяг спадної ділянки корекції k. Фільтр зниження обсягу вимагає v3/v1≤0.70 і відношення середнього обсягу п’яти сесій перед створенням кандидата до середнього обсягу попередніх п’ятдесяти сесій ≤0.75.
Тригер можливий лише за пізнішого перетину K+b ціною закриття. Окремо перевірте необов’язкове RVOL50≥1.5 зі знаменником із попередніх п’ятдесяти сесій без сигнальної. Завершуйте строк кандидата через десять сесій або скасовуйте при low<floor−b. Екстремуми підтверджуються із затримкою. [4] Готовий ZigZag не виправдовує ордер на попередньому мінімумі.
За перекриття послідовностей застосовуйте детерміноване правило, наприклад останній підтверджений допустимий третій мінімум, і записуйте відхилені альтернативи. Зберігайте час екстремуму та підтвердження. Додавання майбутніх барів не має змінювати ордери, раніше видані при повторному програванні.
when third contraction is confirmed:
  if trend and shrinking_depths and rising_lows and dry_up:
    freeze K=H3, floor=L3, A,b,expiry=now+10
for later close t:
  if L[t]<floor-b or t>expiry: cancel
  elif C[t-1]<=K+b and C[t]>K+b and optional_RVOL_pass:
    emit LONG; stop=floor-b; enter next executable event
after fill:
  retain intraday initial stop
  if C[t]<SMA10[t-1] or holding_days>=40: exit next feasible event
Визначте конкретну роль обсягу
Висихання та розширення відповідають на різні питання: чи зменшилася торгова активність до прориву, і чи зростає вона, коли ціна перетинає точку розвороту? Використовуйте чотири версії: без умов обсягу, тільки висихання, тільки розширення та обидві. Не вимагайте, щоб обсяг падав щодня; це було б додатковим обмеженням, яке може відхилити інакше придатну базу через одну подію-сесію.
Порівнюйте середній обсяг на ділянках корекцій, бо їхні тривалості різні. Коротша третя корекція природно має менший сумарний обсяг навіть за незмінної інтенсивності торгів. Записуйте тривалість ділянки, дати звітності, спред і пропуски обсягу як діагностику. Одиниці та визначення сесії мають бути сталими протягом кандидата.
База з низьким обсягом також може бути неліквідною базою. Перевіряйте котирувальні або оцінені транзакційні витрати окремо від умов шаблону. Ніколи не розглядайте відсутній обсяг як нуль і не дозволяйте зміні кількості сирих акцій, викликаній поділом, маскуватися під раптове розширення порівнянної діяльності.
Числові приклади та випадки відмови
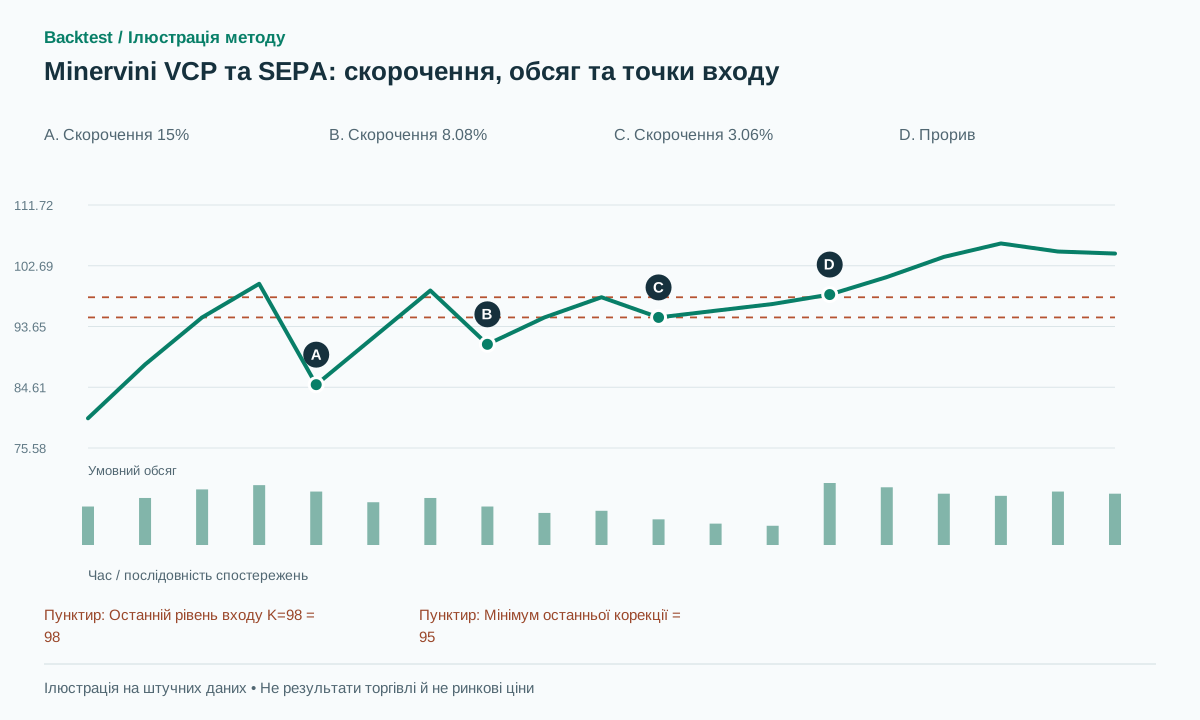
Синтетичний приклад: три пари H/L – це 100/85, 99/91 та 98/95. Їх глибини – 15%, 8.08% та 3.06%, що задовольняє як коефіцієнти скорочення, так і зростаючі мінімуми. Середній обсяг спадної гілки становить 1.4, 1.0 та 0.7 мільйонів, отже, v3/v1=0.5. Припустимо, що окрема умова висихання п'ять сесій проти п'ятдесяти та шаблон тренду також виконуються.
З A=2 та b=0.2, K=98. Пізніше закриття 98.4 підтверджує ціновий тригер. Виконуваний вхід 98.5 та стоп 94.8 створюють ризик R=3.7 на акцію. У синтетичному успішному шляху ціна досягає 106, а пізніше закривається на 104.8 нижче попередньої сесії SMA10 від 105.1. Наступний можливий вихід на 104.5 приносить 6 балів, приблизно 1.62R до врахування витрат.
У збитковому сценарії той самий вхід завершується виконанням стопа за 94.7 із втратою 3.8 пункта. Натомість остання корекція 9% не пройшла б геометрію до входу. Не перемічуйте точки заднім числом заради вдалого прикладу. Сценарії показують арифметику й порядок подій, не спостережувану частоту чи прибутковість.
Вхід, анулювання та вихід
Ця базова лінія щоденних коливань не має фіксованої цілі прибутку 2R. Тримайте початковий захисний стоп активним протягом дня; виходьте після закриття нижче попередньої сесії SMA10 або після сорока сесій утримання, використовуючи наступну можливу подію виконання. Це базова лінія дослідницького проекту, а не приписане правило виходу Мінервіні. Ціль 2R можна протестувати як окремий експеримент щодо виходу.
Дуже вузька база може дати стоп-відстань, малу відносно спреда, комісій і шуму. Розмір позиції рахуйте за фактичним ризиком від входу до стопа; додатково обмежте номінал, ліквідність і концентрацію за сектором. Геп через стоп може втратити більше 1R. Не замінюйте виконання запланованою ціною спрацювання.
За гепу входу далеко вище K застосуйте заздалегідь задані перевірки допустимої ціни й ризику до відправлення ще не виконаного ордера. Збережіть невигідне виконання вже активного ордера та подальші витрати на скорочення позиції. Перехід від підтвердження за закриттям до заздалегідь розміщеного внутрішньобарного ордера змінює час інформації й потрібні дані.
Тестування приростного значення
Перший контрольний елемент – це прорив під тим самим шаблоном тренду без вимоги скорочення. Додайте геометрію трьох гілок, висхідні мінімуми, висихання та розширення по черзі. Забезпечте узгодженість обробки кандидатів, входу, виходу, розміру та витрат, щоб будь-яку спостережувану зміну можна було віднести до тестованої ознаки.
Застосовуйте хронологічну позавибіркову оцінку, включайте делістинговані акції та дотримуйтеся меж капіталу портфеля. Звітуйте про кількість кандидатів, очікування, виконані угоди, чисте математичне сподівання в R, просідання й чутливість до 0.8 та 0.7. Малі вибірки потребують інтервалів невизначеності замість зовні точного відсотка перемог.
Детерміновані тести: рівні глибини, що не проходять строге звуження; третя точка, підтверджена після видимого пробою; пропущений обсяг усередині ділянки; завершення строку на граничній сесії; геп через стоп. Два повтори того самого історичного префікса мають дати однакові ідентифікатори кандидатів та фіксовані рівні. Результат рахунку автора не замінює перевірок.
Поширені помилки
Прирівнювати дохідність рахунку до дохідності детектора
Рахунок поєднує в собі вибір, визначення часу та управління; його результат не ізолює VCP.
Зигзаг, який використовує майбутні бари
Кінцева точка корекції придатна для використання лише після підтвердження, навіть якщо графік відображає її на попередньому екстремумі.
Жорсткий, але непрактичний ризик
Спред і звичайний шум можуть бути завеликими порівняно з малою стоп-відстанню, погіршуючи теоретичне відношення прибутку до ризику.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Чи повинен VCP містити рівно три скорочення?
Тут не стверджується жодного універсального правила. Три – це конкретна запропонована конфігурація, яка робить початковий експеримент відтворюваним.
Чому б не використовувати ціль, що дорівнює висоті основи?
Стаття оцінює свінгову позицію з виходом за SMA10. Геометрична ціль — інша гіпотеза для порівняння на тих самих входах.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- 2020 Master Trader Program: Superperformance Workshop With Mark MinerviniLeslie N. Masonson / Stocks & Commodities; hosted on Minervini’s CDN. Звіт з семінару з перших вуст, де обговорюються VCP та SEPA; це не повний текст книги. Перевірено: .
- Books — Mark MinerviniMinervini Private Access. Офіційний каталог книг, включаючи «Торгуй, як чарівник фондового ринку» та «Думай і торгуй, як чемпіон». Перевірено: .
- December 31, 2021 StandingsFinancial Competitions. Money Manager Verified Ratings для рахунків від $1 мільйона; не журнал угод і не підтвердження аудиту. Перевірено: .
- TradingView: RepaintingTradingView. Документація щодо перемальовування та різниці історичних даних і даних реального часу; контекст часу підтвердження. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store