Зміст статті
- Докази та сфера застосування
- Ілюстрація
- Процес
- Що вимірює об'ємно-зважений еталон
- Вкажіть першу угоду, рівність та кожне розворот
- Витрати визначають, чи виживе система з низьким коефіцієнтом виграшів
- Номінальна експозиція рахунку та внутрішнє плече ETF
- Синтетичний тренд і повторні хибні розвороти
- План перевірки, який перевіряє ненадійні припущення
- Поширені помилки
- Практичний список перевірки
- Поширені запитання
- Джерела дослідження
Докази та сфера застосування
Автори повідомляють за період від 2 січня 2018 до 28 вересня 2023 року для QQQ дохідність +671%, коефіцієнт Шарпа 2.1 і максимальну просадку 9.4%, а для TQQQ — дохідність +8,242%, коефіцієнт Шарпа 1.7 і максимальну просадку 36.1%. Модель припускає комісію $0.0005 на акцію та нульове прослизання. Це опубліковані бектести, а не підтверджені результати реальної торгівлі. [1]
 Відкрити ілюстрацію в повному розмірі
Практична послідовність дій
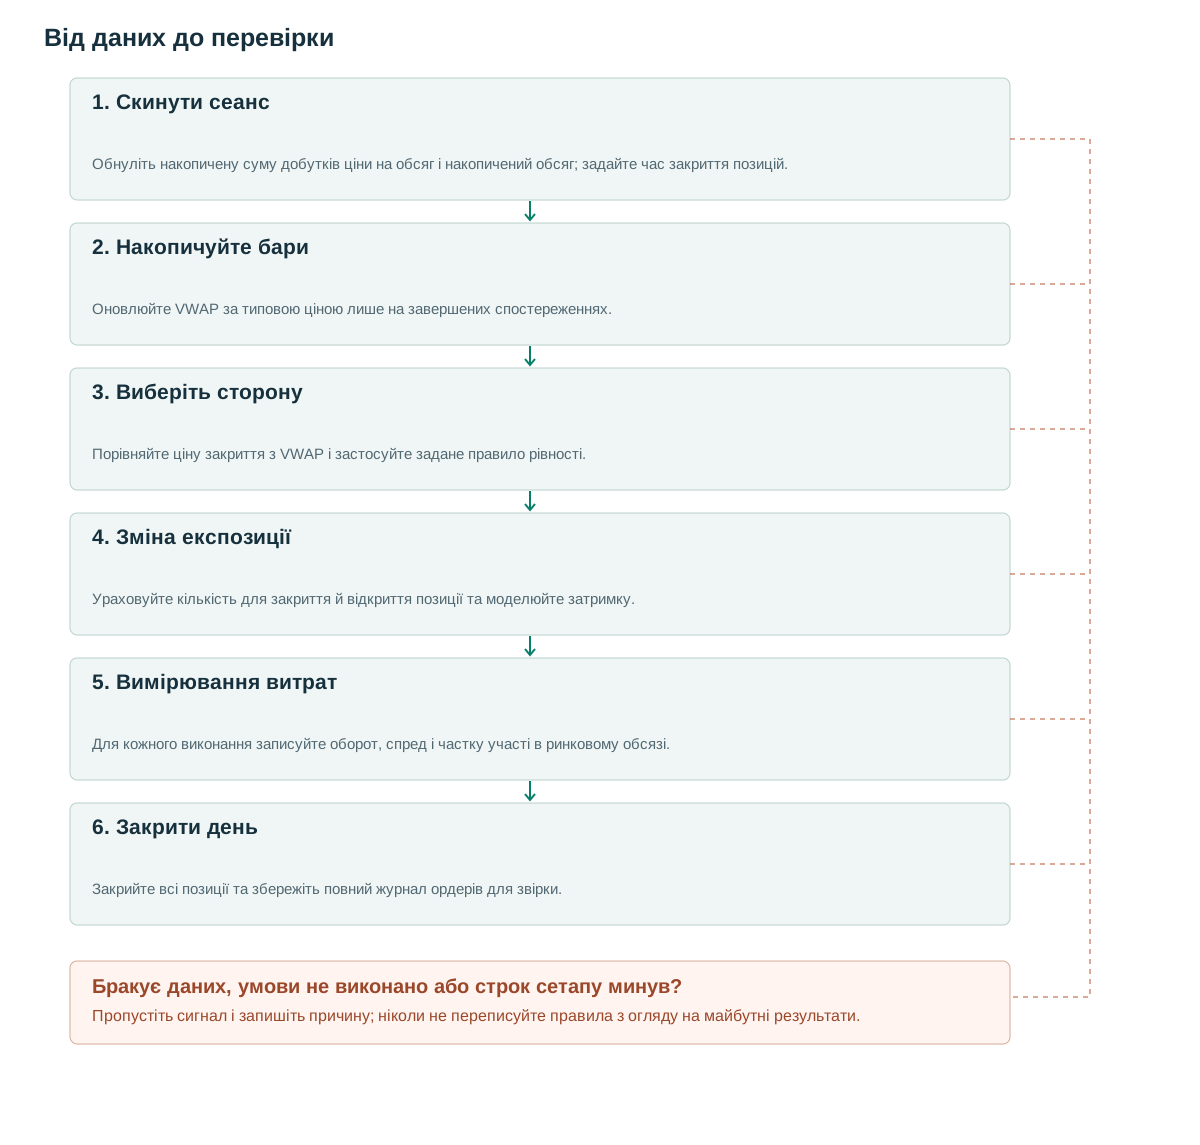
- Скинути сеансОбнуліть накопичену суму добутків ціни на обсяг і накопичений обсяг; задайте час закриття позицій.
- Накопичуйте бариОновлюйте VWAP за типовою ціною лише на завершених спостереженнях.
- Виберіть сторонуПорівняйте ціну закриття з VWAP і застосуйте задане правило рівності.
- Зміна експозиціїУраховуйте кількість для закриття й відкриття позиції та моделюйте затримку.
- Вимірювання витратДля кожного виконання записуйте оборот, спред і частку участі в ринковому обсязі.
- Закрити деньЗакрийте всі позиції та збережіть повний журнал ордерів для звірки.
Що вимірює об'ємно-зважений еталон
Сесійний VWAP — сума добутків ціни на обсяг, поділена на накопичений обсяг. На рівні окремих угод кожна ціна зважується за обсягом цієї угоди. Наближення за барами обирає репрезентативну ціну, зазвичай (H+L+C)/3, і зважує її за обсягом бара. Значення можуть відрізнятися, коли торгівля всередині широкого бара зосереджена на певних цінах.
Розглянемо два синтетичні спостереження за цінами 100 та 102 з обсягами 100 та 300. Їх VWAP дорівнює (100×100+102×300)/400=101.50. Незважене середнє дорівнює 101.00. Різниця відображає, де більше акцій перейшло з рук в руки; вона не встановлює, що учасники з більшим обсягом торгів були поінформовані або що ціна повинна повернутися до свого середнього рівня.
Скидання сесії є частиною визначення. Закріплений VWAP, що починається на кілька днів раніше, є іншим посиланням. Документація TradingView описує варіанти розрахунку та закріплення, але визначення індикатора не є доказом того, що правило перетину приносить прибуток. [3]
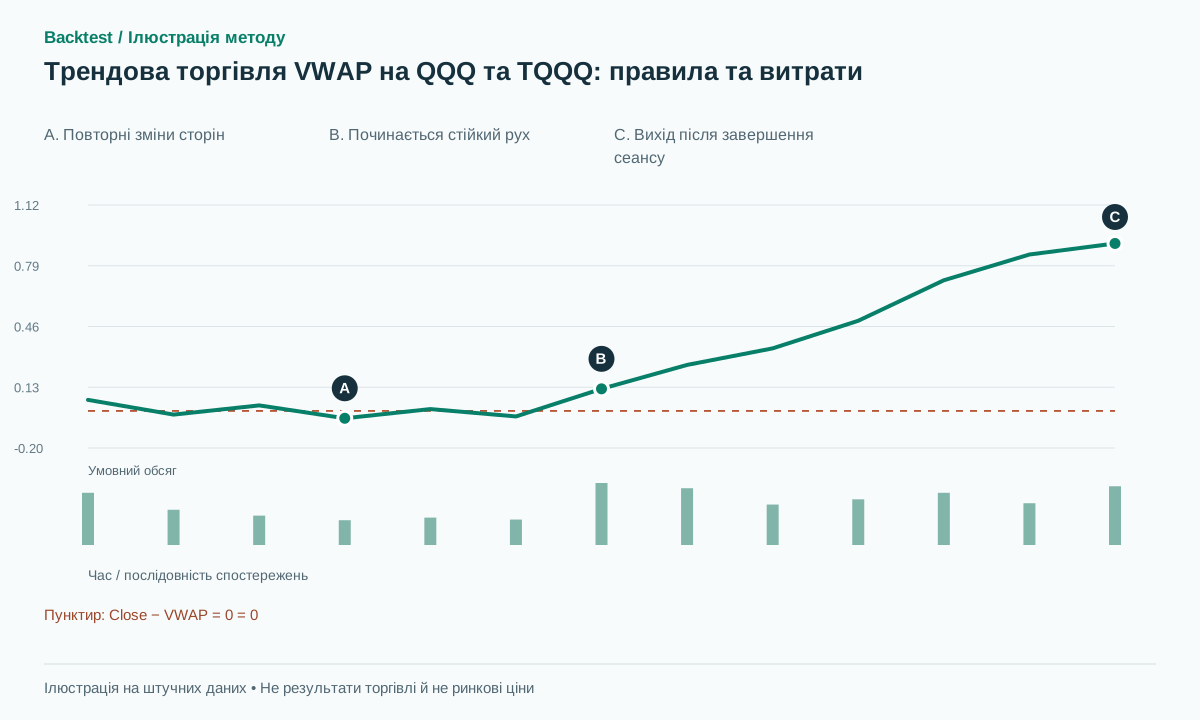
Гіпотеза продовження полягає в тому, що перебування на одній стороні VWAP може ідентифікувати внутрішньоденний спрямований рух. Ринок, що коливається навколо своєї кумулятивної середньої, створює протилежне середовище: багато змін напрямку без достатньої кількості рухів для покриття витрат на повторну торгівлю.
Вкажіть першу угоду, рівність та кожне розворот
Правило дослідження починає торгівлю після першої завершеної хвилини: вище VWAP — лонг, нижче — шорт, перетини розвертають позицію, а наприкінці дня всі позиції закриті. Номінальна експозиція відповідає капіталу рахунку без додаткового множника позики на рівні рахунку. [1] Внутрішнє плече TQQQ зберігається й аналізується окремо.
Псевдокод — запропонована реалізація без майбутніх даних. Він накопичує лише завершені бари, при точній рівності зберігає попередній напрямок і надсилає цільову позицію після появи сигналу. Обробка рівності є явним правилом реалізації. Іншу домовленість слід записати як окреме тестоване правило.
Незмінна цільова позиція не має створювати повторний вхід. Перехід від +100 акцій до −100 акцій вимагає продати 200 акцій: 100 закривають лонг, 100 відкривають шорт. Симулятор, який ураховує витрати лише однієї операції на 100 акцій, занижує оборот розвороту.
Обробка ордерів також потребує політики щодо невиконаних ордерів. Якщо попередня ціль не повністю виконана, коли надходить новий сигнал, узгодьте реальну позицію та кількість, що очікує виконання, перш ніж надсилати наступну ціль. Моделювання миттєвого повного виконання може приховати цю проблему під час швидких розворотів.
У визначений час завершення сесії скасування ордерів і повне закриття позицій мають пріоритет над новими сигналами. Ескіз коду передає основну логіку; планувальник подій має забезпечити пріоритет, зокрема в скорочені біржові сесії.
on_session_start():
    cum_pv = 0; cum_volume = 0
    target_side = 0
on_completed_minute(bar):
    typical = (bar.high + bar.low + bar.close) / 3
    cum_pv += typical * bar.volume
    cum_volume += bar.volume
    if cum_volume <= 0: return
    vwap = cum_pv / cum_volume
    new_side = sign(bar.close - vwap)
    if new_side == 0: new_side = target_side
    if new_side != target_side:
        target_side = new_side
        submit_target_after_signal(target_side, budget=available_equity)
on_session_liquidation_deadline():
    cancel_pending_orders()
    submit_flat()
Витрати визначають, чи виживе система з низьким коефіцієнтом виграшів
Джерело повідомляє про 21,967 угод QQQ із часткою виграшів 17.0% та 22,399 угод TQQQ із часткою виграшів 17.2%. [1] Стратегія залежить від розміру прибутків порівняно зі збитками, а не від перемог у більшості угод. Мала частка виграшів робить оборот і серії невеликих збиткових угод ключовими для оцінки.
У синтетичному прикладі, купівля акцій 100 за ціною 100.02 та продаж за ціною 100.22 приносить валовий прибуток у розмірі $20. Припустимо, що комісія за цикл становить $0.70, а додаткові витрати на спред/прослизання становлять $3.00; чистий прибуток становить $16.30. Дванадцять подібних циклів циклу призводять до витрат у розмірі $44.40, навіть до того, як буде поставлено питання, чи є їхній приріст ціни позитивним.
Для умовного розподілу з ймовірністю виграшу 0.20, середнім прибутком 5R і середнім збитком 1R валове математичне очікування дорівнює 0.20×5−0.80×1=0.20R. Середні витрати 0.10R залишають 0.10R; витрати 0.25R дають очікування −0.05R. Це ілюстрації, а не оцінки розподілу з дослідження.
Не додавайте спред двічі. Якщо симулятор купує за ask і продає за bid, спред уже закладений у ціни виконання. Додавайте лише ще не враховані витрати. Натомість модель за цінами закриття не оплатила спред лише тому, що у звіті є рядок комісії.
Оцінюйте витрати за часом доби, спредом, волатильністю та коефіцієнтом участі. Припущення про постійну крихітну вартість може бути особливо крихким ближче до відкриття, навколо новин та коли стратегія неодноразово перетинає її референтну точку.
Номінальна експозиція рахунку та внутрішнє плече ETF
Метою TQQQ є втричі перевищити щоденну дохідність індексу Nasdaq-100 до вирахування комісій та витрат. Його емітент пояснює, що дохідність протягом тривалішого періоду володіння може суттєво відрізнятися від втричі більшої кумулятивної зміни індексу. [2] Використання всього власного капіталу рахунку для придбання TQQQ таким чином не означає, що економічний ризик не є пов'язаним з використанням кредитного плеча.
Синтетична дводенна траєкторія демонструє ефект нарощування. Індекс зростає 10%, а потім падає 9.0909%, повертаючись приблизно до свого початкового значення. Ідеалізований щоденний триразовий добуток рухається від 100 до 130, а потім приблизно до 94.545. Продукт втрачає вартість, навіть якщо дводенна кумулятивна зміна індексу близька до нуля.
Стратегія зі щоденним закриттям усіх позицій не переносить їх навмисно на наступну сесію, але торгує інструментом із внутрішньоденним плечем, власним спредом і механікою слідування індексу. Щоденне закриття не робить TQQQ рівнозначним QQQ з однаковими витратами виконання.
Порівнюйте QQQ і TQQQ за показниками як капіталу рахунку, так і ризику. Вища відсоткова дохідність може супроводжуватися істотно більшою просадкою та ризиком екстремальних втрат. Порівняння також має розкривати доступність позики акцій для коротких продажів, припущення щодо фінансування та обмеження брокера на ETF з кредитним плечем.
Синтетичний тренд і повторні хибні розвороти
Нехай завершений бар закрився вище VWAP, а наступний вхід у лонг виконався по 100.12. Вихід по 101.20 дає $108 валового прибутку на 100 акцій. Продовження руху прибуткове, оскільки його вистачає для покриття витрат входу й виходу.
У невдалій послідовності той самий лонг закривається по 100.02 із валовим збитком $10. Потім відкривається шорт по 100.02, а розворот по 100.13 додає ще $11 валового збитку. За всю послідовність ціна майже не змінилася, але рахунок оплатив кілька змін позиції.
Корисний тест виконання визначає два перетини в сусідніх завершених барах. Перевірте, чи кожен сигнал використовує лише власні завершені дані, чи кожен ордер відповідає своїй мітці часу сигналу, а другий розворот торгується з фактично виконаної позиції. Також протестуйте бар з нульовим обсягом, відсутню хвилину та точне закриття, що дорівнює VWAP.
На рисунку ціна закриття мінус VWAP, а не крива капіталу. Перші спостереження змінюють знак навколо нуля, пізніші залишаються додатними. Огляд лише стійкого тренду може приховати попередні часті розвороти, витрати яких має покривати повна стратегія.
План перевірки, який перевіряє ненадійні припущення
Перед оцінкою прибутковості реконструюйте сесію VWAP та цільові напрямки. Порівняйте часові позначки торгів, обсяги розворотів та виходи наприкінці дня з запланованим правилом. Невідповідність цих проміжних результатів слід вирішувати безпосередньо, а не компенсувати новим параметром вартості.
Потім запустіть фіксовані варіанти: нефільтровані перетини; заздалегідь визначену мінімальну відстань від VWAP; та заздалегідь визначену вимогу збереження. Останні два є запропонованими експериментами, а не правилами, заявленими джерелом. Кожен з них може зменшити оборот, а також затримати рідкісні великі виграші, тому менша кількість угод сама по собі не є доказом покращення.
Звітуйте про чисте математичне очікування, оборот, середній час утримання, розподіл послідовних збитків і частку прибутку від найбільших угод. Вилучення найбільших виграшів — аналіз чутливості, а не автоматична відмова від трендової стратегії. Важлива стабільність та економічна правдоподібність залежності від цих виграшів.
Використовуйте заздалегідь відкладені пізніші періоди й інші ринкові режими. Перевірте стійкість припущення про нульове прослизання за реалістичних спредів, затримки та лімітів участі; зазначте врахування позики й фінансування. Відокремлюйте опубліковані результати джерела від нових гіпотез до появи відтворюваної перевірки.
Поширені помилки
Розгляд низького рівня виграшів як достатнього доказу проти або на користь системи
Частота виграшів сама по собі не враховує розмір та вартість виплати. Відтворіть повний розподіл чистої виплати.
Витрати лише на одну частину розвороту
Перехід від довгих позицій до коротких позицій такого ж розміру вимагає вдвічі більшої односторонньої кількості. Занижена плинність позицій безпосередньо завищує чистий прибуток.
Купівлю TQQQ на весь капітал називають безплечовою
ETF сам забезпечує денну експозицію до індексу з плечем. Позика на рахунку та внутрішнє плече продукту — різні рівні.
Список перевірки перед застосуванням методу
Позначайте кожен пункт після перевірки на власних даних. Прогрес зберігається в цьому браузері й не засвідчує прибутковість стратегії.
Поширені запитання
Чи гарантує закриття вище VWAP бичачий тренд?
Ні. Це одна умова напрямку. Повторні перетини всередині діапазону можуть давати збитки, навіть якщо кожен сигнал правильно виконує правило.
Чому тут важливо припущення про нульове прослизання?
Часті розвороти створюють значний оборот. Невеликі різниці в ціні на акцію можуть накопичуватися, особливо коли багато угод втрачають невелику суму, а прибутки залежать від меншої кількості великих рухів.
Джерела дослідження
Кожне джерело підтверджує визначення або докази, описані поруч. Псевдокод, штучні приклади та запропоновані параметри потребують окремої перевірки.
- Volume Weighted Average Price (VWAP): The Holy Grail for Day Trading SystemsCarlo Zarattini, Andrew Aziz — 13/11/2023. Прочитано повну статтю на 26 сторінках від 13 листопада 2023 року. Результати спираються на авторські припущення про комісію та нульове прослизання; бектест тут повторно не запускався. Перевірено: .
- TQQQ — UltraPro QQQProShares. Прочитано документацію емітента про ціль потрійної денної дохідності та обмеження накопичення результату за період утримання, а не як доказ прибутковості стратегії. Перевірено: .
- Volume Weighted Average Price (VWAP)TradingView. Прочитано первинну документацію щодо конструкції VWAP та поведінки якоря; вона не перевіряє торговельну стратегію. Перевірено: .
Пов’язані методи
Примітка про ризики
Матеріал призначений для навчання й планування досліджень, а не є фінансовою порадою. Backtest моделює минулі дані, не гарантує майбутніх результатів і не здійснює реальних угод. Методи бібліотеки не обов’язково реалізовані в застосунку. Дивіться методологію і навчальний центр.
Перевірте правила, перш ніж ризикувати реальним капіталом
Перевірте можливості застосунку, дані й кожну змодельовану угоду; складні детектори можуть потребувати окремої реалізації.
Завантажити Backtest в App Store