Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- BOS requiere una tendencia que ya se conocía.
- Registre la estructura antes de evaluar la barra actual
- El desplazamiento y el volumen son familias de características independientes.
- Ejemplos de continuación sintética y de variación brusca
- Una entrada en retest exige que el retest ocurra
- ¿Aporta BOS información adicional más allá de estar en una tendencia alcista?
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
El indicador de origen proporciona una implementación de BOS, mientras que la documentación de la plataforma y del exchange aclara los tiempos y las órdenes. Las reglas propuestas no han demostrado rentabilidad en este caso.
 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
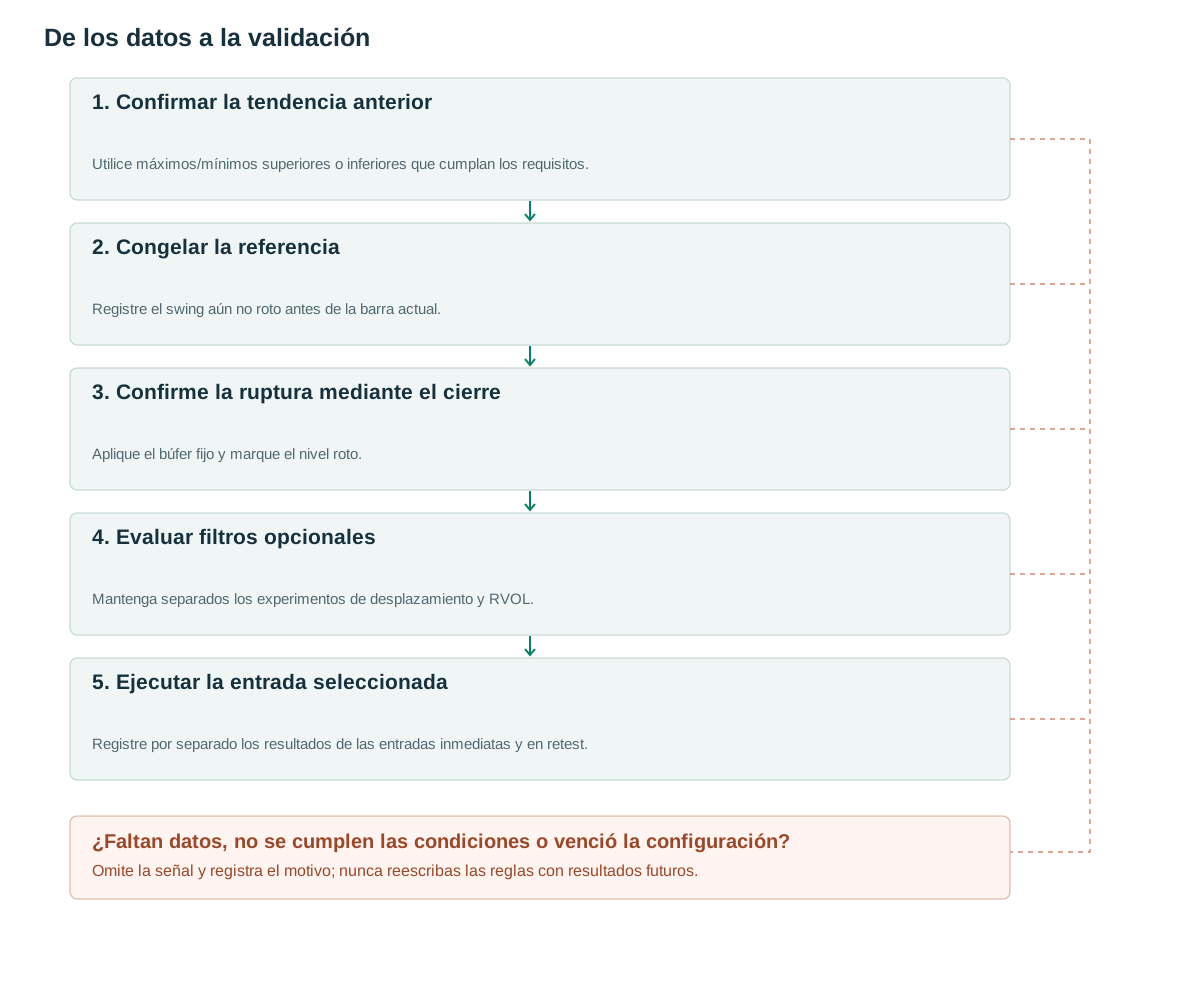
- Confirmar la tendencia anteriorUtilice máximos/mínimos superiores o inferiores que cumplan los requisitos.
- Congelar la referenciaRegistre el swing aún no roto antes de la barra actual.
- Confirme la ruptura mediante el cierreAplique el búfer fijo y marque el nivel roto.
- Evaluar filtros opcionalesMantenga separados los experimentos de desplazamiento y RVOL.
- Ejecutar la entrada seleccionadaRegistre por separado los resultados de las entradas inmediatas y en retest.
BOS requiere una tendencia que ya se conocía.
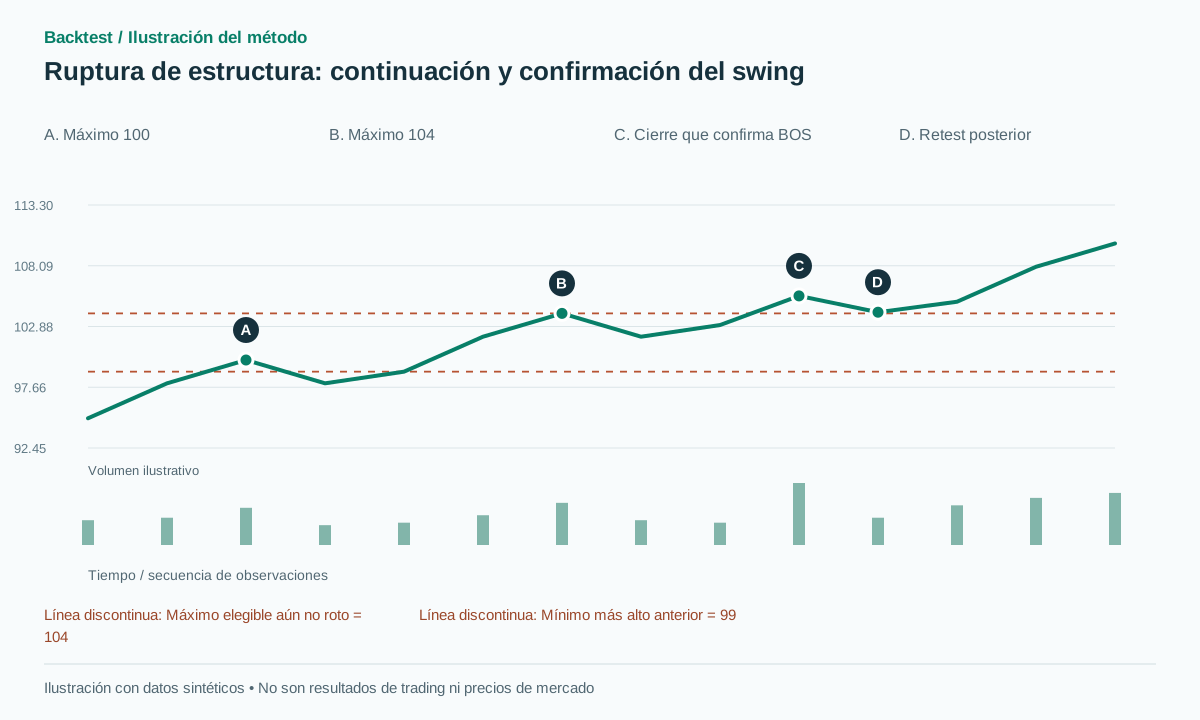
Si los máximos confirmados son 100 y 104, y los mínimos confirmados correspondientes son 95 y 99, se puede definir una tendencia alcista mediante máximos y mínimos crecientes. Un cierre posterior por encima de 104 es alcista (BOS) según esta convención. En un rango sin una secuencia de oscilación ordenada, el mismo cierre representa una ruptura del rango en lugar de una continuación de la tendencia.
LuxAlgo distingue la estructura interna y la de oscilación [1]. Conserve esta distinción en los datos asignando un scale_id a cada configuración de pivote fijo. Una ruptura menor de la contratendencia no es evidencia suficiente de que la tendencia principal se haya revertido.
Importa que el nivel aún no se haya roto. Si ayer un cierre válido ya superó un máximo de swing, cada cierre más alto de hoy no debe generar otro BOS sobre ese mismo nivel. Guarde broken_level_id y agrupe las rupturas simultáneas. De otro modo, un movimiento sostenido podría producir decenas de señales aparentemente independientes.
Registre la estructura antes de evaluar la barra actual
Los pivotes propuestos usan tres barras a cada lado, eps=max(2 ticks,0.15ATR) y b=max(2 ticks,0.10ATR). Una tendencia alcista exige que, tanto en el par de máximos recientes como en el de mínimos recientes, el segundo supere al primero en más que la tolerancia de precio eps. La tendencia bajista invierte estas desigualdades; las demás configuraciones son mixtas. Las longitudes y los umbrales son parámetros de investigación.
Al inicio de la barra t, se toma una instantánea de la tendencia anterior y del último máximo elegible aún no roto. El BOS alcista requiere prior_state=UPTREND, close[t]>high+b y que el cierre anterior no esté ya por encima de ese umbral. El ATR proviene de t−1. Los pivotes confirmados al cierre de t se agregan solo para decisiones de t+1, por lo que no pueden reemplazar el nivel a mitad del mismo ciclo de procesamiento.
Si varias referencias se rompen simultáneamente, cree un evento principal con una lista de niveles cruzados. Es posible elegir el nivel más alto dentro del alcance como referencia principal, pero la política debe ser estable. Un nivel caducado no se puede reactivar simplemente porque un gráfico posterior lo haga parecer importante.
Defina la igualdad y los empates en el motor de pivote subyacente. Un doble máximo plano puede ser un solo swing o varios, dependiendo de cómo se gestionen los empates. Esta elección afecta al estado de la tendencia y a la siguiente referencia aún no rota, por lo que conviene registrarla con la versión de la estrategia en lugar de tratarla como un detalle del gráfico.
old = structure_snapshot_at_end(t-1)
A = ATR14[t-1]
if finite_positive(A) and old.trend == UPTREND:
  b = max(2*tick,0.10*A)
  h = old.last_eligible_unbroken_high
  if h is not None and C[t-1] <= h.price+b and C[t] > h.price+b:
    emit(BOS_UP,known_at=received_close_time(t),level_id=h.id)
    mark_broken(h.id)
append_pivots_confirmed_at(t,eligible_from=t+1)
# New pivots cannot replace the threshold inside this bar's decision.
El desplazamiento y el volumen son familias de características independientes.
Un filtro de desplazamiento alcista propuesto requiere body/ATR≥0.8, body/range≥0.6 y CLV≥0.75. Estos números son experimentos opcionales, no definiciones obligatorias de BOS. Una brecha de apertura puede cerrarse más allá del swing con un cuerpo de vela pequeño; conserve una etiqueta gap_break en lugar de forzarla a una condición de cuerpo grande.
El RVOL de la ruptura evalúa si la actividad es inusual para esa hora del día. Compare BOS con y sin el filtro usando la misma lista original de rupturas. Los cuerpos grandes de las velas y el volumen alto suelen acompañar al mismo evento y no deben contarse como evidencias independientes.
Cuando el volumen no es fiable, el detector de estructura puede seguir funcionando con volume_unavailable=true. No asigne RVOL=1, ya que la actividad normal y la actividad desconocida son estados diferentes. Conserve los datos faltantes en el informe para que un cambio de proveedor de datos no altere silenciosamente qué configuraciones se pueden operar.
Ejemplos de continuación sintética y de variación brusca
Supongamos máximos confirmados de 100 y 104, mínimos de 95 y 99, ATR=2 y tick=0.05. Luego b=0.20. La siguiente vela tiene O=103.80, H=105.80, L=103.60 y C=105.50, superando a 104.20. Su cuerpo es 1.70, o 0.85ATR; body/range es aproximadamente 0.773 y CLV es aproximadamente 0.864. Supera el filtro de desplazamiento propuesto.
Suponga que un mínimo de retroceso menor en 103.40 ya estaba confirmado antes de este BOS. Una ejecución posterior al cierre en 105.60, con el stop en ese mínimo previamente confirmado y el objetivo en 110, implica un riesgo de 2.20 y una recompensa de 4.40, o 2R antes de costos. Ese stop usa una referencia local ya conocida, no un mínimo de retest futuro. La estrategia que espera un retest posterior debe esperar y calcular su propia entrada real.
En una trayectoria de vaivén, el precio se revierte desde el cierre que califica y la protección se ejecuta en 103.35, perdiendo 2.25. BOS sigue siendo un evento correctamente etiquetado mientras que la operación de continuación falla. Una mecha a 104.50 seguida de un cierre en 103.90 nunca activa esta versión basada en el cierre. Un detector basado en mechas requeriría una especificación y prueba separadas.
Una entrada en retest exige que el retest ocurra
Mantenga estrategias separadas para comprar después del cierre de ruptura y después de un retest posterior. La ventana de retest propuesta es K=6 barras: el mínimo debe tocar una zona predefinida alrededor de 104 y el cierre volver por encima de 104+b. Envíe la orden solo cuando esa información esté disponible. Una subida directa deja esta versión sin ejecución.
Un stop por debajo de un mínimo de retest suele estar más cerca que el mínimo estructural protegido. Una operación puede cerrarse sin que finalice toda la tendencia alcista. Por el contrario, la protección en un mínimo importante lejano puede resultar en una recompensa insuficiente para el siguiente objetivo. La etiqueta BOS no selecciona automáticamente el riesgo de la posición.
Antes de la entrada, el vencimiento o un cierre suficientemente profundo dentro del rango anterior pueden cancelar la orden en espera según una regla predeterminada. Una vez ejecutada, la protección sigue el tipo de orden ejecutable y los precios de mercado [3]. Una recuperación posterior no puede eliminar un stop anterior del historial.
Mantenga el riesgo total de entradas menores y mayores superpuestas de BOS dentro de un presupuesto de un evento. Si ambas señales ocurren durante el mismo impulso, sus pérdidas pueden estar fuertemente correlacionadas incluso cuando sus identificadores de oscilación formales difieren. Informe las posiciones y salidas incrementales en lugar de contabilizar cada etiqueta como una nueva operación independiente.
¿Aporta BOS información adicional más allá de estar en una tendencia alcista?
Compare los períodos de tendencia alcista de BOS con períodos de tendencia alcista similares, con volatilidad y distancia respecto al máximo parecidas, pero sin ruptura. Comparar el BOS alcista con el mercado en su conjunto permite medir, en la mayoría de los casos, si se ha seleccionado una tendencia alcista.
Primero mida los retornos posteriores a la señal y luego evalúe los resultados de operaciones ejecutables. Informe la frecuencia y supervivencia de los retests, la demora de entrada, MAE/MFE, la expectativa y la sensibilidad a la latencia. La reproducción de cada prefijo de datos, guiada por los principios de disponibilidad de información [2], debe impedir que pivotes futuros cambien eventos anteriores.
Inspeccione las longitudes de los pivotes y los búferes cercanos para obtener resultados estables en lugar de optimizar un umbral preciso. Agrupe los eventos simultáneos en diferentes escalas al estimar la incertidumbre. Conserve también los períodos en los que el estado de la tendencia se vuelve mixto: excluirlos después de observar resultados desfavorables haría que la muestra de continuación fuera artificialmente limpia.
Errores frecuentes
Cada nuevo máximo se convierte en BOS
Sin una tendencia previa definida, el evento podría ser simplemente una ruptura de rango.
Usar un mínimo de retest futuro
Una entrada de cierre por ruptura no puede tomar prestado un stop identificado posteriormente.
Muchas escalas implican evidencia independiente
Varias etiquetas pueden describir el mismo impulso y el riesgo correlacionado.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Cuenta una mecha que queda más allá del alcance del swing?
No en esta línea base, que requiere un cierre completo. Una regla de rotura de mecha es un detector independiente.
¿Significa un fallo en la operación BOS que el evento fue etiquetado incorrectamente?
No. Un evento puede cumplir su definición y aun así la operación basada en su hipótesis de continuación puede perder después de entrar.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- Smart Money ConceptsLuxAlgo on TradingView. Lea la descripción original de la implementación de una estructura. Verificado el: .
- RepaintingTradingView. Lea la guía técnica sobre la disponibilidad de información y el repintado. Verificado el: .
- Futures Order TypesCME Group. Lea la mecánica de la orden, no la validación de la estrategia de negociación. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store