Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Agrupamiento de precios observable y la hipótesis de liquidez
- Limitar el ancho de todo el clúster
- El volumen alrededor de los toques debe respetar el tiempo de confirmación.
- Clústeres sintéticos, fallos en cadena y resultados comerciales
- Una zona se convierte en una operación comercial solo a través de un desencadenante independiente.
- Validar la calidad de las zonas antes de evaluar retornos
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
Un indicador original ofrece EQH/EQL, mientras que la investigación de soportes/resistencias y la documentación sobre repintado proporcionan contexto. El algoritmo de agrupamiento en línea propuesto no ha demostrado rentabilidad en operaciones comerciales en este caso.
 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
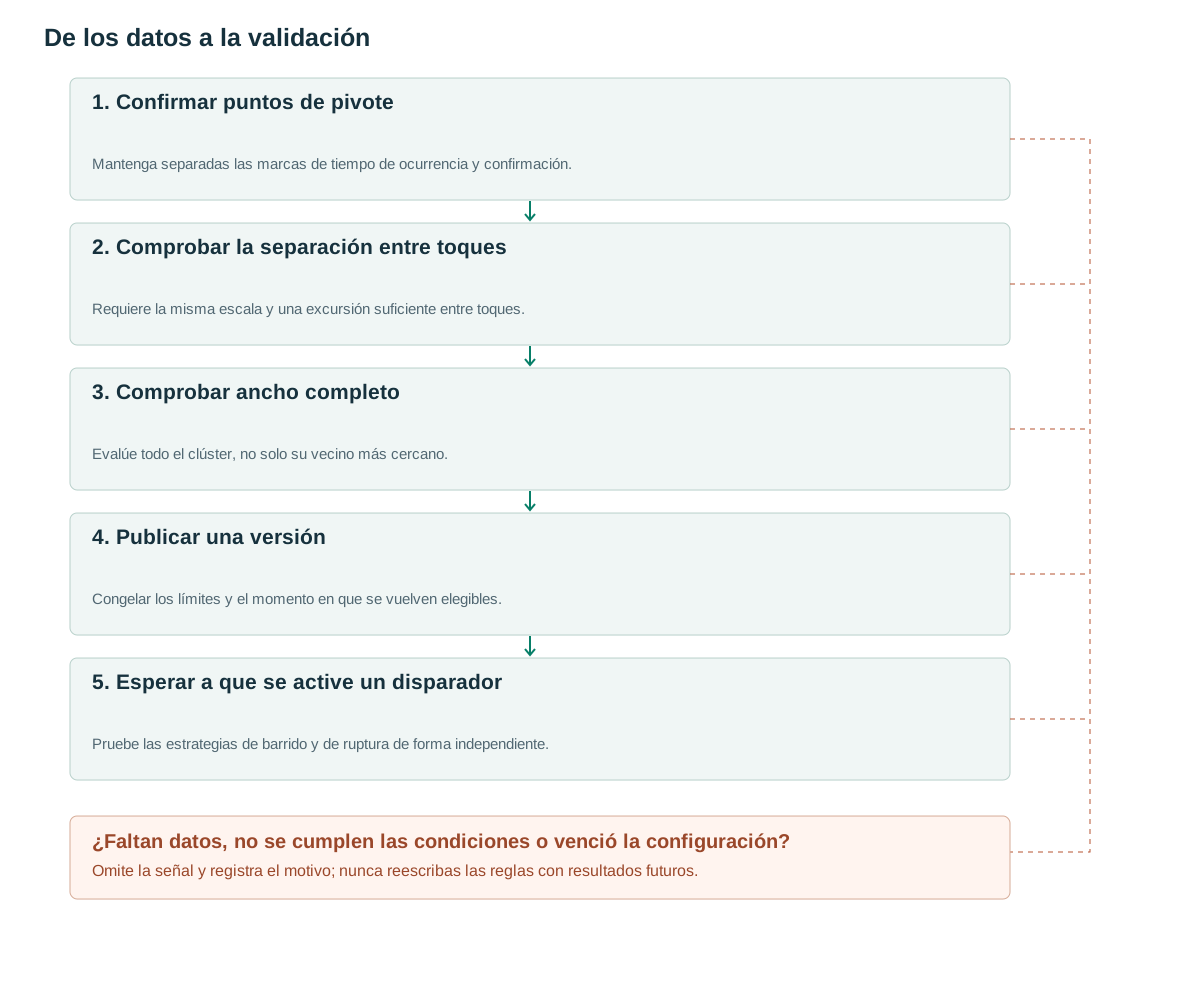
- Confirmar puntos de pivoteMantenga separadas las marcas de tiempo de ocurrencia y confirmación.
- Comprobar la separación entre toquesRequiere la misma escala y una excursión suficiente entre toques.
- Comprobar ancho completoEvalúe todo el clúster, no solo su vecino más cercano.
- Publicar una versiónCongelar los límites y el momento en que se vuelven elegibles.
- Esperar a que se active un disparadorPruebe las estrategias de barrido y de ruptura de forma independiente.
Agrupamiento de precios observable y la hipótesis de liquidez
Dos mínimos en 50 y 50.08 pueden ser aproximadamente iguales cuando las fluctuaciones normales son mucho mayores que su diferencia. Sin embargo, en un instrumento con un tick 0.25, 50.08 no es un precio de transacción válido sin ajustar. El detector debe comprender la cuadrícula de precios antes de aplicar la tolerancia estadística.
LuxAlgo expone EQH/EQL con confirmación configurable [1]. La investigación de Osler se centra en el soporte/resistencia dentro de su propio ámbito empírico [2]. Ninguno establece una tasa de éxito universal para dos pivotes cercanos. El objetivo aquí es un generador de zonas de referencia en línea para análisis posteriores de barridos o rupturas.
Dos máximos similares no constituyen automáticamente un doble techo. Un patrón de reversión también requiere contexto previo, un valle intermedio y un desencadenante en la línea de cuello. Los máximos iguales describen únicamente la ubicación; pueden ocurrir dentro de una tendencia alcista que posteriormente se rompe al alza. El conteo de toques no revela el volumen de órdenes de stop más allá de la zona.
Limitar el ancho de todo el clúster
Los pivotes propuestos utilizan tres barras izquierdas y tres derechas. Un máximo en i se conoce en i+3 y se vuelve elegible en i+4. Cuando se crea un clúster, congele A_ref desde el anterior ATR14 y eps=max(2 ticks,0.15A_ref). Requiere al menos dos pivotes del mismo tipo y escala y un spread de precio completo no mayor que 2eps. La zona abarca los precios mínimo y máximo reales del pivote; su centro es su mediana. No agregue eps nuevamente a ambos límites.
Los toques deben separarse al menos cinco barras, y entre ellos el precio debe alejarse del área al menos eps. Así una breve fase lateral no cuenta como varias pruebas independientes. Un TTL de ejemplo es 100 barras desde la publicación. La antigüedad es una variable a medir; no implica que los niveles más viejos sean más fuertes.
Si un nuevo pivote se ajusta a varios clústeres, elija el centro más cercano, desempatando a favor del clúster más reciente. Rechace cualquier adición que haga que todo el clúster sea demasiado ancho. El encadenamiento de vecinos es insuficiente: A puede estar cerca de B y B cerca de C, mientras que A y C están demasiado lejos.
El primer pivote que cumpla los requisitos puede inicializar una semilla no publicada. Solo un segundo pivote válido y separado publica una referencia negociable. La implementación debe definir el comportamiento de caducidad y desempate de la semilla, así como la regla del clúster maduro; de lo contrario, los pivotes aislados pueden persistir indefinidamente hasta que se encuentre una coincidencia adecuada.
Para completar la línea base, una semilla no publicada expira 100 barras después de que se confirme su primer pivote. Un clúster publicado expira 100 barras después de la primera publicación; las versiones posteriores no extienden ese plazo. Mida la desviación solo entre los dos tiempos de ocurrencia de toque, excluyendo las barras posteriores al segundo toque durante su retraso de confirmación. Ignore los ID de pivote duplicados y respete eligible_from al publicar.
for p in newly_confirmed_pivots:
  eligible_from = p.confirmed_at+1
  expire_seeds_and_clusters_at_fixed_deadlines(p.confirmed_at)
  candidates = active_clusters_same_type_and_scale(p)
  keep = [c for c in candidates if
          max(c.prices+[p.price])-min(c.prices+[p.price]) <= 2*c.eps]
  c = nearest_center_then_newest(keep)
  if c is None:
    A = ATR14[p.confirmed_at-1]
    if not finite_positive(A): continue
    create_unpublished_seed(p,eps=max(2*tick,0.15*A),
                            seed_expiry=p.confirmed_at+100)
    continue
  if p.id in c.pivot_ids: continue
  if not separated_touch_between_occurrences(p,c,min_bars=5): continue
  append_pivot_once(c,p)
  c.last_touch_index = p.occurred_at
  if c.first_published_at is None:
    c.first_published_at = p.confirmed_at
    c.expiry = p.confirmed_at+100
  publish_new_version(c,eligible_from=eligible_from,expiry=c.expiry)
# Departure is measured only between touch occurrence times.
# Later versions never reset expiry or rewrite active setup snapshots.
El volumen alrededor de los toques debe respetar el tiempo de confirmación.
Una ventana de volumen simétrica alrededor de un punto de inflexión incluye barras futuras relativas a la ubicación del punto de inflexión. Su funcionalidad completa no está disponible hasta que finaliza el lado derecho. Si la zona se publica antes, dicha funcionalidad no puede participar en la decisión. Una alternativa más sencilla mide desde el toque hasta la confirmación del punto de inflexión utilizando la misma duración para cada toque.
La disminución del volumen en el segundo toque puede evaluarse como una hipótesis de presión debilitada. Se conservan los toques de volumen creciente que tampoco logran cruzar el nivel. Ninguna de las formas del histograma identifica acumulación, distribución o un participante específico. Un grupo alineado con la tendencia predominante podría, en cambio, respaldar la continuación a través de la zona.
Para datos intradiarios, normalice por el mismo intervalo de tiempo. Comparar un mínimo de apertura con un mínimo de mediodía utilizando el volumen bruto confunde el orden de contacto con la actividad normal de la sesión. La falta de registros de transacciones o una sesión más corta no deben interpretarse como evidencia de escasez de suministro.
Clústeres sintéticos, fallos en cadena y resultados comerciales
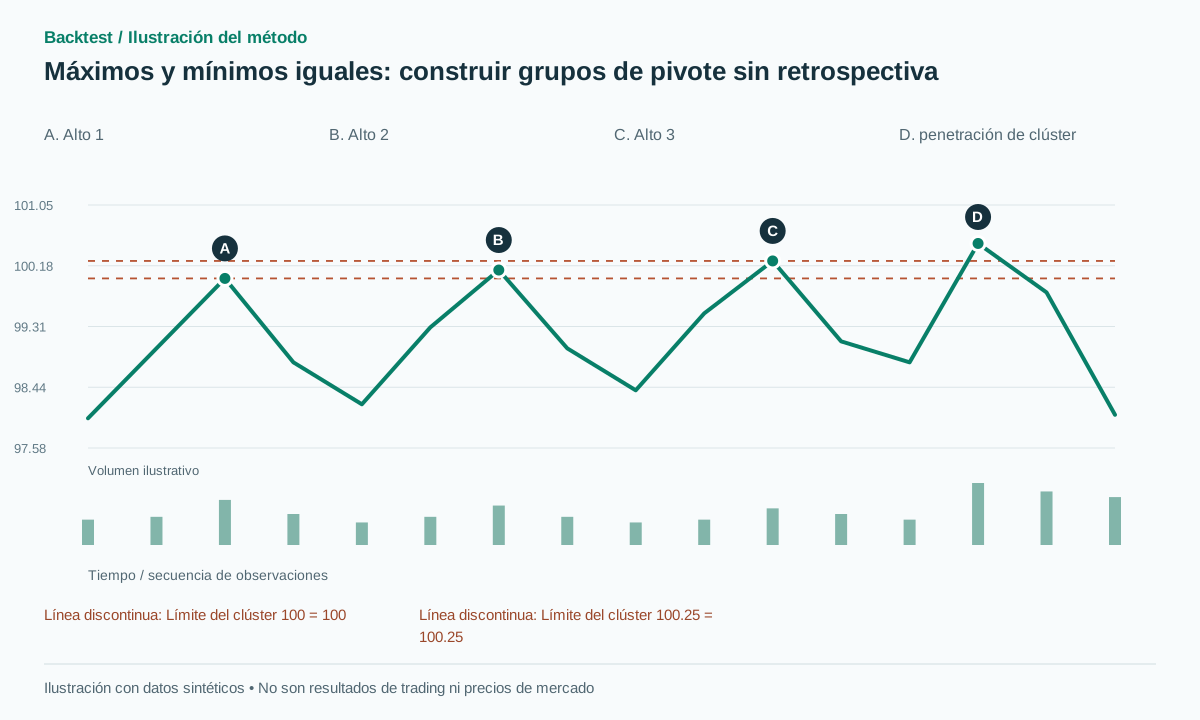
Con tick=0.01 y A_ref=1, eps=0.15 y máximo width=0.30. Los máximos en las barras 10, 24 y 39 son 100, 100.12 y 100.25. Una vez que todos se confirman y se mantienen las condiciones de separación, su zona es [100,100.25], centrada en 100.12. La versión final se vuelve utilizable solo después de que se confirma el último máximo, no retrospectivamente en la barra 10.
Un nuevo máximo en 100.42 está a solo 0.17 de 100.25, pero expande todo el grupo a 0.42. Rechácelo del clúster antiguo. Crear un nuevo clúster es una política posible; mover las coordenadas de una configuración ya activa no lo es. Este ejemplo muestra por qué el encadenamiento de vecinos más cercanos puede desviarse sin límite.
Para un ejemplo de operación basada posteriormente en la zona, una barra posterior alcanza 100.50 y cierra en 99.80, satisfaciendo potencialmente una regla de barrido alcista con sus propios buffers. Una venta sintética en 99.75, stop en 100.60 y objetivo en 98.05 ofrece 2R antes de costes. Si el siguiente movimiento alcanza 100.80 y la protección se ejecuta en 100.65, la pérdida es 0.90. El clúster válido nunca prometió mantenerse.
Una zona se convierte en una operación comercial solo a través de un desencadenante independiente.
Utilice los mismos clústeres publicados para probar tanto la estrategia de revertir una barrida/recuperación como la de seguir una ruptura aceptada. Vender en corto simplemente porque se ha confirmado un segundo máximo es una estrategia completamente distinta. Es posible que el precio no vuelva a visitar esa zona durante muchas barras.
Cada candidato conserva zone_version hasta su vencimiento. Un contacto posterior que cumpla los requisitos crea una nueva versión con su propio eligible_at. Un detector de barrido en ejecución no debe expandir su límite después de una penetración y, por lo tanto, borrar el evento. Almacene source_pivot_ids para que cada referencia pueda reconstruirse.
Tras una ruptura al cierre, una zona puede consumirse o pasar a un nuevo estado según una política predeterminada. La superposición con un nivel del día anterior es un metadato útil, no una autorización para duplicar el presupuesto de riesgo. La documentación de sincronización de TradingView ayuda a distinguir un marcador trazado en un pivote pasado del momento en que se conoció dicho pivote ([3]).
Para versiones de clúster simultáneas, utilice una regla de selección explícita, como la versión elegible más antigua o el límite exterior más cercano. Seleccionar la versión que produzca el stop loss rentable más estrecho después de la operación introduciría otra optimización oculta.
Validar la calidad de las zonas antes de evaluar retornos
Primero, se requiere consistencia en la reproducción de prefijos: procesar una barra a la vez debe producir las mismas versiones publicadas que un cálculo por lotes restringido a ese prefijo. Se deben probar los empates de precio, las barras faltantes, las acciones corporativas y los cambios en los ticks. La agrupación de muestras completas seguida de la puntuación histórica no es un detector en línea.
Luego, mida el primer acercamiento posterior a cada zona, conservando tanto las rupturas como los rechazos. Compare los controles por antigüedad, ancho, número de toques y régimen de la zona. Los extremos rodantes o las cuadrículas aleatorias con densidad similar son comparaciones útiles. Si el algoritmo dibuja cientos de niveles, casi todas las reversiones aparecerán cerca de uno.
Informe la cobertura, los candidatos por sesión y los resultados netos de cada desencadenante específico. Mantenga la misma asignación de riesgo al comparar grupos de dos y tres toques. Un mayor número de toques puede indicar un reconocimiento más sólido, un consumo repetido de liquidez disponible o, simplemente, una zona de mayor duración; los datos deben permitir distinguir entre estas hipótesis en lugar de asumir una mejora monótona.
Errores frecuentes
Tolerancia absoluta en todas partes
Una distancia fija en unidades monetarias puede comportarse distinto según la volatilidad; pruebe la sensibilidad al ATR y al tick.
Encadenamiento de pivotes vecinos
Utilice el ancho máximo-mínimo completo para evitar zonas de deriva.
Considerar los máximos iguales como un doble techo.
Sin contexto de reversión y línea de cuello, el clúster solo es una referencia.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Los precios deben ser exactamente iguales?
No. Defina la tolerancia utilizando el tick y una referencia de volatilidad predeterminada, y luego manténgala durante toda la prueba.
¿Tres toques son siempre más fuertes que dos?
No se presupone una relación universal. Más toques también pueden acompañar el debilitamiento del soporte o la resistencia; evalúelos por régimen de mercado.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- Smart Money ConceptsLuxAlgo on TradingView. Lea la descripción original de la herramienta y sus limitaciones en cuanto a la evidencia que proporciona. Verificado el: .
- Support for ResistanceFederal Reserve Bank of New York. Lea el anuncio original de la investigación; en él no se prueba esta variante de agrupamiento. Verificado el: .
- RepaintingTradingView. Lea la documentación sobre cálculos históricos frente a cálculos en tiempo real. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store