Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Defina el impulso antes de elegir su ancla.
- Un algoritmo reproducible de selección de anclas
- Utilice el volumen como características distintas y comprobables.
- Creación de un bloque sintético y retesteo con pérdida
- Primera repetición de la prueba, invalidación y duración de la zona.
- ¿Mejora el anclaje una simple zona de retroceso?
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
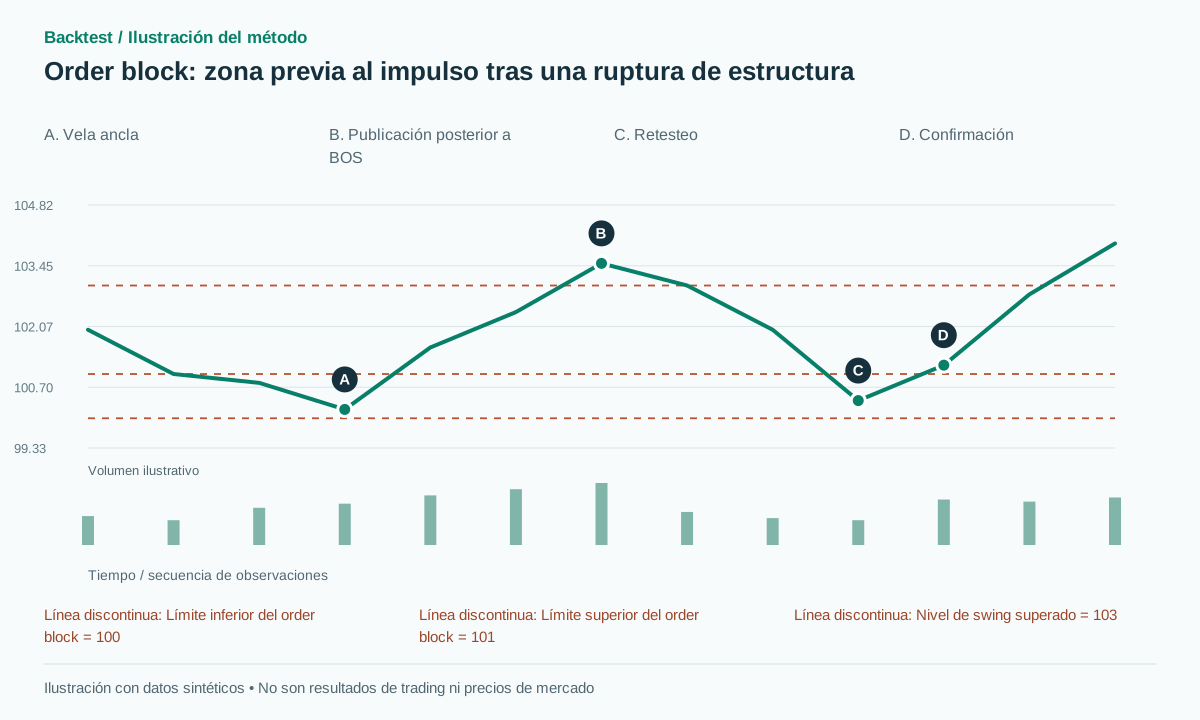
Las implementaciones originales ofrecen diferentes definiciones de bloques y opciones de cuerpo/rango completo. La siguiente propuesta versionada no ha demostrado generar rentabilidad.
 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
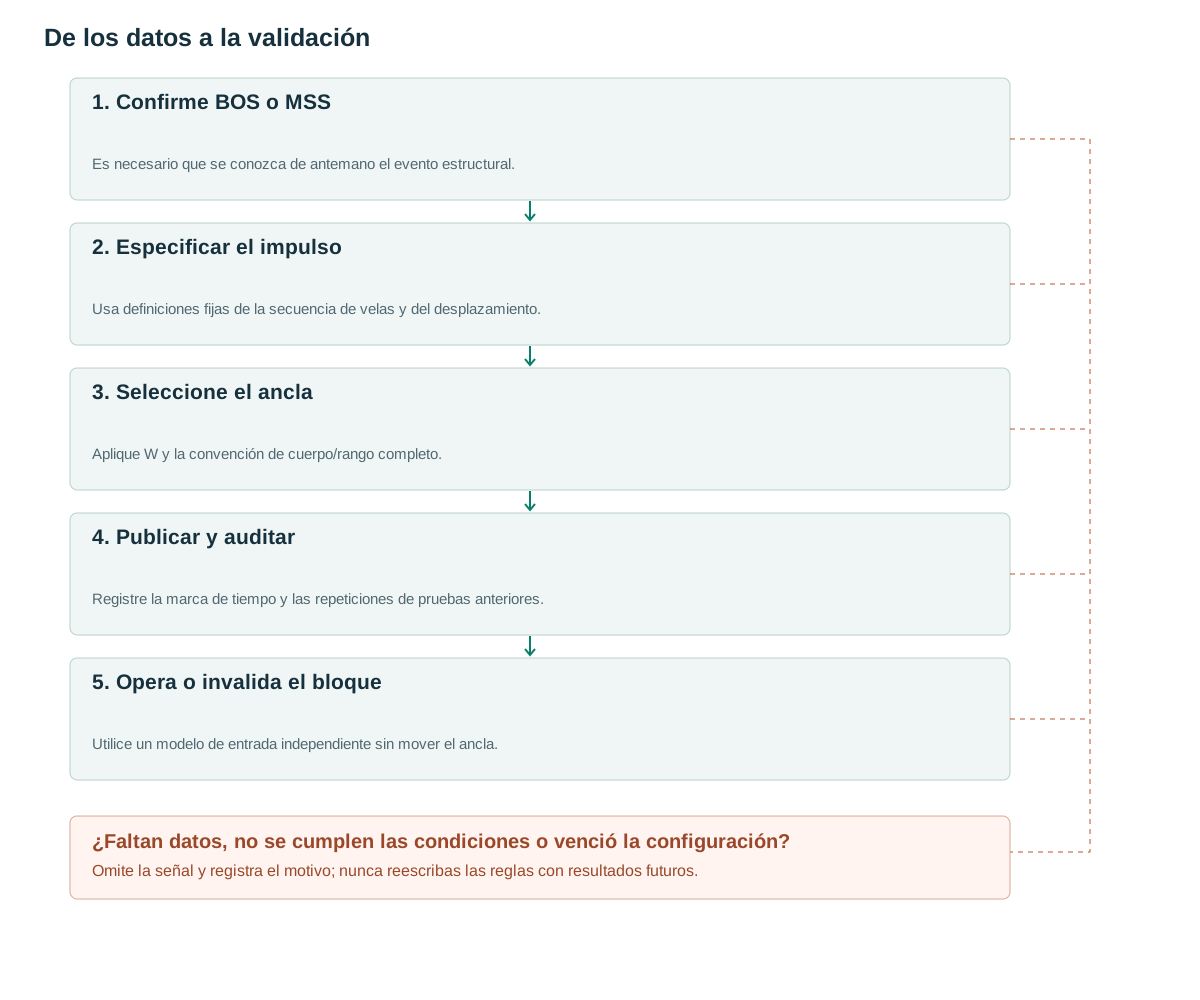
- Confirme BOS o MSSEs necesario que se conozca de antemano el evento estructural.
- Especificar el impulsoUsa definiciones fijas de la secuencia de velas y del desplazamiento.
- Seleccione el anclaAplique W y la convención de cuerpo/rango completo.
- Publicar y auditarRegistre la marca de tiempo y las repeticiones de pruebas anteriores.
- Opera o invalida el bloqueUtilice un modelo de entrada independiente sin mover el ancla.
Defina el impulso antes de elegir su ancla.
La frase «última vela bajista antes de un fuerte repunte» plantea dos interrogantes: ¿cuán fuerte debe ser el repunte y cuándo se considera finalizado? Analizar todo el movimiento futuro y luego elegir la vela más atractiva a su izquierda crea una zona interesante sin un momento de publicación factible.
Order Blocks & Breaker Blocks ofrece zonas del cuerpo o de toda la vela [1]; la implementación SMC incluye varios tipos de estructura y bloque [2]. Aquí se usa el rango completo de una vela ancla, incluidas sus mechas, y se publica el bloque solo después de conocer BOS o MSS. La ubicación de la vela no identifica a los operadores.
Las zonas más amplias cuentan más regresos del precio como toques, pero suelen requerir stops más lejanos. Las zonas estrechas pueden parecer atractivas en recompensa/riesgo y ser más sensibles al spread. Ni la tasa de toques ni la de rebotes determina por sí sola qué límites son económicamente mejores.
Un algoritmo reproducible de selección de anclas
En un cierre alcista confirmado BOS/MSS t, encuentre la última racha consecutiva de velas alcistas que termina en t, limitada a una propuesta de M=3 barras. Un doji termina la racha. Sea s su inicio y requiera (C[t]−O[s])/A_ref≥1, donde A_ref=ATR14[s−1]. Luego seleccione la última vela bajista dentro de una propuesta de W=4 barras inmediatamente antes de s. Sin dicha vela, no cree un bloque.
Para el ancla j, configure zone=[L[j],H[j]], published_at=t y eligible_from=t+1. occurred_at=j registra solo el historial. Conserve la zona y A_ref. La versión bajista invierte la dirección y busca un ancla alcista antes de una racha bajista. M, W y el desplazamiento de un ATR son opciones de investigación propuestas, no parámetros atribuidos al autor de la fuente.
La frescura comienza cuando el precio sale de la zona, incluido el intervalo anterior a la publicación de BOS. Si se produjo un retorno entre la salida y la publicación, almacene prepublication_retest=true. Una versión de primer contacto puede excluirlo. Un bloque recién dibujado no se vuelve automáticamente intacto.
Defina una respuesta determinista cuando la racha alcista sea más larga que M. Esta línea base evalúa las últimas M velas en lugar de extender la racha indefinidamente hasta que cumpla con el requisito de desplazamiento. Almacene los valores s y j seleccionados para que una reproducción posterior pueda reproducir la selección en lugar de buscar nuevamente todo el impulso futuro.
on_confirmed_bullish_structure_break(t):
  s = start_of_final_bullish_run(t,max_bars=3)
  if s is None or not valid_history_before(s,lookback=4): return
  A = ATR14[s-1]
  if not finite_positive(A): return
  if (C[t]-O[s])/A < 1: return
  j = last_bearish_bar(s-4,s-1)
  if j is None: return
  zone = [L[j],H[j]]
  publish(zone,original_bar=j,known_at=received_close_time(t),
          eligible=t+1,A_ref=A,
          prior_retests=count_since_departure(zone,j,t))
Utilice el volumen como características distintas y comprobables.
Mida por separado el volumen de anclaje, el volumen de impulso y el volumen de retorno. Un volumen de anclaje elevado no garantiza automáticamente un mejor bloque: la vela puede reflejar distribución o operaciones bidireccionales. Compare bloques confirmados con BOS, que sean idénticos, con y sin el filtro RVOL.
Si el volumen de retorno es menor que el volumen de impulso, controle la duración y la hora del día. Comparar un impulso de tres barras con un retroceso de una barra utilizando totales brutos favorece mecánicamente la ventana más pequeña. Mida también el spread cuando el precio vuelva a visitar la zona; un bloque estrecho puede dejar muy poco margen para pagar los costos de transacción.
Un FVG dentro del impulso es otra característica. FVG, el desplazamiento y BOS pueden ser producidos por la misma vela fuerte, por lo que asignar tres puntos de confianza arbitrarios puede exagerar el soporte independiente. Mantenga su linaje de evento común y agregue cada condición por separado en el experimento.
Creación de un bloque sintético y retesteo con pérdida
La vela ancla bajista sintética j tiene O=100.80, H=101, L=100 y C=100.20. La secuencia alcista siguiente cierra en 103.50 y supera un swing conocido en 103; el ATR previo a la secuencia es 1. El bloque alcista es [100,101], con punto medio 100.50, y solo está disponible al cierre que confirma BOS.
Una prueba posterior alcanza 100.40 y cierra 101.20, satisfaciendo un rechazo propuesto por encima del borde superior más b=0.10. Una compra ejecutada en 101.25, stop 99.90 y objetivo 103.95 tiene un riesgo 1.35 y una recompensa 2.70, o 2R antes de los costos. Una entrada límite de punto medio en 100.50 es legítima solo si la orden existía antes del retorno y el modelo de ejecución permite la ejecución.
En una ruta de fallo, el retorno llega a 99.70 y cierra 99.80. La versión de confirmación no entra. El límite de punto medio ya en reposo puede haberse llenado y luego salido en 99.88, perdiendo 0.62 de 100.50. No reemplace el ancla con una vela anterior cuyo mínimo fue 99.50 para que la operación fallida parezca estructuralmente válida. Si j originalmente estaba fuera de W=4, no debería haberse creado ningún bloque en primer lugar.
Primera repetición de la prueba, invalidación y duración de la zona.
La referencia propuesta permite 30 barras tras publicar y solo el primer retesteo elegible, seguido de cierre sobre zone_high+b. Cancela antes de entrar si el cierre cae bajo zone_low−b, falla una condición estructural mayor definida por separado o vence el candidato. Si ya había una orden limitada, registra las ejecuciones durante su vigencia antes de aplicar una cancelación decidida al cierre.
Un stop fuera de la zona y otro fuera del swing mayor son políticas distintas. Calcula el tamaño de posición con la entrada real, distancia al stop y valor del instrumento por unidad de precio. Un límite spread/riesgo fijado antes puede rechazar una entrada; no se elige tras ver qué trades perdieron. La documentación de órdenes de la bolsa ayuda a definir la ejecución [3].
Si falla un bloque, conserva su registro FAILED. Un breaker posterior es un candidato nuevo con parent_ob_id, no una reescritura que transforme la pérdida previa en éxito. Conserva todos los toques para comparar las hipótesis del primero y segundo.
Si varias anclas cumplen los requisitos en marcos temporales superpuestos, no apile automáticamente las posiciones. Es posible que todas se hayan originado por el mismo impulso. Una regla de cartera debería seleccionar una operación o compartir un presupuesto fijo para eventos, conservando las alternativas rechazadas para su análisis en lugar de descartarlas sin más.
¿Mejora el anclaje una simple zona de retroceso?
Usa como controles otra vela previa al impulso o una zona de retroceso porcentual fijo del mismo movimiento. Empareja amplitud, distancia, antigüedad y tendencia. Si la ventaja aparente solo proviene de acercar la entrada al precio, no demuestra un mecanismo especial de inventario institucional.
La reproducción del prefijo debe mostrar la zona que aparece solo en el momento de la publicación. Conservar los bloques fallidos en lugar de leer solo los que aún se muestran en el gráfico final. Informar el recuento de bloques, la frecuencia de repetición de pruebas, la tasa de no ejecución, la expectativa neta, la reducción máxima y los costos en R.
Prueba valores cercanos de M/W, límites del cuerpo o de toda la mecha, y TTL en datos nuevos. Separa los bloques que ya se tocaron antes de publicar para medir el costo de seleccionar zonas intactas. Buscar cientos de reglas de anclaje y mostrar un gráfico convincente no valida el método completo.
Errores frecuentes
Cada vela se convierte en un bloque de orden.
Sin un contexto de impulso y ruptura de estructura, el detector no es suficientemente específico.
Cambiar el ancla después de ejecutar el stop
Esto elimina las muestras con pérdida e introduce sesgo de supervivencia por zona.
Suponiendo que recién dibujado significa sin tocar
La evaluación de si la zona ya fue tocada debe incluir el período anterior a publicarla.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Un order block es una orden limitada pendiente de un banco?
Eso no se puede determinar a partir de las velas. Aquí se trata simplemente de una zona de precios seleccionada mediante reglas explícitas.
¿Es mejor el cuerpo de la vela que la mecha completa?
Cambian la amplitud, las ejecuciones y la protección. Compáralos fuera de la muestra de desarrollo sobre las mismas oportunidades.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- Order Blocks and Breaker BlocksLuxAlgo on TradingView. Se leyó la descripción original de la herramienta, sus opciones cuerpo/rango completo y los cambios de función. Verificado el: .
- Smart Money ConceptsLuxAlgo on TradingView. Se leyó una implementación, no un estándar universal del mercado. Verificado el: .
- Futures Order TypesCME Group. Se consultaron los mecanismos de órdenes para distinguir detección y ejecución. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store