Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- La duración del swing depende de los eventos
- Congela el umbral de volatilidad cuando comience un tramo.
- Confirmación numérica y resultados de operaciones fallidas
- Un detector no elige entre operaciones de continuación y de reversión.
- Comparar el volumen sin confundir la actividad y la duración.
- Probar sensibilidad e inicialización
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
Las referencias explican el cambio de dirección, el comportamiento ZigZag y ATR. El detector basado únicamente en cierres con un umbral fijo por tramo es una propuesta de implementación independiente, no un resultado de rentabilidad ni una copia exacta de un indicador publicado.
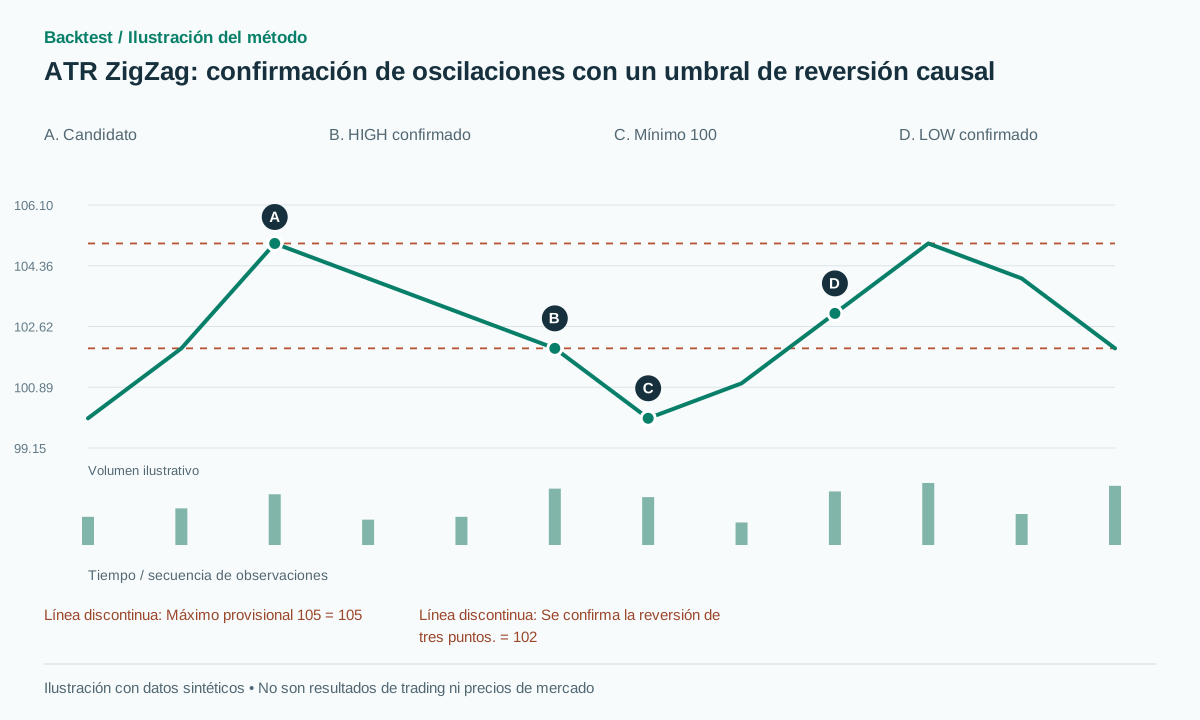 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
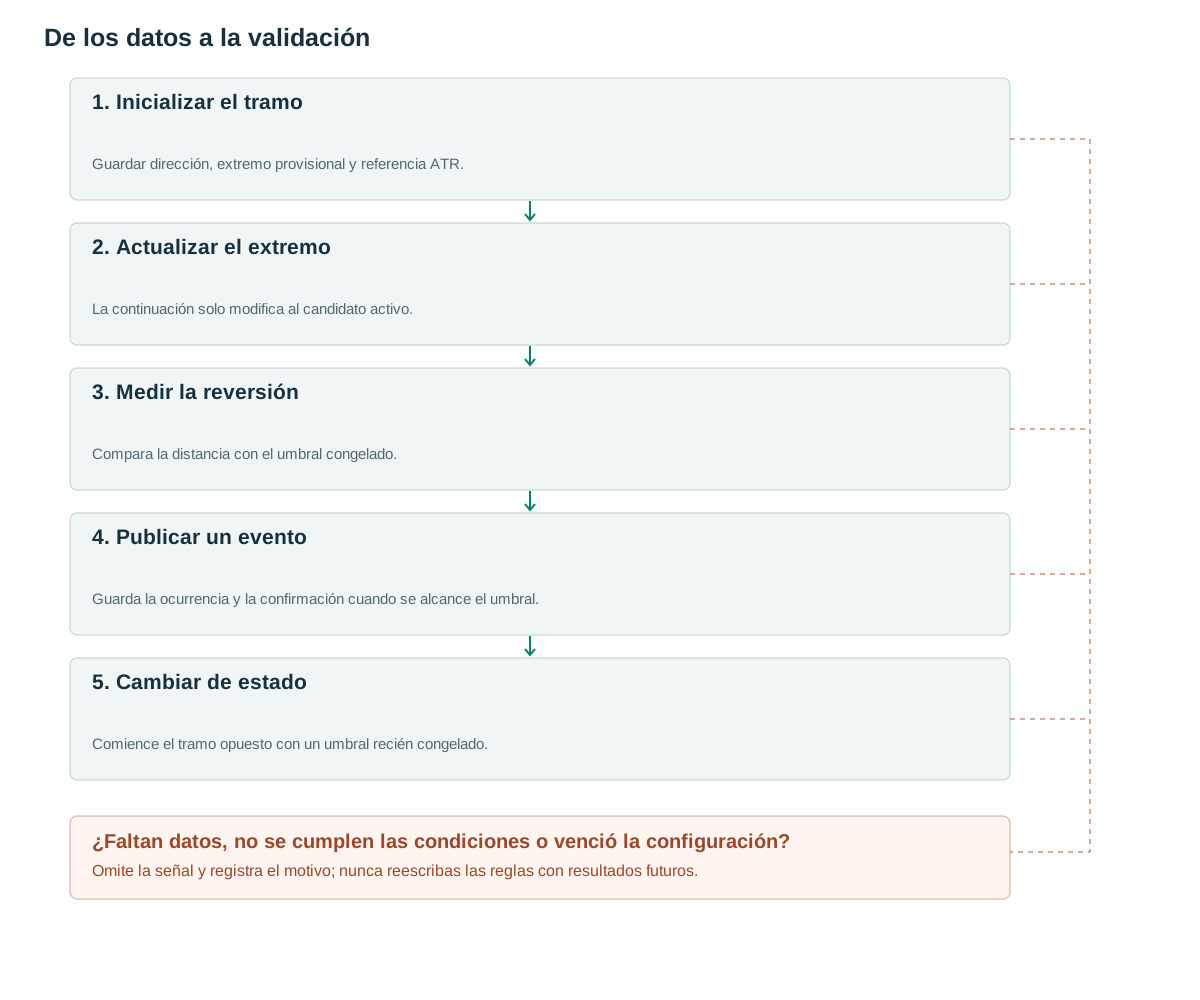
- Inicializar el tramoGuardar dirección, extremo provisional y referencia ATR.
- Actualizar el extremoLa continuación solo modifica al candidato activo.
- Medir la reversiónCompara la distancia con el umbral congelado.
- Publicar un eventoGuarda la ocurrencia y la confirmación cuando se alcance el umbral.
- Cambiar de estadoComience el tramo opuesto con un umbral recién congelado.
La duración del swing depende de los eventos
Un tramo alcista puede durar tres o treinta barras. El motor mantiene el precio de cierre más alto observado durante el tramo activo, pero lo confirma solo después de un descenso suficientemente pronunciado. Por lo tanto, el retraso en la confirmación es variable, a diferencia de una ventana de pivote derecha fija. Aumentar el umbral ignora fluctuaciones más pequeñas, aunque generalmente reconoce los puntos de inflexión más tarde.
La investigación en tiempo intrínseco describe el cambio direccional a través de umbrales porcentuales [1]. El ZigZag de TradingView tiene su propia construcción de pivote y puede revisar su segmento final [2]. Este artículo, en cambio, especifica un flujo inmutable de eventos confirmados, con el candidato actual almacenado por separado. Un punto final provisional cambiante es aceptable cuando es explícitamente provisional; presentarlo como una señal de negociación histórica no lo es.
El detector etiqueta un movimiento completado según sus reglas. No afirma que un máximo confirmado sea el precio más alto que el mercado alcanzará jamás. El precio puede revertirse inmediatamente. La detección de eventos, la interpretación de tendencias y la gestión de operaciones se gestionan por separado tanto en el código como en los informes, de modo que la corrección en un nivel no se confunda con el éxito en otro.
Congela el umbral de volatilidad cuando comience un tramo.
La regla propuesta toma A_ref de ATR14 en la barra inmediatamente antes de que comience el nuevo tramo y mantiene q×A_ref sin cambios durante todo ese tramo. q=2 es una configuración de investigación. Defina explícitamente el rango verdadero y el método de suavizado elegido; las implementaciones de ATR pueden usar diferentes convenciones de suavizado [3]. Recalcular el umbral en cada barra crearía un detector diferente.
Un tramo prolongado puede mantener un umbral de un régimen de volatilidad anterior. Esto representa una compensación deliberada para lograr una regla estable, no una prueba de que congelar el valor sea económicamente superior. Si se estudian umbrales adaptativos, registre esa versión por separado y guarde cada actualización del umbral. Nunca reemplace los umbrales históricos con el último ATR al generar un gráfico completo.
La línea base utiliza los cierres para evitar inventar el orden del máximo y el mínimo de una barra. Inicialice UP en el primer cierre después del calentamiento y no etiquete ese valor inicial como un mínimo confirmado. Al cambiar a DOWN, el cierre actual se convierte en el mínimo provisional. Si el ATR requerido no está presente o no es positivo, suspenda la detección hasta que se cumplan los requisitos de inicialización.
state = UP; extreme = first_close; extreme_i = first_i
threshold = q * ATR[first_i-1]
for each closed bar t after first_i:
    if state == UP:
        if C[t] > extreme: extreme, extreme_i = C[t], t
        elif extreme - C[t] >= threshold:
            emit HIGH(extreme_i, confirmed_at=t, price=extreme)
            state = DOWN; extreme, extreme_i = C[t], t
            threshold = q * ATR[t-1]
    else:
        if C[t] < extreme: extreme, extreme_i = C[t], t
        elif C[t] - extreme >= threshold:
            emit LOW(extreme_i, confirmed_at=t, price=extreme)
            state = UP; extreme, extreme_i = C[t], t
            threshold = q * ATR[t-1]
Confirmación numérica y resultados de operaciones fallidas
Ejemplo sintético: A_ref=1.5 y q=2 requieren una reversión de tres puntos. Los cierres siguen 100→102→105→104→103. El máximo en 105 aún es provisional porque la caída es de solo dos puntos. Un cierre posterior en 102 emite HIGH con precio 105, ocurrencia en la tercera observación y confirmación en la sexta.
Reemplazamos ese cierre final con 106 y el máximo provisional se mueve a 106. No hay señal de corto eliminada porque no se confirmó nada. Después de una caída confirmada a 102, supongamos que el tramo DOWN llega a 100 y rebota a 103, con su propio umbral congelado también igual a tres. El mínimo en 100 se confirma en 103. La línea final conecta extremos atractivos, mientras que las decisiones reales se hicieron posibles en 102 y 103.
La operación puede perder aun con una detección correcta. Un corto propuesto entra en la siguiente apertura a 101.8, con stop en 105.2 y riesgo planificado de 3.4 puntos. Si el precio rebota a 106, falla la hipótesis estructural y el stop puede sufrir deslizamiento. No es un error del detector: ocurrió el cambio direccional, pero no continuó.
Incluya pruebas con una reversión exactamente igual al umbral, un tick por debajo y un tick por encima. Defina si la igualdad confirma; en esta versión sí. Pruebe también extremos iguales repetidos: se conserva la hora de la primera ocurrencia porque solo se actualiza ante un máximo estrictamente superior o un mínimo estrictamente inferior.
Un detector no elige entre operaciones de continuación y de reversión.
Son posibles dos hipótesis distintas: seguir el cambio de dirección recién confirmado o operar en contra. Una línea base propuesta consiste en seguirlo en la siguiente apertura ejecutable, detenerse más allá del extremo recién confirmado y salir ante el cambio de dirección opuesto. No seleccione entre las dos interpretaciones por separado para cada segmento del gráfico histórico.
Al confirmarse el evento, el stop estructural puede quedar muy lejos del precio de entrada. El tamaño debe reflejar la distancia real entre la entrada y el stop, más los costos estimados y las restricciones de la cartera. Rechace las configuraciones no rentables solo con la información disponible antes de la presentación. Si una orden de espera ya se ha ejecutado a través de un hueco, la operación no se puede eliminar retroactivamente porque su riesgo se volvió poco atractivo.
Los umbrales porcentuales requieren su propia convención de denominador: una disminución se representa como (peak−C)/peak, mientras que un aumento se representa como (C−trough)/trough. Estas no son simétricas en el espacio de rendimientos logarítmicos. Una diferencia de precios logarítmicos puede crear una alternativa simétrica para precios estrictamente positivos. Las razones ordinarias no son adecuadas cuando la referencia es cero o negativa.
Una prueba de ejecución debería reproducir un movimiento repentino que atraviese más de un umbral dentro de una barra. La versión de referencia que solo detecta el cierre emite, como máximo, el evento compatible con su transición de estado en ese cierre; no puede reconstruir cada oscilación dentro de la barra. Una versión basada en ticks puede generar más eventos, lo que supone un cambio en la resolución de entrada, más que una prueba de que la implementación del cierre sea incorrecta.
Comparar el volumen sin confundir la actividad y la duración.
Un tramo más largo suele tener un mayor volumen total simplemente porque contiene más observaciones. Guarda el volumen total, el recuento de barras, el volumen medio y el desplazamiento del precio juntos. Una función de esfuerzo propuesta divide el volumen por max(displacement, tick), pero una proporción grande por sí sola no establece la absorción ni identifica a los participantes.
En un evento HIGH confirmado, la actividad desde extreme_i+1 hasta confirmed_at pertenece al intervalo de reversión observado. Sepárelo del volumen acumulado antes del extremo y determine a qué segmento corresponde la barra extrema. Si bien el límite se aclara al confirmarse, la característica resultante no puede utilizarse como si se conociera en el extremo anterior.
Una ablación útil añade RVOL comparable con el mismo horario de otras sesiones en la confirmación, manteniendo las mismas reglas de entrada, stop y tamaño. Examine si mejora los rendimientos netos dentro de los grupos de volatilidad o si simplemente selecciona barras rápidas con spreads más amplios. Registre las señales rechazadas y el volumen faltante para que un cambio en el recuento de oportunidades no quede oculto al informar solo las operaciones completadas.
Probar sensibilidad e inicialización
Registre una cuadrícula q pequeña como 1.5, 2 y 3, seleccione solo en datos de desarrollo y congele la elección antes de la prueba final. Informe el recuento de eventos, el tiempo fuera del mercado, el retraso de confirmación en barras y unidades ATR, y la frecuencia de brechas a través de stops. El rendimiento que sobrevive solo en q=2.03 pero desaparece en 2.0 y 2.1 merece ser investigado.
La reproducción del prefijo debe conservar cada evento HIGH y LOW emitido, incluso mientras el extremo provisional actual se mueve. Guarda el estado, la marca de tiempo del extremo, A_ref y el umbral con cada evento. Iniciar la reproducción antes prueba la sensibilidad a la inicialización y el calentamiento; de lo contrario, la primera dirección arbitraria puede influir en una sección inesperadamente larga del historial.
Compare los umbrales fijos y los adaptativos continuos como modelos registrados diferentes. Analice también las transiciones de alta volatilidad, donde el umbral fijo puede generar muchos eventos tras un período de calma, y las transiciones de calma, donde puede generar muy pocos. Estos diagnósticos explican el comportamiento; seleccionar un régimen favorable tras observar los rendimientos daría pie a otra investigación.
Errores frecuentes
Operando desde el último segmento inacabado
Un punto final provisional puede cambiar de ubicación. Manténgalo fuera del flujo de señales históricas confirmadas.
El futuro ATR mejora las oscilaciones anteriores.
Almacene la referencia contemporánea ATR en lugar de recalcular los umbrales antiguos a partir de la volatilidad posterior.
Mezclar mechas y cierres de forma oportunista
Utilizar mechas para extremos atractivos pero cierres para evitar órdenes de stop crea información y reglas de ejecución inconsistentes.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Es mejor el método ZigZag ATR que el método ZigZag porcentual?
Es una hipótesis empírica. ATR adapta la escala, pero introduce un período de cálculo, una convención de suavizado y una política para fijar el umbral que también deben probarse.
¿Puede el precio alcanzar un máximo aún mayor después de que se confirme HIGH?
Sí. HIGH describe un tramo completado según la regla del detector, no el máximo final del mercado ni una previsión bajista garantizada.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- The Theory of Intrinsic Time: A PrimerJames B. Glattfelder and Richard B. Olsen. Lea el cambio de dirección y las múltiples escalas; esto no es una prueba retrospectiva de la variante ATR propuesta. Verificado el: .
- Zigzag indicatorTradingView. Lea la descripción de la construcción, los puntos de pivote previstos y las limitaciones del segmento final. Verificado el: .
- Average True RangeTradingView. Lea las opciones de rango real y suavizado. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store