Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Un proceso que dura varias barras
- Congelar la zona y rastrear el estado exterior
- Medir el volumen en distintas partes del intento
- Ejemplos sintéticos con fecha límite y resultado perdedor
- Entrada tras recuperar la zona o tras un retest independiente
- Compara el fracaso con la continuidad, no solo con los ganadores seleccionados.
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
Las descripciones originales de los indicadores, la investigación sobre soporte y resistencia y la documentación de órdenes de las bolsas aportan contexto. Ninguna valida la rentabilidad neta de esta estrategia de reversión de varias barras propuesta.
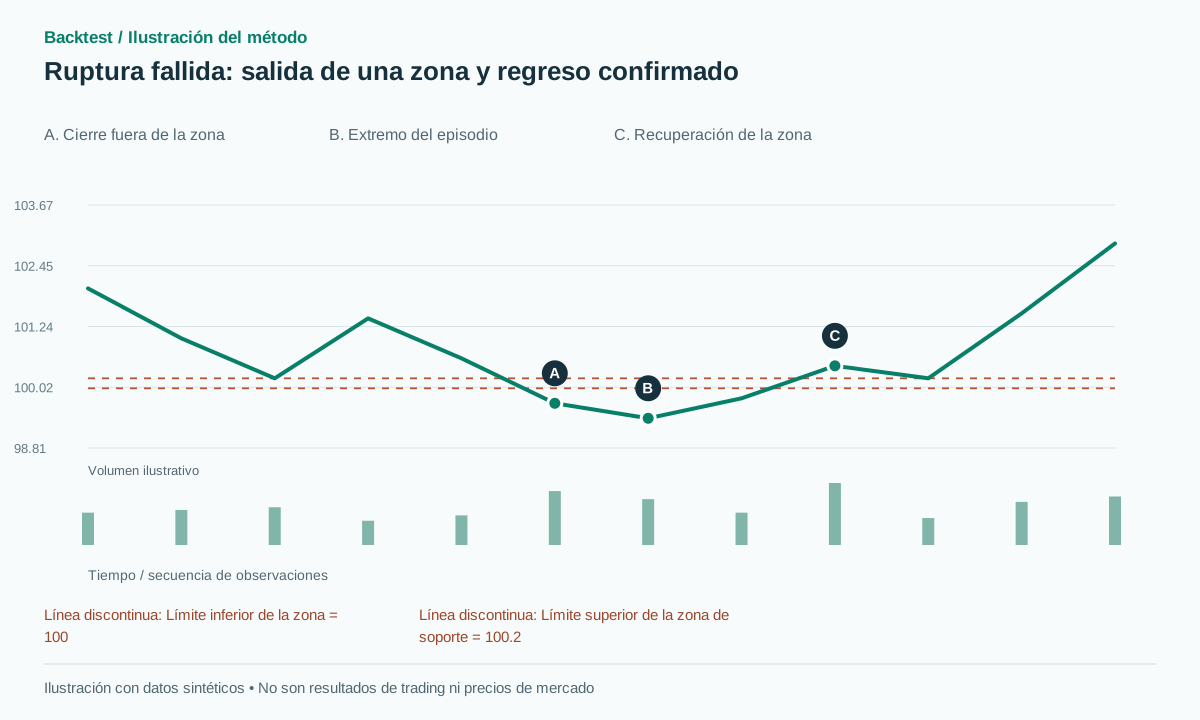 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
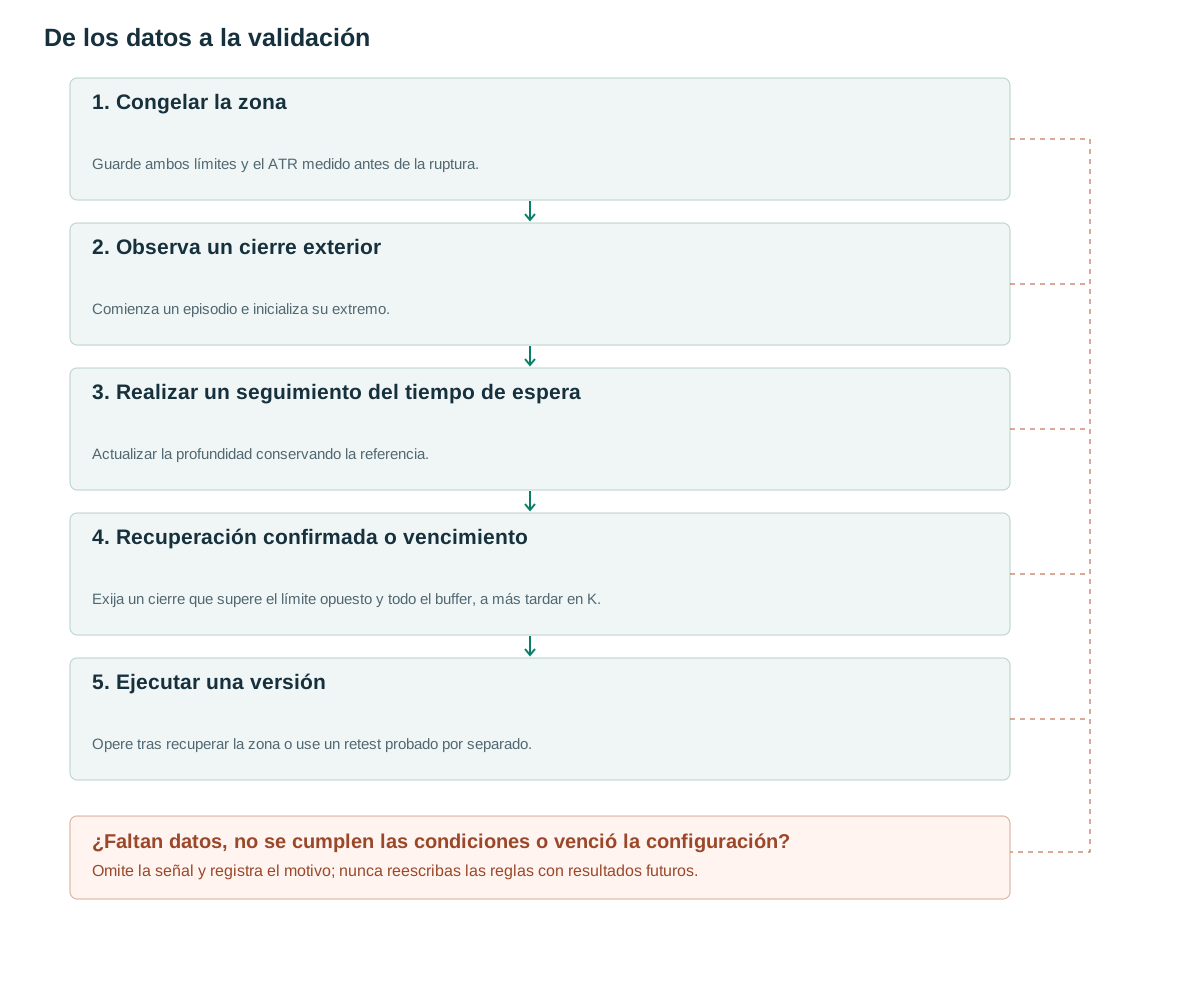
- Congelar la zonaGuarde ambos límites y el ATR medido antes de la ruptura.
- Observa un cierre exteriorComienza un episodio e inicializa su extremo.
- Realizar un seguimiento del tiempo de esperaActualizar la profundidad conservando la referencia.
- Recuperación confirmada o vencimientoExija un cierre que supere el límite opuesto y todo el buffer, a más tardar en K.
- Ejecutar una versiónOpere tras recuperar la zona o use un retest probado por separado.
Un proceso que dura varias barras
Consideremos el soporte entre 100 y 100.20. Un cierre en 99.70 inicia un intento de ruptura; un cierre posterior en 99.80 muestra que el precio aún se encuentra fuera. Solo un cierre posterior por encima de 100.20, más el margen de seguridad, establece el fallo según la definición elegida. Un operador en el primer cierre no puede conocer este resultado de antemano.
La descripción original de Liquidity Sweeps incluye una rama de ruptura/retest de cierre [1]. El análisis de soporte/resistencia de Osler se centra en los niveles de una muestra de divisas [2], no en la rentabilidad de esta estrategia. El requisito de un cierre externo anterior permite que el detector propuesto se diferencie de una sola vela que penetra y se recupera inmediatamente.
La versión alcista cierra por encima de la resistencia y posteriormente vuelve a caer por debajo de la zona. Las posiciones atrapadas son una posible explicación, pero OHLCV no revela cuántos operadores están atrapados. Almacene la trayectoria observada sin convertir una narrativa plausible en inventario medido.
Congelar la zona y rastrear el estado exterior
Use zone=[100,100.20] como ejemplo, con el pre-evento ATR A. Los buffers propuestos son b=max(2 ticks,0.10A) y e=max(2 ticks,0.15A). El primer cierre por debajo de zone_low−b registra el inicio, el extremo actual, el conteo de cierres externos y A_ref. No mueva la zona ni recalcule su normalización después de que aumente la volatilidad.
Las K=4 barras posteriores definen un tiempo de espera de investigación propuesto. Para confirmar el regreso a la zona, se requiere un cierre posterior por encima de zone_high+e antes de la fecha límite. Continúe actualizando el mínimo más bajo mientras espera. Si no se produce ninguna recuperación, conserve el episodio caducado; las continuas caídas son evidencia fundamental, no filas no deseadas que eliminar.
Deben mantenerse separadas dos políticas de aceptación. Una cancela después de dos cierres externos; la línea base sigue esperando hasta K incluso después de una aceptación temporal. El siguiente ejemplo utiliza esta última. Defina explícitamente la igualdad de límites: un cierre exactamente en zone_high+e no satisface un disparador estricto de mayor que.
La máquina de estados debe evaluar la recuperación en la última barra elegible antes del vencimiento. Especifique si un nuevo extremo durante esa misma barra pertenece al cálculo del stop; esta configuración base lo incluye. Estos detalles evitan que dos implementaciones con parámetros aparentemente idénticos produzcan operaciones diferentes.
if state == ARMED and C[t] < zone.low-b:
  state = OUTSIDE; start=t; extreme=L[t]
elif state == OUTSIDE:
  extreme=min(extreme,L[t])
  if t-start <= K and C[t] > zone.high+e:
    emit(RECLAIM, t, extreme); state=CONFIRMED
  elif t-start >= K:
    state=EXPIRED
# New entry only after RECLAIM is known
Medir el volumen en distintas partes del intento
Separe la ruptura inicial, el intervalo exterior y la recuperación. Cinco barras contienen naturalmente un mayor volumen total que uno, por lo que compare medias o ventanas de igual duración. Los controles RVOL de tiempo simultáneo compensan la diferencia entre los minutos de apertura activos y los períodos más tranquilos.
Una hipótesis plantea una ruptura con poco volumen seguida de una recuperación más fuerte. Otra plantea un volumen extremadamente alto que produce poco progreso adicional antes de la reversión. Describen condiciones diferentes y deben analizarse por separado. Considerar ambos volúmenes como confirmación una vez conocido el resultado hace que la regla sea infalsificable.
Un diferencial cada vez mayor también puede ser importante. Una recuperación del último precio negociado podría resultar en una oferta o demanda poco ejecutable. Almacene las cotizaciones cuando estén disponibles y exprese los costos en relación con la distancia de stop propuesta. Una alta actividad no garantiza una ejecución económica.
Ejemplos sintéticos con fecha límite y resultado perdedor
Sea la zona 100–100.20, A=1 y tick=0.01, dando b=0.10 y e=0.15. Los cierres sucesivos son 99.70, 99.80 y 100.45, con el precio más bajo observado en 99.40. El tercer cierre supera el umbral de recuperación de 100.35. Una compra ejecutada en 100.50, stop en 99.30 y objetivo en 102.90 tiene riesgo 1.20 y recompensa 2.40. Se convierte en una operación ganadora solo si la ruta ejecutable subsiguiente alcanza el objetivo antes de que se active la protección.
En una trayectoria perdedora, la misma recuperación va seguida de un descenso hasta 99.20 y una ejecución del stop en 99.25. La pérdida es de 1.25 por unidad. Por lo tanto, una ruptura fallida detectada correctamente puede generar una operación perdedora; la validez del detector y el éxito económico son conceptos distintos.
Si el regreso ocurre en start+6 con K=4, el episodio ya expiró. No amplíe el plazo para rescatarlo. El cierre en 100.25 ya volvió por encima de la zona, pero no superó el umbral completo de recuperación. Un disparador menos exigente es otra versión, no motivo para cambiar esta etiqueta.
Entrada tras recuperar la zona o tras un retest independiente
La línea base se envía después de recibir el cierre de recuperación. Una variante más lenta espera una nueva prueba desde arriba y un cierre de mantenimiento, con su propio TTL medido desde la recuperación. Si el precio se aleja directamente, registre una orden no ejecutada en lugar de cambiar silenciosamente a una entrada de persecución. Ajuste el comportamiento de la orden al mercado elegido [3].
Antes de entrar, otra ruptura más allá del extremo del episodio y su buffer, o datos poco fiables, pueden cancelar al candidato en espera. Tras la entrada, un stop fuera del extremo es un modelo de riesgo; un stop basado en ATR alrededor de la entrada es otro. El objetivo puede ser un múltiplo R fijo o el lado opuesto de un rango ya fijado, siempre que se elija antes del resultado.
Utilice como máximo una operación por intento de ruptura en la línea base. Los cierres repetidos tras la recuperación no se consideran intentos independientes. Un nuevo candidato requiere una condición de rearme específica una vez que el precio abandona la zona. Cambiar la fecha del calendario no debe borrar una posición existente ni sus órdenes de protección pendientes.
Compara el fracaso con la continuidad, no solo con los ganadores seleccionados.
Evalúe cada episodio desde su primer cierre externo. Informe la frecuencia de recuperación dentro de K, la profundidad de la excursión, el tiempo de retorno y los resultados netos de la operación. Una alta tasa de recuperación puede coexistir con una expectativa negativa cuando los stops son amplios o la mayor parte del rebote ocurre antes de la entrada.
Los controles deben compartir la hora del día, la volatilidad y el tipo de referencia. Compare las rupturas aceptadas con las fallidas y pruebe los niveles móviles frente a las zonas discrecionales. Agrupe los episodios superpuestos por día o evento de mercado al estimar la incertidumbre; de lo contrario, muchas observaciones de un mismo choque crean intervalos de confianza artificialmente estrechos.
Inspeccione los vecindarios de parámetros para K, tanto los búferes como la regla de aceptación. Conserve un conjunto de prueba basado en el tiempo sin modificar. Compare también el rendimiento a nivel de episodio con el rendimiento a nivel de calendario: un filtro puede mejorar la calidad promedio de las operaciones, eliminando suficientes oportunidades como para reducir la rentabilidad total del capital asignado.
Errores frecuentes
Declarar el fracaso en la primera ruptura
Sin una recuperación posterior de la zona, solo hay un intento de ruptura.
Ampliación del plazo tras la inspección
Trasladar K para que se ajuste al gráfico filtra el resultado a la selección de candidatos.
Convertir una secuencia en múltiples operaciones
Varios cierres posteriores a la recuperación de la zona no constituyen episodios independientes.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿En qué se diferencia esto de un barrido de una barra?
Esta definición requiere un cierre exterior completo antes de la barra de recuperación. Un barrido de una sola barra puede que nunca cierre exterior.
¿Puede fracasar una ruptura de alto volumen?
Sí. El volumen describe la actividad, mientras que la ruta subsiguiente determina la etiqueta de este evento. Para predecir si generará ganancias, se requiere una prueba independiente que tenga en cuenta la ejecución.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- Liquidity SweepsLuxAlgo on TradingView. Lea la descripción original; el código indicador no se ejecutó ni se auditó. Verificado el: .
- Support for ResistanceFederal Reserve Bank of New York. Lea el anuncio original de la investigación; en él no se informan los resultados de esta variante. Verificado el: .
- Futures Order TypesCME Group. Lea la mecánica de las órdenes de intercambio, no las pruebas de la rentabilidad de la estrategia. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store