Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- El rango debe existir antes del spring
- Una máquina de estados para rango, spring, prueba y fuerza
- Esfuerzo y resultado sin una historia posterior.
- Secuencia sintética y una entrada poco atractiva
- Elija de antemano la etapa de entrada
- Validar la secuencia en lugar de seleccionar esquemas.
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
El tutorial accesible de Wyckoff Analytics describe el marco de trabajo, no un registro de operaciones auditado para este detector. La máquina de estados propuesta captura una secuencia en lugar de una clasificación completa de las fases A a E.
 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
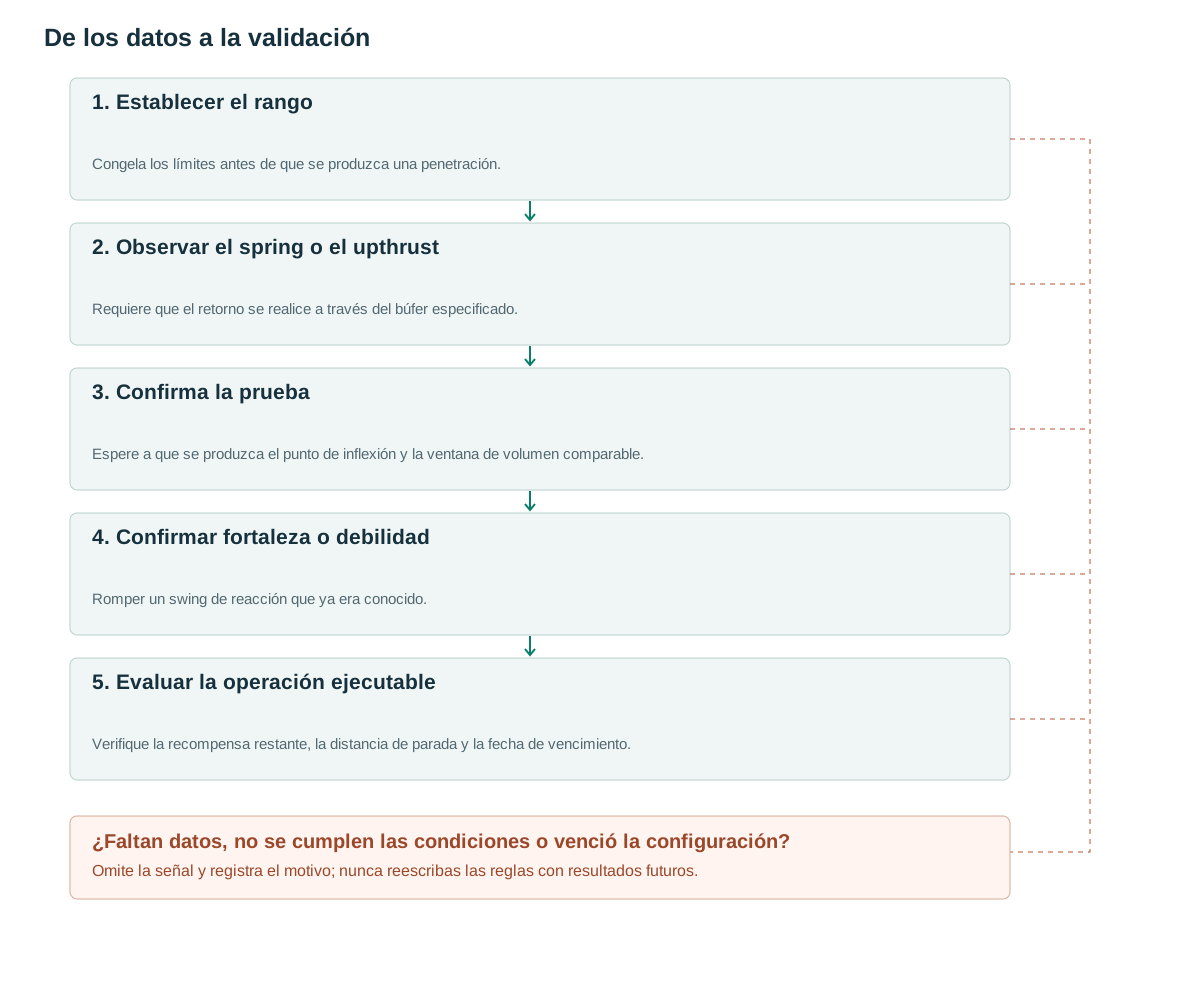
- Establecer el rangoCongela los límites antes de que se produzca una penetración.
- Observar el spring o el upthrustRequiere que el retorno se realice a través del búfer especificado.
- Confirma la pruebaEspere a que se produzca el punto de inflexión y la ventana de volumen comparable.
- Confirmar fortaleza o debilidadRomper un swing de reacción que ya era conocido.
- Evaluar la operación ejecutableVerifique la recompensa restante, la distancia de parada y la fecha de vencimiento.
El rango debe existir antes del spring
Una mecha bajo un mínimo recién formado no indica automáticamente un spring. Antes del evento, debe existir un rango de negociación con soporte, resistencia y movimientos repetidos entre ellos. Durante una caída persistente, una breve recuperación puede considerarse un rebote contratendencial común. Definir ese rango previo en línea es más difícil que encontrar la vela de ruptura.
Wyckoff Analytics describe el retorno a un rango, una prueba posterior y la confirmación de fortaleza, al tiempo que señala que los springs o UTAD no tienen por qué aparecer en todas las estructuras [1]. La versión de la máquina aquí solo cubre esta secuencia y no etiqueta automáticamente todas las fases más amplias.
Una secuencia en el borde superior es candidata a upthrust. Llamarla UTAD exige además un contexto de distribución definido. Si ese contexto no se ha convertido en reglas operativas, conserve el término más acotado. Las historias sobre quién acumula o distribuye siguen siendo hipótesis: los datos de velas no identifican participantes.
Una máquina de estados para rango, spring, prueba y fuerza
Todos los umbrales que se muestran a continuación son parámetros de investigación propuestos. Construya un rango a partir de 50 barras completas, con al menos dos toques separados en cada límite, ancho entre 3 y 8 ATR, y una pequeña pendiente bajo una medición fija. Congele sus límites, ATR y una vigencia de 40 barras. Elegir el rango solo después de ver una ruptura futura violaría la secuencia de información.
Un candidato de spring penetra support−0.10ATR y vuelve a cerrar por encima de support+0.15ATR en un máximo de tres barras. Después, espere un mínimo pivote de prueba confirmado más de 0.10ATR por encima del extremo del spring. Use la misma definición de pivote para todos los candidatos; seleccionar un mínimo más atractivo después de conocer el resultado cambia la regla.
Compare el volumen de spring y el volumen de prueba en ventanas de igual longitud o a través del mismo tiempo RVOL. Un filtro propuesto requiere un volumen medio normalizado más bajo y un rango más estrecho en la prueba. Después de la confirmación, una señal de fuerza requiere un cierre por encima de un máximo de oscilación de reacción ya confirmado más b. Si ese máximo aún no se conoce, espere en lugar de retroceder la fecha.
El detector de rango en sí necesita una especificación versionada. Por ejemplo, un experimento de implementación independiente podría cuantificar la pendiente mediante una regresión sobre los 50 cierres y requerir que su cambio proyectado se mantenga por debajo de un cuarto del ancho del rango. Esta es una propuesta adicional, no una regla extraída del material fuente ni un umbral ya validado aquí.
RANGE -> SPRING_CANDIDATE after reclaim
SPRING_CANDIDATE -> TEST_CONFIRMED only at test_pivot.confirmed_at
require test_low > spring_low + b
optional: normalized_test_volume < normalized_spring_volume
TEST_CONFIRMED -> SOS when close > known_reaction_high+b
any state -> INVALID if spring_extreme breaks
any waiting state -> EXPIRED at fixed TTL
Esfuerzo y resultado sin una historia posterior.
Comparar la evolución del precio con la actividad de negociación proporciona una descripción observable del esfuerzo y el resultado. Un volumen elevado sin un nuevo mínimo puede ser coherente con la absorción, la mecánica de la subasta o una rotación bidireccional sustancial. Un volumen de prueba bajo puede indicar una menor venta o, simplemente, menos participantes. Se necesita el comportamiento posterior del precio para distinguir entre las hipótesis.
Separe los springs de alto y bajo volumen antes de analizar los resultados. Utilice una línea base basada únicamente en el precio y, a continuación, añada la condición de volumen de prueba para medir el valor incremental. Un volumen SOS elevado y una vela alcista amplia pueden ser observaciones relacionadas, más que evidencia independiente.
La normalización de la duración es importante. En muchos casos, un spring de tres barras tendrá mecánicamente un volumen total mayor que una prueba de una barra. La falta de registros de operaciones o las sesiones acortadas pueden generar una falsa sensación de sequía. Mantenga el recuento de observaciones válidas y aplique el mismo tratamiento a ambas partes de la secuencia.
Secuencia sintética y una entrada poco atractiva
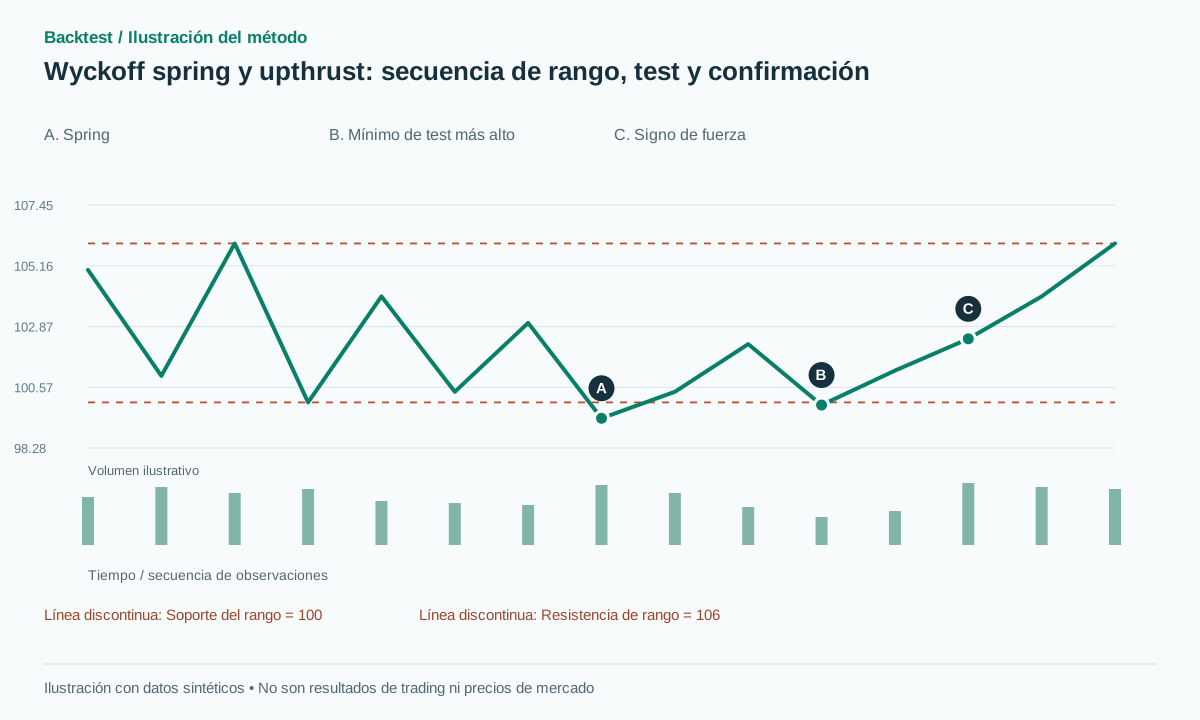
Tomamos un rango sintético [100,106] con A=1. El precio llega a 99.40 y cierra en 100.40. Después de una reacción a 102.20, se forma un mínimo de prueba en 99.90 con un volumen medio normalizado 70 frente a 150 en el spring. Solo después de que se confirma el pivote de prueba un cierre en 102.40 supera el máximo de reacción de 102.20 más b=0.10. Ese es el evento SOS propuesto.
Comprar tras la señal en 102.50, con un stop más allá del spring en 99.30 y objetivo en la resistencia del rango 106, da una recompensa de 3.50 frente a un riesgo de 3.20: aproximadamente 1.09R antes de costes. Por lo tanto, una secuencia visualmente completa no tiene por qué ofrecer una entrada atractiva. Comprar en el punto de recuperación tendría una relación riesgo/recompensa diferente, pero también incluiría muchos candidatos que nunca completan una prueba o SOS.
Una prueba que cae a 99.20 invalida la secuencia anterior antes de la entrada. En otro caso, la operación SOS ya se ha ejecutado y el precio posteriormente cae a 99.20, con la protección ejecutada en 99.25. La pérdida es 3.25. Reetiquetar la prueba como un nuevo spring no debe borrar esa operación fallida. Todos los precios y cifras de volumen aquí presentados son ejemplos ficticios.
Elija de antemano la etapa de entrada
Hay tres versiones de entrada: tras el regreso del spring al rango, tras la confirmación del test, o tras SOS y posiblemente su retest. Son estrategias distintas. La versión SOS no puede atribuirse una entrada en el mínimo anterior del test, pues datos posteriores establecieron su validez. La documentación técnica explica la diferencia entre ubicación histórica de un marcador y disponibilidad de información [2].
Un stop por debajo del extremo del spring invalida la estructura propuesta por completo. Un stop más ajustado por debajo del mínimo de prueba puede provocar una salida incluso si el rango más amplio se mantiene. Denomine por separado la protección de la operación y la invalidación estructural. Predetermine el tiempo máximo de tenencia y el comportamiento cerca del límite del rango opuesto.
Invierta la geometría para los upthrusts sin asumir que los costos de posiciones cortas son iguales a los de posiciones largas. Una señal válida sin préstamo o con un spread excesivo no necesariamente implica una operación ejecutable. Consulte la mecánica de órdenes de la plataforma al especificar stops y entradas [3].
Un rango puede generar varias pruebas. La línea base debe identificar la primera prueba elegible y aceptarla, rechazarla o dejarla caducar. Permitir un número ilimitado de pruebas de reemplazo hasta que una parezca exitosa hace que la confirmación dependa del resultado. Cualquier política de reingreso debe preservar el linaje del evento original y el riesgo total incurrido en él.
Validar la secuencia en lugar de seleccionar esquemas.
Cuenta todos los rangos que calificaron al crearse, incluyendo rangos sin spring, springs sin pruebas y pruebas sin SOS. Estos recuentos de etapas revelan cuánta oportunidad elimina cada confirmación. Comenzar con ejemplos de libros de texto completos infla el éxito aparente.
Compare el spring solo, el spring con prueba y el spring con prueba y SOS sobre la misma población de eventos. Informe el retraso, la relación entre beneficio potencial y riesgo en la entrada real, las tasas de órdenes sin ejecución y la expectativa neta. Las rupturas bajistas del rango que continúan son controles útiles para determinar si la recuperación del nivel aporta información más allá de la volatilidad.
No optimice manualmente las etiquetas de fase en el conjunto de prueba final. Un sistema Wyckoff completo requeriría sus propias definiciones de fase causal o un proceso de calificación humana documentado. Verifique la concordancia entre revisores independientes antes de considerar las clasificaciones subjetivas como datos de entrada reproducibles. Este artículo no proporciona evidencia suficiente para clasificar toda secuencia que cumpla los requisitos como acumulación o distribución.
Errores frecuentes
Cada mecha inferior se convierte en un spring
Sin un rango previo, el evento carece del contexto previsto en este marco.
Comprar en el mínimo de la prueba después de SOS
Una confirmación posterior no puede autorizar un llenado histórico anterior.
Cambiar el nombre de un fracaso
Un nuevo candidato a spring debe conservar las pérdidas e invalidaciones de la secuencia anterior.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Toda acumulación debe contener un spring?
No. El marco de origen permite otras estructuras. Este detector estudia intencionadamente una secuencia limitada.
¿Es obligatorio que el volumen negociado sea menor durante el test?
Se trata de un filtro opcional propuesto. Compare la secuencia basada únicamente en el precio con la versión filtrada, en lugar de asumir que un menor volumen necesariamente mejora la rentabilidad.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- Wyckoff MethodWyckoff Analytics. Se leyó el tutorial público de spring, test, SOS y upthrust; no se leyeron los libros originales completos. Verificado el: .
- RepaintingTradingView. Se leyó documentación técnica sobre el momento de disponibilidad de la información. Verificado el: .
- Futures Order TypesCME Group. Se leyó la mecánica de órdenes; no se ha establecido la rentabilidad de la estrategia. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store