Contenido del artículo
- Evidencia y alcance
- Ilustración
- Proceso
- Comportamiento observable y la hipótesis de reversión
- Un detector causal con parámetros de investigación propuestos
- El volumen mide la actividad, no la identidad del operador.
- Ejemplos sintéticos: un evento válido, un rechazo y una pérdida.
- Las alternativas de entrada deben seguir siendo estrategias separadas
- Evaluar el valor adicional de la recuperación del nivel
- Errores frecuentes
- Lista práctica de verificación
- Preguntas frecuentes
- Fuentes de investigación
Evidencia y alcance
La descripción original de un indicador y la investigación sobre cascadas de precios relacionadas con los stops aportan contexto. Este artículo no presenta un nuevo backtest ni un historial de operaciones verificado de forma independiente para el detector propuesto.
 Abrir ilustración en tamaño completo
Flujo de trabajo práctico
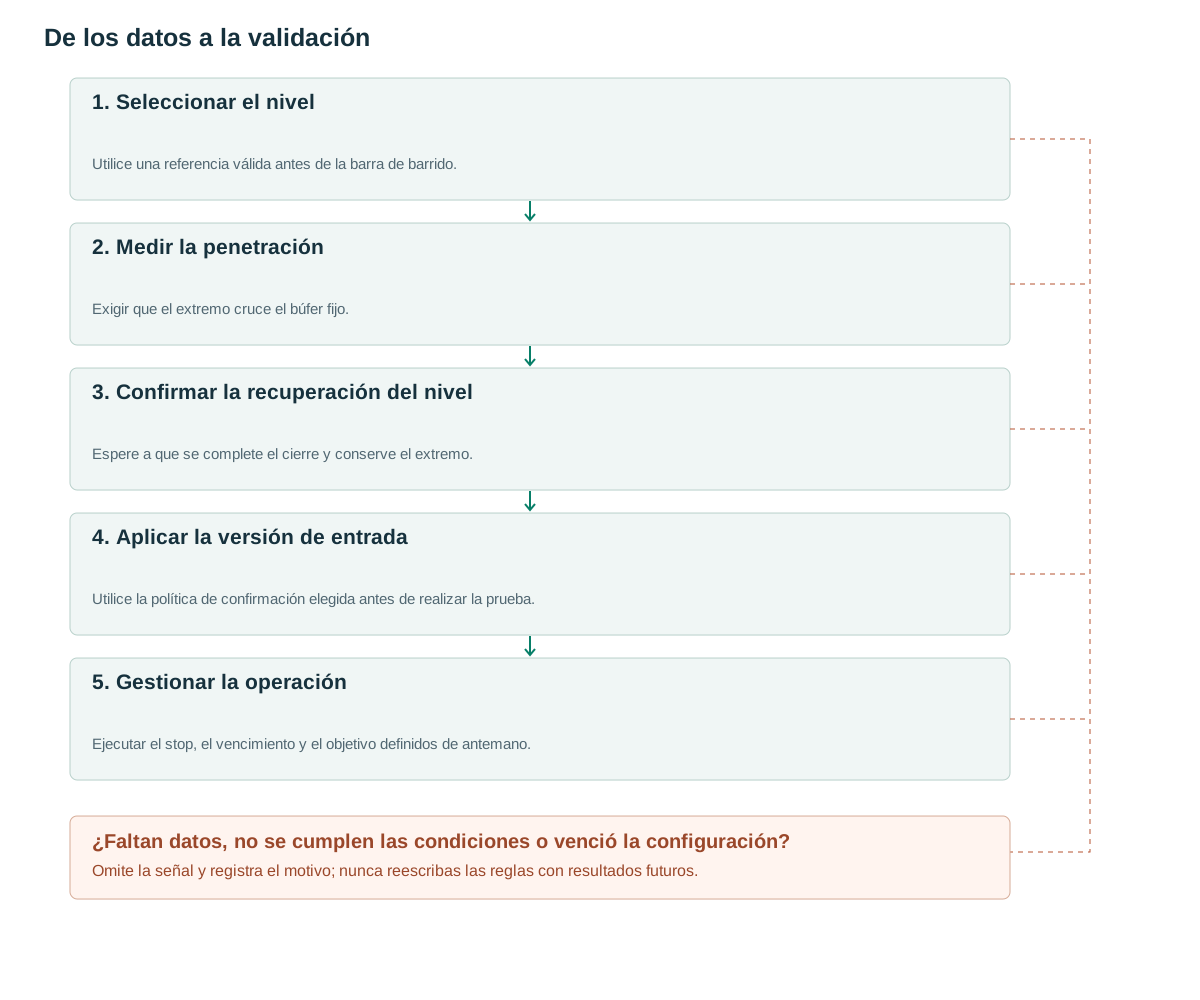
- Seleccionar el nivelUtilice una referencia válida antes de la barra de barrido.
- Medir la penetraciónExigir que el extremo cruce el búfer fijo.
- Confirmar la recuperación del nivelEspere a que se complete el cierre y conserve el extremo.
- Aplicar la versión de entradaUtilice la política de confirmación elegida antes de realizar la prueba.
- Gestionar la operaciónEjecutar el stop, el vencimiento y el objetivo definidos de antemano.
Comportamiento observable y la hipótesis de reversión
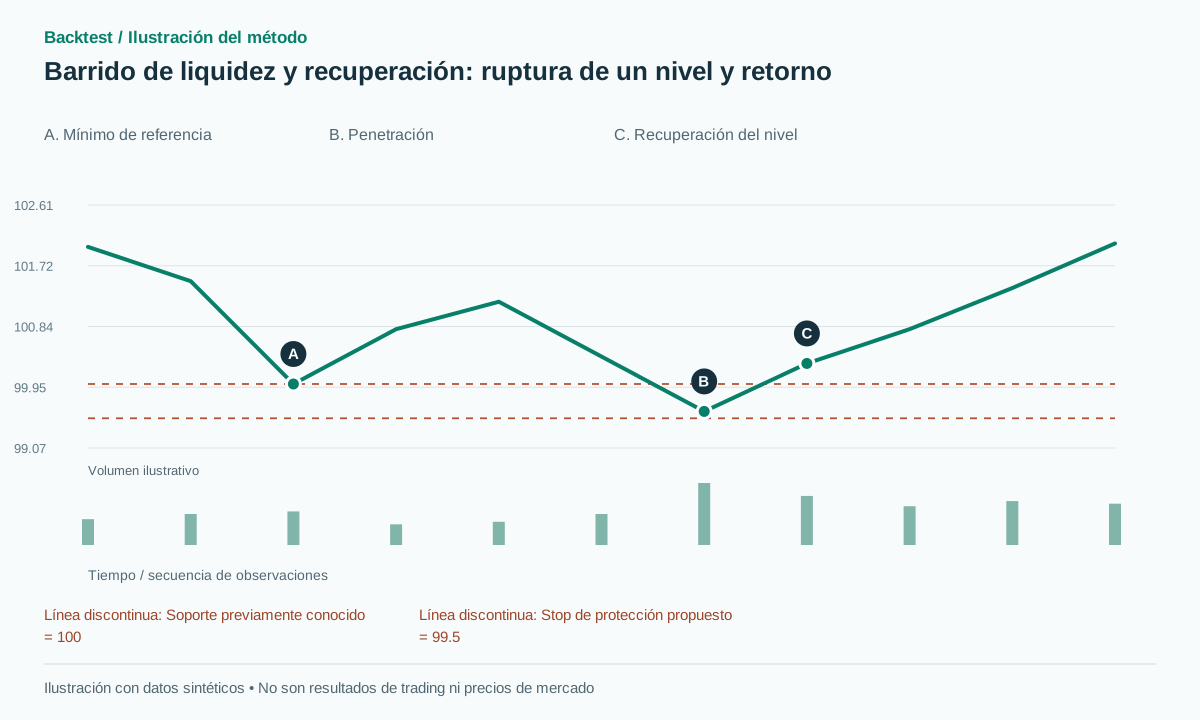
Supongamos que el soporte en 100 se estableció antes del evento actual. El precio cae a 99.60 y cierra en 100.30. La extensión bajista no se mantuvo hasta el cierre. La pregunta de investigación relevante es si una entrada ejecutable después de ese retorno ofrece mejores rendimientos posteriores que un control equivalente. Si una institución buscó deliberadamente órdenes stop es otra cuestión, que OHLCV no puede responder.
LuxAlgo describe barridos de mecha y alternativas de ruptura con una nueva prueba del nivel (break/retest) [1]. Este artículo fija la especificación de recuperación en una sola barra. CME explica la mecánica de las órdenes stop [2], mientras que Osler estudia las cascadas relacionadas con los stops en FX [3]. Estas referencias motivan conservar como controles los movimientos que continúan atravesando el nivel; no demuestran la rentabilidad de esta regla de reversión.
Una referencia puede ser un pivote confirmado, el mínimo de la sesión anterior o un grupo de mínimos iguales. Almacene reference_type, la antigüedad y los toques previos. Cuando un nivel de precio tiene tres nombres descriptivos, trátelo como un solo evento subyacente en lugar de tres oportunidades independientes. De lo contrario, un backtest puede exagerar tanto el tamaño de la muestra como la diversificación.
Un detector causal con parámetros de investigación propuestos
Antes de que comience la barra t, obtenga un soporte S utilizable y ATR14 de t−1. Los márgenes propuestos son b=max(2 ticks,0.10 ATR) para la penetración y e=max(2 ticks,0.15 ATR) para la recuperación. Un evento alcista requiere que el cierre anterior sea igual o superior a S, el mínimo actual esté por debajo de S−b y el cierre actual esté por encima de S+e. Invierta las desigualdades alrededor de la resistencia para la versión bajista. La ausencia de ATR o una relación inadecuada entre el tamaño del tick y la volatilidad hace que el candidato no sea admisible.
Un pivote ubicado en la barra i, pero que requiere r barras a su derecha, no se conoce hasta i+r. Una implementación conservadora permite utilizar el nivel resultante a partir de la barra siguiente. Dibujar la línea hacia atrás hasta la ubicación del pivote no debe hacer que el nivel esté disponible para decisiones de barrido anteriores.
Registre la profundidad de penetración en unidades ATR y la ubicación del cierre, CLV=(close−low)/(high−low). Un CLV alto significa que el cierre está cerca del máximo de la barra. Trátelo como una característica que debe evaluarse, en lugar de descartar automáticamente todos los eventos con CLV más bajo. Trate explícitamente las barras de rango cero. Mantenga fijos el nivel de referencia y los márgenes durante toda la vida del candidato.
before_t = snapshot(levels eligible before t)
A = ATR14[t-1]
for S in before_t:
  if C[t-1] >= S and L[t] < S-b and C[t] > S+e:
    emit(signal_at=close_time[t], extreme=L[t], level_id=S.id)
# Place orders only after the confirmed close is received
El volumen mide la actividad, no la identidad del operador.
Una característica propuesta compara la barra del barrido con el mismo intervalo horario de las 20 sesiones anteriores. Un volumen alto puede acompañar ventas agresivas, compras que toman la contraparte de esas ventas, o ambas. Evalúe por separado los barridos con RVOL alto y RVOL bajo antes de elegir una regla combinada. Seleccionar una explicación diferente después de saber qué operación ganó anula el propósito de un detector.
Si los registros de operaciones identifican de forma fiable la parte agresiva, mida el delta alrededor del extremo. Una venta agresiva intensa con escaso avance a la baja es una posible fase de absorción que aún requiere confirmación de precio. El volumen de la vela roja no equivale al volumen de ventas agresivas. El volumen de ticks de FX representa la actividad en el flujo de datos observado, no el volumen de negociación global consolidado.
Normalice el denominador de forma consistente en las sesiones regulares y extendidas. Una recuperación de bajo volumen a mediodía no debe compararse con el volumen de la subasta de apertura simplemente porque ambas barras duren cinco minutos. Si la línea base no existe o es cero, registre datos insuficientes en lugar de asignar un valor RVOL enorme.
Ejemplos sintéticos: un evento válido, un rechazo y una pérdida.
Sea S=100 y ATR=1; para el tamaño mínimo de cotización, use tick size=0.01. Así, b=0.10 y e=0.15. Una barra con O=100.20, H=100.60, L=99.60 y C=100.30 penetra por debajo de 99.90 y recupera un nivel superior a 100.15. Su CLV es 0.70. Si una compra se ejecuta a 100.35 después de recibir los datos del cierre, un stop en 99.50 y un objetivo en 102.05 producen un riesgo inicial de 0.85 y un beneficio potencial de 1.70, o 2R antes de costos. Estas cifras son cálculos sintéticos, no resultados de mercado.
Con el mismo mínimo pero un cierre de 99.95, la condición de recuperación no se cumple. En una trayectoria perdedora distinta, la entrada generada por la señal válida se ejecuta a 100.35 y la barra siguiente abre con un salto más allá del stop de protección, dando lugar a una salida en 99.42. La pérdida es 0.93 en vez de la prevista de 0.85. La operación no puede eliminarse retrospectivamente porque la ejecución del stop haya sido desfavorable.
Una barra que atraviesa ambos límites de un rango de negociación es ambigua si no se conoce la secuencia dentro de ella. Su cierre no revela qué límite se cruzó primero. Marque ese caso o use registros más detallados que permitan determinar el orden de los acontecimientos; no elija la dirección que resulte ganadora después.
Las alternativas de entrada deben seguir siendo estrategias separadas
Una variante temprana envía la orden después del cierre que confirma la recuperación. Una variante demorada espera un cierre posterior por encima del máximo de la barra de recuperación. Una variante estructural espera la ruptura de un pivote menor ya confirmado. Exigir más confirmación puede reducir algunas señales falsas y, a la vez, alejar la entrada del stop. Compare la esperanza de ganancia neta, sin asumir que toda confirmación adicional es beneficiosa.
Para un candidato en espera, K=4 barras es un plazo de vencimiento propuesto. Una ruptura por debajo del extremo del barrido menos b antes de la entrada cancela el candidato. Una vez que existe una posición, un stop de protección activo dentro de la barra y una invalidación basada en el cierre son instrucciones distintas. Un stop que estuvo activo durante la barra no puede desaparecer de la simulación simplemente porque el precio se recupere después.
Almacene signal_at, received_at, submitted_at y filled_at. Una orden limitada de compra colocada después de la recuperación puede no ejecutarse nunca; un simple toque del precio no garantiza la ejecución según la posición en la cola. Use un objetivo en R elegido de antemano o una resistencia conocida al entrar. Un máximo de giro futuro no puede convertirse retrospectivamente en el objetivo previsto.
Evaluar el valor adicional de la recuperación del nivel
Comience con todas las penetraciones del mismo tipo de referencia, incluidas aquellas que nunca se recuperan. Ajuste los controles por hora del día, volatilidad, tendencia y antigüedad del nivel. Luego, agregue la recuperación, RVOL y la confirmación estructural en experimentos separados. Divida las observaciones cronológicamente y conserve un conjunto de prueba final que no se utilice para revisar los umbrales.
Informe el número de eventos independientes, el resultado neto en R, el drawdown (caída desde un máximo previo de la curva de capital), las excursiones adversas y favorables, y las tasas de órdenes sin ejecución. Varias señales generadas por una misma excursión deben compartir event_group_id. Los intervalos de confianza basados en barras individuales pueden resultar engañosos cuando las observaciones pertenecen al mismo episodio de mercado.
Reproduzca cada prefijo histórico y verifique que agregar barras futuras no altere los niveles, señales o marcas de tiempo publicados previamente. Pruebe también los niveles exactamente en los límites del búfer, las referencias múltiples superpuestas, las barras faltantes y los cambios en el tamaño del tick. Un detector que solo funciona con una alineación de barra conveniente merece una conclusión menos sólida que uno que funciona con desfases de sesión adyacentes.
Errores frecuentes
Interpretar cada mecha como una caza de stops
La mecha establece un extremo, no los participantes ni su intención. El nombre del detector debe ser descriptivo.
Considerar la información repetida como confirmación
El barrido, la forma de una pin bar y el CLV pueden representar la misma vela. Use pruebas de ablación para medir cuánta información adicional aporta cada elemento.
Mejorar la entrada retrospectivamente
Una señal conocida al cierre no permite una compra en el mínimo de la mecha anterior.
Lista de verificación antes de usar este método
Marca cada punto después de verificarlo con tus datos. El progreso se guarda en este navegador; no certifica que la estrategia sea rentable.
Preguntas frecuentes
¿Un barrido válido requiere un volumen elevado?
No en la especificación geométrica básica. Evalúe los resultados entre grupos de RVOL; exigir volumen alto crea una variante distinta de la estrategia.
¿Siempre conviene vender en corto tras un barrido por encima de una resistencia?
No. Una penetración que cierra por encima del nivel corresponde a una hipótesis de ruptura o aceptación. Incluso una recuperación total puede fracasar posteriormente.
Fuentes de investigación
Cada fuente respalda la definición o evidencia descrita a su lado. El pseudocódigo, los ejemplos sintéticos y los parámetros propuestos requieren una validación independiente.
- Liquidity SweepsLuxAlgo on TradingView. Se leyó la descripción original del indicador; el script no se ejecutó ni se auditó. Verificado el: .
- Futures Order TypesCME Group. Se consultó la mecánica de las órdenes; esto no valida el detector. Verificado el: .
- Stop-Loss Orders and Price Cascades in Currency MarketsFederal Reserve Bank of New York. Se leyó el resumen de la investigación de Carol Osler; su alcance empírico corresponde a FX. Verificado el: .
Métodos relacionados
Nota de riesgo
Este contenido sirve para la educación y el diseño de investigaciones; no constituye asesoría financiera. Backtest simula datos históricos, no garantiza resultados futuros y no ejecuta operaciones reales. Los métodos de esta biblioteca no son necesariamente funciones disponibles en la aplicación. Consulta la metodología y el centro de aprendizaje.
Valida las reglas antes de arriesgar capital real
Revisa la compatibilidad de la aplicación, los datos y cada operación simulada; los detectores avanzados pueden requerir una implementación independiente.
Descarga Backtest en App Store